分配可能額と自己株式取得の財源規制とは
ぶんぱいかのうがくとじこかぶしきしゅとくのざいげんきせい
分配可能額とは、剰余金の額を基礎に、自己株式の帳簿価額や最終事業年度の末日後の変動などを加減して算定される、会社が株主に分配してよい上限の額です(会社法461条2項)。自己株式取得の財源規制とは、剰余金の配当と461条1項に列挙された自己株式の取得について、株主に交付する金銭等の帳簿価額の総額が効力発生日の分配可能額を超えてはならないとする規律です(461条1項)。
会社が株主にお金を渡す方法は配当だけではありません。株主から自分の株式を買い取るのも、形は売買ですが、会社の財産が株主に流れる点では配当と同じです。そこで会社法は、配当と自己株式の取得をまとめて「いくらまでなら株主に渡してよいか」という一つの枠で縛っています。この枠が分配可能額です。ただし、株主が自分の意思で会社から出ていくわけではない場面、例えば合併に反対して株式を買い取ってもらう場面まで枠で縛ると、少数株主が救われなくなります。そこで枠がかかる取得とかからない取得が条文で一つずつ決められています。
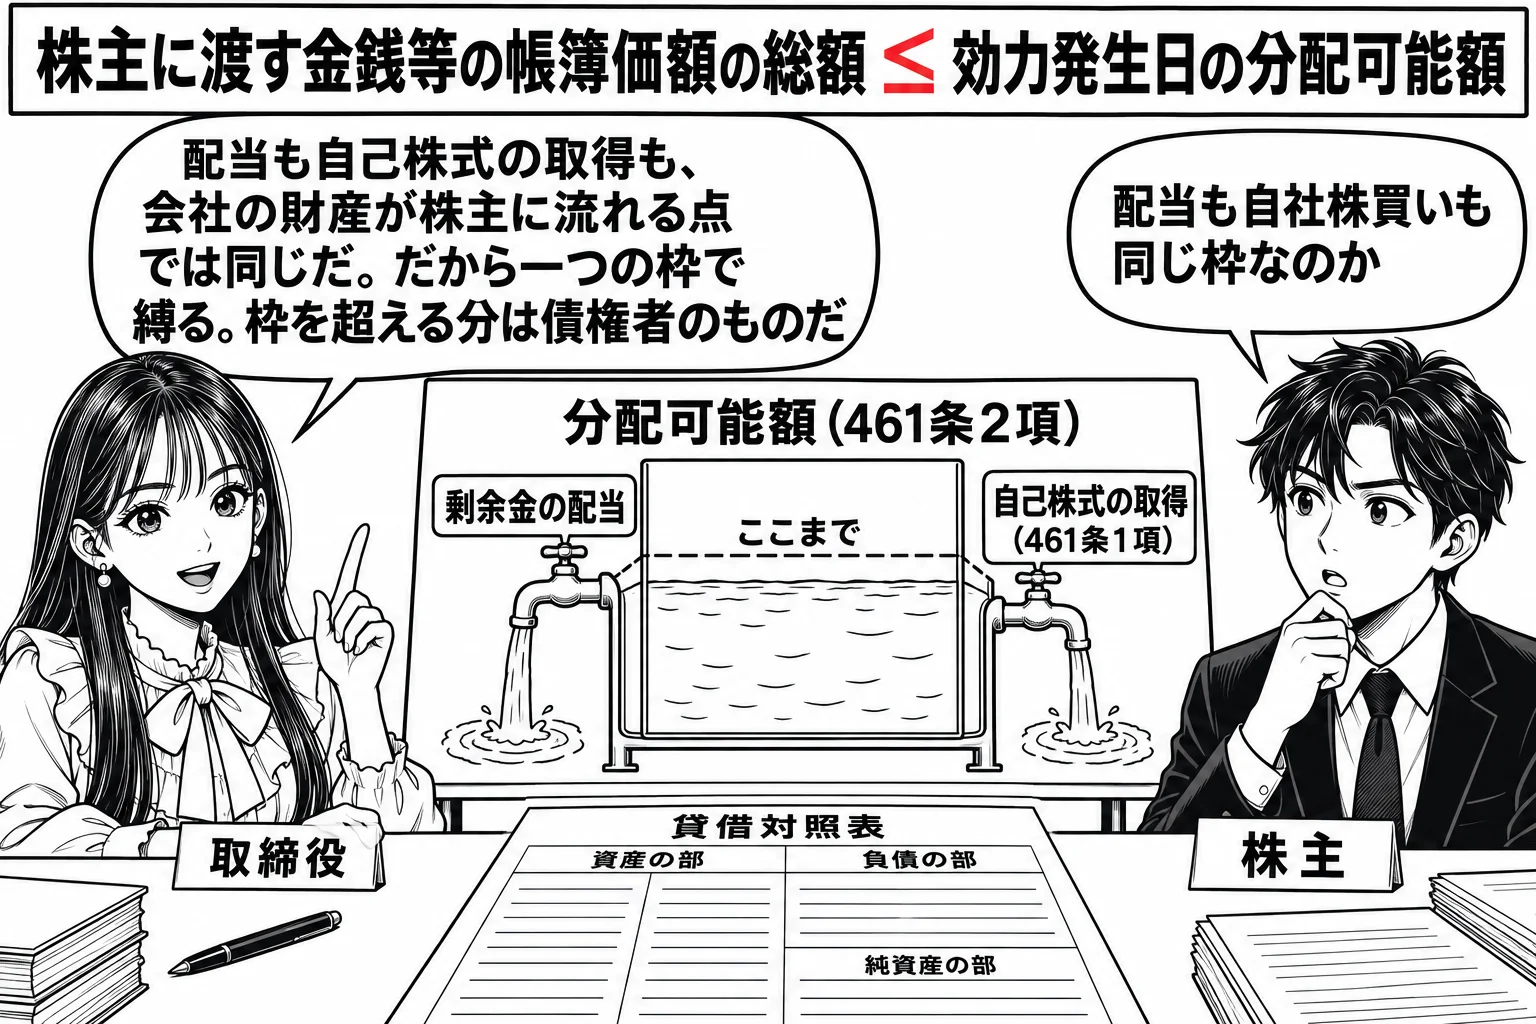
財源規制がかかるのは剰余金の配当と461条1項に列挙された自己株式の取得で、交付する金銭等の帳簿価額の総額が効力発生日の分配可能額を超えてはなりません
461条1項は、株主に交付する金銭等(当該株式会社の株式を除く)の帳簿価額の総額が効力発生日における分配可能額を超えてはならない行為として、譲渡制限株式の譲渡等承認請求に際して会社が買い取る場合(1号。138条1号ハ・2号ハ)、株主との合意による取得(2号。156条1項)、特定の株主からの取得(3号。157条1項)、全部取得条項付種類株式の取得(4号。173条1項)、相続人等に対する売渡しの請求による買取り(5号。176条1項)、所在不明株主の株式の買取り(6号。197条3項)、端数処理のための買取り(7号。234条4項・235条2項)、剰余金の配当(8号)を列挙しています。会社が自ら判断して株主に財産を渡す場面に限って、債権者のための歯止めをかける趣旨です。「株式会社が譲渡制限株式の取得の承認をしない旨の決定をする場合において,譲渡制限株式の買取りの請求に応じて行う当該株式会社の株式の買取りにより株主に対して交付する金銭の額は,分配可能額を超えてはならない」という肢は正しいです。株式会社による自己の株式の取得が、一定の場合を除き、対価として交付する財産の帳簿価額が分配可能額を超えない範囲内でのみ行うことができるとされている規律は、会社債権者の保護を目的とする規律に当たります。
取得請求権付株式と取得条項付株式の取得にも財源規制がかかり、対価が分配可能額を超えるときは取得を請求できず、取得の効力も生じません
取得請求権付株式と取得条項付株式の取得は461条1項には掲げられていませんが、それぞれの条文に同じ内容の規制があります。取得請求権付株式の株主は、取得と引換えに交付される株式等以外の財産の帳簿価額が請求の日における分配可能額を超えているときは、取得を請求することができません(166条1項ただし書)。「取得請求権付株式の株主は,その取得の対価が金銭である場合において,株式会社に分配可能額がないときは,取得の請求をすることができない」という肢は正しく、「取得請求権付株式の株主は、当該取得請求権付株式と引換えに交付される金銭の額が分配可能額を超えているときでも、株式会社に対し、当該取得請求権付株式を取得することを請求することができる」という肢、「取得請求権付株式の株主は,会社に対し,当該会社に分配可能額がなくとも,当該取得請求権付株式を取得することを請求することができる」という肢、「取得請求権付株式の取得について,会社が取得の対価として交付する当該会社の他の株式以外の財産の帳簿価額が分配可能額を超えてはならないという規律は,設けられていない」という肢はいずれも誤りです。対価が会社の他の株式であれば会社財産は流出しないので、この制限はかかりません。取得条項付株式についても、取得と引換えに交付する株式等以外の財産の帳簿価額が取得事由の生じた日における分配可能額を超えているときは、取得の効力が生じません(170条5項)。「取得条項付株式の取得により株主に対して交付する金銭の額は,分配可能額を超えてはならない」という肢は正しいです。
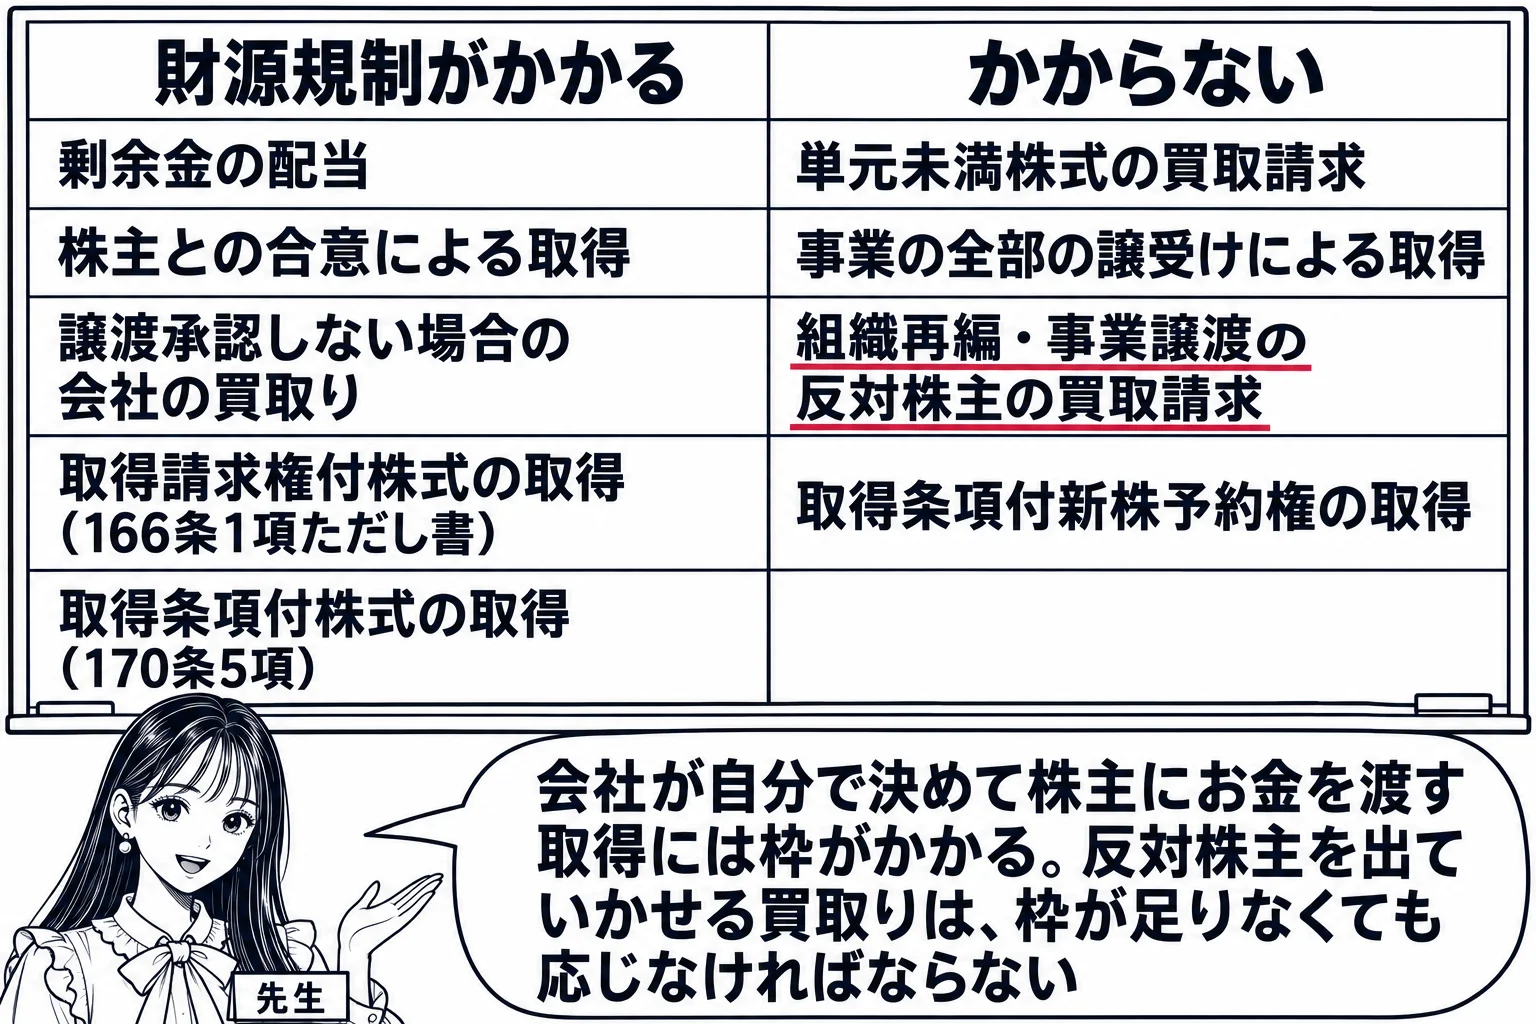
単元未満株式の買取り、事業の全部の譲受けによる取得、組織再編や事業譲渡の反対株主の買取請求に応じる買取り、取得条項付新株予約権の取得には財源規制がかかりません
461条1項は規制の対象を限定して列挙しているので、そこに掲げられていない自己株式の取得には財源規制がかかりません。単元未満株式の買取請求(192条1項)に応じる買取りは、株主が投下資本を回収する権利を会社が拒めない場面なので、分配可能額を理由に断れないようにしています。「単元未満株式の買取りの請求があった場合において,当該単元未満株式の買取りにより株主に対して交付する金銭の額は,分配可能額を超えてはならない」という肢は誤りです。他の会社の事業の全部を譲り受けることによりその会社が有する自社の株式を取得する場合(155条10号)も、事業に含まれる財産として付随的に取得するものなので規制の対象外です。「株式会社が他の会社の事業の全部を譲り受けることにより当該他の会社が有する当該株式会社の株式を取得する場合において,当該株式会社の株式の取得により当該他の会社に対して交付する金銭の額は,分配可能額を超えてはならない」という肢は誤りです。合併・株式交換などの組織再編や事業譲渡に反対する株主の株式買取請求(469条1項・785条1項・797条1項など)に応じる買取りも461条1項に掲げられておらず、多数決で会社の基礎が変わることに反対する株主を会社から退出させる制度なので、分配可能額が足りなくても買い取らなければなりません。「株式交換をする場合において,株式交換をする株式会社の反対株主の株式買取請求があったときは,当該反対株主が有する株式の買取りにより当該反対株主に対して交付する金銭の額は,分配可能額を超えてはならない」という肢と「株式会社が行う事業の全部の譲渡に反対する株主が株式買取請求を行ったことにより、当該株式会社が当該株主の保有する株式を買い取る場合において、当該株式会社から当該買取りに際して当該株主に交付される金銭の額は、当該買取りの日における分配可能額を超えてはならない」という肢は誤りです。ただし、株式の内容の変更や株式の併合に反対する株主の買取請求(116条1項・182条の4第1項)に応じて支払った金銭が分配可能額を超えるときは、業務執行者が超過額を支払う義務を負います(464条1項)。新株予約権は株式ではないので、取得条項付新株予約権の取得(273条以下)に分配可能額の制限はありません。「株式会社は、取得条項付新株予約権の内容に基づき当該取得条項付新株予約権を取得するのと引換えに、当該取得条項付新株予約権の新株予約権者に対して分配可能額を超える額の金銭を交付することができない」という肢は誤りです。
財源規制の有無
- かかる: 剰余金の配当(461条1項8号)
- かかる: 譲渡等承認請求に伴う会社の買取り・株主との合意による取得・特定の株主からの取得・全部取得条項付種類株式の取得・相続人等への売渡請求による買取り・所在不明株主の株式の買取り・端数処理の買取り(461条1項1〜7号)
- かかる: 取得請求権付株式の取得(166条1項ただし書)・取得条項付株式の取得(170条5項)
- かからない: 単元未満株式の買取請求に応じる買取り(192条)
- かからない: 他の会社の事業の全部の譲受けによる取得(155条10号)
- かからない: 組織再編・事業譲渡の反対株主の買取請求に応じる買取り(469条・785条・797条など)。株式の内容の変更・併合の買取請求(116条・182条の4)は464条で業務執行者の責任のみ
- かからない: 取得条項付新株予約権の取得(273条)
分配可能額は剰余金の額を基礎に自己株式の帳簿価額などを差し引いて算定し、最終事業年度の末日後の変動も反映されます
分配可能額は、剰余金の額と臨時計算書類の承認を受けた場合の期間利益等の合計額から、自己株式の帳簿価額、最終事業年度の末日後に自己株式を処分した場合の対価の額、臨時計算書類の期間損失、その他法務省令で定める額を差し引いて算定します(461条2項)。基礎となる剰余金の額は、最終事業年度の末日における資産の額と自己株式の帳簿価額の合計から、負債の額、資本金及び準備金の額などを差し引いた額に、最終事業年度の末日後の自己株式の処分差額、資本金・準備金の額の減少額、自己株式の消却額、剰余金の配当額などの増減を加減して求めます(446条)。したがって、分配可能額は決算日の数字で固定されるのではなく、決算日の後に行った資本金の額の減少や配当、自己株式の処分などの剰余金の変動が反映されます。「剰余金の配当の制限の基準となる分配可能額の算定に当たっては,最終事業年度の末日後の剰余金の変動も含められることがある」という肢は正しいです。配当や自己株式の取得の効力発生日の分配可能額で判定するので、決算日以後に配当や自己株式の取得を重ねれば、その分だけ枠は減っていきます。
会社法461条1項
次に掲げる行為により株主に対して交付する金銭等(当該株式会社の株式を除く。以下この節において同じ。)の帳簿価額の総額は、当該行為がその効力を生ずる日における分配可能額を超えてはならない。
会社法166条1項
取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
会社法170条5項
前各項の規定は、取得条項付株式を取得するのと引換えに第百七条第二項第三号ニからトまでに規定する財産を交付する場合において、これらの財産の帳簿価額が同号イの事由が生じた日における第四百六十一条第二項の分配可能額を超えているときは、適用しない。
論文ではこう使う
論文で分配可能額を超える自己株式の取得の効力を論じるときは、まずその取得が461条1項各号のどれに当たるかを示して財源規制の対象であることを確定し、次に違反した取得の効力(無効とする見解と有効とする見解)、最後に462条の支払義務という順で書きます。反対株主の買取請求に応じた取得は461条1項に掲げられていないので、財源規制違反の問題にはならないと先に切り分けておくと、論点を取り違えずに済みます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。