取得請求権付株式とは
しゅとくせいきゅうけんつきかぶしき
取得請求権付株式とは、株主が株式会社に対してその株式を取得することを請求できる旨の定めがある株式です(会社法2条18号・107条1項2号・108条1項5号)。株主が請求すれば会社は請求の日にその株式を取得し、定款で定めた対価(金銭・社債・新株予約権・他の種類の株式など)を株主に交付します(166条・167条)。
投資家が会社に出資するとき、「いつでも会社に株式を買い取ってもらえる」「いつでも普通株式に換えられる」という約束が付いていれば安心して出資できます。この約束を株式の内容にしたものが取得請求権付株式で、株主が請求すれば会社はその日に株式を取得し、定款で決めた対価を渡します。会社の側に断る余地は無く、株主総会の決議も要りません。ただし、対価が金銭などの会社財産であれば株主への払戻しと同じことなので、剰余金の配当と同じく分配可能額の範囲でしか請求できず、超えて払った結果欠損が出れば業務執行者が責任を負います。
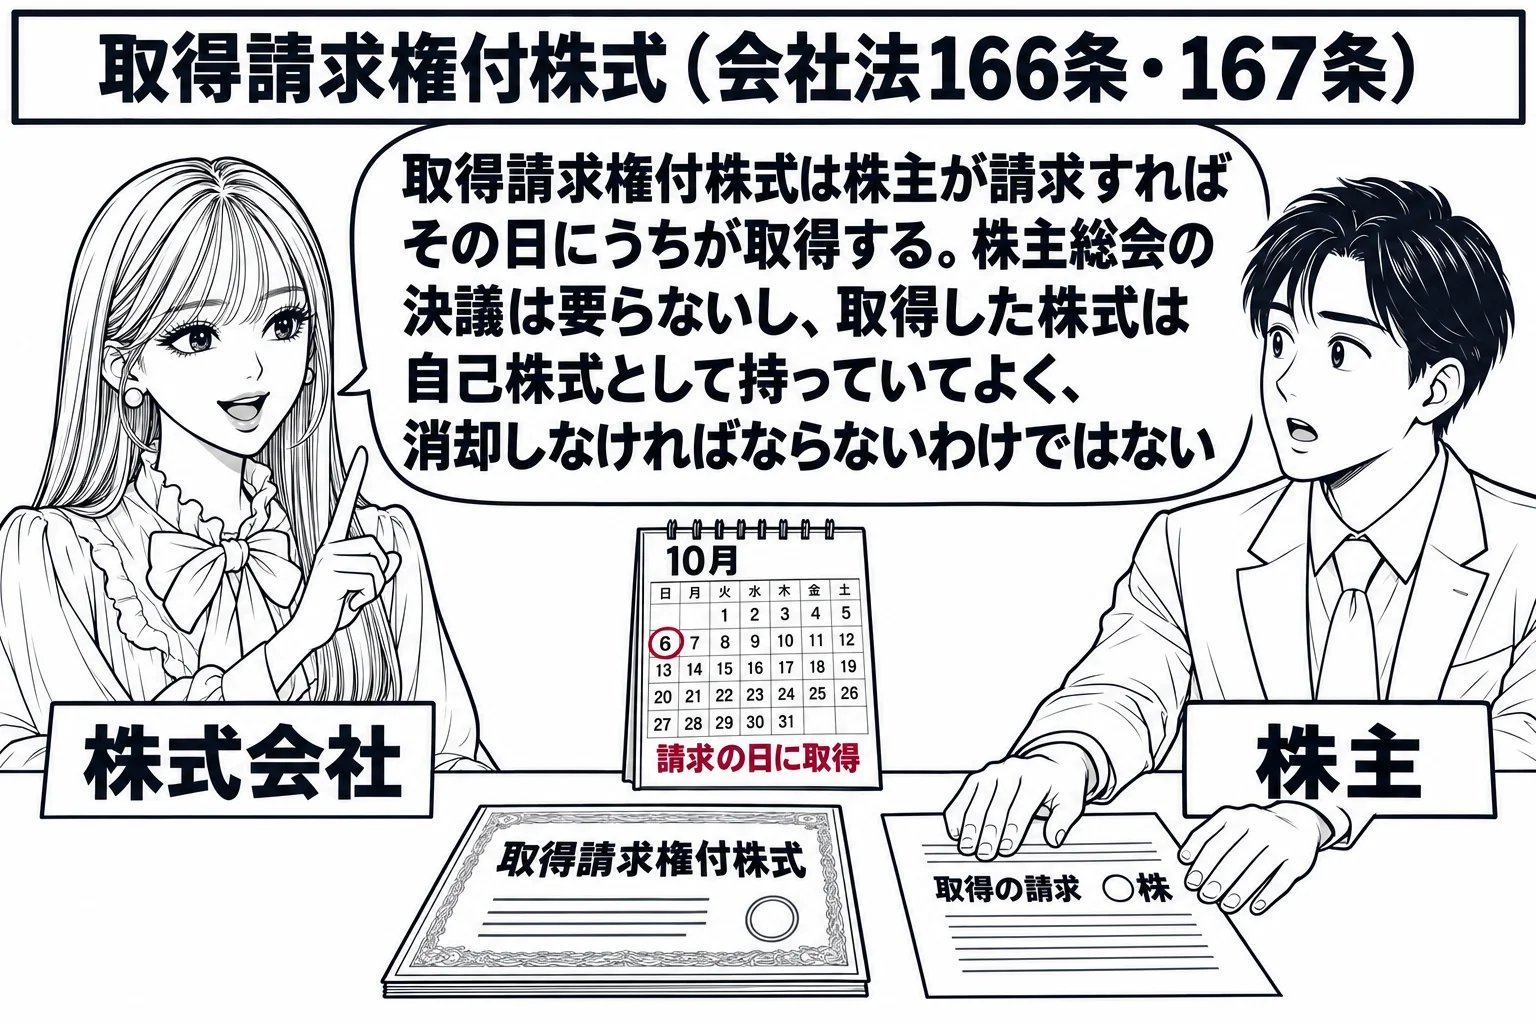
株主が請求すれば会社は請求の日に株式を取得し、株主総会の決議は要りません
取得請求権付株式の株主は、会社に対し、自分の有する取得請求権付株式を取得することを請求できます(166条1項本文)。請求は、その株式の数(種類株式発行会社では種類と種類ごとの数)を明らかにしてします(同条2項)。会社は、請求の日にその株式を取得し(167条1項)、請求した株主は同じ日に定款の定めに従って対価である社債・新株予約権・他の株式の権利者になります(同条2項)。取得請求権は株主の一方的な意思表示で効力が生じる権利で、会社が取得するかどうかを決める場面は無いので、株主総会の決議は要りません。「株式会社が株主の取得の請求によって取得請求権付株式を取得する場合には,その取得について株主総会の決議を経なければならない」という肢は誤りです。取得請求権付株式の取得は、自己株式の取得が認められる事由の1つとして掲げられています(155条4号)。
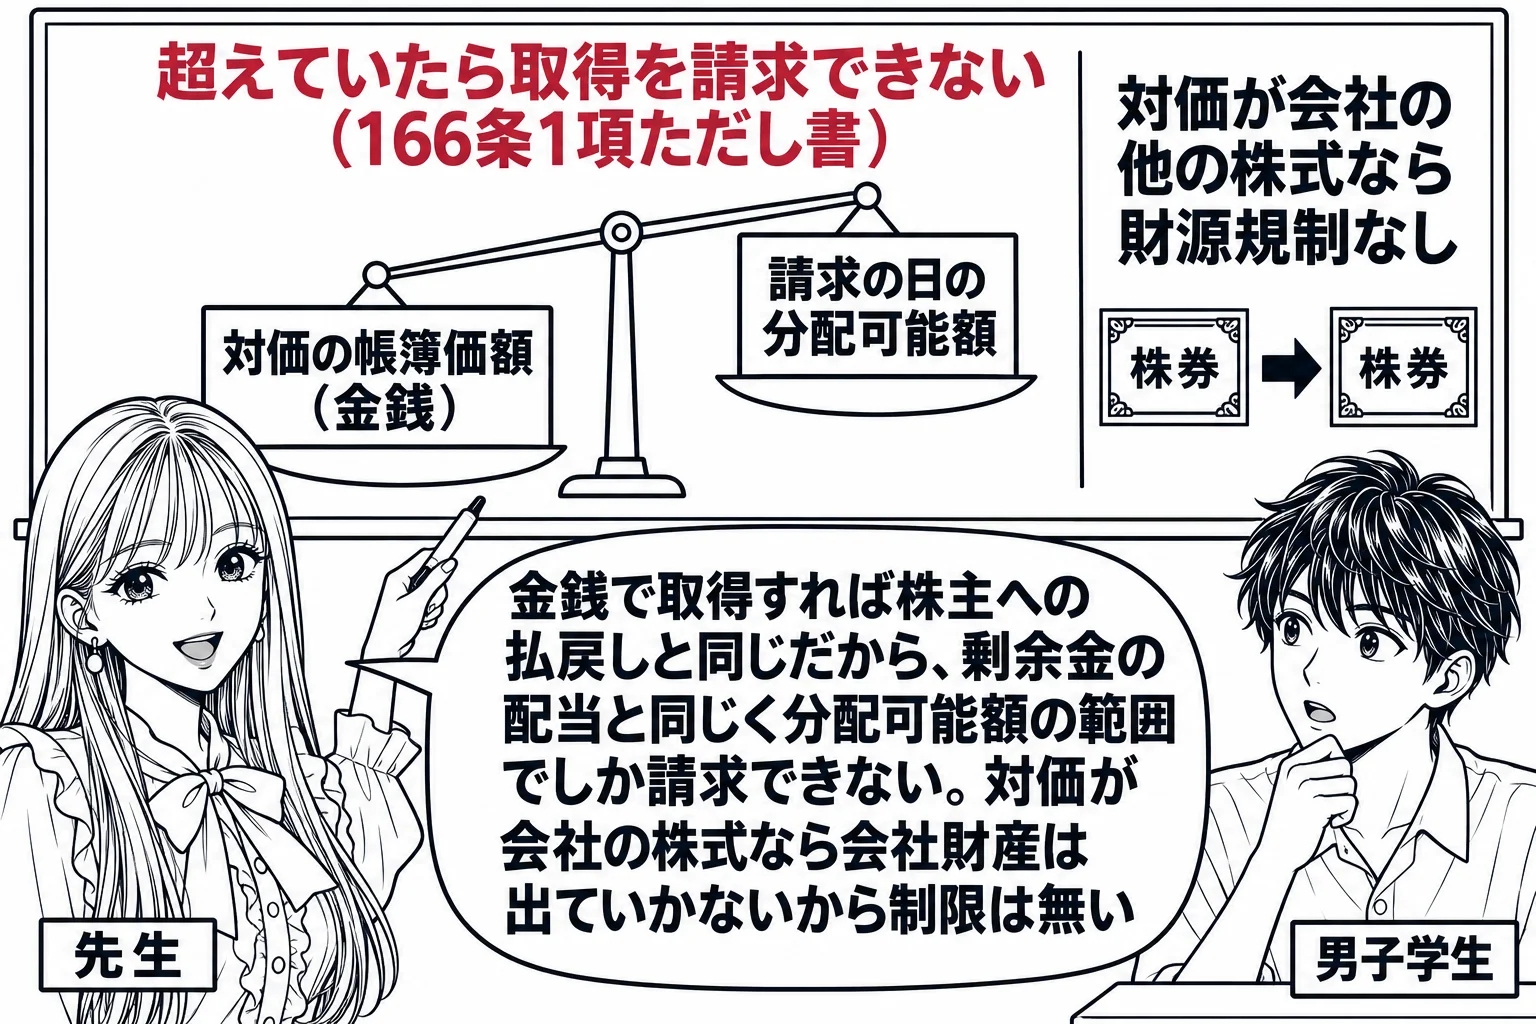
対価が会社の株式以外の財産で、その帳簿価額が分配可能額を超えるときは取得を請求できません
取得の対価として金銭・社債・新株予約権など会社の株式以外の財産(107条2項2号ロからホまでの財産)を交付する場合に、これらの財産の帳簿価額が請求の日における分配可能額(461条2項)を超えているときは、取得を請求できません(166条1項ただし書)。会社が対価を払って自己株式を取得することは実質的に株主への会社財産の払戻しなので、剰余金の配当と同じ財源規制を及ぼし、債権者の引当てになる会社財産の流出を防ぐためです。「取得請求権付株式の株主は,その取得の対価が金銭である場合において,株式会社に分配可能額がないときは,取得の請求をすることができない」という肢は正しいです。「分配可能額を超えているときでも,株式会社に対し,当該取得請求権付株式を取得することを請求することができる」という肢、「当該会社に分配可能額がなくとも,当該取得請求権付株式を取得することを請求することができる」という肢、「帳簿価額が分配可能額を超えてはならないという規律は,設けられていない」という肢はいずれも誤りです。対価が会社の他の株式であれば会社財産は流出しないので、この規制はかかりません。
取得した事業年度に欠損が生じたときは、業務執行者が欠損を填補する責任を負います
取得請求権付株式の取得(167条1項)をした日の属する事業年度の計算書類で欠損が生じたときは、その取得に関する職務を行った業務執行者は、会社に対し、連帯して、欠損の額と株主に交付した金銭等の帳簿価額の総額のいずれか少ない額を支払う義務を負います(465条1項4号)。職務を行うについて注意を怠らなかったことを証明すれば免れます(同項ただし書)。「取得した日の属する事業年度に係る計算書類において欠損が生じた場合でも,その行為に関する職務を行った業務執行者は,その会社に対し,その欠損を塡補する責任を負わない」という肢は誤りです。
取得した自己株式を消却する義務は無く、優先株式を取得請求権付株式にして対価を普通株式にすることもできます
会社は取得した自己株式を期間の制限なく保有でき、消却するかどうかは会社の判断です(178条1項)。「相当の時期に,取得した自己株式を消却しなければならない」という肢は誤りです。種類株式発行会社では、取得請求権付株式1株を取得するのと引換えに会社の他の株式を交付することができ、定款にその種類と種類ごとの数又は算定方法を定めます(108条2項5号ロ)。剰余金の配当について優先する株式を取得請求権付株式とし、その対価を普通株式とすれば、株主は優先株式を普通株式に転換できることになります。「優先株式を取得請求権付株式とすることはできるが,その取得の対価を普通株式とすることはできない」という肢は誤りです。
取得請求権付株式の規律
- 取得の請求: 株主が数を明らかにして請求し、会社は請求の日に取得する(166条1項・2項、167条1項)。株主総会の決議は要らない
- 財源規制: 対価が会社の株式以外の財産で、その帳簿価額が請求の日の分配可能額を超えるときは請求できない(166条1項ただし書)
- 欠損填補責任: 取得した事業年度に欠損が生じたら業務執行者が支払義務を負う。注意を怠らなかったことを証明すれば免れる(465条1項4号・ただし書)
- 取得後: 自己株式として保有でき、消却の義務は無い(178条1項)
- 対価: 金銭・社債・新株予約権のほか、種類株式発行会社では他の種類の株式もできる(107条2項2号、108条2項5号)
会社法166条1項
取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
会社法167条1項
株式会社は、前条第一項の規定による請求の日に、その請求に係る取得請求権付株式を取得する。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。