違法配当の責任(分配可能額の超過・期末の欠損填補)とは
いほうはいとうのせきにん
違法配当の責任とは、分配可能額を超えて剰余金の配当や自己株式の取得がされた場合に、金銭等の交付を受けた株主と、その職務を行った業務執行者・議案を提案した取締役が、会社に対して連帯して交付を受けた金銭等の帳簿価額に相当する金銭を支払う義務のことです(会社法462条1項)。期末の欠損填補責任とは、分配の時点では分配可能額の範囲内でも、その事業年度の末に欠損が生じたときに、業務執行者が欠損の額を会社に支払う義務のことです(465条1項)。
分配可能額を超えて配当してしまったとき、出ていった財産を誰が会社に戻すのかが違法配当の責任です。受け取った株主は、知らずに受け取っていても返さなければなりません。配当を実行した取締役と議案を出した取締役も連帯して同じ額を払う義務を負いますが、注意を尽くしたことを証明すれば免れます。債権者は株主に直接払うよう求めることもできます。さらに、配当した時点では枠の中でも、年度末に欠損が出れば取締役は欠損の額を埋めなければなりません。会社財産を債権者のために守る二段構えの責任です。
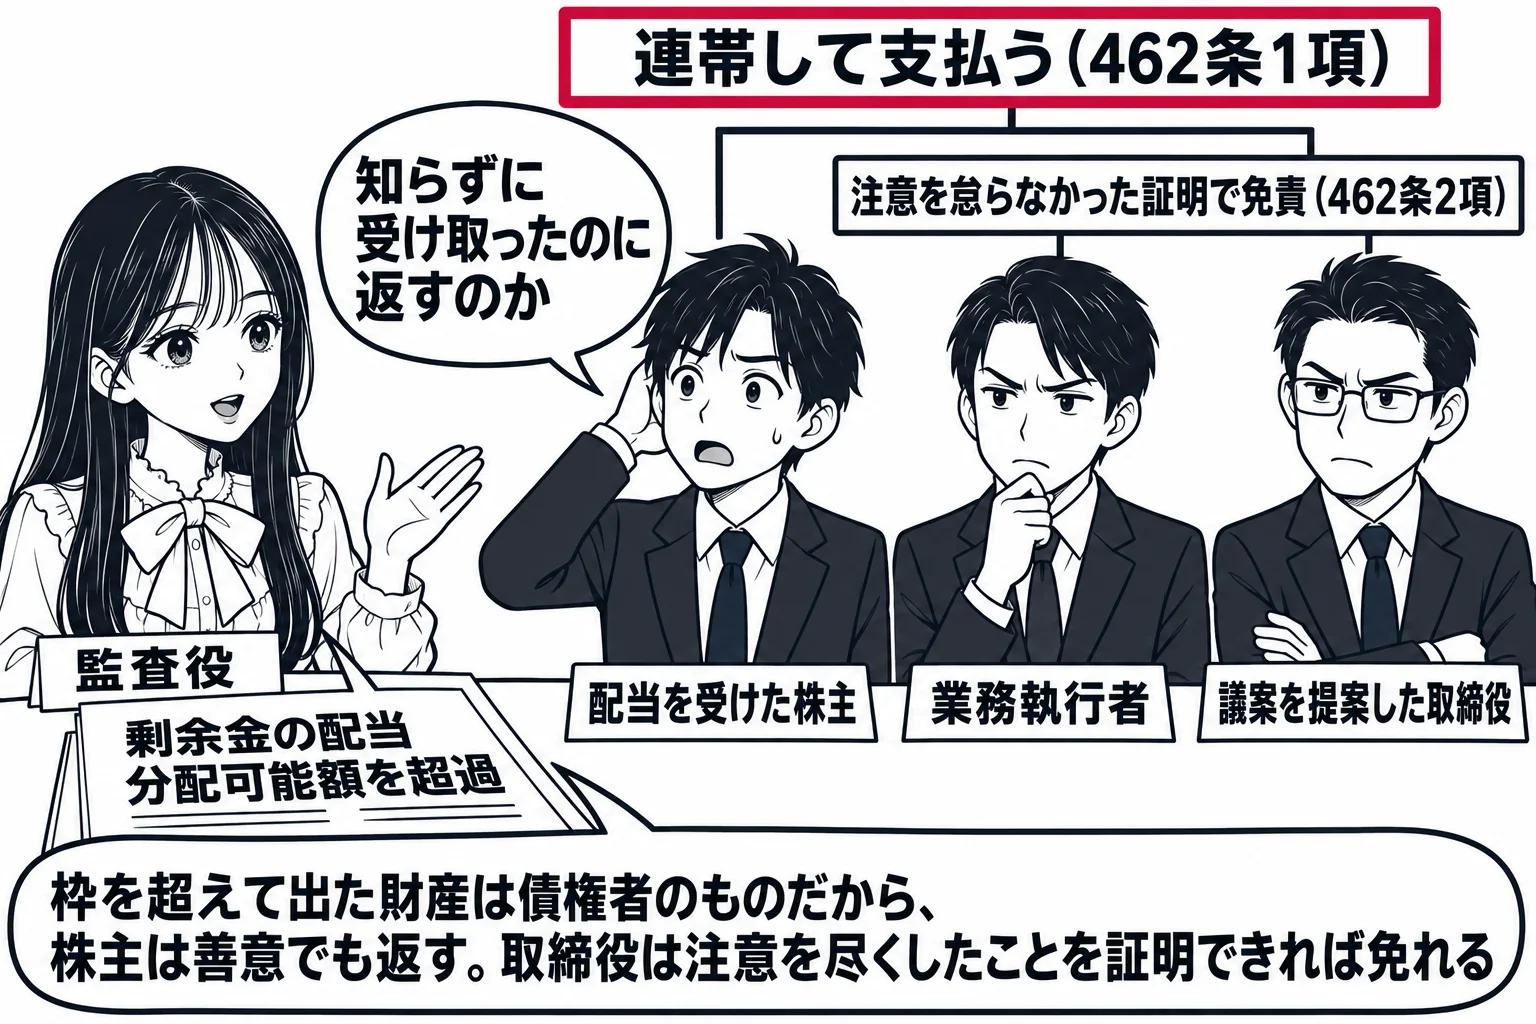
分配可能額を超える配当を受けた株主は、善意であっても交付を受けた金銭等の帳簿価額に相当する金銭を会社に支払う義務を負います
461条1項に違反して剰余金の配当や自己株式の取得がされた場合、その行為により金銭等の交付を受けた者は、会社に対し、交付を受けた金銭等の帳簿価額に相当する金銭を支払う義務を負います(462条1項)。違法に流出した会社財産を取り戻して債権者の引当てを回復するための義務なので、株主が分配可能額を超えることを知らなかったかどうかは問われません。「株式会社が分配可能額を超えて剰余金の配当をした場合において、当該剰余金の配当を受けた株主が分配可能額を超えることにつき善意でかつ重大な過失がないときは、当該株主は、当該株式会社に対し、交付を受けた配当財産の帳簿価額に相当する金銭を支払う義務を負わない」という肢は誤りです。善意の株主が保護されるのは、支払義務を履行した業務執行者等から求償を求められたときで、分配可能額を超えることにつき善意の株主は求償に応じる義務を負いません(463条1項)。会社の債権者は、462条1項により義務を負う株主に対し、交付を受けた金銭等の帳簿価額(債権者の債権額を超えるときは債権額)に相当する金銭を自己に支払わせることができます(463条2項)。会社が株主に返還を求めないときに、債権者が直接取り立てられるようにした規定です。「会社が分配可能額を超えて剰余金の配当をした場合には,会社の債権者は,その債権額を上限として,剰余金の配当を受けた株主に対し,交付を受けた配当財産の帳簿価額に相当する金銭を直接自己に支払うよう請求することができる」という肢は正しいです。
業務執行者と議案を提案した取締役は株主と連帯して支払義務を負いますが、注意を怠らなかったことを証明すれば免れます
金銭等の交付を受けた者と並んで、その行為に関する職務を行った業務執行者(業務執行取締役・執行役とその業務執行に職務上関与した者)と、配当の議案を株主総会に提案した総会議案提案取締役又は取締役会に提案した取締役会議案提案取締役も、会社に対し、連帯して同じ額を支払う義務を負います(462条1項6号)。「分配可能額を超えて金銭による剰余金の配当がされた場合,その配当に係る議案を株主総会に提案した取締役は,その職務を行うにつき注意を怠らなかったことを証明した場合を除き,配当額に相当する金銭を会社に対し支払う義務を負う」という肢は正しいです。ただし、業務執行者と議案提案取締役は、その職務を行うについて注意を怠らなかったことを証明したときは義務を負いません(462条2項)。立証責任が取締役側にある過失責任です。「株式会社が分配可能額を超えて剰余金の配当を行ったときは、当該配当に関する職務を行った業務執行者は、当該株式会社に対し、連帯して、当該配当を受けた者が交付を受けた金銭等の帳簿価額に相当する金銭を支払う義務を負い、その職務を行うについて注意を怠らなかったことを証明してもその義務を免れない」という肢は誤りです。この義務は免除することができず、総株主の同意があっても、行為の時における分配可能額を限度としてしか免除できません(462条3項)。分配可能額を超えた部分は債権者のための財産なので、株主全員が同意しても免除できないからです。
462条の支払義務を負う者と免責
- 金銭等の交付を受けた株主: 善意でも支払義務を負う(462条1項)。善意なら業務執行者等からの求償には応じなくてよい(463条1項)
- 業務執行者(業務執行取締役・執行役・職務上関与した者): 連帯して支払義務。注意を怠らなかったことの証明で免責(462条2項)
- 総会議案提案取締役・取締役会議案提案取締役: 同上(462条1項6号・2項)
- 免除: 原則不可。総株主の同意があっても行為時の分配可能額を限度(462条3項)
- 債権者: 株主に対し債権額を上限に直接支払を請求できる(463条2項)
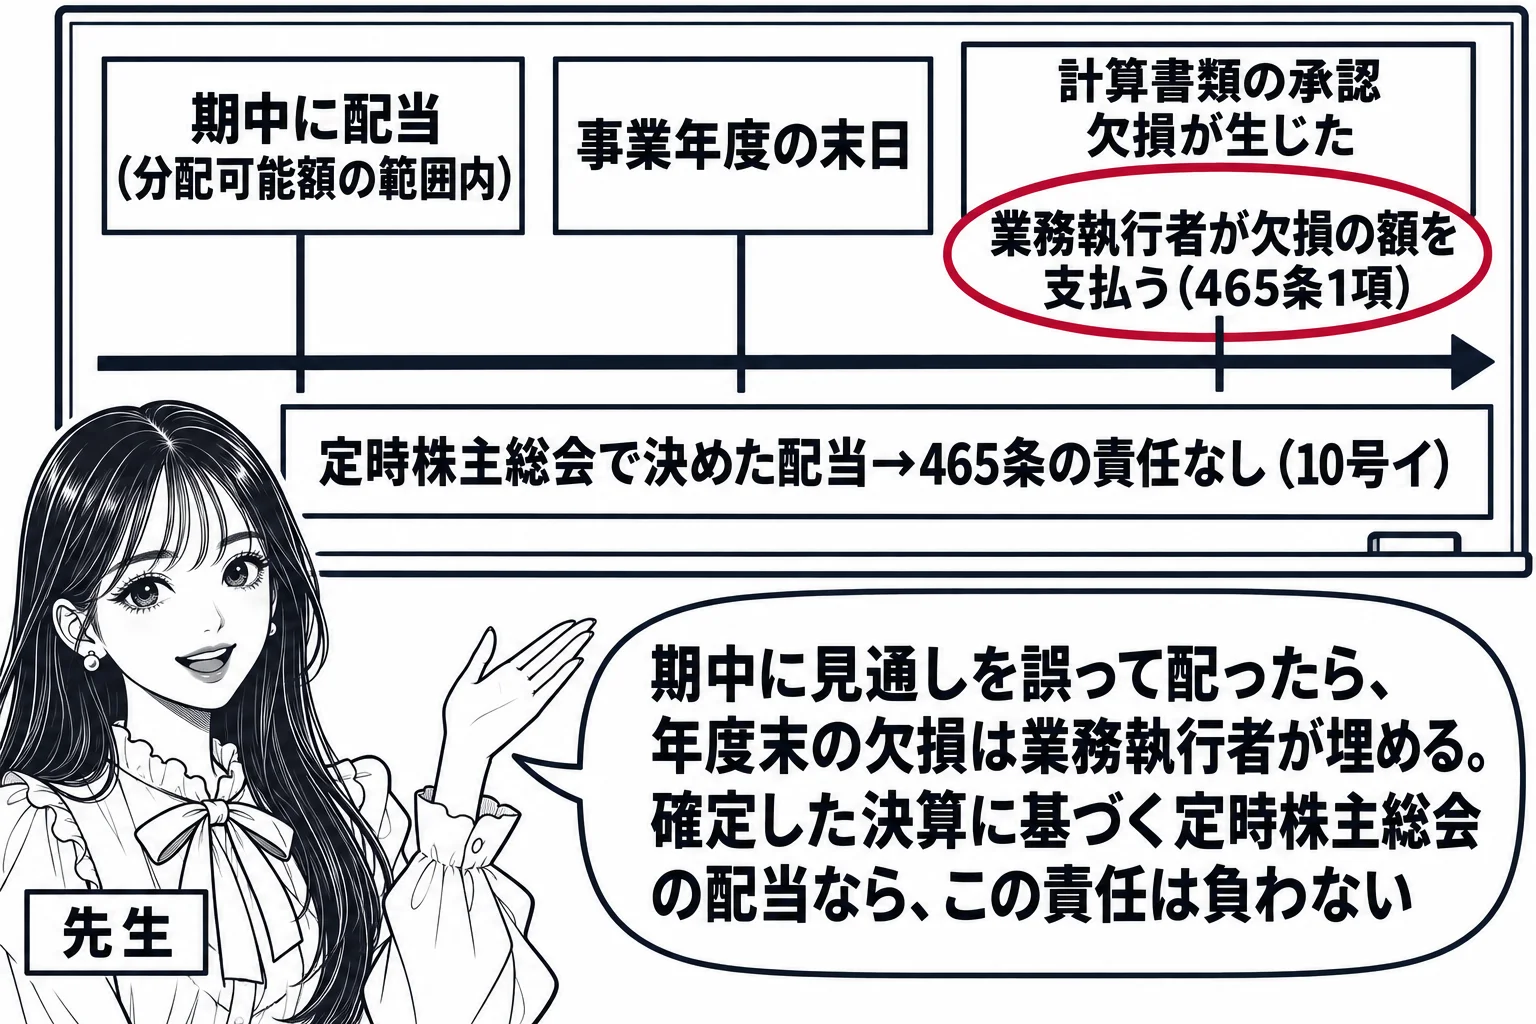
期末に欠損が生じたときの業務執行者の填補責任は、定時株主総会の決議による配当には適用がなく、取得請求権付株式の取得にはあります
配当や自己株式の取得をした時点では分配可能額の範囲内であっても、その行為をした日の属する事業年度に係る計算書類の承認を受けた時に欠損(分配可能額がマイナスになる状態)が生じたときは、その行為に関する職務を行った業務執行者は、会社に対し、連帯して、欠損の額(分配した額を上限とする)を支払う義務を負います(465条1項)。期中に見通しを誤って分配した責任を事後的に負わせる規定で、業務執行者が注意を怠らなかったことを証明した場合は免れます(465条1項ただし書)。ただし、剰余金の配当のうち、定時株主総会(計算書類の承認を取締役会で行う会社ではその取締役会を含む)において配当に関する事項を定める場合や、資本金・準備金の額の減少と同時にその範囲内でする配当は除かれています(465条1項10号イ〜ハ)。確定した決算に基づいて配当を決める定時株主総会の配当は、見通しの誤りを業務執行者に負わせる場面ではないからです。「株式会社が株主に剰余金の配当を行った場合において、配当を行った日の属する事業年度に係る計算書類の承認を受けた時において欠損が生じたときは、当該分配に関する職務を行った業務執行者は、当該株式会社に対し、連帯して、欠損の額を支払う義務を負うものの、定時株主総会の決議によって剰余金の配当を行った場合には、その義務を負わない」という肢は正しく、「当該公開会社が定時株主総会の決議に基づき剰余金の配当をした場合において,当該剰余金の配当をした日の属する事業年度に係る計算書類につき定時株主総会の承認を受けた時において欠損が生じたときは,当該剰余金の配当に関する職務を行った業務執行者は,当該公開会社に対し,連帯して,当該欠損の額を支払う義務を負う」という肢は誤りです。取得請求権付株式の取得(167条1項)は465条1項4号に掲げられているので、株主の請求に応じて取得した結果その事業年度に欠損が生じれば、業務執行者は填補責任を負います。「株式会社が株主の取得の請求によって取得請求権付株式を取得した結果,取得した日の属する事業年度に係る計算書類において欠損が生じた場合でも,その行為に関する職務を行った業務執行者は,その会社に対し,その欠損を塡補する責任を負わない」という肢は誤りです。この義務は総株主の同意がなければ免除できません(465条2項)。
会社法462条1項
前条第一項の規定に違反して株式会社が同項各号に掲げる行為をした場合には、当該行為により金銭等の交付を受けた者並びに当該行為に関する職務を行った業務執行者(業務執行取締役(指名委員会等設置会社にあっては、執行役。以下この項において同じ。)その他当該業務執行取締役の行う業務の執行に職務上関与した者として法務省令で定めるものをいう。以下この節において同じ。)及び当該行為が次の各号に掲げるものである場合における当該各号に定める者は、当該株式会社に対し、連帯して、当該金銭等の交付を受けた者が交付を受けた金銭等の帳簿価額に相当する金銭を支払う義務を負う。
会社法462条2項
前項の規定にかかわらず、業務執行者及び同項各号に定める者は、その職務を行うについて注意を怠らなかったことを証明したときは、同項の義務を負わない。
会社法463条2項
前条第一項に規定する場合には、株式会社の債権者は、同項の規定により義務を負う株主に対し、その交付を受けた金銭等の帳簿価額(当該額が当該債権者の株式会社に対して有する債権額を超える場合にあっては、当該債権額)に相当する金銭を支払わせることができる。
論文ではこう使う
論文で違法配当の事例が出たら、①配当が461条1項8号に違反すること(分配可能額の算定)、②配当を受けた株主の462条1項の支払義務(善意でも負う)、③業務執行者・議案提案取締役の連帯責任と462条2項の免責(注意を怠らなかったことの立証責任は取締役側)、④債権者の463条2項による株主への直接請求、⑤429条1項の対第三者責任との関係、の順で書きます。株主と取締役の内部関係では、463条1項により善意の株主は求償に応じなくてよい点を落とさないようにします。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。