役員等の第三者に対する責任とは
やくいんとうのだいさんしゃにたいするせきにん
役員等の第三者に対する責任とは、取締役・会計参与・監査役・執行役・会計監査人(役員等)がその職務を行うについて悪意又は重大な過失があったときに、これによって第三者に生じた損害を賠償する責任のことです(会社法429条1項)。判例は、これを第三者保護のために法が特に定めた責任とし、悪意・重過失は第三者への加害についてではなく会社に対する任務懈怠について要り、会社が損害を受けた結果として第三者に生じた間接損害も賠償の対象になるとしています。
会社が倒産して取引先が売掛金を回収できなくなったとき、取引先は会社ではなく取締役個人に賠償を求めたくなります。しかし取締役と取引先の間には契約がなく、民法の不法行為だけでは取締役の故意・過失を取引先が証明するのが大変です。そこで会社法は、取締役が会社に対する任務を悪意又は重い過失で怠り、それで第三者に損害が出たときは、取締役が直接第三者に賠償するという特別の責任を置きました。会社の経営を取締役に任せている以上、会社の外の人も守る必要があるからです。放漫経営で会社が潰れた場合の債権者の損害も、この責任で救われます。
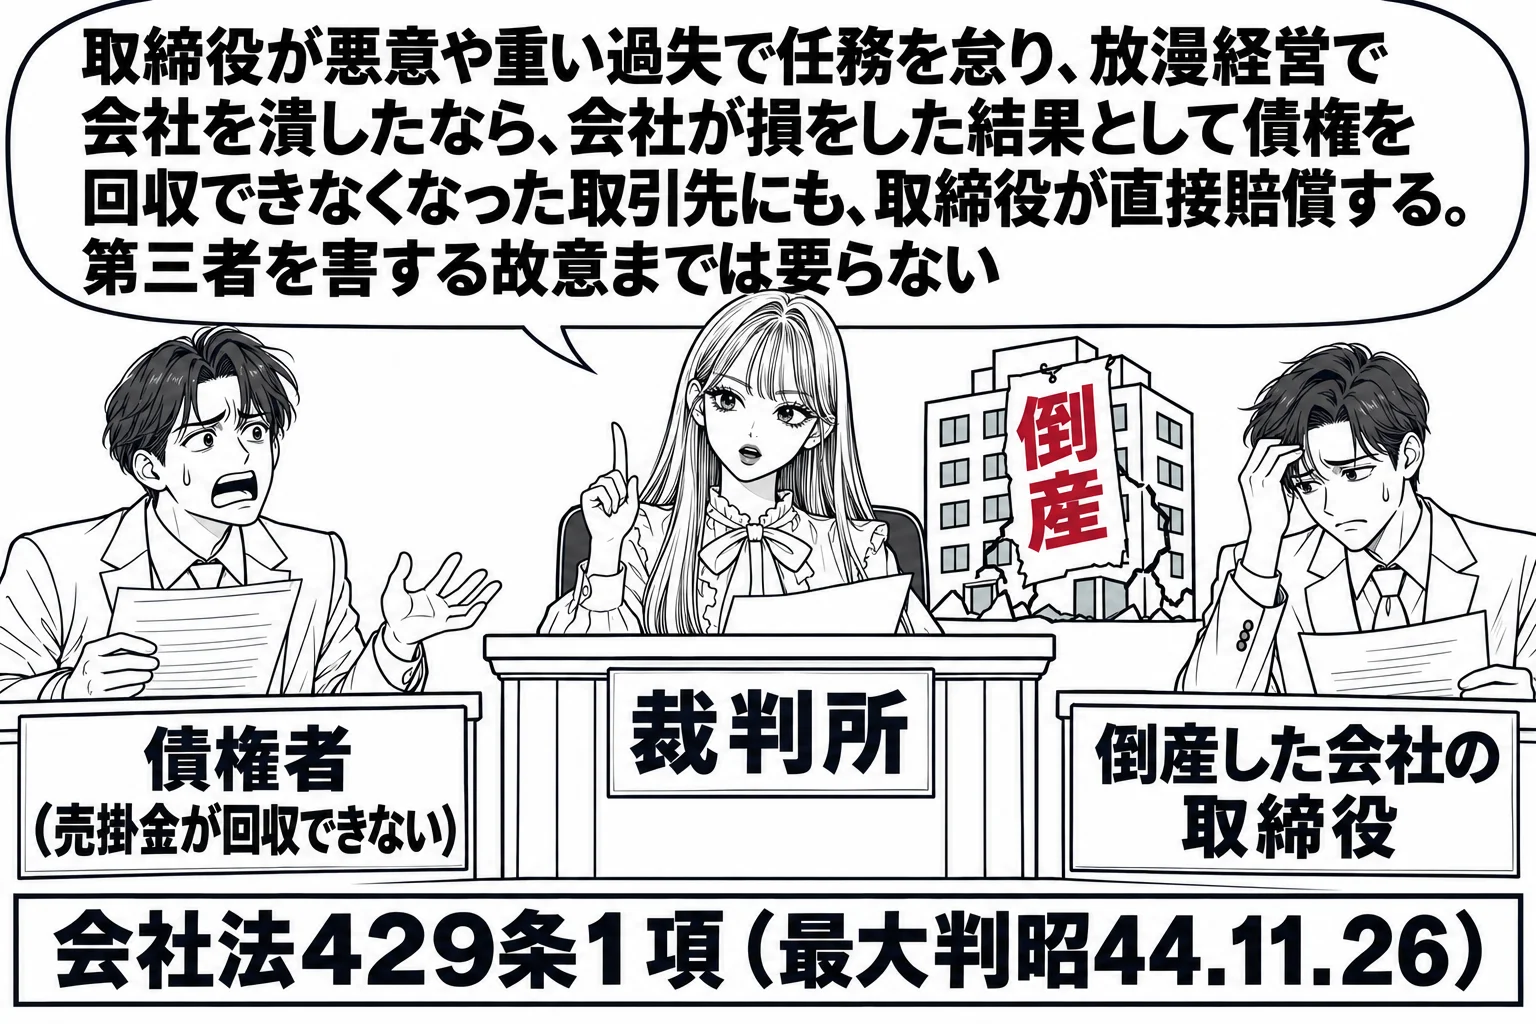
判例はこの責任を第三者保護のための法定責任とし、悪意・重過失は任務懈怠について要り、間接損害も賠償の対象になるとします
役員等がその職務を行うについて悪意又は重大な過失があったときは、これによって第三者に生じた損害を賠償する責任を負います(429条1項)。この責任の性質について、判例(最大判昭和44年11月26日)は、株式会社の活動が取締役の職務執行に依存していることから、法が第三者保護の立場から特に認めた責任(法定責任)であるとしました。そこから次の帰結が導かれます。第一に、悪意・重過失が要るのは第三者に対する加害についてではなく、会社に対する任務懈怠についてです。第三者は、任務懈怠について取締役の悪意又は重大な過失を主張立証すれば足り、自分に対する加害についての故意・過失を立証する必要はありません。「取締役の第三者に対する責任が発生するためには,第三者に対する加害についての悪意又は重過失が要件となる」という肢は誤りです。第二に、賠償の対象は、取締役の行為で第三者が直接受けた損害(直接損害)に限らず、会社が損害を受けた結果として第三者に生じた損害(間接損害)も、任務懈怠と相当因果関係がある限り含まれます。取締役が放漫経営で会社を倒産させ、債権者が会社から債権を回収できなくなった損害は間接損害の典型です。「取締役が悪意又は重大な過失となる放漫経営をし,当該放漫経営により倒産した会社に対する債権を回収することができなくなる損害を被った会社債権者は,当該取締役の責任を追及することができる」という肢は正しいです。第三に、この責任は民法709条の不法行為責任と別に成立し、要件を満たせば第三者はどちらも追及できます。同じ判例は、代表取締役が他の代表取締役に業務一切を任せきりにして不正を看過した場合に、自らも悪意・重過失で任務を怠ったものとして監視義務違反による責任を認めました。平取締役も、取締役会に上程された事柄だけでなく代表取締役の業務執行一般を監視する義務を負い、これを怠れば第三者に責任を負います(最判昭和48年5月22日)。
遅延損害金は商事法定利率ではなく、過失相殺もできます
429条1項の責任は会社の商行為から生じた債務ではないので、その遅延損害金に商事法定利率(出題当時は年6分)は適用されず、民法の法定利率によると解されています。「取締役の第三者に対する責任は会社法の定める法定責任であるから,その遅延損害金の利率は年6分である」という肢は誤りです。平成29年の民法改正で商事法定利率の規定は削除され、現在は民法404条の法定利率に一本化されています。また、不法行為責任ではない法定責任ですが、損害の公平な分担の観点から、第三者に過失があるときは過失相殺(民法722条2項)をすることができます。判例(最判昭和59年10月4日)は、429条1項の責任について過失相殺を認めました。「取締役の第三者に対する責任は不法行為責任ではないから,賠償すべき損害額を算定するに当たり,第三者に過失があったとしても,過失相殺をすることはできない」という肢は誤りです。
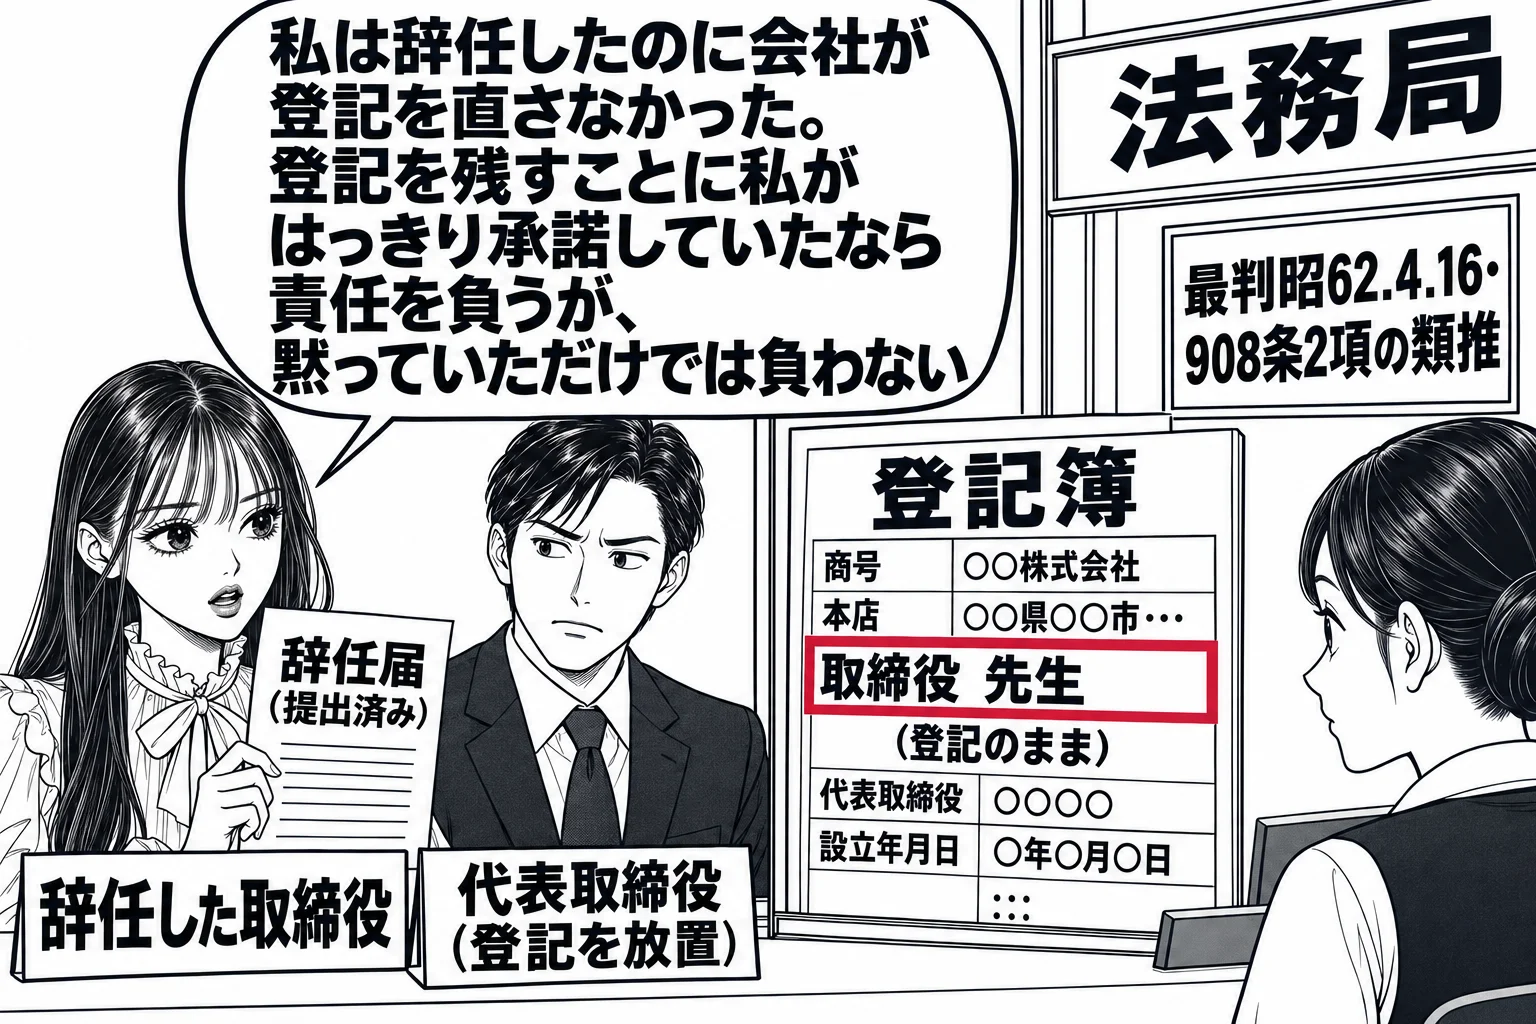
辞任登記が未了の取締役は、不実の登記を残すことに明示的に承諾していたなど特段の事情がなければ責任を負わず、就任登記を承諾した者は責任を免れません
429条1項の責任を負うのは役員等なので、取締役を辞任した者や、そもそも取締役に選任されていない者は、本来この責任を負いません。しかし、登記簿を信頼した第三者を守る必要があります。判例(最判昭和62年4月16日)は、取締役を辞任した者は、辞任後も積極的に取締役として対外的・内部的な行為をあえてした場合を除き、辞任登記が未了であることによって取締役と信じて取引した第三者に対しても責任を負わないのが原則であるとしたうえで、辞任した者が登記申請権者である会社の代表者に対し、辞任登記を申請しないで不実の登記を残存させることについて明示的に承諾を与えていたなどの特段の事情があるときは、不実登記の規定(908条2項)の類推適用により善意の第三者に取締役でないことを対抗できず、責任を免れないとしました。黙示の承諾では特段の事情に当たりません。「辞任した取締役は,登記申請権者である当該会社の代表者に対し辞任登記を申請しないで不実の登記を残存させることについて黙示に承諾をしていた場合には,責任を負う」という肢は誤りです。これに対し、取締役に選任されていないのに自分を取締役として登記することに承諾を与えた者について、判例(最判昭和47年6月15日)は、本人も不実の登記の出現に加功した以上、908条2項の類推適用により、故意又は過失がある限り登記が不実であることを善意の第三者に対抗できず、取締役としての第三者に対する責任を免れないとしました。積極的に取締役として行為をしていなくても同じです。「株式会社の取締役として選任されていない者は、自己を取締役として登記することについて承諾し、その旨の登記がされた場合であっても、積極的に取締役として対外的又は内部的な行為をしない限り、会社法第429条第1項の役員等としての責任を負わない」という肢は誤りです。
監査役・会計監査人・執行役も負い、複数が負うときは連帯し、虚偽の記載・登記・公告については注意を怠らなかったことを証明しない限り責任を負います
429条1項の主体は役員等なので、取締役だけでなく会計参与・監査役・執行役・会計監査人も、職務を行うについて悪意又は重大な過失があれば第三者に責任を負います。「監査役は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う」という肢と、「会計監査人は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う」という肢は、いずれも正しいです。複数の役員等が同じ損害について責任を負うときは連帯債務者になります(430条)。「執行役がその職務を行うについて悪意又は重大な過失があったことにより第三者に生じた損害を賠償する責任を負う場合において,監査委員である取締役もその職務を行うについて悪意又は重大な過失があったことにより当該損害を賠償する責任を負うときは,これらの者は,連帯債務者とされる」という肢は正しいです。さらに、取締役・執行役が株式等の募集の際の重要事項の虚偽通知や説明資料の虚偽記載、計算書類・事業報告等の重要事項の虚偽記載、虚偽の登記、虚偽の公告をしたとき、会計参与が計算書類等・会計参与報告に、監査役・監査等委員・監査委員が監査報告に、会計監査人が会計監査報告に重要な事項の虚偽記載をしたときも、第三者に生じた損害を賠償する責任を負います(429条2項)。この場合は悪意・重過失の立証は要らず、その者が注意を怠らなかったことを証明したときに限って免れます(同項ただし書)。開示書類を信頼する第三者を守るために立証責任を転換したものです。「監査役は,監査報告に記載すべき重要な事項についての虚偽の記載をしたときは,当該記載をすることについて注意を怠らなかったことを証明した場合を除き,これによって第三者に生じた損害を賠償する責任を負う」という肢と、「取締役は,虚偽の公告をした場合には,注意を怠らなかったことを証明したときを除き,これによって第三者に生じた損害を賠償する責任を負う」という肢は、いずれも正しいです。
役員等の第三者に対する責任の要点
- 性質: 第三者保護のための法定責任(最大判昭44.11.26)。不法行為責任と併存
- 要件: 役員等の任務懈怠について悪意・重過失(加害についてではない)、第三者の損害、相当因果関係。直接損害・間接損害とも対象。放漫経営による倒産で債権を回収できない債権者も請求できる
- 監視義務: 代表取締役の業務執行一般を監視する義務の懈怠も任務懈怠(最大判昭44.11.26・最判昭48.5.22)
- 遅延損害金・過失相殺: 商事法定利率ではない(現行法は民法404条に一本化)。過失相殺できる(最判昭59.10.4)
- 辞任登記未了の取締役: 原則負わない。不実の登記を残すことに明示的に承諾していたなどの特段の事情があれば908条2項類推で負う。黙示の承諾では足りない(最判昭62.4.16)
- 登記簿上の取締役: 就任登記を承諾した者は故意・過失があれば908条2項類推で責任を免れない。積極的に行為していなくても同じ(最判昭47.6.15)
- 主体・連帯: 取締役・会計参与・監査役・執行役・会計監査人。複数なら連帯債務者(430条)
- 虚偽記載等(429条2項): 計算書類・監査報告・会計監査報告の重要事項の虚偽記載、虚偽の登記・公告など。注意を怠らなかったことを証明しない限り責任を負う
会社法429条1項
役員等がその職務を行うについて悪意又は重大な過失があったときは、当該役員等は、これによって第三者に生じた損害を賠償する責任を負う。
会社法429条2項
次の各号に掲げる者が、当該各号に定める行為をしたときも、前項と同様とする。ただし、その者が当該行為をすることについて注意を怠らなかったことを証明したときは、この限りでない。(略)
三 監査役、監査等委員及び監査委員 監査報告に記載し、又は記録すべき重要な事項についての虚偽の記載又は記録
四 会計監査人 会計監査報告に記載し、又は記録すべき重要な事項についての虚偽の記載又は記録
論文ではこう使う
論文で会社が倒産した事案の債権者が取締役個人に請求する構成を書くときは、429条1項の責任の性質を第三者保護のための法定責任と位置づけ(最大判昭44.11.26)、①取締役の任務懈怠(放漫経営、法令違反、代表取締役に対する監視義務違反)、②その任務懈怠についての悪意・重過失、③第三者の損害と相当因果関係、を順に認定します。損害が間接損害(会社財産の減少による債権の回収不能)であっても対象になることを一言書きます。名目的取締役・平取締役が被告のときは監視義務(最判昭48.5.22)を、辞任登記未了の者や登記簿上の取締役が被告のときは908条2項の類推適用の可否(最判昭62.4.16・最判昭47.6.15)を論じます。複数の取締役が責任を負うときは連帯責任(430条)、第三者に落ち度があれば過失相殺に触れます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。