利益相反取引・競業取引をした取締役の責任(任務懈怠の推定・損害額の推定・無過失責任)とは
りえきそうはんとりひききょうぎょうとりひきをしたとりしまりやくのせきにん
任務懈怠の推定とは、取締役が自己又は第三者のために会社と取引をし、又は会社が取締役の債務を保証するなど取締役と利益が相反する取引をして会社に損害が生じた場合に、その取締役、取引を決定した取締役、承認決議に賛成した取締役が任務を怠ったものと推定されることです(会社法423条3項)。自己のために直接取引をした取締役は帰責事由がないことを証明しても責任を免れず(428条1項)、競業取引については任務懈怠の推定はなく、承認を受けずにした競業取引によって取締役や第三者が得た利益の額が会社の損害の額と推定されます(423条2項)。
取締役が会社から土地を買う、会社に自分の借金を保証させるといった取引は、取締役が得をして会社が損をしやすい取引です。そこで会社法は、こうした利益相反取引で会社に損害が出たときは、取引をした取締役だけでなく、取引を決めた取締役や承認に賛成した取締役も任務を怠ったものと推定します。承認を受けていても推定は外れません。自分のために会社と直接取引をした取締役は、過失がなかったと証明しても責任を免れません。一方、競業取引ではこの推定はなく、代わりに承認なしの取引で取締役が得た利益が会社の損害額と推定されます。
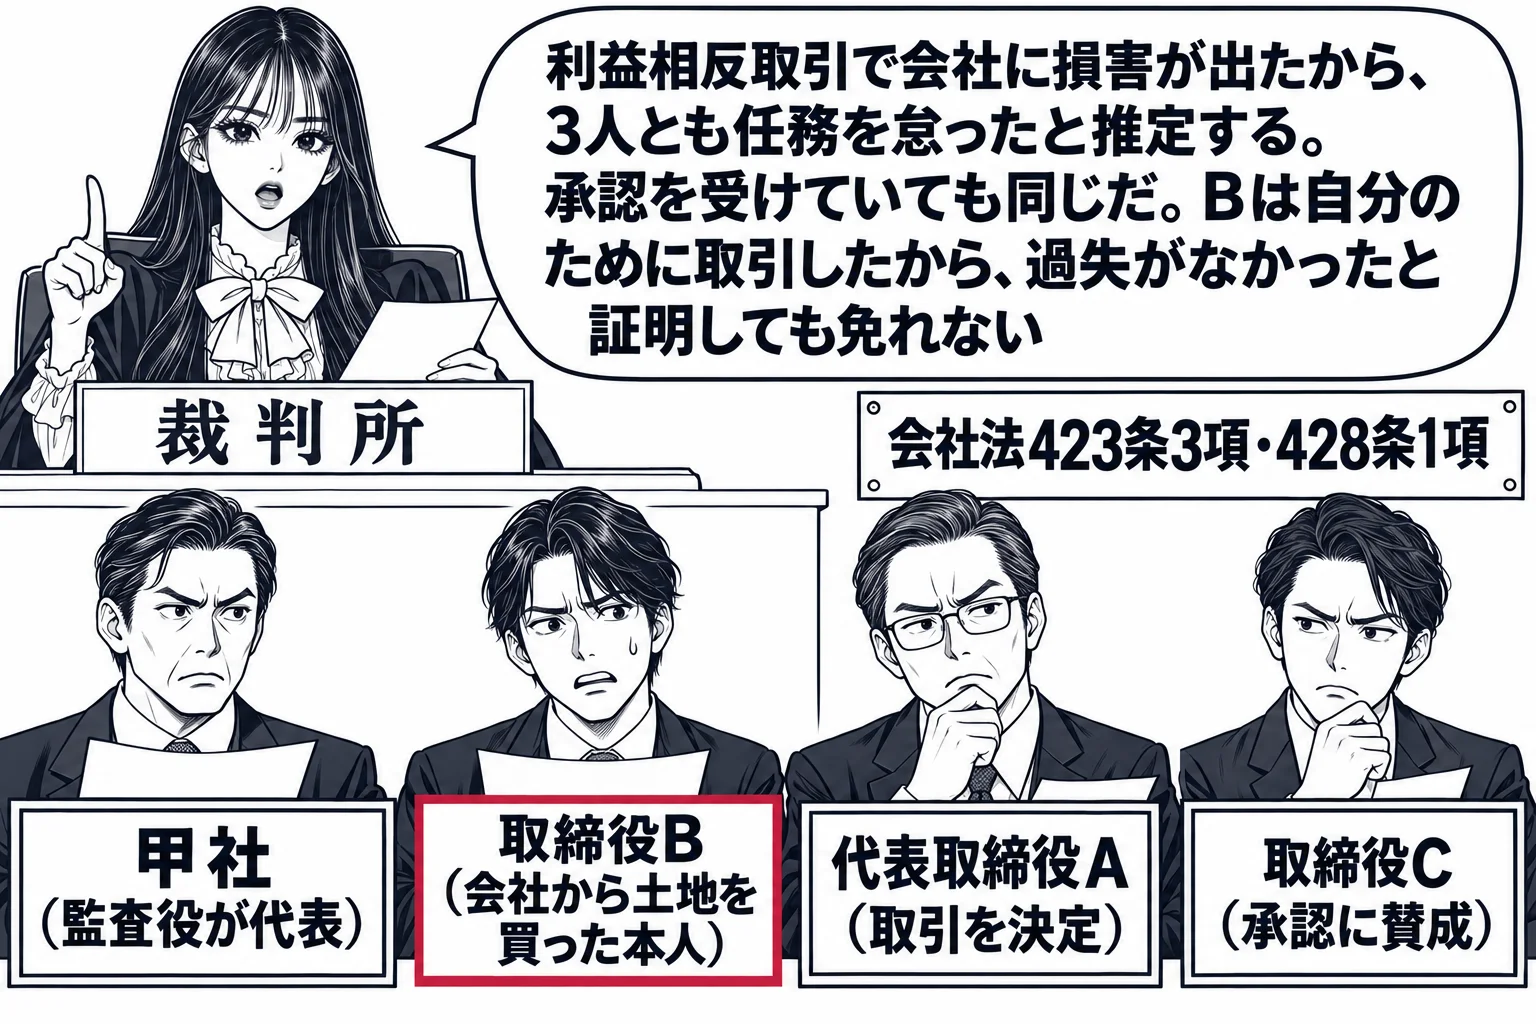
利益相反取引で会社に損害が生じると、取引をした取締役・決定した取締役・承認に賛成した取締役は承認の有無にかかわらず任務懈怠が推定されます
取締役が自己又は第三者のために会社と取引をする直接取引(356条1項2号)や、会社が取締役の債務を保証するなど取締役以外の者との間で会社と取締役の利益が相反する間接取引(同項3号)によって会社に損害が生じたときは、①その取引をした取締役(356条1項の取締役)、②会社がその取引をすることを決定した取締役、③その取引に関する取締役会の承認決議に賛成した取締役は、任務を怠ったものと推定されます(423条3項)。利益相反取引は会社の犠牲で取締役が利益を得る危険が類型的に高いので、任務懈怠の立証責任を取締役側に転換したものです。この推定は、取締役会の承認(365条1項)を受けていたかどうかで区別されません。承認は取引を会社との関係で有効にするための手続にすぎず、取引条件が公正だったことまで保証しないからです。「取締役が自己又は第三者のために当該会社と取引をした場合において、当該取引によって当該会社に損害が生じたときは、当該取締役は、取締役会において、当該取引につき重要な事実を開示し、その承認を受けていたとしても、取締役の任務を怠ったものと推定される」という肢は正しいです。取引をした取締役自身は、特別の利害関係を有する取締役として承認決議の議決に加わっていなくても、①として推定されます。「Bが特別の利害関係を有する取締役としてこれを承認する取締役会の議決に加わっていなかったとしても,本件取引により甲社に損害が生じたときは,Bは,その任務を怠ったものと推定される」という肢は正しいです。承認決議に賛成した他の取締役も③として推定され、決議に参加して議事録に異議をとどめなかった取締役は賛成したものと推定されるので(369条5項)、二段の推定で任務懈怠が推定されます。「当該貸付けに関する取締役会の承認の決議に賛成した他の取締役は,その任務を怠ったものと推定される」という肢は正しいです。推定されるのは取締役(と執行役)だけで、監査役にはこうした規定がありません。「その取締役会において異議を述べなかった監査役は,その任務を怠ったものと推定される」という肢は誤りです。監査等委員会設置会社では、監査等委員でない取締役が事前に監査等委員会の承認を受けた利益相反取引については、この推定が働きません(423条4項)。
競業取引には任務懈怠の推定がなく、承認を受けずにした競業取引で取締役や第三者が得た利益の額が損害の額と推定されます
423条3項が対象にするのは356条1項2号・3号の利益相反取引だけで、同項1号の競業取引には任務懈怠の推定はありません。競業取引によって会社に損害が生じたときに、承認を受けていたかどうかにかかわらず任務懈怠が推定されることはありません。「取締役が自己又は第三者のために当該会社の事業の部類に属する取引をした場合において、当該取引によって当該会社に損害が生じたときは、当該取締役は、取締役会において、当該取引につき重要な事実を開示し、その承認を受けていたとしても、取締役の任務を怠ったものと推定される」という肢は誤りで、「当該運送に係る取引によってA社に損害が生じたときは,Bは,その任務を怠ったものと推定される」という肢も誤りです。競業取引について置かれているのは損害額の推定です。取締役又は執行役が356条1項の規定に違反して、つまり承認を受けずに競業取引をしたときは、その取引によって取締役、執行役又は第三者が得た利益の額が、会社の損害の額と推定されます(423条2項)。会社が奪われた取引機会に対応する損害の額は立証が難しいので、取締役側が得た利益で代えることにしたものです。推定なので取締役が反証できますし、取締役の利益が会社に当然に帰属するわけでもありません。「A社は,当該運送に係る取引によってBが得た利益を自己の利益とみなすことができる」という肢は誤りです。逆に、利益相反取引にはこの損害額の推定はありません。会社が払った対価と目的物の価値の差など、損害を直接算定できるからです。「本件取引が利益相反取引であるにもかかわらず,取締役会の承認を受けずにされた場合には,本件取引によりBが得た利益の額は,甲社に生じた損害の額と推定される」という肢と、「取締役会設置会社の取締役が取締役会の承認を受けないで自己のために当該取締役会設置会社と取引をしたときは,当該取引によって当該取締役が得た利益の額は,当該取締役がその任務を怠ったことによって当該取締役会設置会社に生じた損害の額と推定される」という肢は、いずれも誤りです。
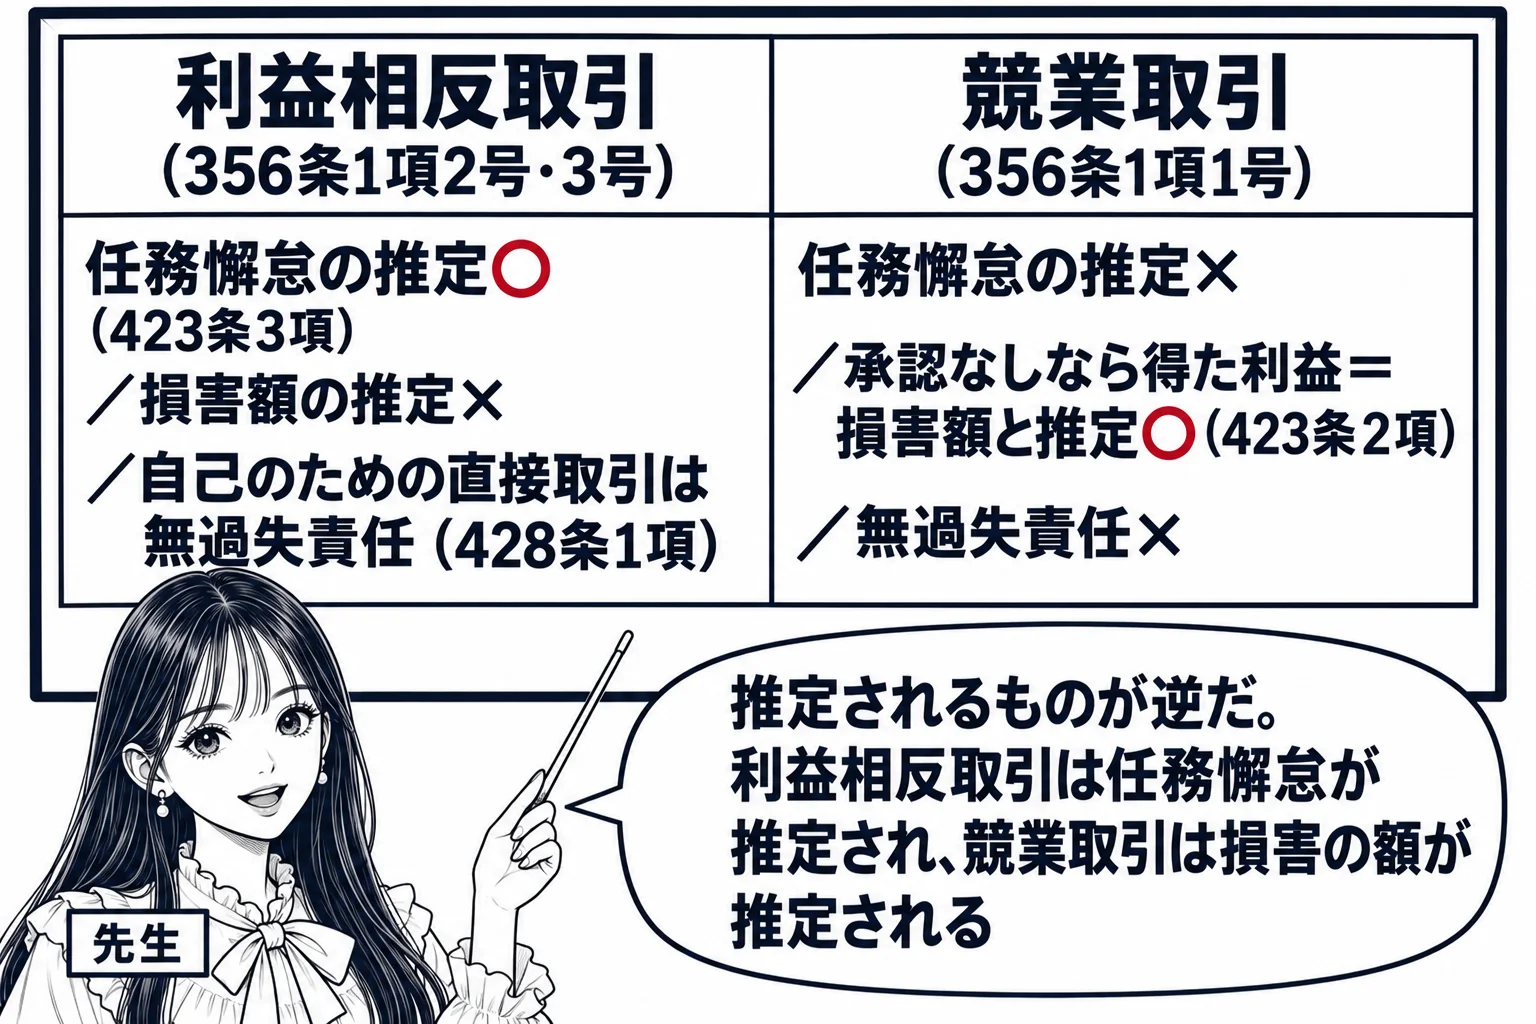
自己のために直接取引をした取締役は帰責事由がないことを証明しても免れませんが、第三者のための取引・間接取引・取引を決定した代表取締役は免れえます
任務懈怠責任は過失責任なので、任務懈怠が推定されても、任務を怠ったことが自己の責めに帰することができない事由によるものであることを証明すれば責任を免れるのが原則です。しかし、356条1項2号の直接取引のうち自己のためにした取引をした取締役又は執行役の責任は、帰責事由がないことをもって免れることができません(428条1項)。会社の犠牲で自分が直接利益を得た者には、その利益を保持させるべきでないからです。「取締役が自己のために会社とした取引によって会社に損害が生じたときは,その取締役は,任務を怠ったことがその取締役の責めに帰することができない事由によるものであることを証明しても,その取引に係る任務懈怠責任を免れることができない」という肢は正しく、「当該取締役は,任務を怠ったことが当該取締役の責めに帰することができない事由によるものであることを証明することにより,当該取引に係る任務懈怠責任を免れることができる」という肢は誤りです。この無過失責任は「自己のために」「直接取引」をした取締役に限られます。第三者のために会社と取引をした取締役は、推定されるにとどまり、帰責事由がないことを証明すれば免れます。「株式会社の取締役が第三者のために当該株式会社と取引をした場合において,…任務を怠ったことが当該取締役の責めに帰することができない事由によるものであることをもって免れることができない」という肢は誤りです。間接取引の取締役も同じです。「当該会社が取締役の債務の保証をすることその他取締役以外の者との間において当該会社と取締役との利益が相反する取引をした場合において,…その責任を免れることができない」という肢は誤りです。取引を決定した代表取締役も、自己のために取引をした者ではないので免れえます。「当該取締役又は当該第三者と当該取引をすることを決定した当該会社の代表取締役は,任務を怠ったことが当該代表取締役の責めに帰することができない事由によるものであることを証明することにより,その責任を免れることができる」という肢は正しく、「当該貸付けを決定した代表取締役は,職務を行うにつき責めに帰することができない事由によるものであることを証明しても,当該株式会社に対して損害を賠償する責任を免れることができない」という肢は誤りです。自己のために直接取引をした取締役の責任には、株主総会の特別決議や定款の定めに基づく取締役会決議による一部免除、責任限定契約の規定も適用されません(428条2項)。ただし、総株主の同意による全部免除(424条)はできます。承認決議に賛成した他の取締役の責任は通常の任務懈怠責任なので、善意・無重過失であれば一部免除できます。「当該貸付けに関する取締役会の承認の決議に賛成した他の取締役が当該株式会社に対して損害を賠償する責任は,当該取締役が職務を行うにつき善意で,かつ,重大な過失がないときは,株主総会の特別決議によって一定の限度で免除することができる」という肢は正しいです。
利益相反取引と競業取引の責任の違い
- 任務懈怠の推定(423条3項): 利益相反取引(直接・間接)のみ。対象は取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない。議決に加わらなくても取引当事者なら推定。監査役は対象外。監査等委員会の事前承認で推定が外れる(同条4項)
- 損害額の推定(423条2項): 承認を受けない競業取引のみ。取締役・執行役・第三者が得た利益の額=損害の額。「みなす」ではなく推定。利益相反取引には無い
- 無過失責任(428条1項): 自己のためにした直接取引をした取締役・執行役のみ。第三者のための直接取引、間接取引、取引を決定した代表取締役、承認に賛成した取締役は帰責事由がないことの証明で免れうる
- 免除(428条2項): 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外。総株主の同意(424条)では免除できる
- 執行役: 356条1項が準用され(419条2項)、同じ規律が及ぶ
会社法423条2項・3項
取締役又は執行役が第三百五十六条第一項(略)の規定に違反して第三百五十六条第一項第一号の取引をしたときは、当該取引によって取締役、執行役又は第三者が得た利益の額は、前項の損害の額と推定する。
3 第三百五十六条第一項第二号又は第三号(略)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。
一 第三百五十六条第一項(略)の取締役又は執行役
二 株式会社が当該取引をすることを決定した取締役又は執行役
三 当該取引に関する取締役会の承認の決議に賛成した取締役(略)
会社法428条1項・2項
第三百五十六条第一項第二号(略)の取引(自己のためにした取引に限る。)をした取締役又は執行役の第四百二十三条第一項の責任は、任務を怠ったことが当該取締役又は執行役の責めに帰することができない事由によるものであることをもって免れることができない。
2 前三条の規定は、前項の責任については、適用しない。
論文ではこう使う
論文で取締役が会社と取引をして会社に損害が出た事案を書くときは、まずその取引が直接取引(356条1項2号)か間接取引(同項3号)か競業取引(同項1号)かを認定し、承認(365条1項)の有無を確認します。利益相反取引なら、423条3項各号で誰に任務懈怠の推定が及ぶか(取引をした取締役・決定した取締役・賛成した取締役)を一人ずつ示し、自己のためにした直接取引をした取締役については428条1項で帰責事由の不存在による免責が封じられることを書きます。他の取締役は推定を覆せるか(反証)を事実から検討します。競業取引なら推定は損害額(423条2項)に限られ、任務懈怠自体は善管注意義務・忠実義務違反として原告側が立証することを明示します。最後に責任の免除・一部免除の可否(424条〜428条2項)と代表訴訟(847条)に触れます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。