監査等委員会と監査等委員の権限とは
かんさとういいんかいとかんさとういいんのけんげん
監査等委員会とは、監査等委員会設置会社において全ての監査等委員で組織し、取締役(会計参与設置会社では取締役及び会計参与)の職務の執行の監査と監査報告の作成、株主総会に提出する会計監査人の選任・解任・不再任の議案の内容の決定、監査等委員でない取締役の選任・解任・辞任と報酬等についての意見の決定を職務とする機関です(会社法399条の2)。業務及び財産の状況の調査は監査等委員会が選定する監査等委員が行い(399条の3)、取締役会への報告と違法行為の差止請求は各監査等委員が行います(399条の4・399条の6)。
監査等委員会は、監査役会のように監査役が一人ずつ動くのではなく、委員会として組織的に監査する建て付けです。だから、会社や子会社を調べる権限は委員会が選んだ監査等委員に持たせ、委員会の決議に従って動かします。一方で、取締役の不正を取締役会に知らせることや、会社に大きな損害が出そうな違法行為を差し止めることは、急ぐ場面なので一人ひとりの監査等委員ができます。監査等委員会は会計監査人の人事の議案を決め、他の取締役の報酬や人事について株主総会で意見を言う役目も持ち、取締役会の監督の要になります。
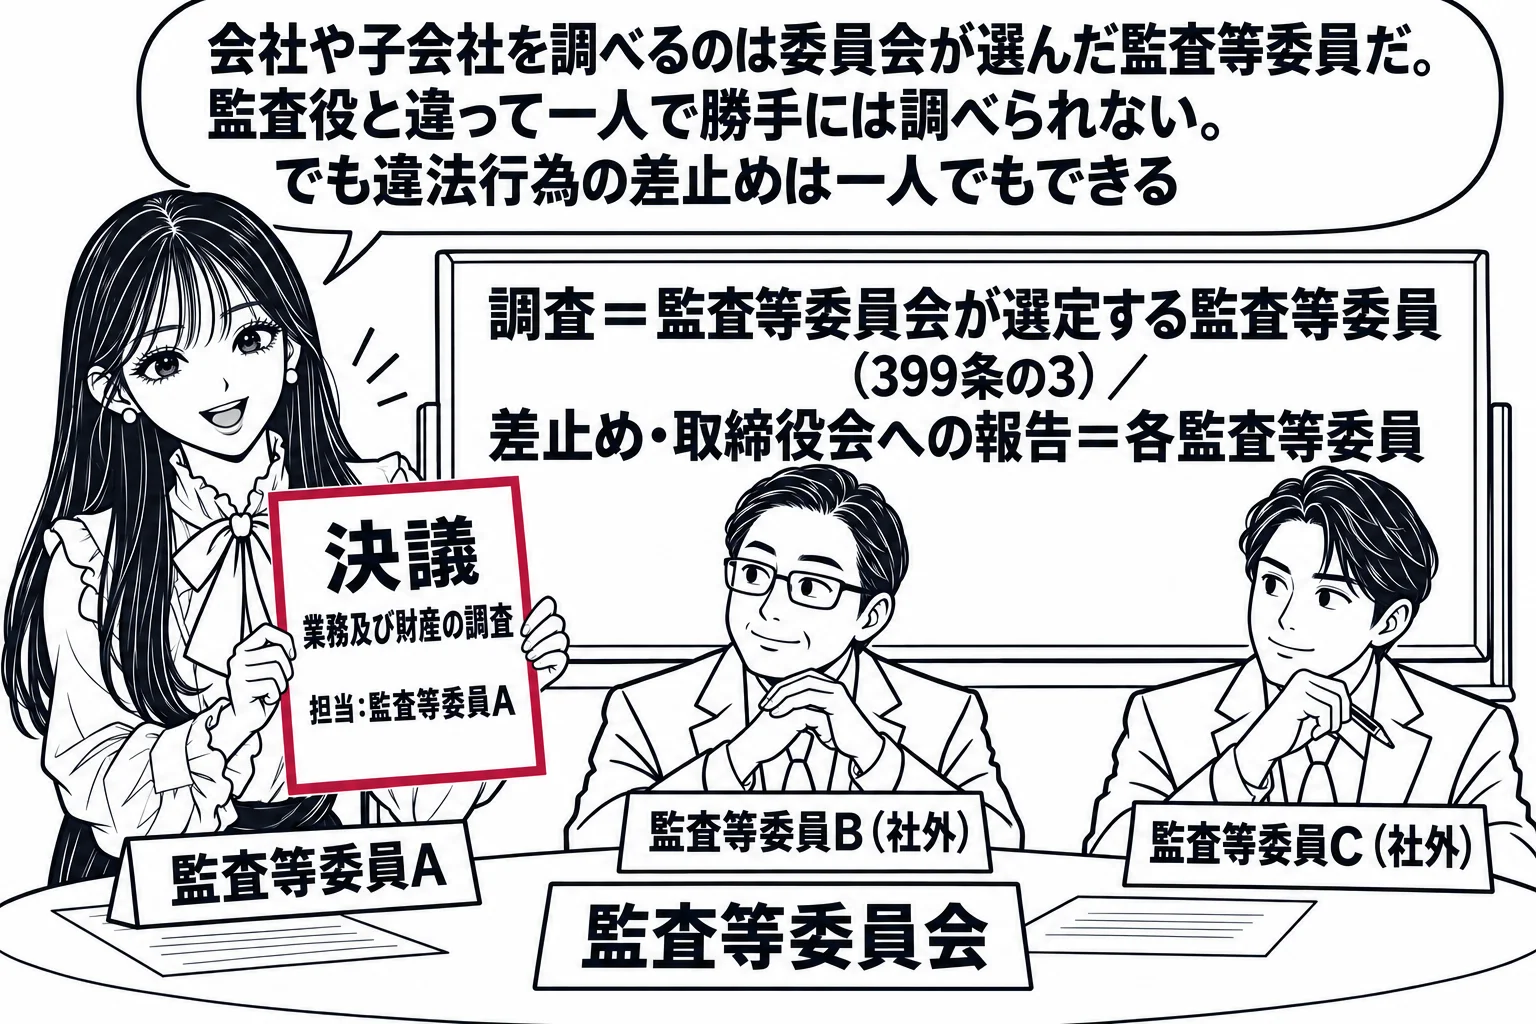
業務・財産の調査は監査等委員会が選定する監査等委員が行い、各監査等委員が単独でできるわけではありません
監査等委員会は、取締役(会計参与設置会社では取締役及び会計参与)の職務の執行を監査し、監査報告を作成します(399条の2第3項1号)。そのための報告徴収と調査は、監査等委員会が選定する監査等委員が行います。選定された監査等委員は、いつでも取締役・会計参与・使用人にその職務の執行に関する事項の報告を求め、会社の業務及び財産の状況を調査することができ(399条の3第1項)、必要があるときは子会社に事業の報告を求め、子会社の業務及び財産の状況を調査することができます(同条2項)。子会社は正当な理由があれば拒めます(同条3項)。選定された監査等委員は、報告の徴収や調査に関する事項について監査等委員会の決議があるときは、それに従わなければなりません(同条4項)。監査役が各自の権限として単独で調査でき、監査役会の決定でも妨げられないのと違い、監査等委員会は組織的な監査を前提にしているからです。選定されていない監査等委員が自ら調査することはできません。「各監査役及び各監査等委員は,いずれも,その権限として自ら会社の業務及び財産の状況の調査をすることができる」という肢は、監査等委員について誤りです。指名委員会等設置会社の監査委員も同じで、調査は監査委員会が選定する監査委員が行います(405条1項・2項)。
取締役会への報告と違法行為の差止請求は、各監査等委員が単独でできます
監査等委員は、取締役が不正の行為をし若しくはそのおそれがあると認めるとき、又は法令若しくは定款に違反する事実若しくは著しく不当な事実があると認めるときは、遅滞なく、その旨を取締役会に報告しなければなりません(399条の4)。取締役が株主総会に提出する議案や書類に法令・定款違反や著しく不当な事項があると認めるときは、株主総会に報告します(399条の5)。また、監査等委員は、取締役が会社の目的の範囲外の行為その他法令・定款に違反する行為をし又はそのおそれがある場合に、その行為によって会社に著しい損害が生ずるおそれがあるときは、その取締役に対しその行為をやめることを請求することができます(399条の6第1項)。これらは「監査等委員会が選定する監査等委員」ではなく「監査等委員」の権限なので、各監査等委員が委員会の選定や承認なしに行使できます。報告や差止めは急を要し、組織的な手続を待っていては間に合わないからです。「監査等委員は,取締役が法令又は定款に違反する行為をするおそれがある場合において,当該行為によって監査等委員会設置会社に著しい損害が生ずるおそれがあるときは,当該取締役に対し,当該行為をやめることを請求することができる」という肢は正しいです。監査役の差止請求(385条1項)と要件は同じです。監査等委員会は各監査等委員が招集し(399条の8)、決議は議決に加わることができる監査等委員の過半数が出席し、その過半数で行います(399条の10第1項)。監査役会と違って出席者の過半数で足り、特別の利害関係を有する監査等委員は議決に加われません(同条2項)。
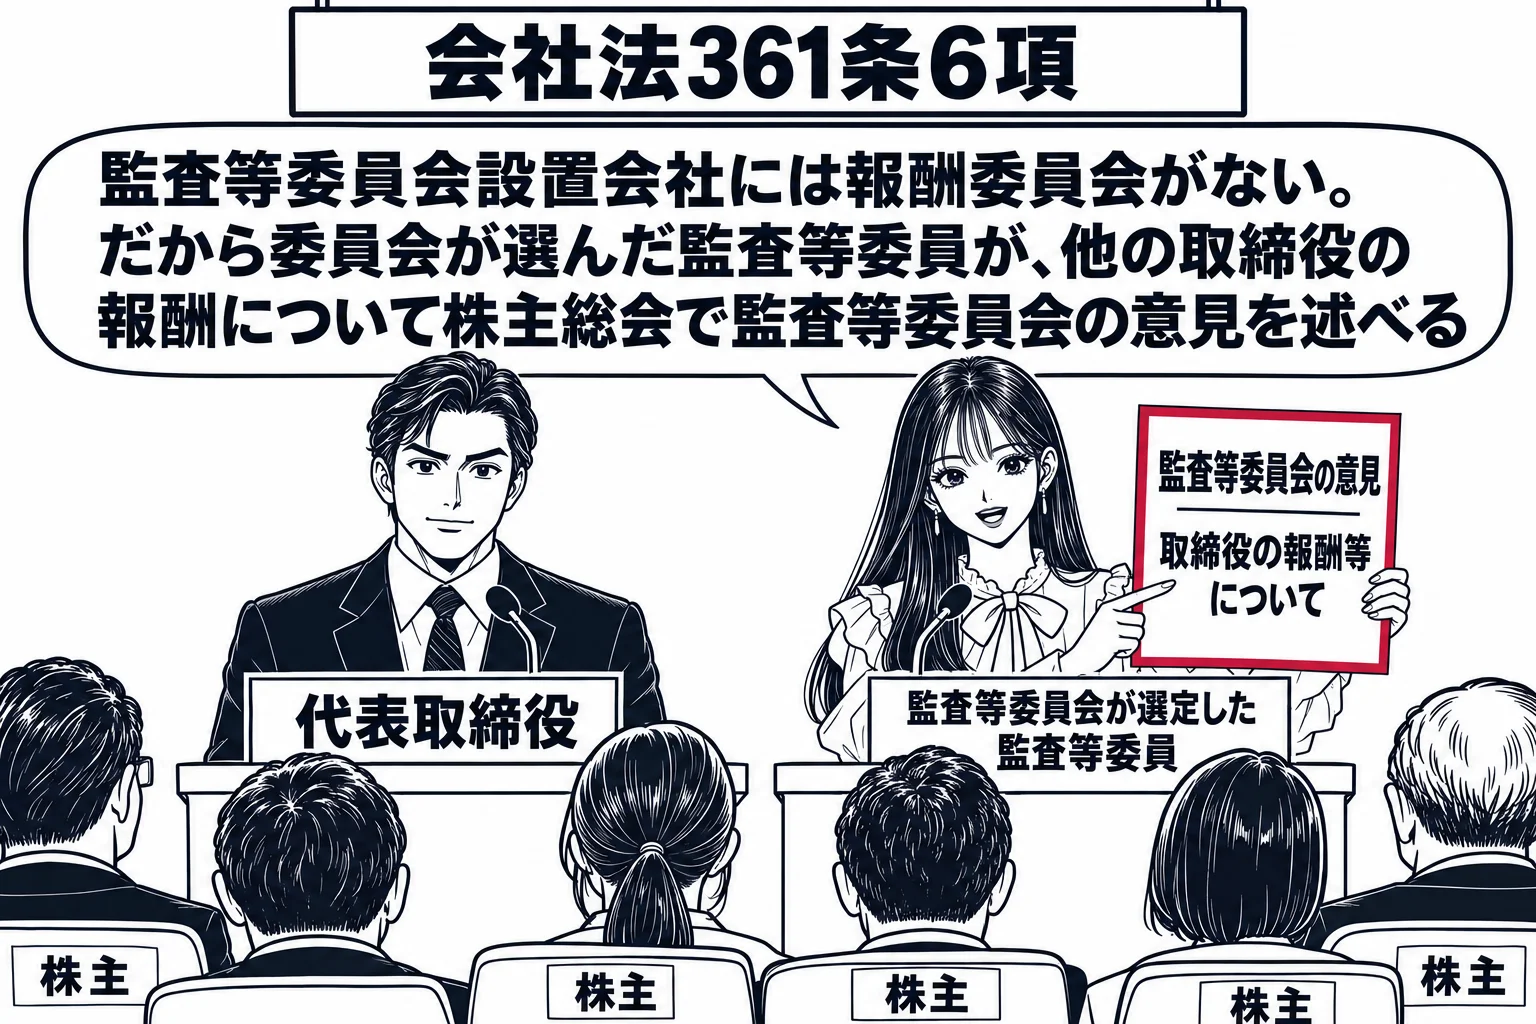
会計監査人の選任等の議案の内容を決め、選定された監査等委員は他の取締役の報酬や人事について株主総会で意見を述べ、取締役会を招集できます
監査等委員会は、株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容を決定します(399条の2第3項2号)。監査役会設置会社で監査役会がこれを決めるのと同じです。「監査役会及び監査等委員会は,いずれも,株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容を決定する権限を有する」という肢は正しいです。会計監査人に義務違反などがあるときは、監査等委員全員の同意で解任できます(340条5項)。監査等委員会にはさらに、指名委員会等設置会社の指名委員会・報酬委員会に近い役目があります。監査等委員会が選定する監査等委員は、株主総会において、監査等委員である取締役以外の取締役の選任・解任・辞任について監査等委員会の意見を述べることができ(342条の2第4項)、監査等委員である取締役以外の取締役の報酬等について監査等委員会の意見を述べることができます(361条6項)。監査等委員会設置会社には報酬委員会がないので、監査等委員会に他の取締役の人事と報酬の妥当性を評価させ、株主総会で意見を言わせることで監督させるものです。「監査等委員会設置会社において,監査等委員会が選定する監査等委員は,株主総会において,監査等委員である取締役以外の取締役の報酬について監査等委員会の意見を述べることができる」という肢は正しいです。監査等委員である取締役自身は、自分たちの選任・解任・辞任と報酬等について株主総会で意見を述べられます(342条の2第1項・361条5項)。取締役会の招集権者が定款や取締役会で定められている場合でも、監査等委員会が選定する監査等委員は取締役会を招集することができます(399条の14)。指名委員会等設置会社でも、各委員会が委員の中から選定する者は取締役会を招集できるので(417条1項)、監査委員会が選定する監査委員も招集できます。「取締役会を招集する取締役が定款又は取締役会で定められている場合でも、監査等委員会が選定する監査等委員又は監査委員会が選定する監査委員は、取締役会を招集することができる」という肢は正しいです。会社が取締役を訴える場合には、監査等委員会が選定する監査等委員が会社を代表します(399条の7第1項2号)。
利益相反取引について事前に監査等委員会の承認を受けた取締役には、任務懈怠の推定が働きません
取締役が利益相反取引をして会社に損害が生じたときは、その取締役や取引を決定した取締役などは任務を怠ったものと推定されます(423条3項)。しかし、監査等委員会設置会社では、監査等委員でない取締役が利益相反取引について事前に監査等委員会の承認を受けたときは、この推定規定は適用されません(同条4項)。社外取締役が過半数を占める監査等委員会が利益相反のおそれを事前に審査した取引については、取締役会の承認とは別に、責任の面でも手当てをして取引をしやすくしたものです。「取締役と会社との利益相反取引によって会社に損害が生じた場合であっても,当該取締役(監査等委員であるものを除く。)が事前に当該利益相反取引につき監査等委員会の承認を受けたときは,当該取締役がその任務を怠ったものとは推定されない」という肢は正しいです。監査等委員会の承認は取締役会の承認(365条1項・356条1項)に代わるものではなく、取引をするには取締役会の承認が別に要ります。また、推定が外れるだけで、任務懈怠が立証されれば責任は負います。任務懈怠の推定の中身は章9の「利益相反取引・競業取引をした取締役の責任」で扱います。
監査等委員会・監査等委員の権限の整理(誰が行うか)
- 監査等委員会(委員会として): 監査報告の作成、会計監査人の選任・解任・不再任の議案の内容の決定、他の取締役の選任等・報酬等についての意見の決定(399条の2第3項)。会計監査人の解任は監査等委員全員の同意(340条5項)。利益相反取引の事前承認で任務懈怠の推定を外す(423条4項)
- 監査等委員会が選定する監査等委員: 会社・子会社の報告徴収と業務・財産の調査(399条の3。委員会の決議に従う)、株主総会での他の取締役の選任等・報酬等についての意見陳述(342条の2第4項・361条6項)、取締役会の招集(399条の14)、会社と取締役の間の訴えでの会社代表(399条の7第1項2号)、会計監査人への監査に関する報告請求(397条4項)
- 各監査等委員: 取締役会への報告義務(399条の4)、株主総会への報告義務(399条の5)、違法行為の差止請求(399条の6)、株主総会での自分たちの選任等・報酬等についての意見陳述(342条の2第1項・361条5項)、監査等委員会の招集(399条の8)
- 監査役との違い: 監査役は各自が調査権を持ち監査役会の決定でも妨げられない(381条2項・390条2項ただし書)。監査等委員の調査権は選定された者だけに属し委員会の決議に従う。決議は監査役会が監査役の過半数、監査等委員会は出席者の過半数(399条の10第1項)
会社法399条の3第1項
監査等委員会が選定する監査等委員は、いつでも、取締役(会計参与設置会社にあっては、取締役及び会計参与)及び支配人その他の使用人に対し、その職務の執行に関する事項の報告を求め、又は監査等委員会設置会社の業務及び財産の状況の調査をすることができる。
会社法399条の6第1項
監査等委員は、取締役が監査等委員会設置会社の目的の範囲外の行為その他法令若しくは定款に違反する行為をし、又はこれらの行為をするおそれがある場合において、当該行為によって当該監査等委員会設置会社に著しい損害が生ずるおそれがあるときは、当該取締役に対し、当該行為をやめることを請求することができる。
会社法423条4項
前項の規定は、第三百五十六条第一項第二号又は第三号に掲げる場合において、同項の取締役(監査等委員であるものを除く。)が当該取引につき監査等委員会の承認を受けたときは、適用しない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。