会計監査人の選任と解任(任期・報酬・一時会計監査人)とは
かいけいかんさにんのせんにんとかいにん
会計監査人の選任とは、株主総会の決議によって公認会計士又は監査法人を会計監査人に選ぶことで(会社法329条1項・337条1項)、その議案の内容は監査役(監査役会設置会社では監査役会、監査等委員会設置会社では監査等委員会、指名委員会等設置会社では監査委員会)が決定します(344条・399条の2第3項2号・404条2項2号)。任期は1年で、定時株主総会で別段の決議がなければ再任されたものとみなされ(338条)、株主総会の決議でいつでも解任できるほか(339条1項)、職務上の義務違反などがあるときは監査役全員の同意で解任できます(340条)。
会計監査人は、会社の決算書が正しいかを外から監査する公認会計士や監査法人です。監査される取締役がその人事や報酬を自由に決められたら、厳しい監査をする会計監査人は外されてしまいます。そこで会社法は、選任・解任・不再任の議案の中身を監査役会に決めさせ、報酬を決めるにも監査役会の同意を要し、毎年の任期が来ても別段の決議がなければ自動的に再任されることにしました。会計監査人に義務違反などがあったときは、株主総会を待たずに監査役全員の同意で解任できますが、理由なくいつでも解任できるわけではありません。
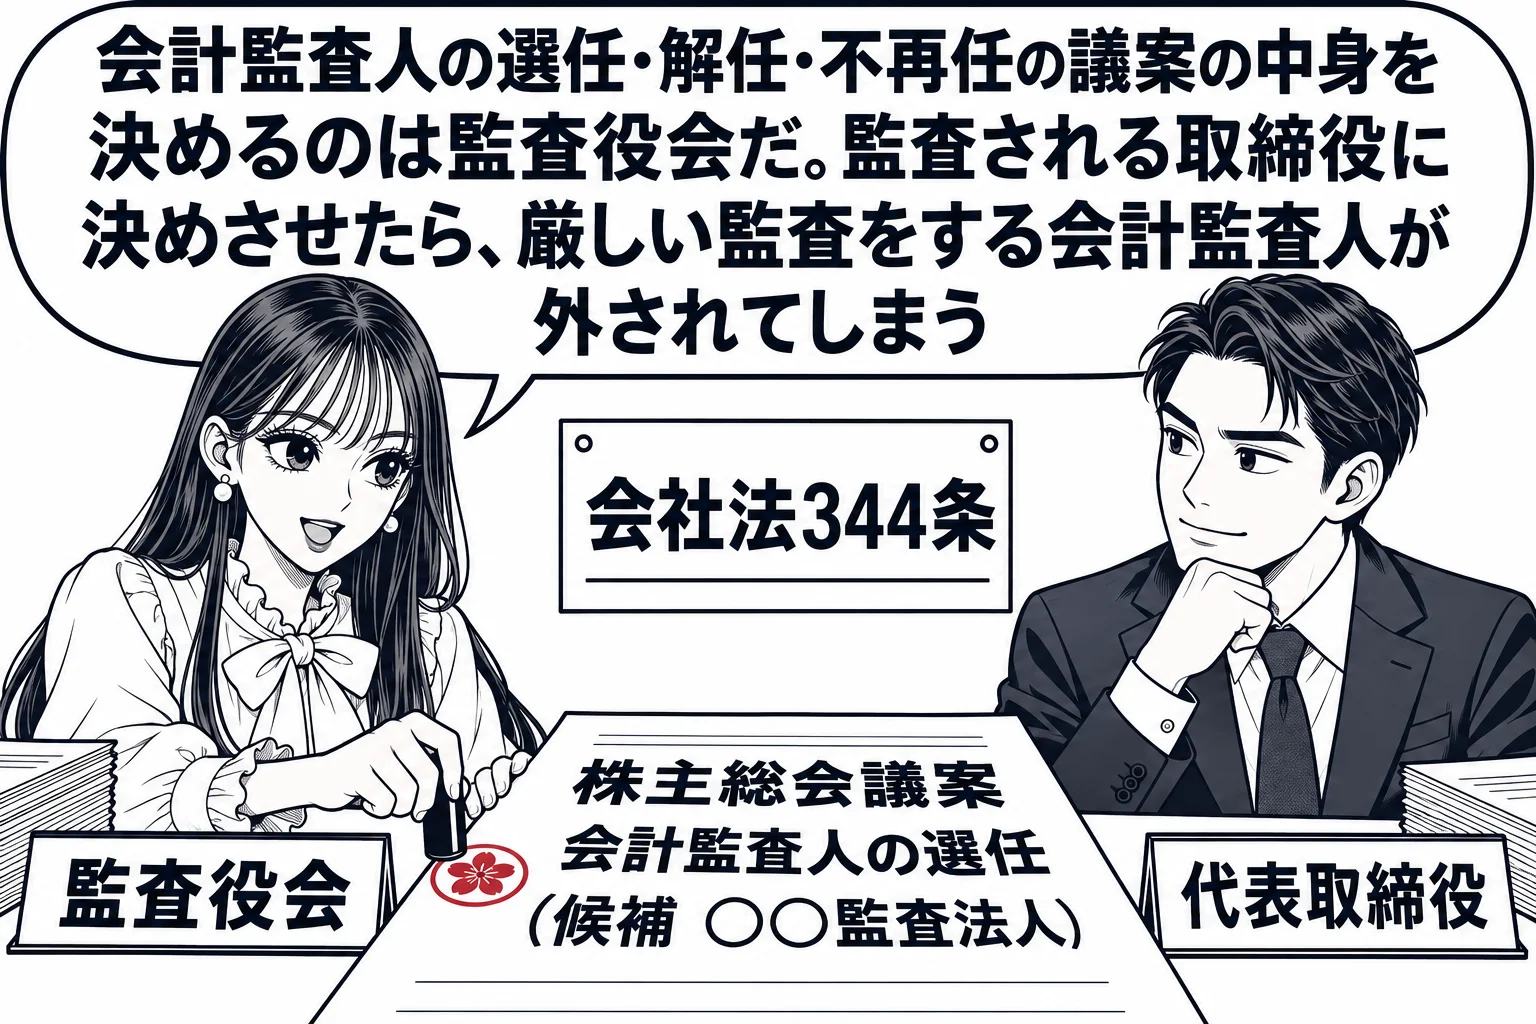
選任・解任・不再任の議案の内容は監査役(監査役会・監査等委員会・監査委員会)が決め、指名委員会の権限ではありません
会計監査人は株主総会の決議によって選任し(329条1項)、公認会計士又は監査法人でなければなりません(337条1項)。株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容は、監査役設置会社では監査役が決定し、監査役が2人以上あればその過半数、監査役会設置会社では監査役会が決定します(344条1項〜3項)。監査等委員会設置会社では監査等委員会(399条の2第3項2号)、指名委員会等設置会社では監査委員会(404条2項2号)が決定します。会計監査人の人事を業務執行者側が握れば、厳しい監査をする会計監査人が外されるおそれがあるので、監査を担う機関に議案の決定権を与えたものです。「監査役会及び監査等委員会は,いずれも,株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容を決定する権限を有する」という肢は正しいです。指名委員会が決めるのは株主総会に提出する取締役(会計参与設置会社では取締役及び会計参与)の選任・解任議案の内容で(404条1項)、会計監査人の議案は指名委員会ではなく監査委員会の権限です。「指名委員会は,株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容を決定する」という肢は誤りです。指名委員会等設置会社の取締役会は業務執行の決定を広く執行役に委任できますが、株主総会に提出する議案の内容の決定は委任できず(416条4項5号)、会計監査人の解任議案の内容はそもそも監査委員会の権限なので、「株主総会に提出する会計監査人の解任に関する議案の内容の決定」は執行役に委任できない事項です。会計監査人は株主総会で選任・解任・不再任・辞任について意見を述べることができ、辞任した者や監査役等に解任された者は、その後最初の株主総会で理由や解任についての意見を述べることができます(345条5項)。
任期は1年で、定時株主総会で別段の決議がなければ再任されたものとみなされ、会計監査人はいつでも辞任できます
会計監査人の任期は、選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までです(338条1項)。その定時株主総会で別段の決議がされなかったときは、その株主総会で再任されたものとみなされます(同条2項)。毎年選任決議を要するとすれば、取締役が議案を出さないことで会計監査人を事実上外せてしまうので、不再任や別人の選任の決議がない限り自動的に続く仕組みにしたものです。「会計監査人は,選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会において別段の決議がされなかったときは,その株主総会において再任されたものとみなされる」という肢は正しいです。会計監査人を置く旨の定款の定めを廃止したときは、任期はその時に満了します(同条3項)。会社と会計監査人との関係は委任に関する規定に従うので(330条)、会計監査人はいつでも辞任することができます(民法651条1項)。「会計監査人は,いつでも,辞任することができる」という肢は正しいです。
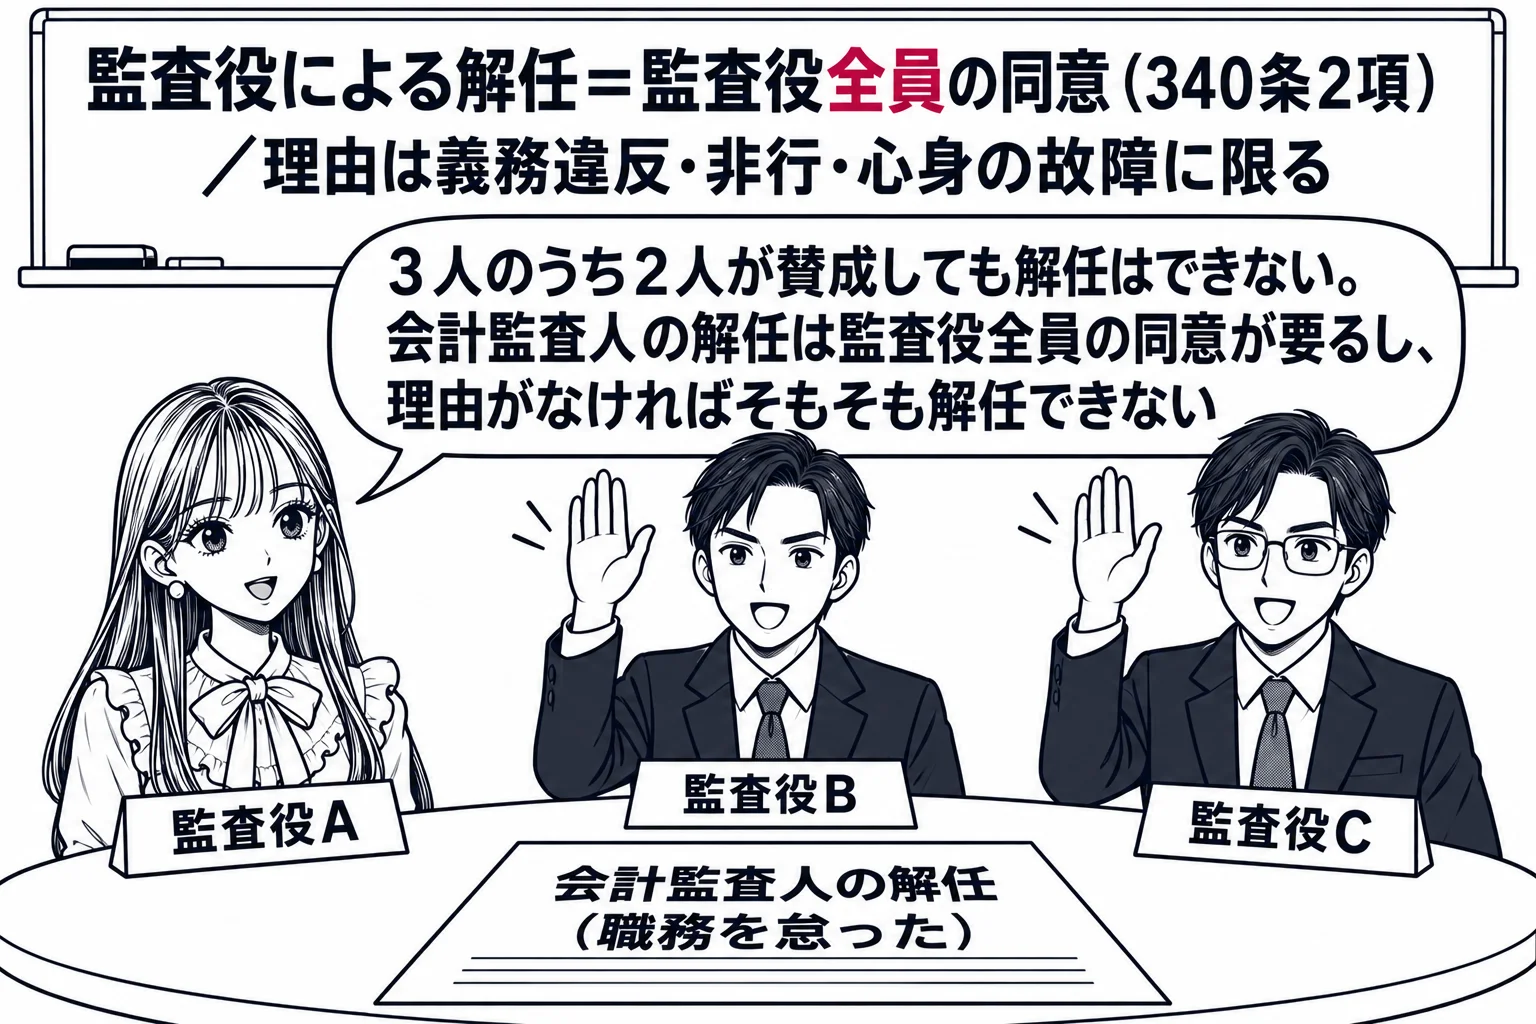
職務上の義務違反などがあるときは監査役全員の同意で解任でき、いつでも解任できるわけではなく、過半数の同意では足りません
会計監査人は、役員と同じく、いつでも株主総会の決議によって解任することができ(339条1項)、正当な理由がなければ解任された会計監査人は会社に損害賠償を請求できます(同条2項)。これとは別に、株主総会を待たずに監査役が解任できる制度があります。監査役は、会計監査人が①職務上の義務に違反し又は職務を怠ったとき、②会計監査人としてふさわしくない非行があったとき、③心身の故障のため職務の執行に支障があり又はこれに堪えないときのいずれかに当たるときは、その会計監査人を解任することができます(340条1項)。監査役が2人以上ある場合は、監査役の全員の同意によって行わなければなりません(同条2項)。監査役会設置会社では監査役会が解任しますが、この場合も監査役全員の同意が要り、監査役会の過半数の決議では足りません(同条4項)。解任権の濫用で会計監査人の地位が脅かされないように、全員一致を求めたものです。「監査役が3人いる場合には,そのうちの2人の同意により,職務を怠った会計監査人を解任することができる」という肢は誤りで、「監査役会は,会計監査人が職務上の義務に違反し,又は職務を怠ったときは,監査役の全員の同意によって,その会計監査人を解任することができる」という肢は正しいです。監査役会設置会社でない会社の監査役も同じです。「監査役会設置会社でない株式会社の監査役は、会計監査人が職務上の義務に違反し、又は職務を怠った場合には、監査役の全員の同意によって当該会計監査人を解任することができる」という肢は正しいです。解任できるのは1項の事由があるときだけで、理由なくいつでも解任できるわけではありません。「監査役が2人以上ある場合には,監査役は,いつでも,監査役の全員の同意により,会計監査人を解任することができる」という肢は誤りです。解任したときは、監査役(監査役会が選定した監査役)が解任の旨と理由を解任後最初の株主総会に報告します(同条3項・4項)。監査等委員会設置会社では監査等委員全員の同意で監査等委員会が、指名委員会等設置会社では監査委員全員の同意で監査委員会が解任します(同条5項・6項)。
報酬は取締役が定めて監査役(監査役会)の同意を得れば足り、一時会計監査人は裁判所ではなく監査役(監査役会)が選任します
会計監査人の報酬等について、取締役の報酬のように定款又は株主総会の決議で定めなければならないとする規定(361条1項)はありません。報酬は会社と会計監査人との委任契約の内容として取締役が定めます。ただし、取締役が会計監査人又は一時会計監査人の職務を行うべき者の報酬等を定める場合には、監査役(監査役が2人以上ある場合はその過半数)の同意を得なければならず、監査役会設置会社では監査役会の同意が要ります(399条1項・2項)。報酬を通じて取締役が会計監査人を従わせないようにするための同意権です。「会計監査人の報酬は,定款にその額を定めていないときは,株主総会の決議によって定めなければならない」という肢は誤りで、「監査役会設置会社において,取締役が会計監査人の報酬を定める場合には,監査役会の同意を得なければならない」という肢と、「取締役は,監査役会設置会社において会計監査人の報酬を定める場合には,監査役会の同意を得なければならない」という肢は正しいです。会計監査人が欠けた場合又は定款で定めた員数が欠けた場合に、遅滞なく会計監査人が選任されないときは、監査役が一時会計監査人の職務を行うべき者を選任しなければならず、監査役会設置会社では監査役会が選任します(346条4項・6項)。役員が欠けた場合に裁判所が利害関係人の申立てで一時役員を選任する制度(同条2項)とは違い、会計監査人については裁判所が選任する仕組みではありません。「会計監査人が欠けた場合において,遅滞なく会計監査人が選任されないときは,裁判所は,利害関係人の申立てにより,一時会計監査人の職務を行うべき者を選任することができる」という肢は誤りです。一時会計監査人の報酬も、監査役会が定めるのではなく、取締役が定めて監査役会の同意を得ます(399条1項・2項)。「監査役会設置会社において一時会計監査人の職務を行うべき者を監査役会が選任したときは,その報酬も,監査役会が定める」という肢は誤りです。
会計監査人の選任・解任・任期・報酬の要点
- 資格: 公認会計士又は監査法人(337条1項)。子会社等から非監査業務の継続的報酬を受ける者などは欠格(同条3項)
- 選任: 株主総会の決議(329条1項)。議案の内容は監査役(過半数)・監査役会・監査等委員会・監査委員会が決定(344条・399条の2第3項2号・404条2項2号)。指名委員会ではない
- 任期: 1年(338条1項)。定時株主総会で別段の決議がなければ再任とみなす(同条2項)。いつでも辞任できる(330条・民法651条1項)
- 解任: 株主総会の決議でいつでも(339条1項。正当な理由がなければ損害賠償)。監査役による解任は義務違反・非行・心身の故障のときに限り、監査役全員の同意(340条1項・2項・4項)。解任後最初の株主総会に報告(同条3項)
- 報酬: 取締役が定め、監査役(過半数)・監査役会の同意(399条1項・2項)。定款・株主総会決議は不要。一時会計監査人の報酬も同じ
- 一時会計監査人: 欠けたときに遅滞なく選任されなければ監査役・監査役会が選任(346条4項・6項)。裁判所ではない
- 設置義務: 大会社、監査等委員会設置会社、指名委員会等設置会社は必置(328条・327条5項)。会計監査人設置会社は監査役必置(327条3項。監査等・指名委員会等設置会社を除く)
会社法338条1項・2項
会計監査人の任期は、選任後一年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までとする。
2 会計監査人は、前項の定時株主総会において別段の決議がされなかったときは、当該定時株主総会において再任されたものとみなす。
会社法340条1項・2項
監査役は、会計監査人が次のいずれかに該当するときは、その会計監査人を解任することができる。
一 職務上の義務に違反し、又は職務を怠ったとき。
二 会計監査人としてふさわしくない非行があったとき。
三 心身の故障のため、職務の執行に支障があり、又はこれに堪えないとき。
2 前項の規定による解任は、監査役が二人以上ある場合には、監査役の全員の同意によって行わなければならない。
会社法399条1項
取締役は、会計監査人又は一時会計監査人の職務を行うべき者の報酬等を定める場合には、監査役(監査役が二人以上ある場合にあっては、その過半数)の同意を得なければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。