監査等委員会設置会社(構成・監査等委員である取締役の選任と任期・業務執行の決定の委任)とは
かんさとういいんかいせっちがいしゃ
監査等委員会設置会社とは、監査等委員会を置く株式会社のことで(会社法2条11号の2)、監査役を置かず、取締役である監査等委員3人以上(過半数は社外取締役)で組織する監査等委員会が取締役の職務の執行を監査します(327条4項・331条6項・399条の2)。監査等委員である取締役は他の取締役と区別して株主総会で選任し(329条2項)、任期は2年で短縮も伸長もできず(332条1項・2項・4項)、会計監査人を必ず置かなければなりません(327条5項)。
監査等委員会設置会社は、監査役を置く代わりに、取締役の中から選んだ監査等委員3人以上(過半数は社外取締役)に監査をさせる仕組みです。監査等委員は取締役なので取締役会で議決権を持ち、監査と監督の両方を担います。その代わり、監査等委員である取締役は他の取締役と別に株主総会で選び、任期は2年で短くも長くもできず、会計監査人も必ず置きます。社外取締役が取締役会の過半数を占めるか定款で定めれば、重要な業務執行の決定を取締役に任せて経営を速くできます。
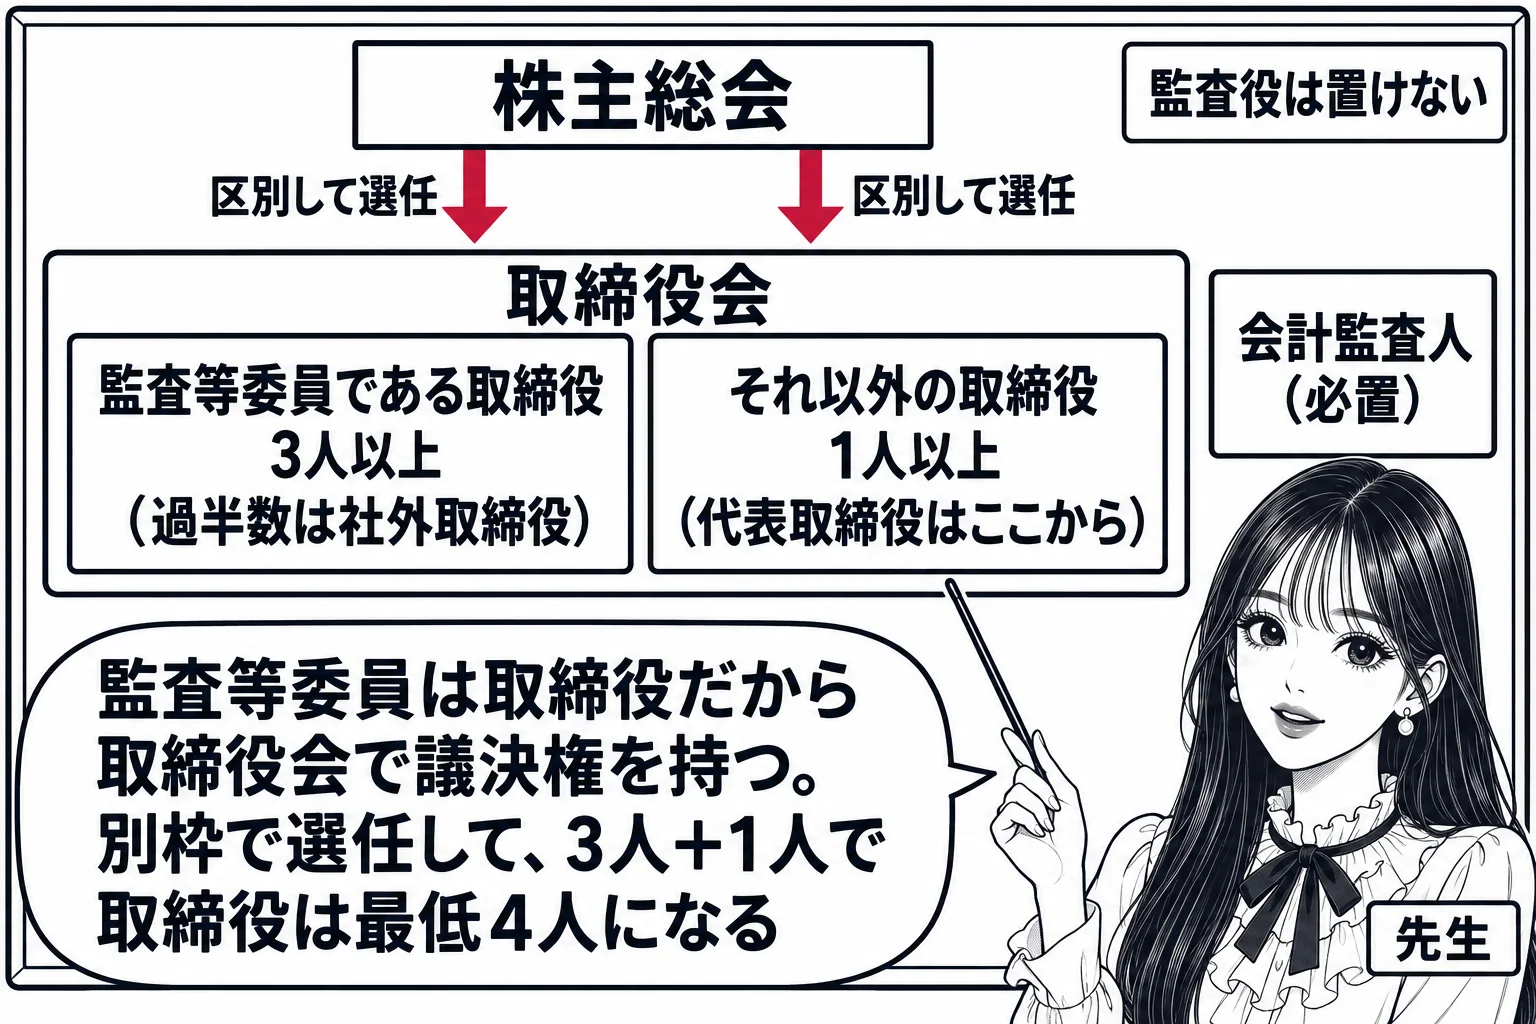
監査等委員である取締役は3人以上で過半数が社外取締役なので、取締役は最低4人になり、会計監査人は必ず置きます
監査等委員会設置会社は、定款の定めによって監査等委員会を置く株式会社で(326条2項・2条11号の2)、取締役会と会計監査人を置かなければならず(327条1項3号・5項)、監査役を置いてはなりません(同条4項)。監査等委員会はすべての監査等委員で組織し、監査等委員は取締役でなければなりません(399条の2第1項・2項)。監査等委員である取締役は3人以上で、その過半数は社外取締役でなければなりません(331条6項)。代表取締役は監査等委員である取締役以外の取締役の中から選定しなければならないので(399条の13第3項)、監査等委員3人のほかに少なくとも1人の取締役が要り、取締役は最低4人になります。「監査等委員会設置会社においては,最低4人の取締役を置かなければならない」という肢は正しいです。会計監査人の設置義務は大会社かどうかに関係なく、監査等委員会設置会社であれば必ず課されます(327条5項)。「大会社でない監査等委員会設置会社は,会計監査人を置くことを要しない」という肢は誤りです。監査等委員である取締役は、会社やその子会社の業務執行取締役・支配人その他の使用人、子会社の会計参与・執行役を兼ねることができません(331条3項)。社外取締役の選任が義務になる点は指名委員会等設置会社(各委員会の委員の過半数が社外取締役)と共通しますが、監査役会設置会社でも、公開会社かつ大会社で有価証券報告書の提出義務がある会社は社外取締役を置かなければなりません(327条の2)。「監査役会設置会社においては、社外監査役を選任することが義務付けられるものの、社外取締役の選任が義務付けられることはない」という肢は誤りです。監査役会と違い、監査等委員会には常勤の監査等委員を選定する義務はありません(390条3項に当たる規定がありません)。「監査役会は常勤の監査役を選定する必要があるが,監査等委員会は常勤の監査等委員を選定する必要がない」という肢は正しいです。監査等委員会設置会社は、その旨、監査等委員である取締役とそれ以外の取締役の氏名、社外取締役である取締役について社外取締役である旨などを登記します(911条3項22号)。「監査等委員会設置会社の取締役のうち社外取締役であるものについては,社外取締役である旨を登記しなければならない」という肢は正しいです。
監査等委員である取締役は他の取締役と区別して選任し、任期は2年で短縮も伸長もできません
監査等委員会設置会社では、株主総会の決議による取締役の選任は、監査等委員である取締役とそれ以外の取締役とを区別してしなければなりません(329条2項)。「監査等委員会設置会社においては、株主総会の決議による取締役の選任は、監査等委員である取締役とそれ以外の取締役とを区別してしなければならない」という肢は正しいです。取締役が監査等委員である取締役の選任議案を株主総会に提出するには監査等委員会の同意が要り、監査等委員会は選任の議題・議案の提出を請求できます(344条の2第1項・2項)。監査役の選任についての343条と同じ構造です。報酬等も監査等委員である取締役とそれ以外の取締役とを区別して定めます(361条2項)。任期については、取締役の任期は原則2年で定款又は株主総会の決議で短縮できますが(332条1項)、監査等委員である取締役にはこのただし書が適用されず(同条4項)、短縮できません。公開会社でない会社で定款により任期を10年まで伸長できる規定(同条2項)も、監査等委員会設置会社と指名委員会等設置会社は括弧書で除かれているので、伸長もできません。「監査等委員会設置会社における監査等委員である取締役の任期は、選任後2年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までであり、定款又は株主総会の決議によって、その任期を短縮することはできない」という肢は正しく、「会社法上の公開会社でない監査等委員会設置会社においては,定款によって,監査等委員である取締役の任期を選任後10年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時まで伸長することができる」という肢は誤りです。監査役の任期が4年であるのに対し監査等委員である取締役の任期は2年なので、「監査役の任期は選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までであるが,監査等委員である取締役の任期は選任後2年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までである」という肢は正しいです。一方、監査等委員でない取締役の任期は1年です(332条3項)。監査等委員である取締役の解任は特別決議によります(309条2項7号・344条の2第3項)。
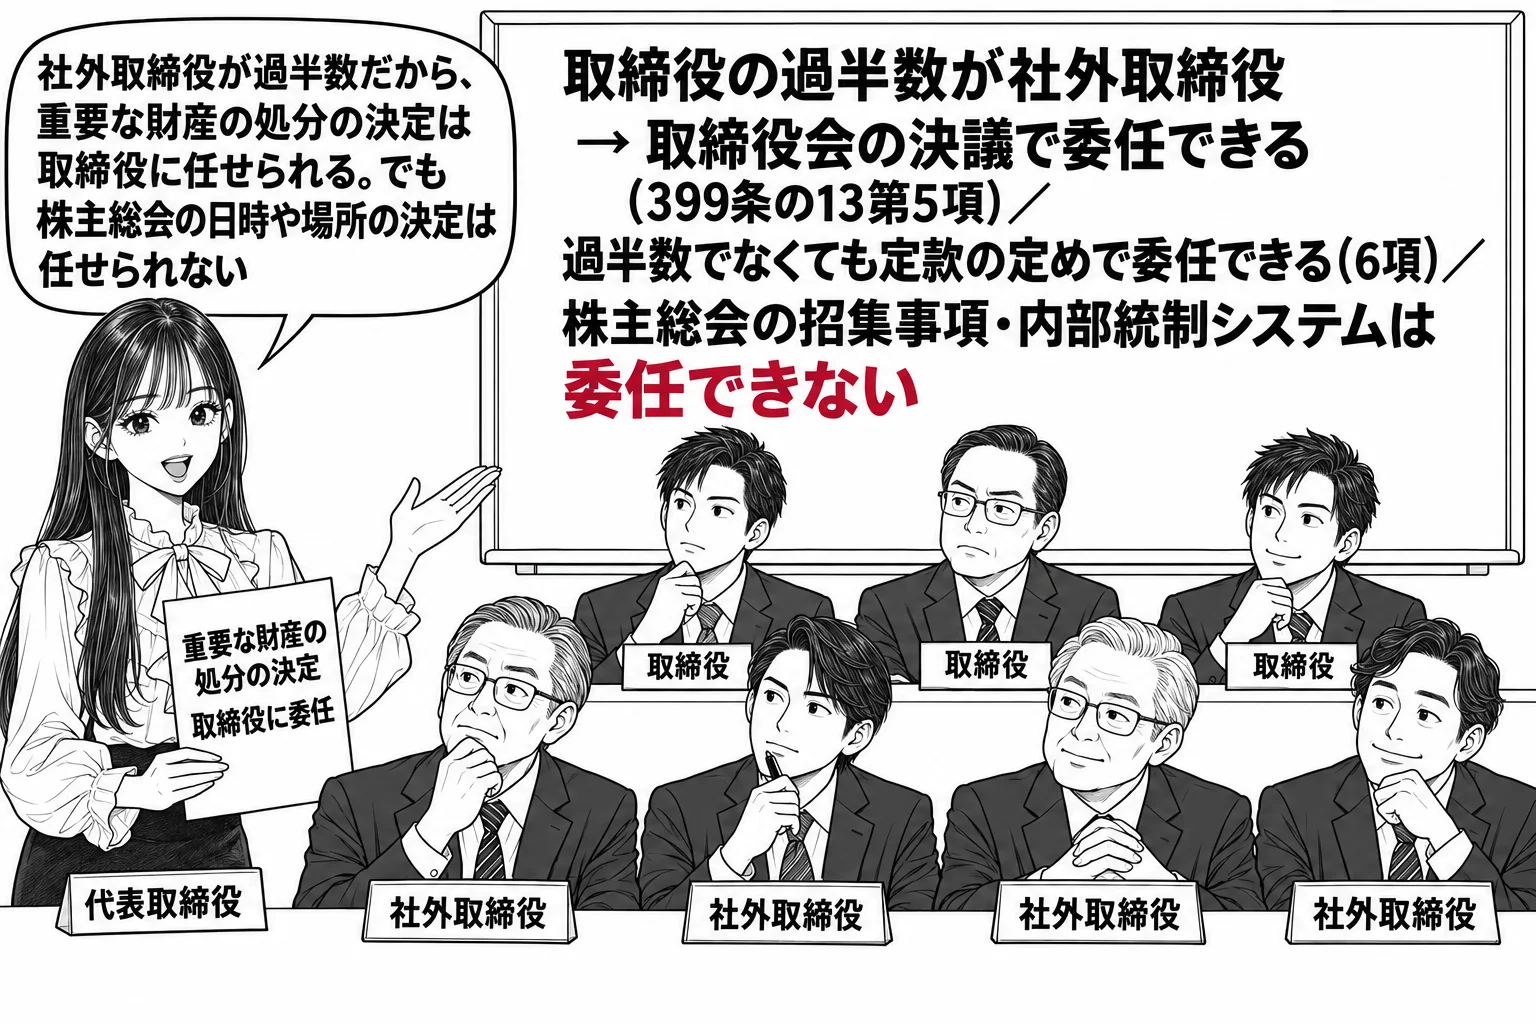
重要な業務執行の決定は、取締役の過半数が社外取締役である場合か定款の定めがある場合に取締役へ委任できますが、委任できない事項があります
監査等委員会設置会社の取締役会は、経営の基本方針、内部統制システムの整備などを決定し、取締役の職務の執行を監督し、代表取締役を選定・解職します(399条の13第1項・2項)。重要な財産の処分及び譲受け、多額の借財、重要な使用人の選任・解任、募集社債の募集事項などの重要な業務執行の決定は、原則として取締役に委任できません(同条4項)。しかし、取締役の過半数が社外取締役である場合には、取締役会の決議によって重要な業務執行の決定を取締役に委任することができます(同条5項)。また、取締役の過半数が社外取締役でなくても、取締役会の決議によって重要な業務執行の決定の全部又は一部を取締役に委任することができる旨を定款で定めることができます(同条6項)。「監査等委員会設置会社は,取締役会の決議によって重要な財産の処分及び譲受けの決定を取締役に委任することができる旨を定款で定めることができる」という肢は正しく、「取締役の過半数が社外取締役でない場合には、取締役会の決議によって重要な業務執行の決定の一部を取締役に委任することができる旨を定款で定めることができない」という肢は誤りです。ただし、5項・6項によっても委任できない事項が5項ただし書に列挙されています。株主総会の招集事項(298条1項各号)の決定、株主総会に提出する議案(会計監査人の選任・解任・不再任に関するものを除く)の内容の決定、譲渡制限株式の譲渡承認、競業・利益相反取引の承認、計算書類の承認、補償契約・役員等賠償責任保険契約の内容の決定、株主総会の承認を要する合併契約等の内容の決定などです。「監査等委員会設置会社の取締役の過半数が社外取締役である場合には,当該監査等委員会設置会社の取締役会は,その決議によって,株主総会を招集する場合における株主総会の日時及び場所の決定を取締役に委任することができる」という肢は誤りです。他方、募集社債の募集事項の決定は4項5号で原則委任できない事項ですが、5項ただし書には挙がっていないので、取締役の過半数が社外取締役であれば委任できます。「監査等委員会設置会社の取締役の過半数が社外取締役である場合であっても、当該監査等委員会設置会社の取締役会は、その決議によって、募集社債の募集事項の決定を取締役に委任することができない」という肢は誤りです。内部統制システムの整備は取締役会が決定しなければならない事項で(399条の13第1項1号ハ・2項)、取締役に委任できません。指名委員会等設置会社でも同じく取締役会の専決です(416条1項1号ホ・2項)。「監査役会設置会社及び監査等委員会設置会社の取締役会は、…体制の整備に係る決定を取締役に委任することができないが、指名委員会等設置会社の取締役会は、当該決定を執行役に委任することができる」という肢は誤りです。
監査等委員会設置会社の要点(監査役会設置会社との違い)
- 機関: 取締役会・会計監査人が必置、監査役は置けない(327条1項・4項・5項)。会計参与は置ける
- 構成: 監査等委員である取締役は3人以上・過半数が社外取締役(331条6項)。代表取締役は監査等委員以外から(399条の13第3項)→取締役は最低4人。常勤者の選定義務なし
- 選任: 監査等委員である取締役とそれ以外とを区別して株主総会で選任(329条2項)。選任議案に監査等委員会の同意(344条の2)。報酬も区別して定める(361条2項)
- 任期: 監査等委員である取締役は2年で短縮も伸長も不可(332条1項・2項・4項)。それ以外の取締役は1年(同条3項)。解任は特別決議(309条2項7号)
- 業務執行の決定: 原則、重要な業務執行は取締役に委任できない(399条の13第4項)。取締役の過半数が社外取締役なら決議で、そうでなくても定款で委任できる(同条5項・6項)。株主総会の招集事項・議案の内容・内部統制システムなどは委任不可
- 登記: 監査等委員会設置会社である旨、監査等委員である取締役とそれ以外の取締役の氏名、社外取締役である旨、6項の定款の定めがある旨(911条3項22号)
会社法331条6項
監査等委員会設置会社においては、監査等委員である取締役は、三人以上で、その過半数は、社外取締役でなければならない。
会社法329条2項
監査等委員会設置会社においては、前項の規定による取締役の選任は、監査等委員である取締役とそれ以外の取締役とを区別してしなければならない。
会社法399条の13第5項・6項
前項の規定にかかわらず、監査等委員会設置会社の取締役の過半数が社外取締役である場合には、当該監査等委員会設置会社の取締役会は、その決議によって、重要な業務執行の決定を取締役に委任することができる。ただし、次に掲げる事項については、この限りでない。(略)
6 前二項の規定にかかわらず、監査等委員会設置会社は、取締役会の決議によって重要な業務執行(前項各号に掲げる事項を除く。)の決定の全部又は一部を取締役に委任することができる旨を定款で定めることができる。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。