会計監査人の権限と義務とは
かいけいかんさにんのけんげんとぎむ
会計監査人の権限とは、株式会社の計算書類及びその附属明細書、臨時計算書類並びに連結計算書類を監査し、会計監査報告を作成するために会計監査人に与えられた権限のことで(会社法396条1項)、いつでも会計帳簿を閲覧・謄写し取締役等に会計に関する報告を求める権限(同条2項)と、必要があるときに子会社に会計に関する報告を求め、会社や子会社の業務及び財産の状況を調査する権限(同条3項)がこれに当たります。義務としては、取締役の不正行為や法令違反の重大な事実を発見したときの監査役(監査役会)への報告義務(397条1項)と、定時株主総会で出席を求める決議があったときの出席・意見陳述義務(398条2項)があります。
会計監査人は、公認会計士や監査法人として会社の決算書が正しいかを外から監査する役目です。決算書を調べるには帳簿を見て説明を求める必要があるので、会計監査人はいつでも会計帳簿を見られ、必要なら子会社まで調べられます。ただし会計監査人の仕事は会計の監査に限られ、業務全体を見張る監査役とは違います。だから、取締役の不正を見つけても、自分で是正するのではなく業務監査の権限を持つ監査役(監査役会)に知らせます。取締役会に出る義務はなく、株主総会には呼ばれたときだけ出て意見を述べる義務があります。
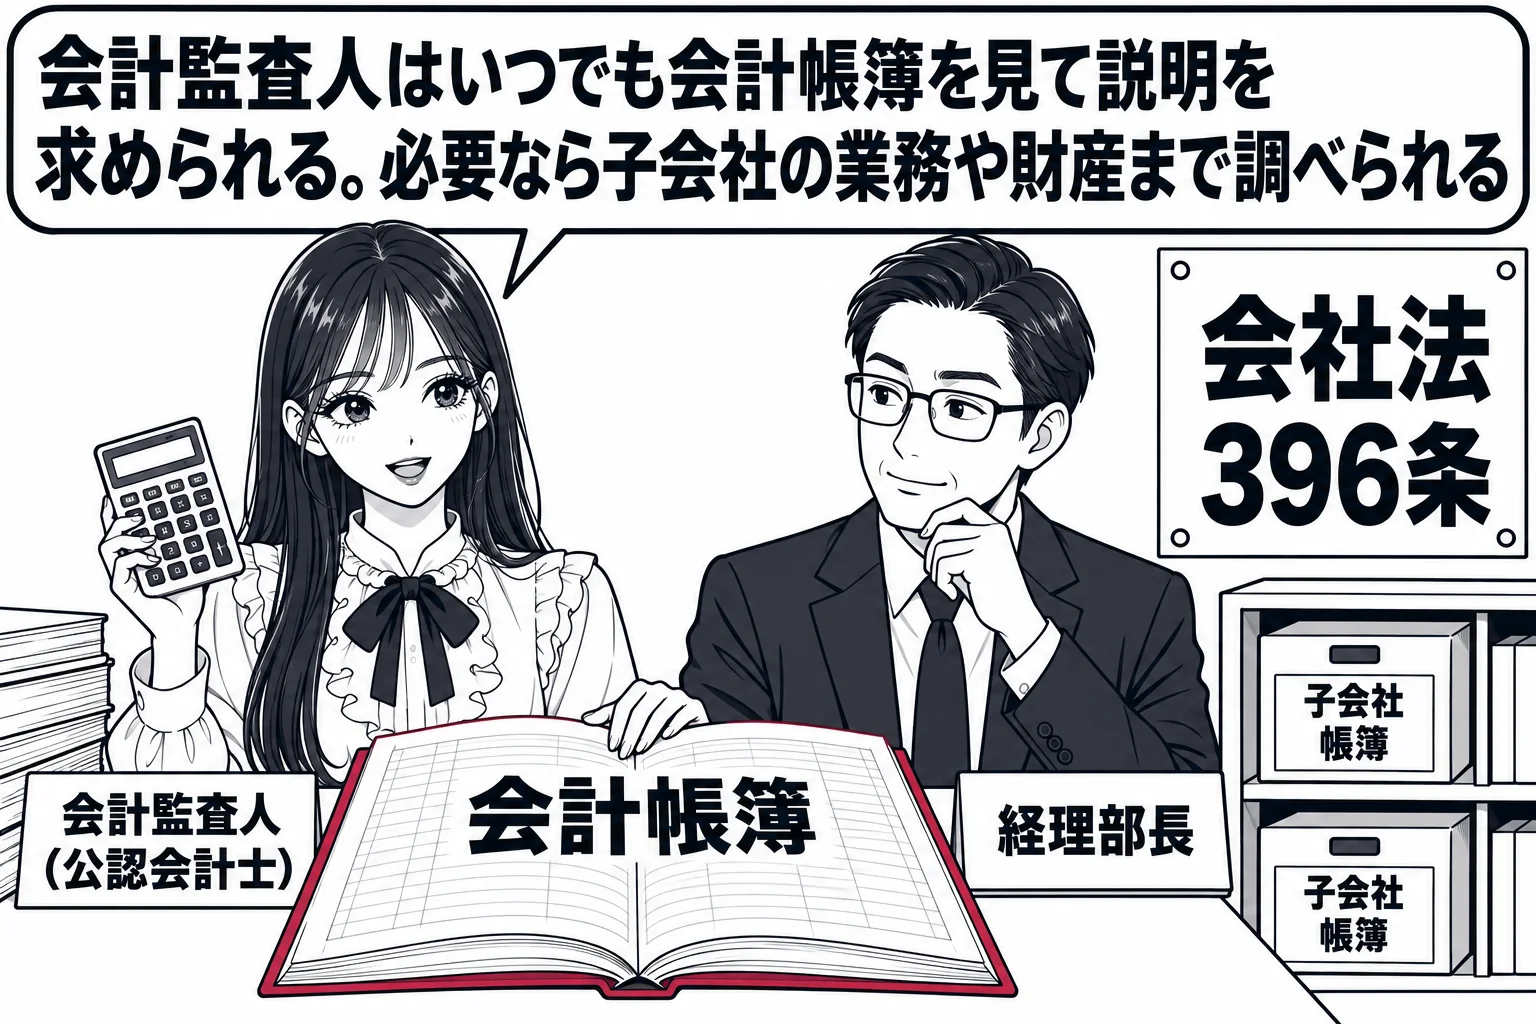
いつでも会計帳簿を閲覧・謄写して会計に関する報告を求めることができ、必要があれば子会社の業務・財産の状況も調査できます
会計監査人は、計算書類及びその附属明細書、臨時計算書類並びに連結計算書類を監査し、会計監査報告を作成します(396条1項)。そのために、いつでも会計帳簿又はこれに関する資料の閲覧及び謄写をし、取締役・会計参与・支配人その他の使用人に対し会計に関する報告を求めることができます(同条2項)。「いつでも」なので、取締役会や監査役会の承認は要りません。「会計監査人は,いつでも,会計帳簿の閲覧及び謄写をし,又は取締役に対し,会計に関する報告を求める権限がある」という肢は正しいです。職務を行うため必要があるときは、子会社に対して会計に関する報告を求め、又は会社若しくはその子会社の業務及び財産の状況の調査をすることができます(同条3項)。子会社を使った粉飾を見抜き、連結計算書類を監査するためには、子会社の帳簿の確認だけでなく業務・財産の調査まで要るからです。「会計監査人は,その職務を行うため必要があるときは,会計監査人設置会社の子会社に対して会計に関する報告を求めることはできるが,その子会社の業務及び財産の状況の調査をする権限を有しない」という肢は誤りです。子会社は正当な理由があるときは報告や調査を拒むことができます(同条4項)。会計監査人は、職務を行うに当たって、会社や子会社の取締役・使用人や、会社から非監査業務で継続的に報酬を受けている者などを使用してはなりません(同条5項)。
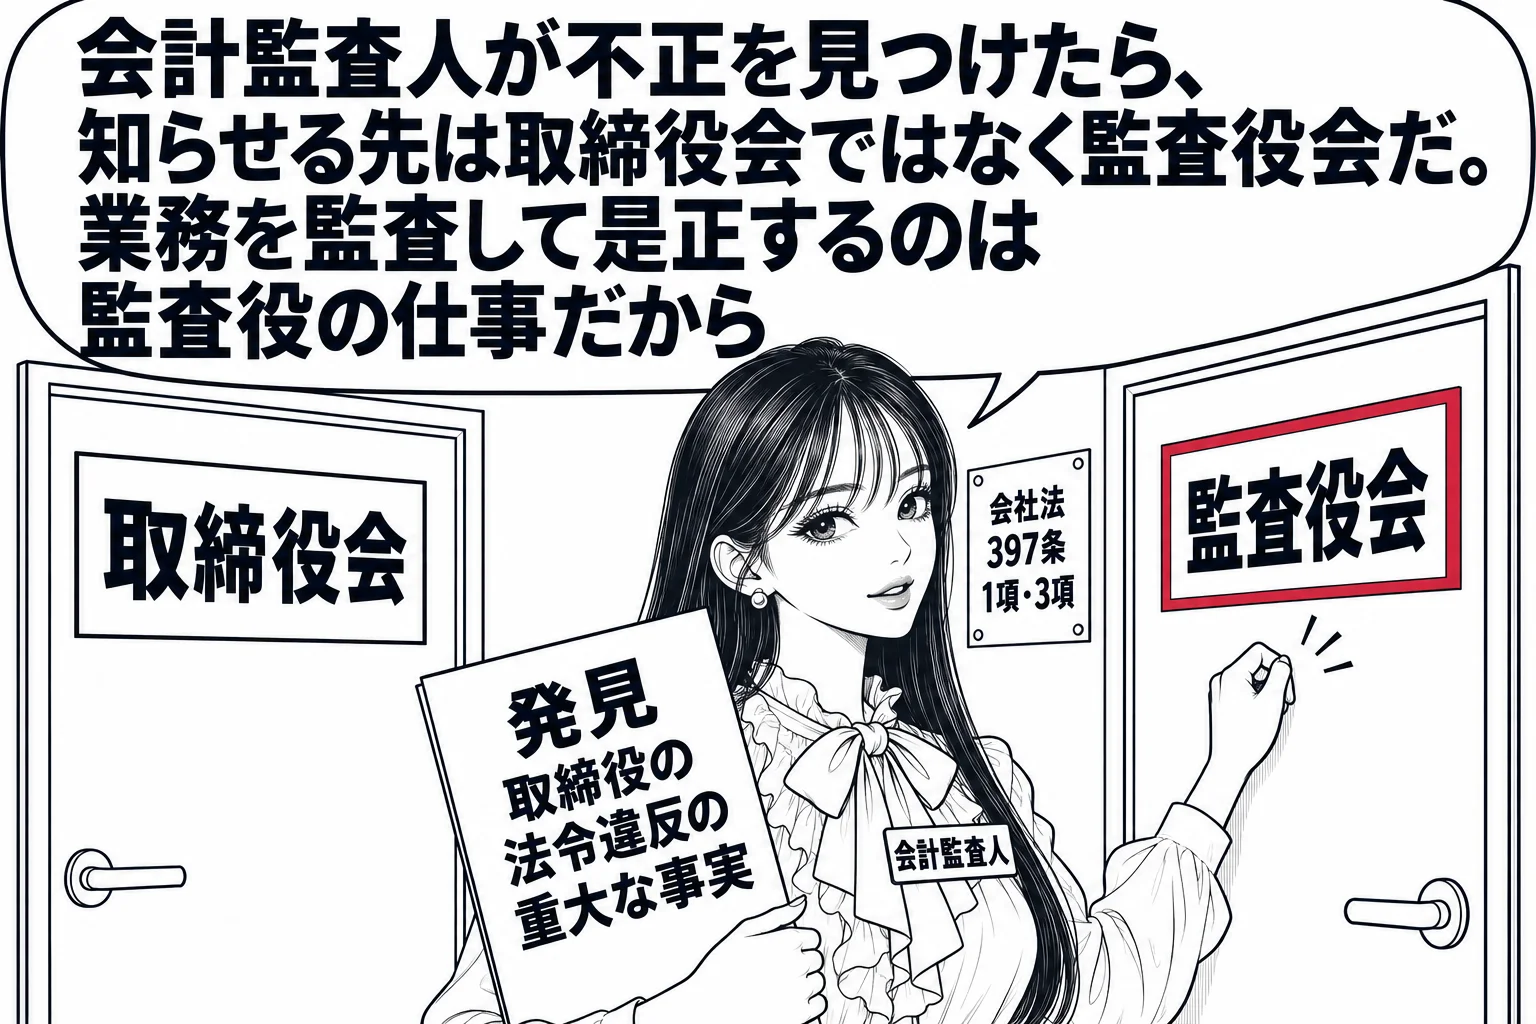
取締役の不正行為や法令違反の重大な事実を発見したときの報告先は取締役会ではなく監査役(監査役会)です
会計監査人は、その職務を行うに際して取締役の職務の執行に関し不正の行為又は法令若しくは定款に違反する重大な事実があることを発見したときは、遅滞なく、これを監査役に報告しなければなりません(397条1項)。監査役会設置会社では報告先は監査役会(同条3項)、監査等委員会設置会社では監査等委員会(同条4項)、指名委員会等設置会社では監査委員会(同条5項)です。会計監査人は会計の専門家として帳簿に接するので不正を見つけやすい立場にありますが、職務は会計監査に限られ、自ら是正する権限を持ちません。そこで、業務監査の権限を持つ監査役(監査役会)に情報を集め、監査役による取締役会への報告(382条)や差止請求(385条)につなげる建て付けです。取締役の不正のおそれを取締役会に報告する義務を負うのは監査役であって(382条)、会計監査人ではありません。「会計監査人は,その職務を行うに際して取締役の職務の執行に関し法令に違反する重大な事実があることを発見したときは,遅滞なく,これを取締役会に報告する義務がある」という肢と、「会計監査人は,取締役が不正の行為をし,又は不正の行為をするおそれがあると認めるときは,遅滞なく,その旨を取締役会に報告しなければならない」という肢は、いずれも誤りです。逆に、監査役は職務を行うため必要があるときは、会計監査人に対しその監査に関する報告を求めることができます(397条2項)。この報告請求権は監査役会設置会社でも読み替えられておらず、監査役会を構成する各監査役が自らの権限として行使できます。「監査役会を構成する監査役は,その職務を行うため必要があるときは,会計監査人に対し,その監査に関する報告を求めることができる」という肢は正しいです。
定時株主総会で出席を求める決議があれば出席して意見を述べる義務がありますが、取締役会に出席する義務はありません
計算書類等が法令又は定款に適合するかどうかについて会計監査人が監査役(監査役会設置会社では監査役会又は監査役)と意見を異にするときは、会計監査人は定時株主総会に出席して意見を述べることができます(398条1項・3項)。これは会計監査人の権利です。これに対し、定時株主総会において会計監査人の出席を求める決議があったときは、会計監査人は定時株主総会に出席して意見を述べなければなりません(同条2項)。この場合は義務です。株主が会計監査の内容について会計監査人から直接説明を受ける機会を保障するためです。「会計監査人は,定時株主総会において会計監査人の出席を求める決議があったときは,定時株主総会に出席して意見を述べる義務がある」という肢と、「会計監査人は,定時株主総会において出席を求める決議があったときは,その株主総会に出席して意見を述べなければならない」という肢、「定時株主総会において会計監査人の出席を求める決議があったときは,会計監査人は,定時株主総会に出席して意見を述べなければならない」という肢は、いずれも正しいです。他方、取締役会への出席義務は会計監査人にはありません。取締役は取締役会の構成員として、監査役は383条1項によって、取締役会に出席し必要があれば意見を述べる義務を負いますが、会計監査人についてこれに当たる規定はなく、会計監査という職務からも取締役会に出る義務は認められません。「社外取締役,社外監査役及び会計監査人は,いずれも,取締役会に出席し,必要があると認めるときは,意見を述べなければならない」という肢は、会計監査人について誤りです。会計監査人は常勤である必要もありません。
会計監査人も役員等として会社と第三者に対する責任を負います
会計監査人は、取締役・会計参与・監査役・執行役と並んで423条1項の「役員等」に含まれ、任務を怠ったときは会社に対し損害を賠償する責任を負います。また、職務を行うについて悪意又は重大な過失があったときは、これによって第三者に生じた損害を賠償する責任を負います(429条1項)。「会計監査人は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う」という肢は正しいです。会計監査報告に記載すべき重要な事項について虚偽の記載をしたときは、注意を怠らなかったことを証明しない限り第三者に責任を負います(429条2項4号)。会計監査人の責任は株主代表訴訟の対象になり、会社に対する責任の免除や責任限定契約については章9の「役員等の責任の免除と責任限定契約」で扱います。
会計監査人の権限と義務の要点
- 職務: 計算書類等・臨時計算書類・連結計算書類の監査と会計監査報告の作成(396条1項)
- 調査権: いつでも会計帳簿の閲覧謄写、取締役・会計参与・使用人への会計に関する報告請求(396条2項)。必要があれば子会社への会計に関する報告請求、会社・子会社の業務及び財産の状況の調査(同条3項)。子会社は正当な理由があれば拒める(同条4項)
- 報告義務: 取締役の不正行為・法令定款違反の重大な事実を発見したら遅滞なく監査役(監査役会・監査等委員会・監査委員会)に報告(397条1項・3〜5項)。取締役会ではない
- 監査役からの報告請求: 各監査役は会計監査人に監査に関する報告を求められる(397条2項)
- 株主総会: 監査役と意見を異にするときは出席して意見を述べられる(398条1項)。出席を求める決議があれば出席して意見を述べる義務(同条2項)
- 取締役会: 出席義務なし。常勤である必要もない
- 責任: 役員等として会社に対する任務懈怠責任(423条1項)と第三者に対する責任(429条1項)
会社法396条3項
会計監査人は、その職務を行うため必要があるときは、会計監査人設置会社の子会社に対して会計に関する報告を求め、又は会計監査人設置会社若しくはその子会社の業務及び財産の状況の調査をすることができる。
会社法397条1項・2項
会計監査人は、その職務を行うに際して取締役の職務の執行に関し不正の行為又は法令若しくは定款に違反する重大な事実があることを発見したときは、遅滞なく、これを監査役に報告しなければならない。
2 監査役は、その職務を行うため必要があるときは、会計監査人に対し、その監査に関する報告を求めることができる。
会社法398条2項
定時株主総会において会計監査人の出席を求める決議があったときは、会計監査人は、定時株主総会に出席して意見を述べなければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。