会計参与とは
かいけいさんよ
会計参与とは、取締役と共同して計算書類及びその附属明細書、臨時計算書類並びに連結計算書類を作成することを職務とする株式会社の役員で(会社法374条1項)、公認会計士若しくは監査法人又は税理士若しくは税理士法人でなければなりません(333条1項)。どの機関設計の会社でも定款の定めで置くことができ(326条2項)、株主総会の決議で選任します(329条1項)。
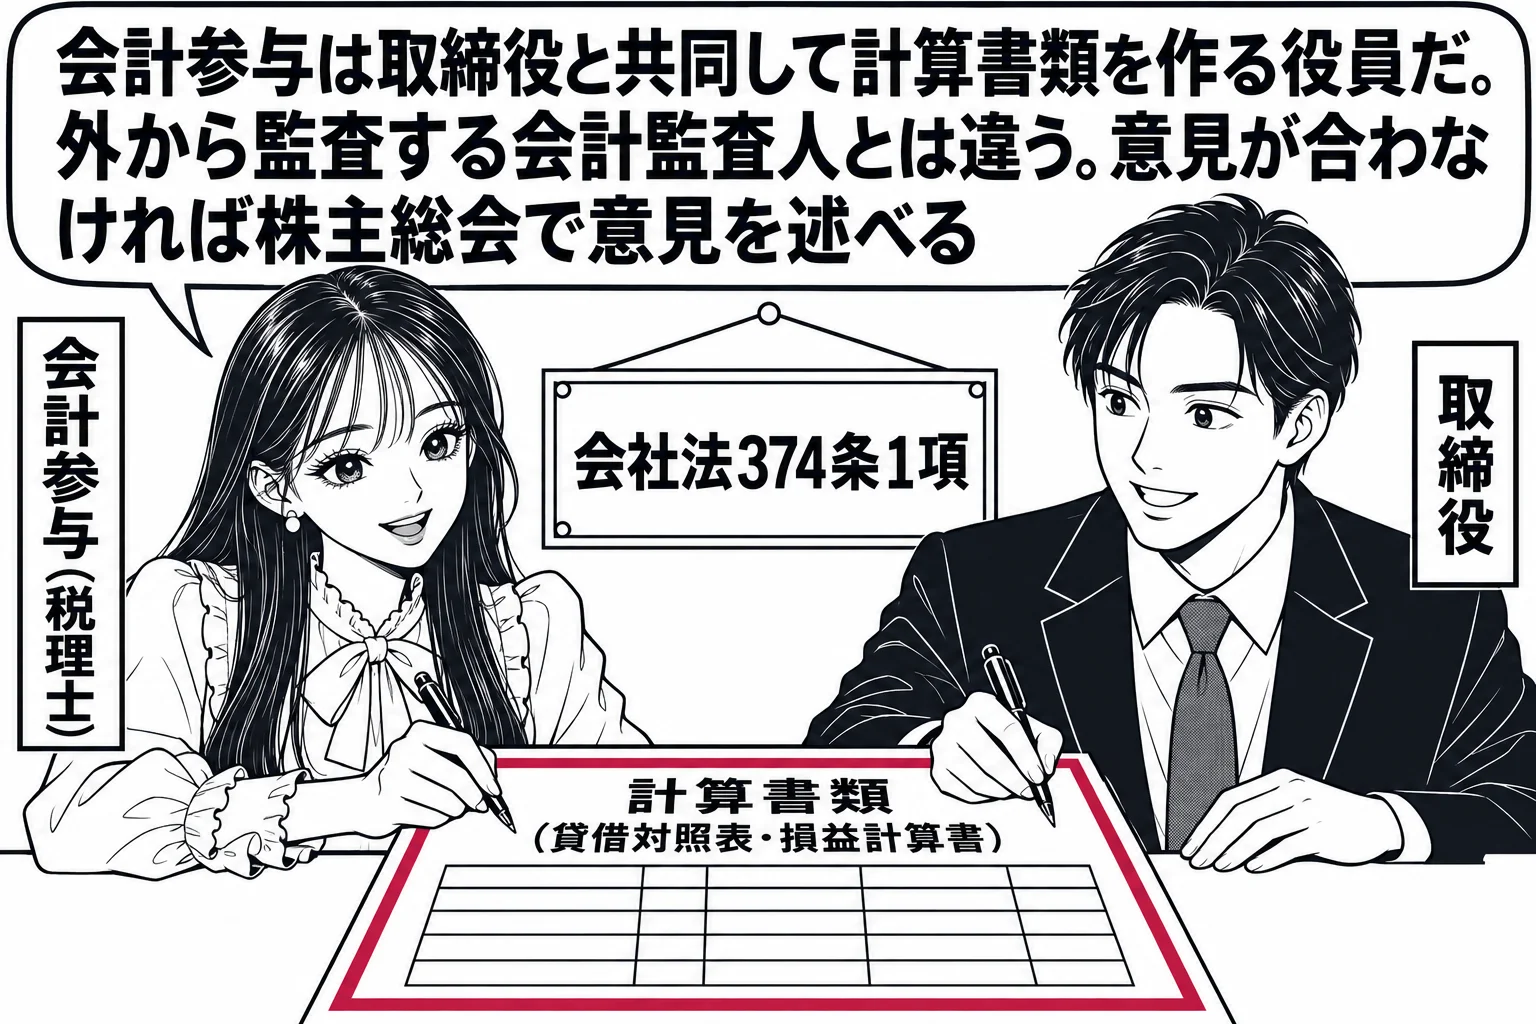
小さな会社では、決算書を作る経理の力が弱く、外部の会計監査人を置くほどの余裕もありません。そこで会社法は、税理士や公認会計士を会計参与という役員として会社の中に迎え、取締役と一緒に決算書を作らせる仕組みを用意しました。決算書を外から監査する会計監査人と違い、会計参与は作る側の役員です。だから取締役と意見が合わないときは株主総会で意見を言い、取締役の不正を見つけたら監査役がいなければ株主に直接知らせます。取締役と同じく株主総会で選ばれる役員なので、株主代表訴訟の対象にもなります。
会計参与は公認会計士・監査法人・税理士・税理士法人に限られ、会社や子会社の取締役等はなれません
会計参与は、公認会計士若しくは監査法人又は税理士若しくは税理士法人でなければなりません(333条1項)。会計の専門家を役員に加えて計算書類の適正を確保する制度だからです。「会計参与は,公認会計士若しくは監査法人又は税理士若しくは税理士法人でなければならない」という肢は正しいです。監査法人や税理士法人が選任されたときは、社員の中から職務を行うべき者を選定して会社に通知します(同条2項)。株式会社又はその子会社の取締役・監査役・執行役・支配人その他の使用人は、その株式会社の会計参与になれません(同条3項1号)。業務執行者から独立して計算書類を作らせるためです。子会社から見れば親会社の会計参与になれないということなので、「株式会社の取締役は,当該会社の親会社の会計参与となることができる」という肢は誤りです。逆に、親会社の取締役が子会社の会計参与になることを禁じる規定はありません。これに対し、監査役は子会社の会計参与を兼ねられず(335条2項)、会計監査人も子会社の会計参与として非監査業務の継続的な報酬を受ける者に当たるのでなれません(337条3項2号)。「社外取締役,社外監査役及び会計監査人は,いずれも,会社の子会社の会計参与(公認会計士に限る。)を兼ねることができる」という肢は、社外監査役と会計監査人について誤りです。会計参与は取締役・監査役と並ぶ「役員」で(329条1項)、株主総会の決議によって選任します。選任機関を取締役会に変える定款の定めはできません。「会社は,定款の定めにより,会計参与を取締役会の決議によって選任するものとすることができる」という肢は誤りです。任期は取締役と同じで(334条1項・332条)、株主総会で選任・解任・辞任について意見を述べることができ、辞任した者は辞任後最初の株主総会で理由を述べることができます(345条1項・2項)。報酬等は定款又は株主総会の決議で定めます(379条1項)。
取締役と共同して計算書類等を作成し、意見が一致しないときは株主総会で意見を述べます
会計参与は、取締役(指名委員会等設置会社では執行役)と共同して、計算書類及びその附属明細書、臨時計算書類並びに連結計算書類を作成し、会計参与報告を作成します(374条1項・6項)。「共同して」作成するので、取締役と意見が一致しない限り計算書類はできあがりません。意見を異にするときは、会計参与は株主総会において意見を述べることができます(377条1項)。意見の相違を計算書類や附属明細書に書き込む制度ではありません。「会計参与は,計算書類及びその附属明細書の作成に際し,代表取締役と意見が一致しないときは,その旨を当該計算書類又は附属明細書に記載することができる」という肢は誤りです。作成のために、会計参与はいつでも会計帳簿を閲覧・謄写し、取締役や使用人に会計に関する報告を求めることができ(374条2項)、必要があれば子会社に会計に関する報告を求め、会社や子会社の業務及び財産の状況を調査できます(同条3項)。取締役会設置会社の会計参与は、計算書類等を承認する取締役会に出席し、必要があれば意見を述べなければなりません(376条1項)。作成した計算書類等と会計参与報告は、会社とは別に会計参与が定めた場所に備え置き、株主と債権者はいつでも閲覧や謄本の交付を請求できます(378条1項・2項)。取締役の手元にある計算書類が書き換えられても、会計参与の手元の原本で確かめられるようにするためです。
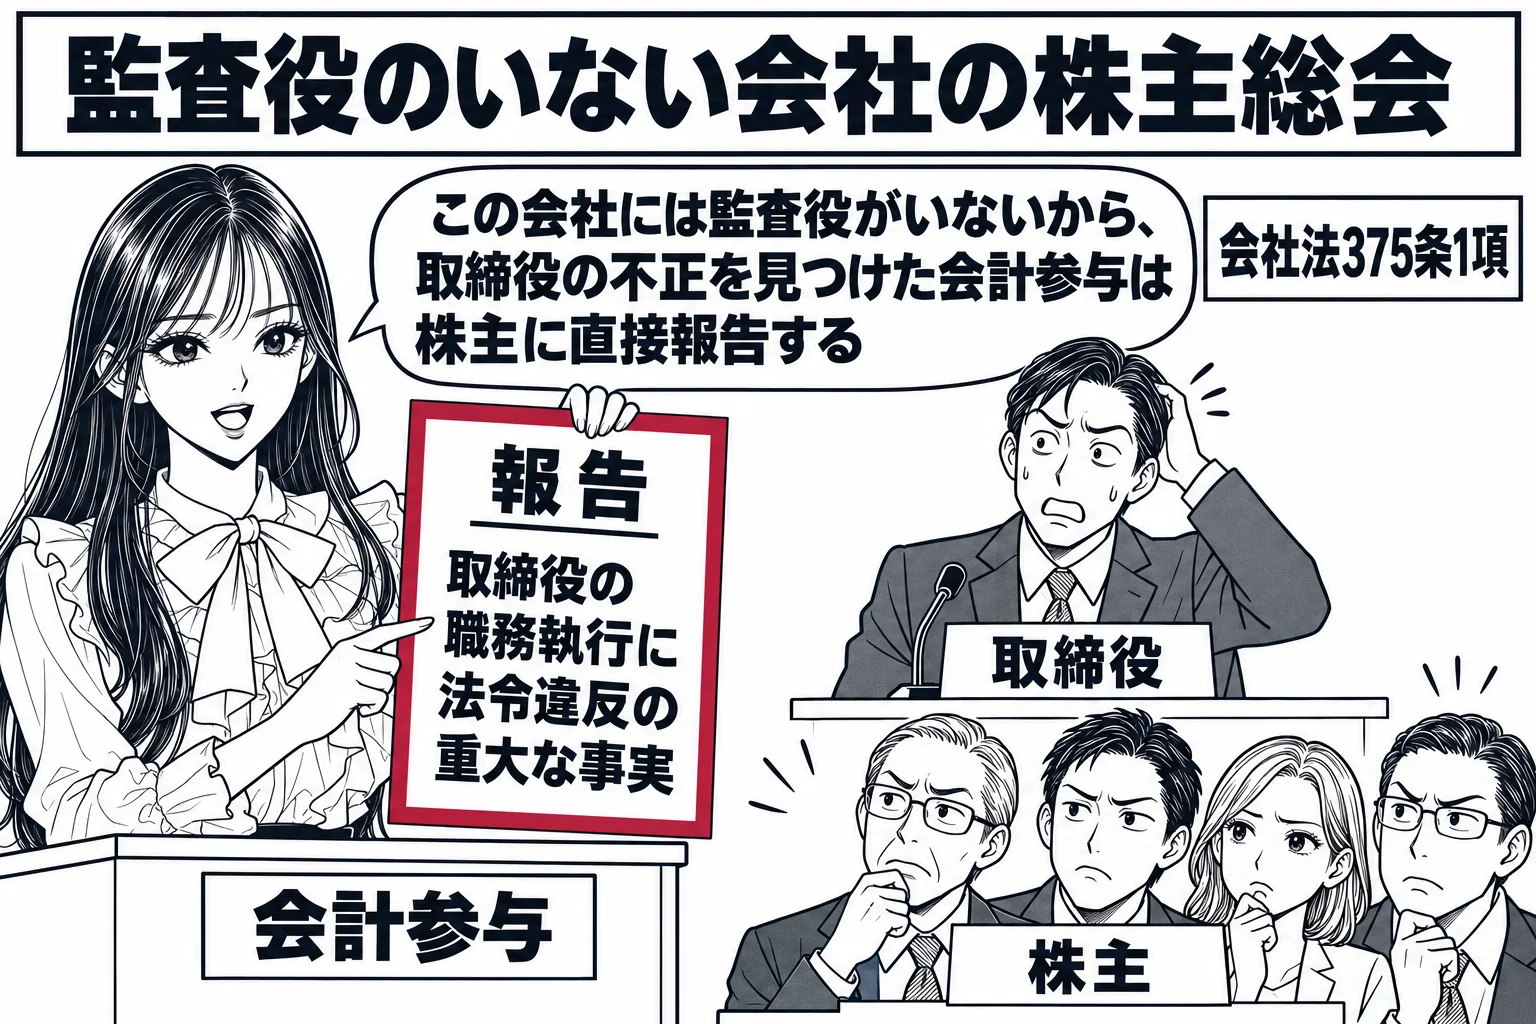
取締役の不正行為などを発見したら、監査役設置会社等でなければ株主に報告し、株主代表訴訟の対象にもなります
会計参与は、その職務を行うに際して取締役の職務の執行に関し不正の行為又は法令若しくは定款に違反する重大な事実があることを発見したときは、遅滞なく、これを株主(監査役設置会社では監査役)に報告しなければなりません(375条1項)。監査役会設置会社では監査役会、監査等委員会設置会社では監査等委員会、指名委員会等設置会社では監査委員会が報告先です(同条2項〜4項)。監査機関がない会社では、会計参与が見つけた不正を是正できるのは株主しかいないので、株主に直接報告させます。「監査役設置会社及び委員会設置会社でない株式会社において,会計参与は,その職務を行うに際して取締役の職務の執行に関し不正の行為又は法令若しくは定款に違反する重大な事実があることを発見したときは,遅滞なく,これを株主に報告しなければならない」という肢は正しいです(出題当時の「委員会設置会社」は現在の指名委員会等設置会社で、現行法では監査等委員会設置会社でもないことも前提になります)。会計参与は423条1項の「役員等」に含まれるので、任務を怠れば会社に対し損害賠償責任を負い、その責任は株主代表訴訟(847条1項)の対象になります。「会計参与も,株主代表訴訟の対象となる」という肢は正しいです。会計参与は定款の定めでどの機関設計の会社にも置くことができます(326条2項)。公開会社でない取締役会設置会社は、会計参与を置けば監査役を置かなくてよく(327条2項ただし書)、監査等委員会設置会社が会計監査人に加えて会計参与を置くことも妨げられません。「監査等委員会設置会社は,会計監査人に加えて,会計参与を置くことができない」という肢は誤りです。
会計参与の要点
- 資格: 公認会計士・監査法人・税理士・税理士法人(333条1項)。会社又はその子会社の取締役・監査役・執行役・使用人は欠格(同条3項1号)。親会社の取締役が子会社の会計参与になることは可
- 選任・任期・報酬: 株主総会の決議で選任(329条1項。定款でも取締役会にできない)。任期は取締役と同じ(334条)。報酬は定款又は株主総会の決議(379条1項)。選任・解任・辞任について株主総会で意見(345条)
- 職務: 取締役と共同して計算書類等を作成し会計参与報告を作る(374条1項)。会計帳簿の閲覧・報告請求・子会社調査(同条2・3項)。計算書類承認の取締役会に出席(376条1項)
- 意見の相違: 株主総会で意見を述べる(377条1項)。計算書類への記載ではない
- 備置き: 会計参与が定めた場所に計算書類等と会計参与報告を備え置き、株主・債権者はいつでも閲覧できる(378条)
- 報告義務: 取締役の不正行為・法令定款違反の重大な事実は株主(監査役設置会社は監査役、監査役会・監査等委員会・監査委員会設置会社はそれぞれの機関)に報告(375条)
- 責任: 役員等として任務懈怠責任(423条1項)。株主代表訴訟の対象(847条1項)
- 設置: どの機関設計でも定款で置ける(326条2項)。非公開の取締役会設置会社は会計参与を置けば監査役が不要(327条2項ただし書)。監査等委員会設置会社にも置ける
会社法374条1項
会計参与は、取締役と共同して、計算書類(略)及びその附属明細書、臨時計算書類(略)並びに連結計算書類(略)を作成する。この場合において、会計参与は、法務省令で定めるところにより、会計参与報告を作成しなければならない。
会社法375条1項
会計参与は、その職務を行うに際して取締役の職務の執行に関し不正の行為又は法令若しくは定款に違反する重大な事実があることを発見したときは、遅滞なく、これを株主(監査役設置会社にあっては、監査役)に報告しなければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。