取締役の報酬等(株主総会決議による決定)とは
とりしまりやくのほうしゅうとう
取締役の報酬等とは、取締役の報酬、賞与その他の職務執行の対価として株式会社から受ける財産上の利益のことで、定款に定めがないときは、額が確定しているものはその額、確定していないものは具体的な算定方法、募集株式・募集新株予約権はその数の上限など、金銭でないものはその具体的な内容を株主総会の決議によって定めます(会社法361条1項)。取締役が自分たちの報酬を自由に決めるお手盛りを防ぐため、決定を株主の判断に委ねた規定です。
取締役の給料を取締役自身が決められるなら、いくらでも高くできてしまいます。そこで会社法は、取締役の報酬を定款か株主総会の決議で決めることにし、株主の目でお手盛りを防いでいます。一人一人の額まで株主総会で決めるのは実務的でないので、判例は総額の上限だけを株主総会で決めて配分は取締役会に任せることを認めました。株主の目的は会社から出ていく総額を押さえることだからです。いったん決まった個人の報酬は会社との契約内容になるので、後から株主総会が一方的に減らすことはできません。社宅の安い家賃のような金銭でない利益も報酬等です。
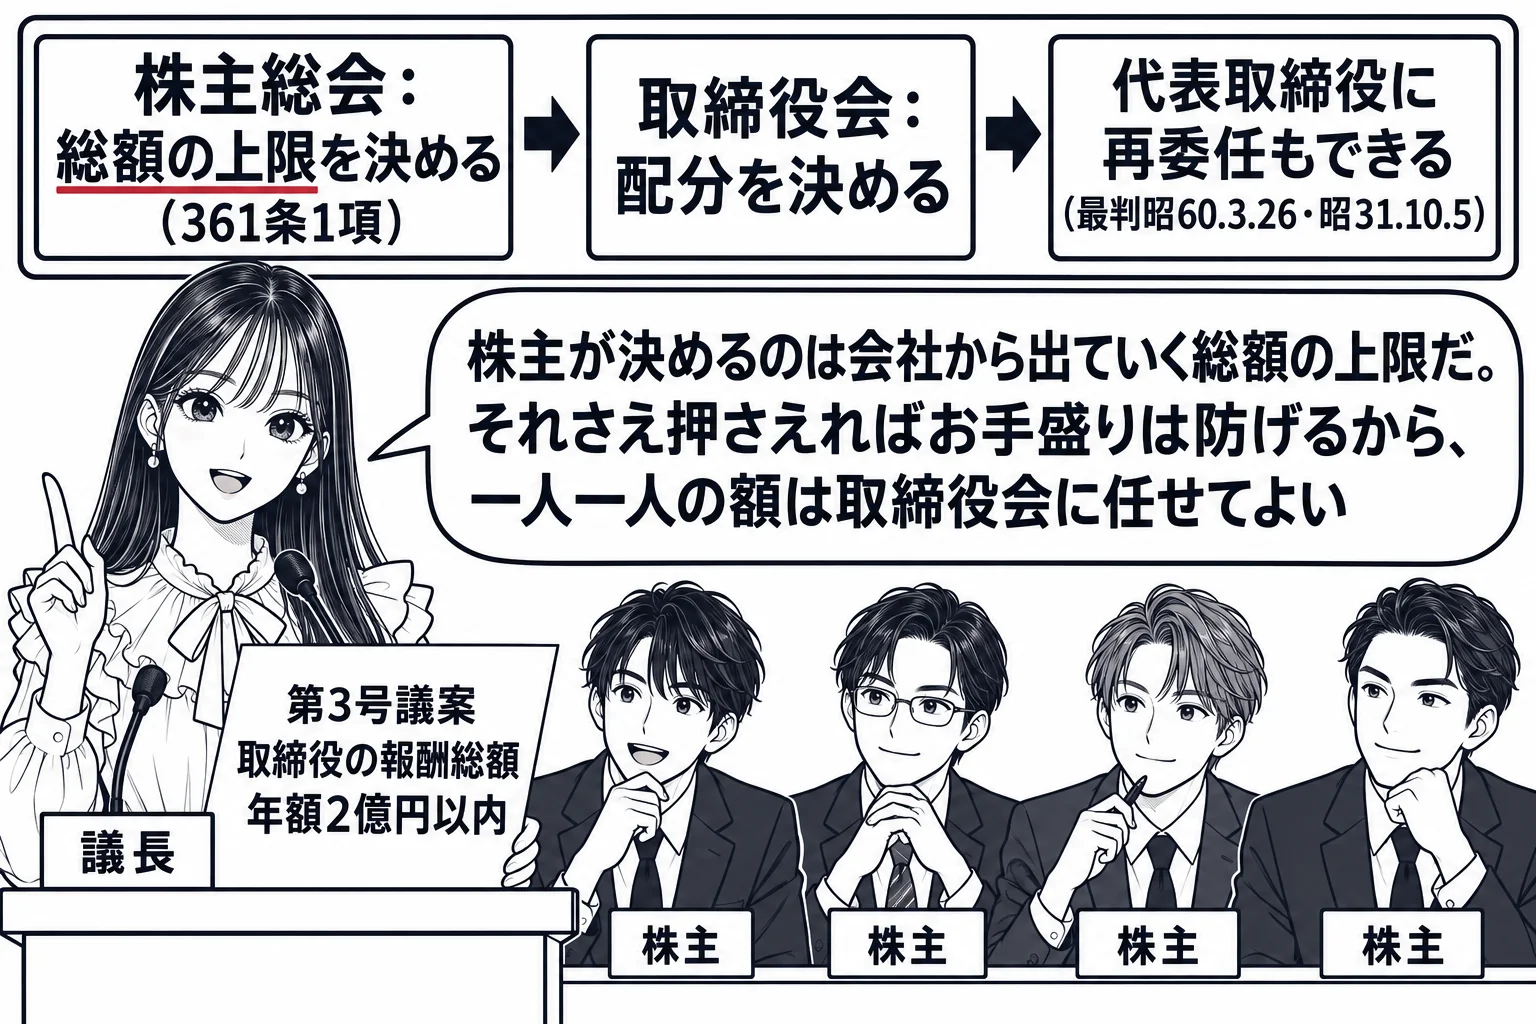
株主総会で総額の上限を定めて配分を取締役会に委ね、取締役会がさらに代表取締役に再委任することもできます
取締役の報酬等は、定款に定めがないときは株主総会の決議で定めます(361条1項)。額が確定しているものはその額(1号)、確定していないものは具体的な算定方法(2号)、募集株式・募集新株予約権を報酬とするときはその数の上限など(3号・4号)、金銭でないものは具体的な内容(6号)を定めます。判例(最判昭和60年3月26日)は、361条の趣旨は取締役ないし取締役会によるお手盛りの弊害を防止する点にあるから、株主総会の決議で取締役全員の報酬の総額を定め、その具体的な配分は取締役会の決定に委ねることができ、株主総会の決議で各取締役の報酬額を個別に定めることまでは必要でないとしています。総額の枠が株主の意思で画されていれば、会社財産の不当な流出という弊害は防げるからです。「判例によれば,株主総会の決議で取締役全員の報酬の総額を定め,その具体的な配分は,取締役会の決定に委ねることができる」という肢は正しいです。配分を委ねられた取締役会が、その決定を代表取締役に再委任することも、判例(最判昭和31年10月5日)により認められています。「判例の趣旨によれば,取締役の報酬については,株主総会の決議により,取締役全員の報酬の総額の最高限度額を定め,各取締役に対する配分の決定を取締役会の決定に委任することができ,その委任を受けた取締役会は,その決議によって,各取締役の報酬の額の決定を代表取締役に再委任することができる」という肢は正しいです。定款の定めも株主総会の決議もなく支払われた報酬は無効ですが、判例(最判平成17年2月15日)は、事後に株主総会の決議を経たときは特段の事情がない限り支払は有効になるとしています。株主の判断を経るという規定の趣旨が事後の決議でも満たされるからです。「定款の定めも株主総会の決議もなく支払われた取締役の報酬について事後に株主総会の決議を経たときは、特段の事情がない限り、当該報酬の支払は有効である」という肢は正しいです。監査役の報酬等も定款又は株主総会の決議で定めますが(387条1項)、各監査役の報酬について定款の定めも株主総会の決議もないときは監査役の協議で定め(387条2項)、取締役会に配分を委ねることはできません。監査役の報酬規制の趣旨はお手盛りの防止ではなく、監査される側の取締役から独立性を守ることにあるからです。「監査役報酬について,株主総会決議では,監査役ごとに報酬額を定めることなく監査役全員に支給する総額のみを定め,各監査役に対する具体的配分は,取締役会の決定に委ねることができる」という肢は誤りです。
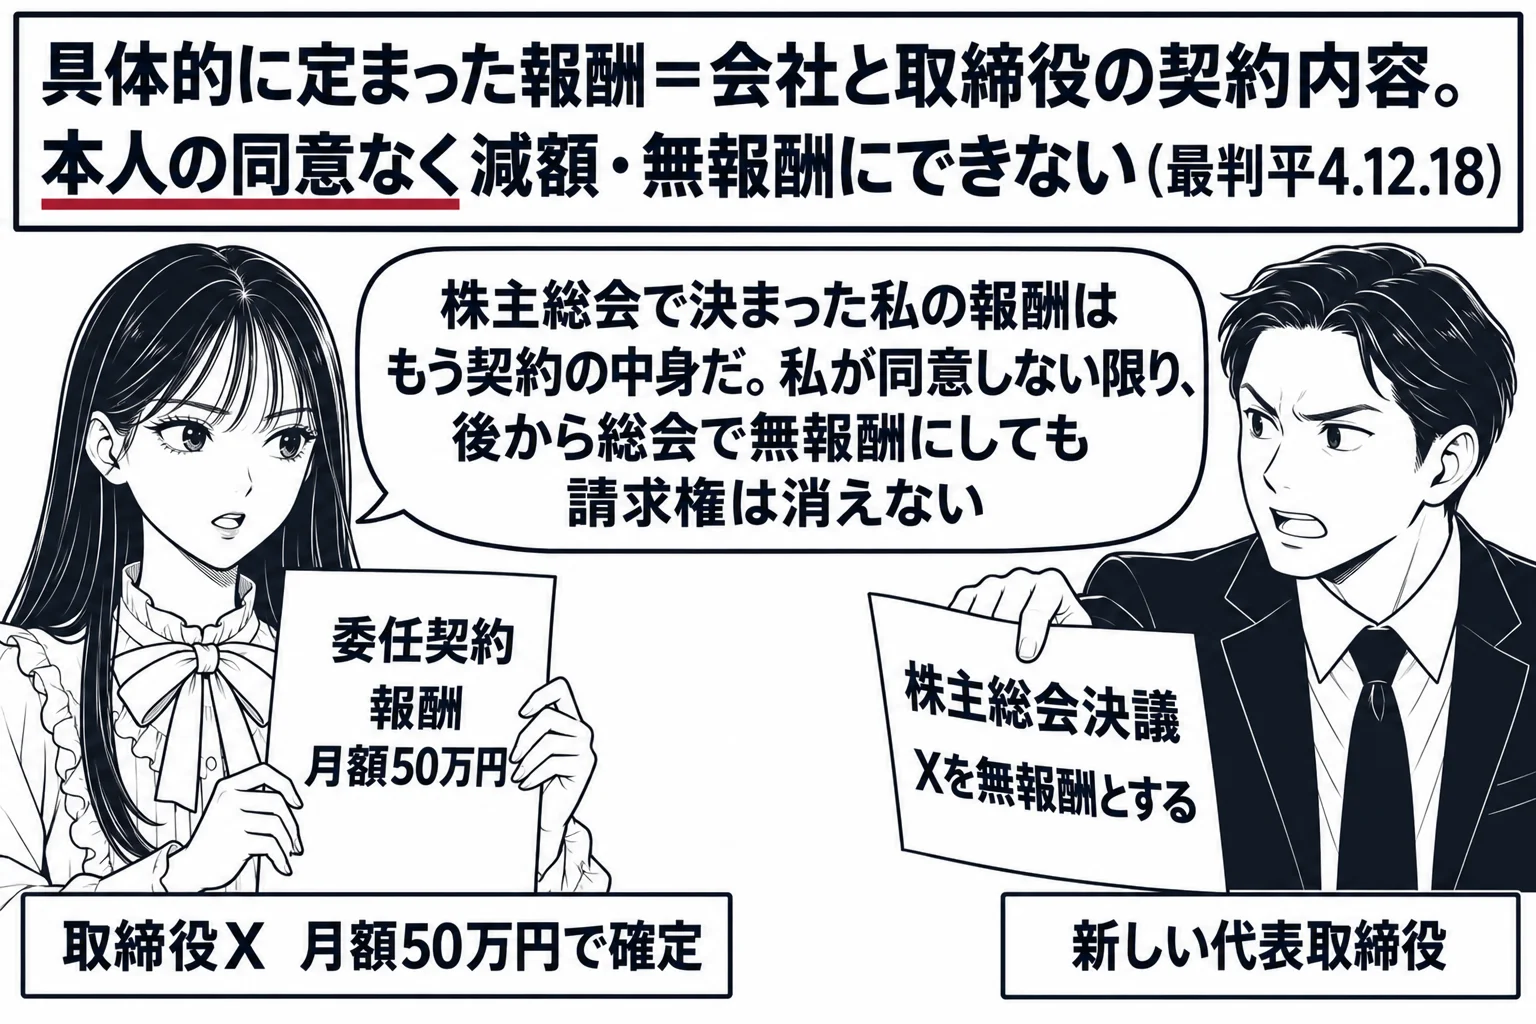
具体的に定まった報酬は会社と取締役の契約内容になるので、その後の株主総会決議でも本人の同意なく減額・無報酬にできません
判例(最判平成4年12月18日)は、定款又は株主総会の決議によって取締役の報酬額が具体的に定められた場合には、その報酬額は会社と取締役間の契約内容となり、契約当事者である会社と取締役の双方を拘束するから、その後に株主総会が当該取締役の報酬を無報酬とする旨の決議をしても、当該取締役はこれに同意しない限り報酬請求権を失わないとしました。株主総会で総額を定めて取締役会で配分を決めた場合も同じで、取締役の職務内容に著しい変更があり、それを前提として株主総会の決議がされた場合であっても結論は変わりません。報酬の決定は株主総会の権限ですが、いったん具体化した報酬は委任契約の内容になっていて、会社が一方的に契約を変更することはできないからです。「判例の趣旨によれば、取締役は、株主総会の決議によって当該取締役の報酬額が具体的に定められた場合には、その後の株主総会によってその報酬を無報酬に変更する旨の決議がされたとしても、その変更に同意しない限り、報酬請求権を失わない」という肢と、「判例によれば,各取締役の報酬額が具体的に定められた場合,株主総会決議をもってしても,当該取締役の同意なくその報酬額を減額することはできない」という肢は正しく、「判例によれば,株主総会の決議に基づいて取締役の報酬の額が具体的に定められた場合でも,その後,株主総会がその取締役の報酬を無報酬とする旨の決議をしたときは,その取締役は,これに同意しなくても報酬を請求することができなくなる」という肢は誤りです。
使用人兼務取締役は使用人分の給与体系が明確なら取締役分だけ決議すれば足り、社宅の低額提供やストック・オプションも報酬等として決議が要ります
取締役営業部長のように使用人を兼ねる取締役(使用人兼務取締役)は、取締役としての報酬のほかに使用人としての給与を受け取ります。使用人分の給与を株主総会の決議の外に置くと、そこに実質的な役員報酬を紛れ込ませてお手盛りを防ぐ趣旨を潜脱するおそれがありますが、判例(最判昭和60年3月26日)は、使用人として受ける給与の体系が明確に確立されており、かつそれによって給与が支給されている限り、使用人分の給与を含まないことを明示して取締役全員の報酬総額を定めることは差し支えないとしました。給与体系が確立していれば、使用人分を利用したお手盛りの危険がないからです。「判例によれば,使用人兼務取締役については,取締役として受ける報酬に関する事項のみを株主総会で決議するのでは足りず,使用人分給与についても株主総会で決議することを要する」という肢と、「判例の趣旨によれば、使用人として受ける給与の体系が明確に確立されている場合であっても、使用人兼務取締役について、別に使用人として給与を受けることを予定しつつ、取締役として給与を受ける報酬額のみを株主総会で決議することはできない」という肢はいずれも誤りです。報酬等は「職務執行の対価として株式会社から受ける財産上の利益」なので、金銭に限りません。社宅を相場より安い賃料で貸す場合の差額は財産上の利益に当たり、金銭でない報酬等として具体的な内容を定款又は株主総会の決議で定める必要があります(361条1項6号)。「低賃料での取締役への社宅の提供は,会社財産を社外に流出させるものではないから,定款又は株主総会決議で定める必要はない」という肢は誤りです。報酬としてのストック・オプション(新株予約権)も361条1項4号の「報酬等のうち当該株式会社の募集新株予約権」に当たり、株主総会の決議でその数の上限などを定めなければなりません。「会社が,取締役に対し,その報酬等としていわゆるストック・オプションとしての新株予約権を付与する場合には,株主総会の決議によることを要しない」という肢は誤りです。令和元年改正で、報酬として株式を交付する場合には、募集株式の数の上限その他法務省令で定める事項を定めなければならないことになりました(361条1項3号)。既存の株主がどの程度希釈されるかを株主総会で判断させる趣旨で、額が確定していない報酬等の「具体的な算定方法」(2号)を定めるだけでは足りません。「株式会社が取締役に対し報酬として当該株式会社の株式を交付する場合には,交付する株式の数ではなく,具体的な算定方法を株主総会の決議により定めることができる」という肢は、出題当時(令和元年改正前)は正しい肢でしたが、現行法では誤りです。
金銭でない報酬の議案では相当とする理由を説明し、公開会社でも取締役ごとの個別額の開示は要らず、指名委員会等設置会社では報酬委員会が決めます
361条1項各号の事項を定め、又は改定する議案を株主総会に提出した取締役は、株主総会においてその事項を相当とする理由を説明しなければなりません(361条4項)。令和元年改正前は金銭でない報酬等について説明義務が定められていましたが、改正で確定額の報酬を含むすべての事項に広がりました。「取締役の報酬として金銭でないものについてその具体的な内容を定める議案を株主総会に提出した取締役は,当該株主総会において,当該内容を相当とする理由を説明しなければならない」という肢は正しいです。公開会社は事業報告で各事業年度に取締役に支払った報酬等の総額などを開示しなければなりませんが(435条2項・施行規則)、会社法上、取締役ごとの個別の報酬額を明らかにすることまでは求められていません。「会社が会社法上の公開会社である場合には,事業報告により,その事業年度に係る取締役ごとの個別の報酬の額を明らかにしなければならない」という肢は誤りです。なお、上場会社等の監査役会設置会社と監査等委員会設置会社の取締役会は、取締役の個人別の報酬等の内容についての決定に関する方針を定めなければなりません(361条7項)。監査等委員会設置会社では、監査等委員である取締役とそれ以外の取締役を区別して報酬等を定めます(361条2項)。指名委員会等設置会社では、報酬委員会が執行役等(執行役・取締役・会計参与)の個人別の報酬等の内容を決定し(404条3項・409条)、株主総会の決議は要りません。確定額の金銭報酬なら個人別の額を決めます(409条3項1号)。この決定は執行役に委任できません。「委員会設置会社の取締役の確定した額の金銭による報酬については,報酬委員会において個人別の額を決定しなければならない」という肢は正しく、執行役に委任できる事項を選ぶ問題では「取締役の報酬の決定」は委任できる事項には当たりません。
報酬等の決め方(361条1項)
- 額が確定しているもの: その額(1号)。総額の上限を定めて配分を取締役会に委ね、代表取締役に再委任してよい(最判昭60.3.26・昭31.10.5)
- 額が確定していないもの: 具体的な算定方法(2号)
- 募集株式・募集新株予約権(ストック・オプション): 数の上限など(3号・4号)。株式報酬は数の上限で足りる
- 金銭でないもの(社宅の低額提供など): 具体的な内容(6号)
- 議案を提出した取締役は相当とする理由を説明(4項)。公開会社は総額を開示し、個別額の開示は会社法上不要
- 監査役: 定款又は株主総会決議。無ければ監査役の協議(387条)。指名委員会等設置会社: 報酬委員会が個人別に決定(404条3項・409条)
会社法361条1項
取締役の報酬、賞与その他の職務執行の対価として株式会社から受ける財産上の利益(以下この章において「報酬等」という。)についての次に掲げる事項は、定款に当該事項を定めていないときは、株主総会の決議によって定める。
一 報酬等のうち額が確定しているものについては、その額
二 報酬等のうち額が確定していないものについては、その具体的な算定方法
会社法361条4項
第一項各号に掲げる事項を定め、又はこれを改定する議案を株主総会に提出した取締役は、当該株主総会において、当該事項を相当とする理由を説明しなければならない。
論文ではこう使う
論文では、株主総会の決議を欠いて支払われた報酬の返還請求や、報酬を一方的に減額された取締役からの請求で使います。決議を欠く報酬は361条1項に違反して無効で、受領した取締役は不当利得として返還義務を負うのが原則ですが、事後の株主総会決議で有効になること(最判平17.2.15)を書きます。総額の上限だけを定めた決議は有効で(最判昭60.3.26)、使用人分給与の扱いは給与体系の確立の有無で分けます。減額の事案では、具体的に定まった報酬は会社と取締役の契約内容になる(最判平4.12.18)ことを規範にし、職務内容の変更があっても本人の同意がなければ減額できないこと、取締役が黙示に同意したといえる事情があるかを事実から認定します。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。