国賠法1条の違法性(職務行為基準説)とは
こくばいいちじょうのいほうせい
国賠法1条の違法性とは、国家賠償法1条1項にいう「違法」の有無を、処分が客観的に法規に反するかではなく、公務員が職務上通常尽くすべき注意義務を尽くしたかで判断する考え方で、判例のこの立場を職務行為基準説といいます。取消訴訟で処分が違法とされることと、国家賠償法上の違法があることとは一致しません。
税務署長から所得税の更正を受け、取消訴訟で「所得金額が過大だった」として取り消してもらったとします。払わされた分の損害も国に賠償してもらえそうですが、判例はそう扱いません。取消訴訟は処分が法規に合うかを見るのに対し、国家賠償は、処分をした公務員が職務上通常尽くすべき注意義務を尽くしたかを見るからです。資料を集めて事実を認定する過程に落ち度がなければ、結果が過大でも国家賠償法上は違法になりません。行政の判断には誤りがつきものなので、結果だけで賠償責任を負わせると行政活動が萎縮するという考えが背景にあります。
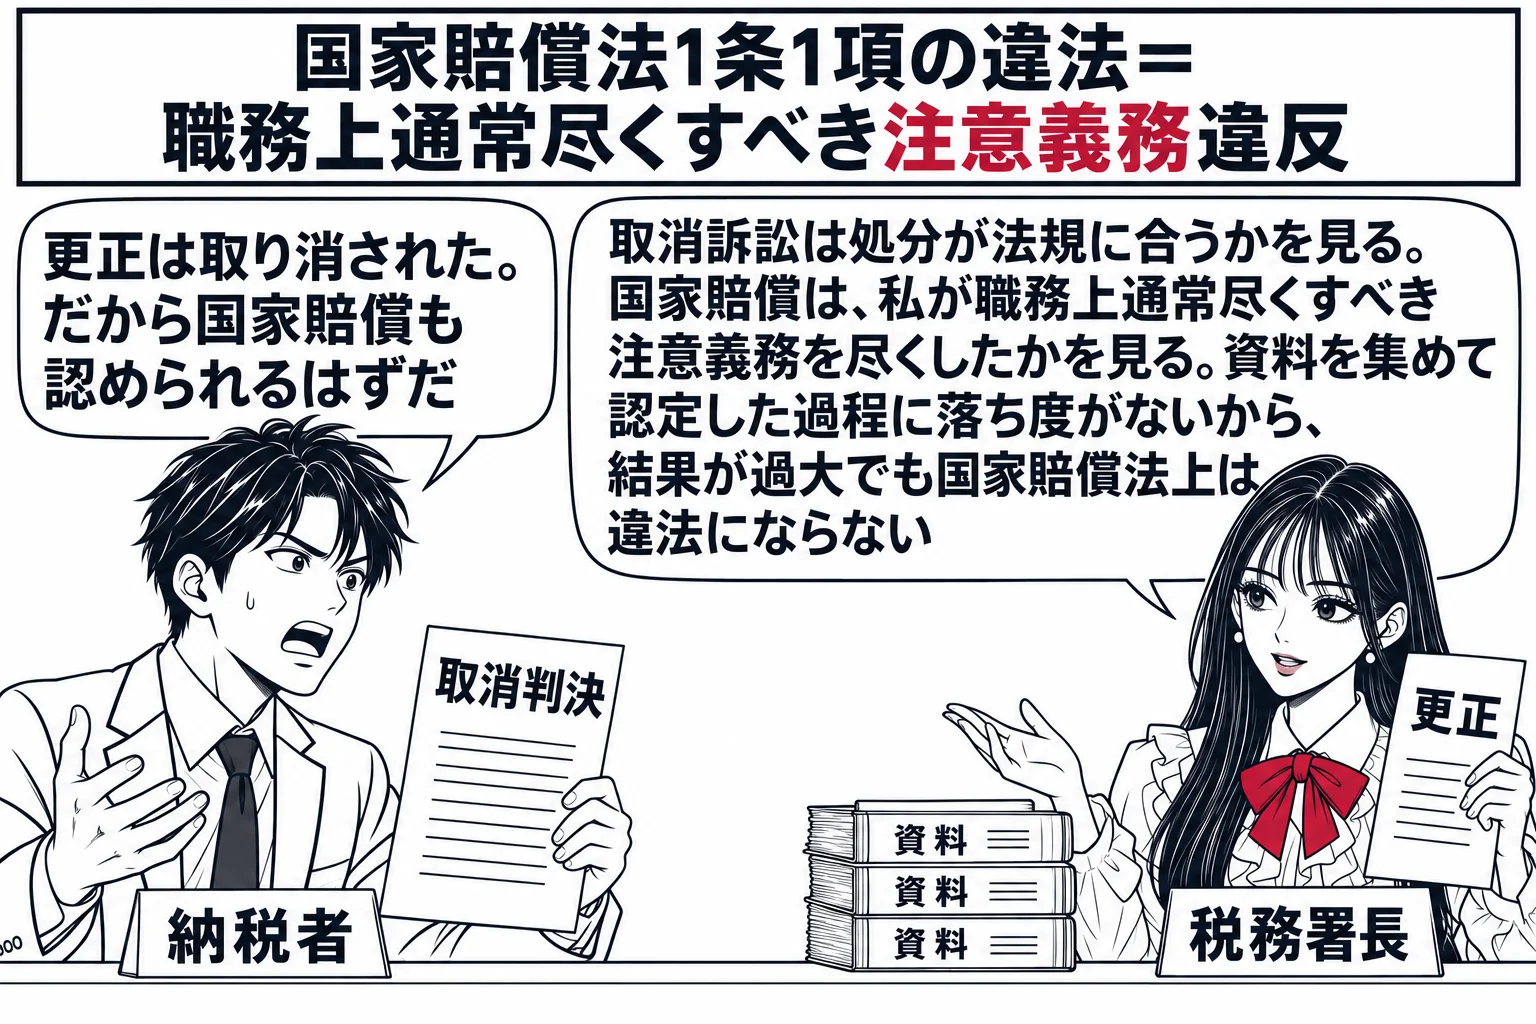
課税処分が過大でも、注意義務を尽くしていれば国家賠償法上は違法になりません
最判平成5年3月11日(所得税更正処分と国家賠償法上の違法)は、推計課税による更正が取消訴訟で取り消された後の国家賠償請求について、税務署長のする所得税の更正は、所得金額を過大に認定していたとしても、そのことから直ちに国家賠償法1条1項にいう違法があったとの評価を受けるものではなく、税務署長が資料を収集し、これに基づき課税要件事実を認定・判断する上において、職務上通常尽くすべき注意義務を尽くすことなく漫然と更正をしたと認め得るような事情がある場合に限り違法の評価を受けるとしました。更正処分は大量に反復して行われるものであり、後から過大だったと分かったというだけで担当者の落ち度が導かれるわけではないからです。「税務署長のする所得税の更正は,所得金額を過大に認定していた場合であっても,当該税務署長において職務上通常尽くすべき注意義務を尽くすことなく漫然と更正をしたと認め得るような事情がない限り,国家賠償法第1条第1項にいう違法があったとの評価を受けない」という肢は正しく、「税務署長が所得税の更正において所得金額を過大に認定した場合において、当該税務署長が職務上通常尽くすべき注意義務を尽くすことなく漫然と更正をしたと認め得るような事情があるときには」違法の評価を受けるという肢も正しいです。どちらも同じ規範を表と裏から言っており、過大認定という結果ではなく、資料の収集と事実の認定・判断の過程に注意義務違反があったかで違法を決めています。
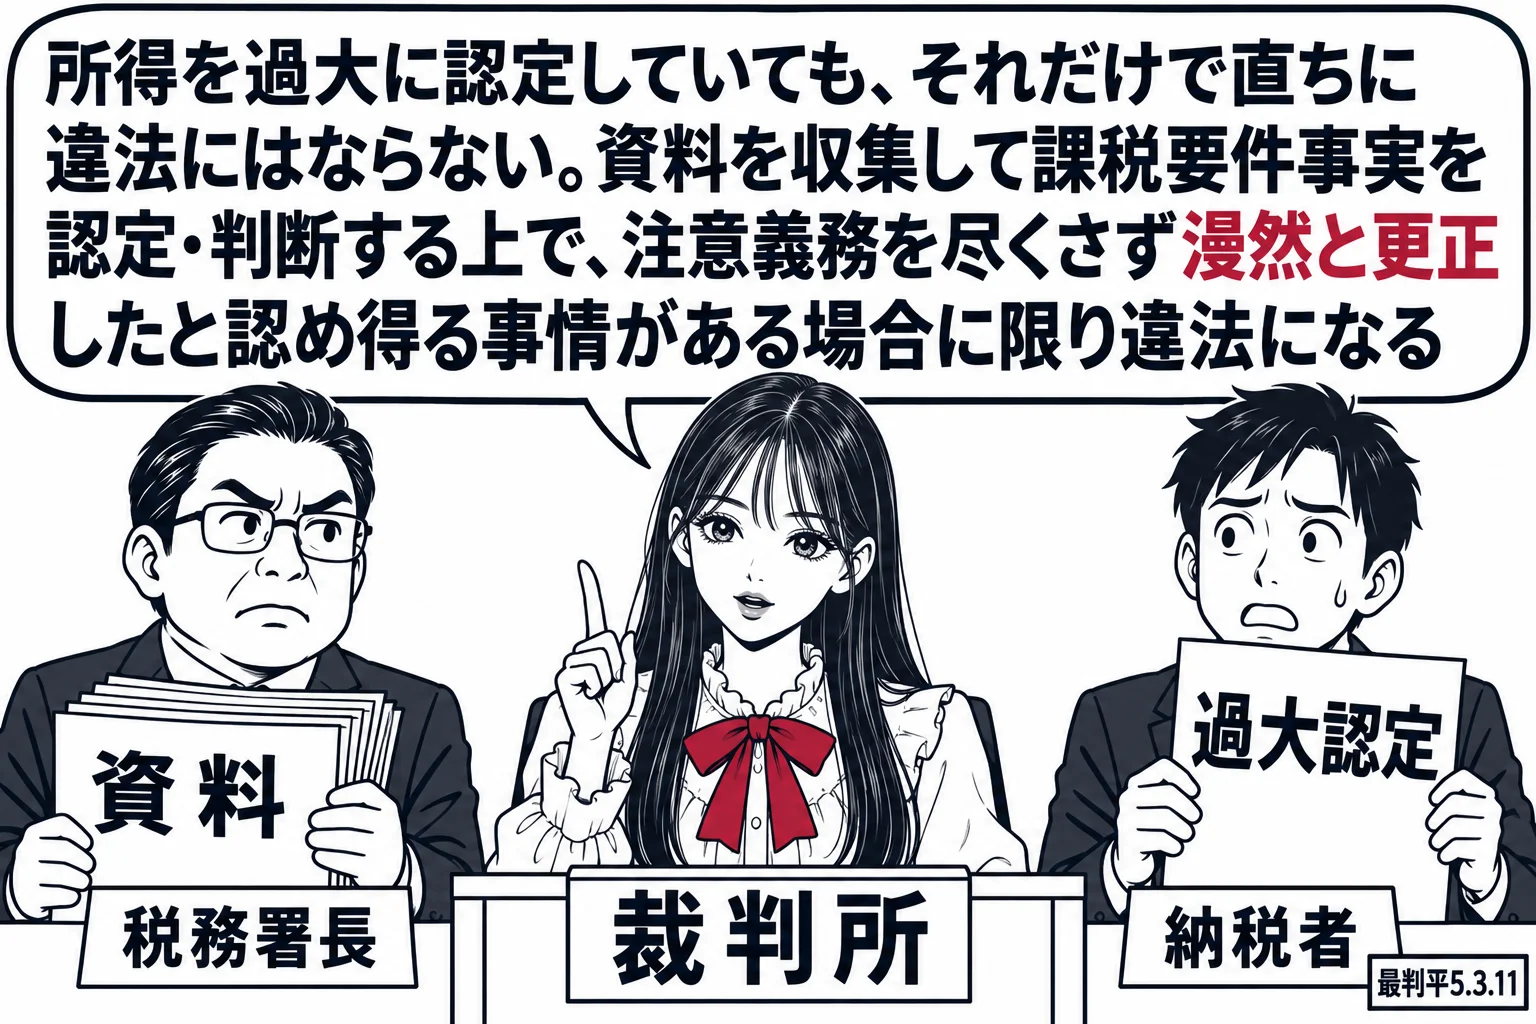
国家賠償請求をするのに、取消判決を先に得る必要はありません
処分の違法を理由に国家賠償を求めるときは、あらかじめ取消訴訟や無効確認訴訟で勝っておく必要はありません。最判昭和36年4月21日がこの理を認め、最判平成22年6月3日は、金銭の納付を命じる処分のように、賠償を認めると取り消したのと同じ経済的効果が生じる場合でも変わらないとしました。「行政処分が違法であることを理由として国家賠償請求をするについては,あらかじめ当該行政処分について取消し又は無効確認の判決を得なければならないものではなく」このことは金銭を納付させることを直接の目的とする処分でも異ならないという肢は正しく、「行政処分が違法であることを理由として国家賠償請求をするには、あらかじめ当該処分について取消し又は無効等確認の判決を得るか、当該処分の取消しの訴え又は無効等確認の訴えを併合して提起することを要する」という肢は誤りです。取消訴訟の排他的管轄が及ぶのは処分の効力を否定して法律関係を変動させる主張に限られ、金銭の給付を求める国家賠償請求は処分の効力を否定するものではないからです。行政事件訴訟法にも、取消訴訟等との併合提起を国家賠償請求の要件とする定めはありません。詳しくは公定力の項目で扱います。出訴期間が過ぎて取消訴訟が使えなくなっても、国家賠償請求で処分の違法を主張することはできます。
公訴の提起は、無罪が確定しても当然には違法になりません
最判昭和53年10月20日(芦別事件)は、刑事事件において無罪の判決が確定したというだけで直ちに逮捕・勾留や公訴の提起・追行が違法となるものではないとしました。起訴時の検察官の心証は判決時の裁判官の心証と異なり、起訴時における各種の証拠資料を総合勘案して合理的な判断過程により有罪と認められる嫌疑があれば足りるからです。無罪判決は、公判に出た全証拠を検討した結果、合理的な疑いを超える証明がなかったという判断にすぎず、判断の時点も資料も求められる心証の程度も公訴提起とは違います。「検察官が公訴を提起したが裁判で無罪が確定した場合,当該公訴提起は国家賠償法上違法の評価を受ける」という肢は誤りです。逆方向の問い方もあり、最判平成2年2月20日は、被害者ないし告訴人は、捜査が適正を欠くことや検察官の不起訴処分の違法を理由として国家賠償請求をすることはできないとしました。「犯罪の被害者は,公訴提起により利益を受けることから,検察官の不起訴処分の違法を理由として,国家賠償法に基づき損害賠償請求をすることができる」という肢は誤りです。公訴権は国家と社会の秩序維持という公益のために検察官に委ねられたものであり、被害者が公訴提起によって受ける利益は反射的な事実上の利益にとどまるからです。逮捕状の請求・発付の判断についても、被疑者が逃亡中で令状の更新が繰り返されている段階では、捜査の密行性から、その当否を国家賠償請求訴訟で審理することは許されないとされています。
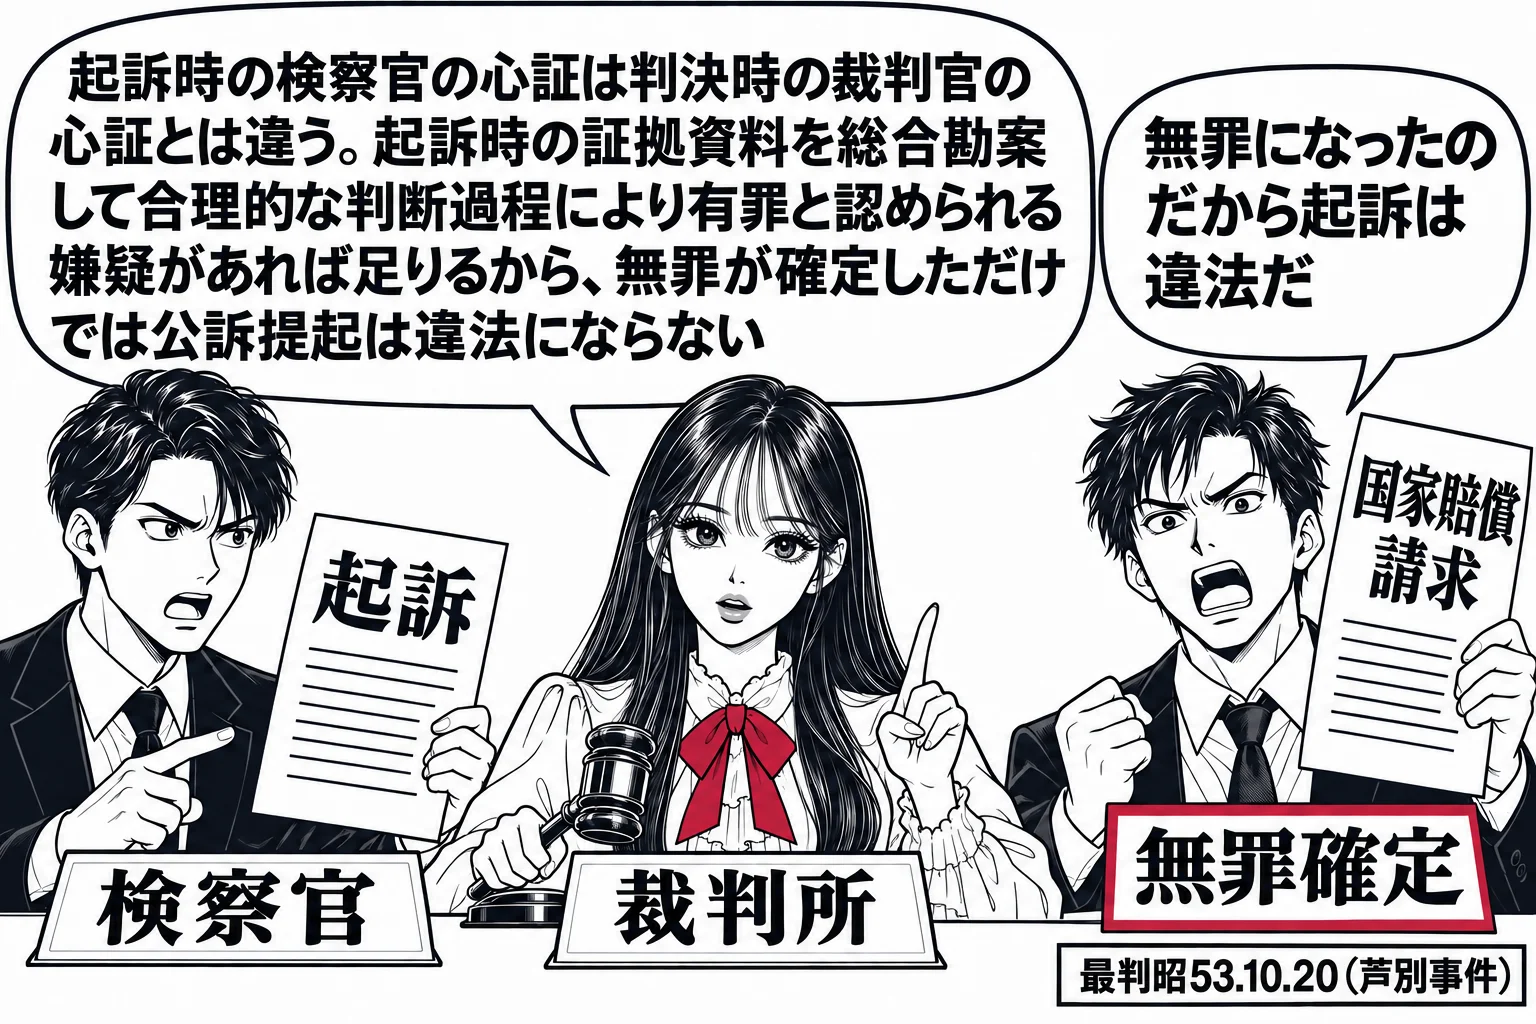
裁判官の裁判は、権限の趣旨に明らかに背いたといえる特別の事情が要ります
最判昭和57年3月12日(裁判官の職務行為と国家賠償責任)は、裁判官がした争訟の裁判に上訴等の訴訟法上の救済方法によって是正されるべき瑕疵があっても、それだけで当然に国家賠償法1条1項の違法な行為があったことにはならず、国の責任が肯定されるためには、当該裁判官が違法又は不当な目的をもって裁判をしたなど、裁判官がその付与された権限の趣旨に明らかに背いてこれを行使したと認め得る特別の事情が必要だとしました。裁判の内容は上訴や再審で正すのが本筋であり、裁判官の職権行使の独立を守る必要もあるからです。ただし、裁判官も国家賠償法1条1項の公務員であることに変わりはなく、およそ責任を負わないわけではありません。「裁判官がした争訟の裁判については,上訴等の訴訟法上の救済方法が存するから,その裁判内容に上訴等の訴訟法上の救済方法によって是正されるべき瑕疵が存在したとしても,国家賠償法上違法の評価を受けることはない」という肢は、およそ違法にならないと言い切る点で誤りです。「当該裁判官が違法又は不当な目的をもって上記のような誤った裁判をした場合であっても,国の賠償責任を生ずることはない」という肢も誤りです。違法又は不当な目的をもって裁判をした場合は、まさに判例のいう特別の事情に当たり、国の賠償責任が生じ得る場面だからです。
立法行為や法令解釈の誤りも、要件を絞ったうえで違法になり得ます
国会議員の立法行為については、最大判平成17年9月14日(在外日本人選挙権訴訟)が、立法の内容又は立法不作為が国民に憲法上保障されている権利を違法に侵害するものであることが明白な場合や、国民に憲法上保障されている権利行使の機会を確保するために所要の立法措置を執ることが必要不可欠であり、それが明白であるにもかかわらず、国会が正当な理由なく長期にわたってこれを怠る場合には、例外的に国家賠償法1条1項の適用上違法の評価を受けるとしました。最大判令和4年5月25日もこの定式を用いています。国会議員は本来、国民全体に対する政治的責任を負うにとどまり、個々の国民に対する法的義務を負うわけではないので、違法になる場面をこのように絞っています。「国民に憲法上保障されている権利行使の機会を確保するために所要の立法措置を執ることが必要不可欠であり、それが明白であるにもかかわらず、国会が正当な理由なく長期にわたってこれを怠る場合には」立法不作為は違法の評価を受けるという肢は正しいです。法令の解釈を誤った場合も、公務員に要求される注意義務の水準から判断されます。最判平成3年7月9日(監獄法施行規則幼年者接見禁止事件)は、14歳未満の者との接見を許さない旧監獄法施行規則の定めを法律の委任の範囲を超えて無効とし、これに基づく接見不許可処分を違法としながら、その規定が長期間にわたり実務上特に疑いを差し挟む解釈をされたことも裁判上とりたてて問題とされたこともなかった事情の下では、監獄の長にとって委任の範囲を超えることが容易に理解できたとはいえないとして過失を否定しました。「監獄の長にとって当該命令が委任の範囲を超えることが容易に理解できなかった場合には」国家賠償責任は認められないという肢は正しいです。処分の違法と国家賠償法上の故意・過失は別の要件であり、違法とされた処分でも過失がなければ賠償責任は生じません。
第三者との関係では、職務執行の相当性が違法性の基準になります
違法性は、誰との関係で問うのかによって判断が変わります。最判昭和61年2月27日(パトカー追跡による第三者の損害)は、逃走車両の走行により第三者が損害を被った事案で、追跡行為が違法であるというためには、追跡が職務目的を遂行する上で不必要であるか、又は逃走車両の逃走の態様及び道路交通状況等から予測される被害発生の具体的危険性の有無及び内容に照らし、追跡の開始・継続若しくは追跡の方法が不相当であることを要するとしました。追跡が必要で、開始・継続と方法が相当であれば、第三者との関係でも違法にはなりません。したがって、これらの要件を満たす場合でも「当該第三者に対する関係では違法なものとなる」という肢は誤りです。相手方の利益が法令上保護されているかも関門になります。最判平成25年3月26日は、建築確認制度の目的には建築基準関係規定に違反する建築物の出現を未然に防止することを通じて得られる個別の国民の利益の保護が含まれ、建築主の利益の保護もこれに含まれるとしたうえで、建築主事が職務上通常払うべき注意をもって申請書類の記載を確認していれば不適合を発見できたのに、注意を怠って漫然と看過した場合に違法となるとしました。「建築物の所有者が有する財産上の利益は法律上保護された利益ではないから」建築主事の所属する公共団体の国家賠償責任は認められないという肢は誤りで、建築主事が職務上尽くすべき義務を怠れば所有者に対しても責任を負います。建築基準法1条が国民の生命、健康及び財産の保護を目的に掲げているからです。
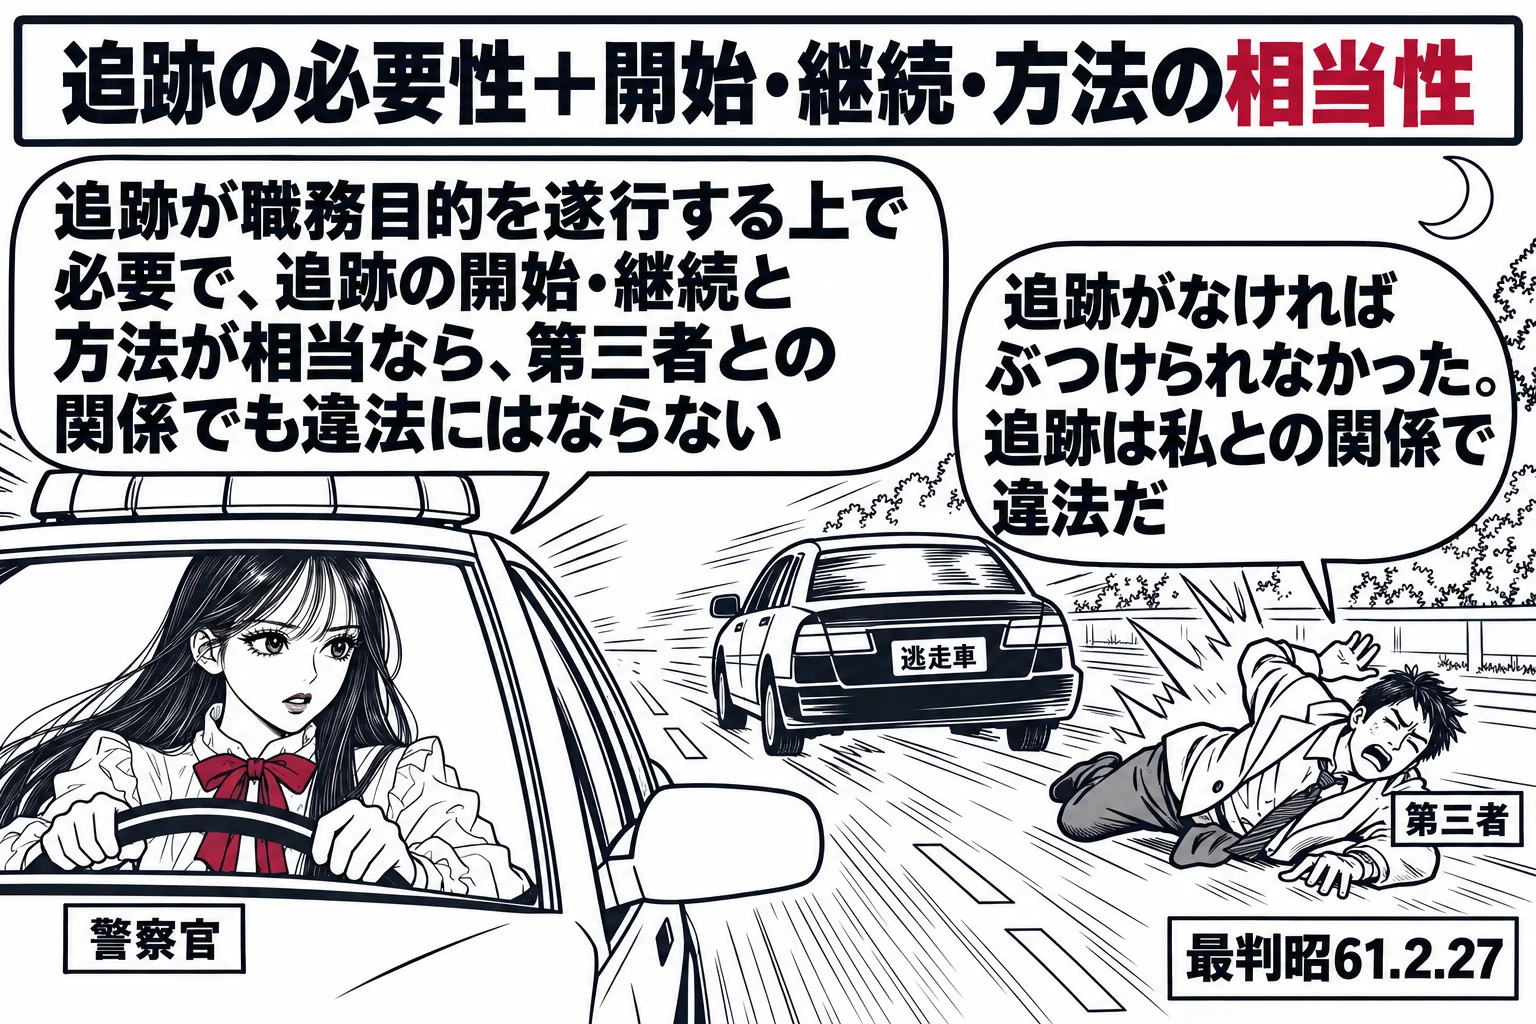
最判平成5年3月11日(所得税更正処分と国家賠償法上の違法)
税務署長のする所得税の更正は、所得金額を過大に認定していたとしても、そのことから直ちに国家賠償法一条一項にいう違法があつたとの評価を受けるものではなく、税務署長が資料を収集し、これに基づき課税要件事実を認定、判断する上において、職務上通常尽くすべき注意義務を尽くすことなく漫然と更正をしたと認め得るような事情がある場合に限り、右の評価を受けるものと解するのが相当である。
論文ではこう使う
論文では、取消訴訟の違法と国家賠償法上の違法を区別するところから書きます。処分の取消しを求める場面では処分が法規に適合するかを問い、国家賠償の場面では当該公務員が職務上通常尽くすべき注意義務を尽くしたかを問う、という二段構えを最初に示します。そのうえで、権限の根拠法令が求める調査・判断の手順を規範として立て、資料の収集や事実認定の過程に落ち度があったかを当てはめます。取消判決があっても国家賠償が当然に認容されるわけではないこと、逆に取消判決がなくても国家賠償請求は可能であることを、公定力の及ぶ範囲から説明できれば十分です。裁量処分では、裁量権の逸脱・濫用が認められる場合に違法となり、さらに注意義務違反が問われます。法令解釈の誤りが後から明らかになった事案では、違法と過失を分け、当時の実務や裁判例の状況から公務員がその誤りを容易に理解できたかを過失の当てはめで論じます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。