相続分(法定相続分・指定相続分・特別受益・寄与分・特別寄与料・相続分の譲渡)とは
そうぞくぶん
相続分とは、共同相続人が相続財産全体に対して持つ割合のことで、遺言で指定されなければ900条・901条の法定相続分により、特別受益(903条)と寄与分(904条の2)で調整した額を具体的相続分といいます。
相続人が何人もいるとき、誰がどれだけ受け継ぐかを割合で示したものが相続分です。遺言がなければ民法の決めた法定相続分によりますが、生前に家を建てる資金をもらった子と何ももらわなかった子を同じ割合で扱うと不公平になります。そこで、生前の贈与や遺贈を計算に戻す特別受益の持戻しと、親の家業を手伝って財産を増やした相続人に上乗せする寄与分で調整し、実際の取り分(具体的相続分)を出します。
法定相続分は配偶者と組み合わさる血族の順位で決まり、同順位の血族は頭数で等しく分けます
子と配偶者が相続人であるときは各2分の1、配偶者と直系尊属のときは配偶者3分の2・直系尊属3分の1、配偶者と兄弟姉妹のときは配偶者4分の3・兄弟姉妹4分の1で、子・直系尊属・兄弟姉妹が数人あるときは各自等しく分けます(900条)。配偶者と父母が相続人なら父母は各6分の1になるので、「父母の相続分は,各4分の1となる」という肢は誤りです。父母の一方のみを同じくする兄弟姉妹の相続分は、父母の双方を同じくする兄弟姉妹の2分の1です(900条4号ただし書)。嫡出でない子の相続分を嫡出子の2分の1とする規定は違憲とされ(最大決平成25年9月4日)、削除されたので、現在は嫡出子と同じです。代襲相続人の相続分は被代襲者が受けるべきであったものと同じです(901条)。
- 配偶者と子配偶者2分の1・子2分の1(900条1号)
- 配偶者と直系尊属配偶者3分の2・直系尊属3分の1(父母なら各6分の1)(900条2号)
- 配偶者と兄弟姉妹配偶者4分の3・兄弟姉妹4分の1(半血は全血の2分の1)(900条3号・4号)
- 代襲相続人被代襲者が受けるべきであった相続分を頭数で分ける(901条)
遺言で相続分を指定できますが、相続債権者は指定に応じた承継を承認しない限り法定相続分で権利を行使できます
被相続人は、遺言で共同相続人の相続分を定め、又はこれを定めることを第三者に委託できます(902条1項)。遺留分を侵害する指定も無効にはならず、遺留分権利者は遺留分侵害額の支払を請求できるだけなので、「他の共同相続人の遺留分を侵害しない範囲でのみ効力を生じる」という肢は誤りです。相続分の指定は債権者の関与なくされるので、相続債権者は、指定がされた場合でも各共同相続人に法定相続分に応じて権利を行使でき、共同相続人の一人に指定相続分に応じた債務の承継を承認したときはこの限りではありません(902条の2。最判平成21年3月24日を明文化したものです)。「被相続人の債権者は,法定相続人に対し,法定相続分に従った相続債務の履行を求めることができる」という肢と、「相続債権者は,指定された相続分に応じた債務の承継を承認しない限り,法定相続分に応じて権利を行使することができる」という肢は正しいです。共同相続人全員が協議すれば指定と異なる割合で遺産分割ができ(907条1項)、「指定された相続分と異なる相続分の割合による遺産分割をすることができない」という肢は誤りです。相続放棄をした者は初めから相続人とならなかったものとみなされるので(939条)、放棄の後にその者の相続分を指定する遺言が見つかっても、その者は相続せず、「Aは,その遺言に従って相続をする」という肢は誤りです。
特別受益は相続財産に持ち戻して計算しますが、超過分を返す必要はなく、配偶者への居住用不動産の贈与は持戻し免除が推定されます
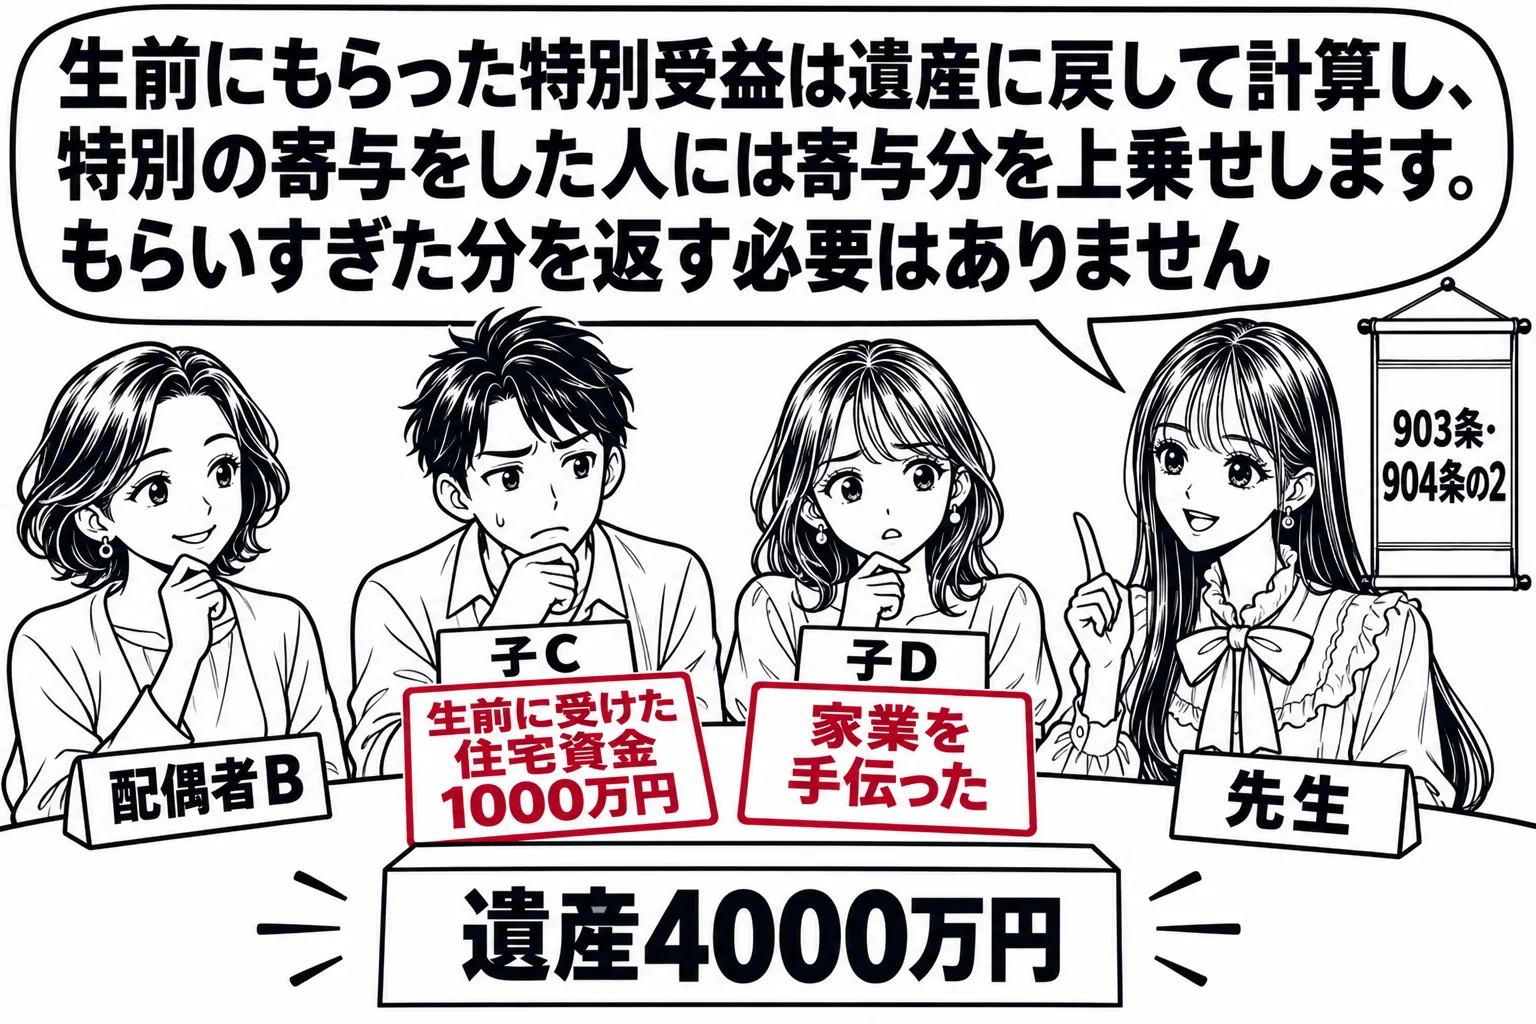
共同相続人中に遺贈を受け、又は婚姻・養子縁組のため若しくは生計の資本として贈与を受けた者があるときは、相続開始時の財産にその贈与の価額を加えたものを相続財産とみなし、法定相続分又は指定相続分から遺贈・贈与の価額を控除した残額をその者の相続分とします(903条1項)。遺贈・贈与の価額が相続分の価額以上のときは相続分を受けられませんが(903条2項)、超過分を返還する必要はないので、「超過した価額に相当する財産を他の共同相続人に返還しなければならない」という肢は誤りです。被相続人が持ち戻さない意思(持戻し免除)を表示したときはそれに従います(903条3項)。遺産4000万円、相続人が配偶者Bと子C・Dの事例で、死亡の3年前にDに生計の資本として1000万円を贈与していれば5000万円を基に計算して「Bが2500万円,Cが1250万円,Dが250万円」となり、遺言で持戻し免除を指示していれば「Bが2000万円,C及びDがそれぞれ1000万円」となるので、どちらの肢も正しいです。婚姻期間が20年以上の夫婦の一方が他方に居住の用に供する建物又はその敷地を遺贈又は贈与したときは、持戻し免除の意思を表示したものと推定されます(903条4項、平成30年改正)。婚姻後21年が経過した時点での居住用マンションの贈与について「持戻し免除の意思表示がされたものと推定される」という肢は正しいです。贈与の目的財産が受贈者の行為によって滅失し又は価格が増減したときでも、相続開始時に原状のままであるものとみなして評価しますが(904条)、地震のように受贈者の行為によらない滅失には適用がないので、「地震により目的物が滅失した場合であっても,……原状のままであるものとみなしてその価額を定める」という肢は誤りです。
寄与分は相続財産から控除して寄与者の相続分に加え、相続人でない親族の特別の寄与は特別寄与料という金銭の請求になります
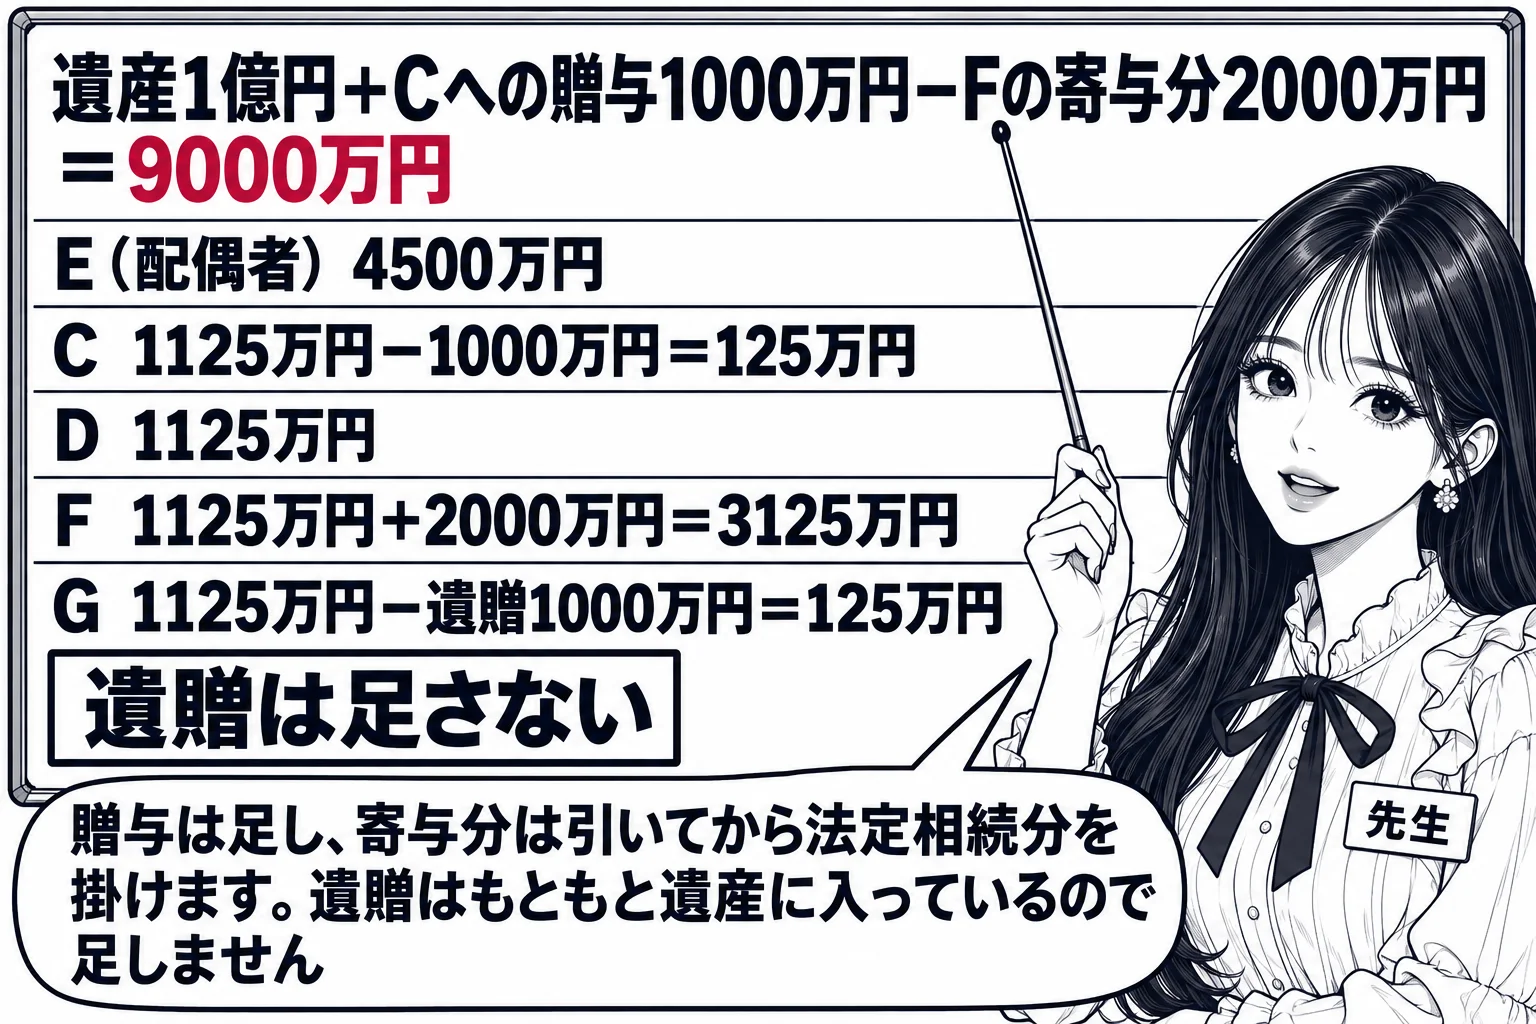
共同相続人中に、被相続人の事業に関する労務の提供や療養看護などで被相続人の財産の維持又は増加について特別の寄与をした者があるときは、相続開始時の財産から協議で定めた寄与分を控除したものを相続財産とみなし、算定した相続分に寄与分を加えた額をその者の相続分とします(904条の2第1項)。協議が調わなければ寄与者の請求で家庭裁判所が定め(同条2項)、寄与分は相続財産の価額から遺贈の価額を控除した残額を超えられません(同条3項)。遺産4000万円、相続人が配偶者Bと子C・Dで、Cに800万円の寄与分があれば、3200万円を基に計算して「B及びCがそれぞれ1600万円,Dが800万円」となるので、この肢は正しいです。遺産1億円、Cに生計の資本の贈与1000万円、Gに遺贈1000万円、Fに寄与分2000万円がある事例では、1億円に1000万円を加え2000万円を引いた9000万円を基に計算し、「Cが 125万円,Dが1125万円,Eが4500万円,Fが3125万円,Gが 125万円」とする肢が正しいです。相続開始から10年を経過した後の遺産分割では、原則として特別受益と寄与分の規定は適用されません(904条の3、令和3年改正)。相続人でない被相続人の親族が無償で療養看護その他の労務を提供して財産の維持・増加に特別の寄与をしたときは、相続人に対して特別寄与料という金銭の支払を請求できます(1050条1項)。遺産の持分を取得するのではないので、「その寄与に応じ,丙土地の持分を取得することができる」という肢は誤りです。特別寄与者は親族に限られ、「Aの親族でないEは,……特別寄与者には当たらない」という肢は正しいです。家庭裁判所への請求は、相続の開始及び相続人を知った時から6か月、相続開始の時から1年を経過するとできません(同条2項ただし書)。
相続分は第三者にも譲渡でき、他の共同相続人は取り戻せますが、特定の財産の持分を譲渡した場合には取戻しの規定は使えません
共同相続人の一人が遺産の分割前にその相続分を第三者に譲り渡したときは、他の共同相続人は、その価額及び費用を償還して、その相続分を譲り受けることができ、この権利は1か月以内に行使しなければなりません(905条)。この規定は第三者への譲渡ができることを前提にしているので、「自己の相続分を他の共同相続人以外の第三者に譲渡することができない」という肢は誤りです。判例は、共同相続人の一人が遺産中の特定の不動産の共有持分を第三者に譲渡した場合には、905条を適用も類推適用もできないとしています(最判昭和53年7月13日)。「Dは,その価額及び費用を償還して,Eから当該持分を取り戻すことができる」という肢は誤りです。判例は、相続分の全部を譲渡した共同相続人は、遺産全体に対する割合的な持分をすべて失うので、遺産分割審判の手続等で遺産に属する財産の分割を求めることができないとしています(最判平成26年2月14日)。「Aは,遺産分割協議の当事者となることができない」という肢と、「自己の相続分の全部を他の共同相続人に譲渡した者は,遺産の分割を求めることができない」という肢は正しいです。
民法902条の2
被相続人が相続開始の時において有した債務の債権者は、前条の規定による相続分の指定がされた場合であっても、各共同相続人に対し、第九百条及び第九百一条の規定により算定した相続分に応じてその権利を行使することができる。ただし、その債権者が共同相続人の一人に対してその指定された相続分に応じた債務の承継を承認したときは、この限りでない。
民法903条4項
婚姻期間が二十年以上の夫婦の一方である被相続人が、他の一方に対し、その居住の用に供する建物又はその敷地について遺贈又は贈与をしたときは、当該被相続人は、その遺贈又は贈与について第一項の規定を適用しない旨の意思を表示したものと推定する。
民法905条1項
共同相続人の一人が遺産の分割前にその相続分を第三者に譲り渡したときは、他の共同相続人は、その価額及び費用を償還して、その相続分を譲り受けることができる。
論文ではこう使う
論文では、具体的相続分の算定を示すときに使います。相続開始時の財産に特別受益となる贈与の価額を加え寄与分を控除してみなし相続財産を求め(903条1項・904条の2第1項)、これに法定相続分又は指定相続分を掛けた額から特別受益を控除し、寄与者には寄与分を加えます。遺贈は相続開始時の財産に含まれているので加算しないこと、超過特別受益者は返還を要しないこと(903条2項)、持戻し免除の意思表示と903条4項の推定を落とさずに書きます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。