行政調査の他目的利用と調査の瑕疵とは
ぎょうせいちょうさのたもくてきりようとちょうさのかし
行政調査の他目的利用と調査の瑕疵とは、ある行政目的で集めた情報を犯罪捜査など別の目的に使ってよいか、また違法な調査で得た資料に基づく処分が効力を失うかという問題です。調査権限を犯罪捜査の手段として行使することは許されませんが、調査の違法が直ちに処分の違法になるわけではありません。
税務署員が帳簿を調べに来るとき、店主は罰則があるので拒めません。ではその職員が、初めから脱税の刑事事件を立件するつもりで帳簿を集めていたとしたら問題です。刑事手続なら令状が要り、黙秘もできるのに、行政調査の形をとればそれを飛び越えられてしまいます。だから法律は、調査の権限を犯罪捜査のために使ってはならないと定めています。一方で、集めた帳簿が後で刑事事件の証拠になるのを一切禁じると、税務調査が成り立ちません。どこまでが許されるか、調査に問題があったとき後の処分はどうなるかを、この項目で整理します。
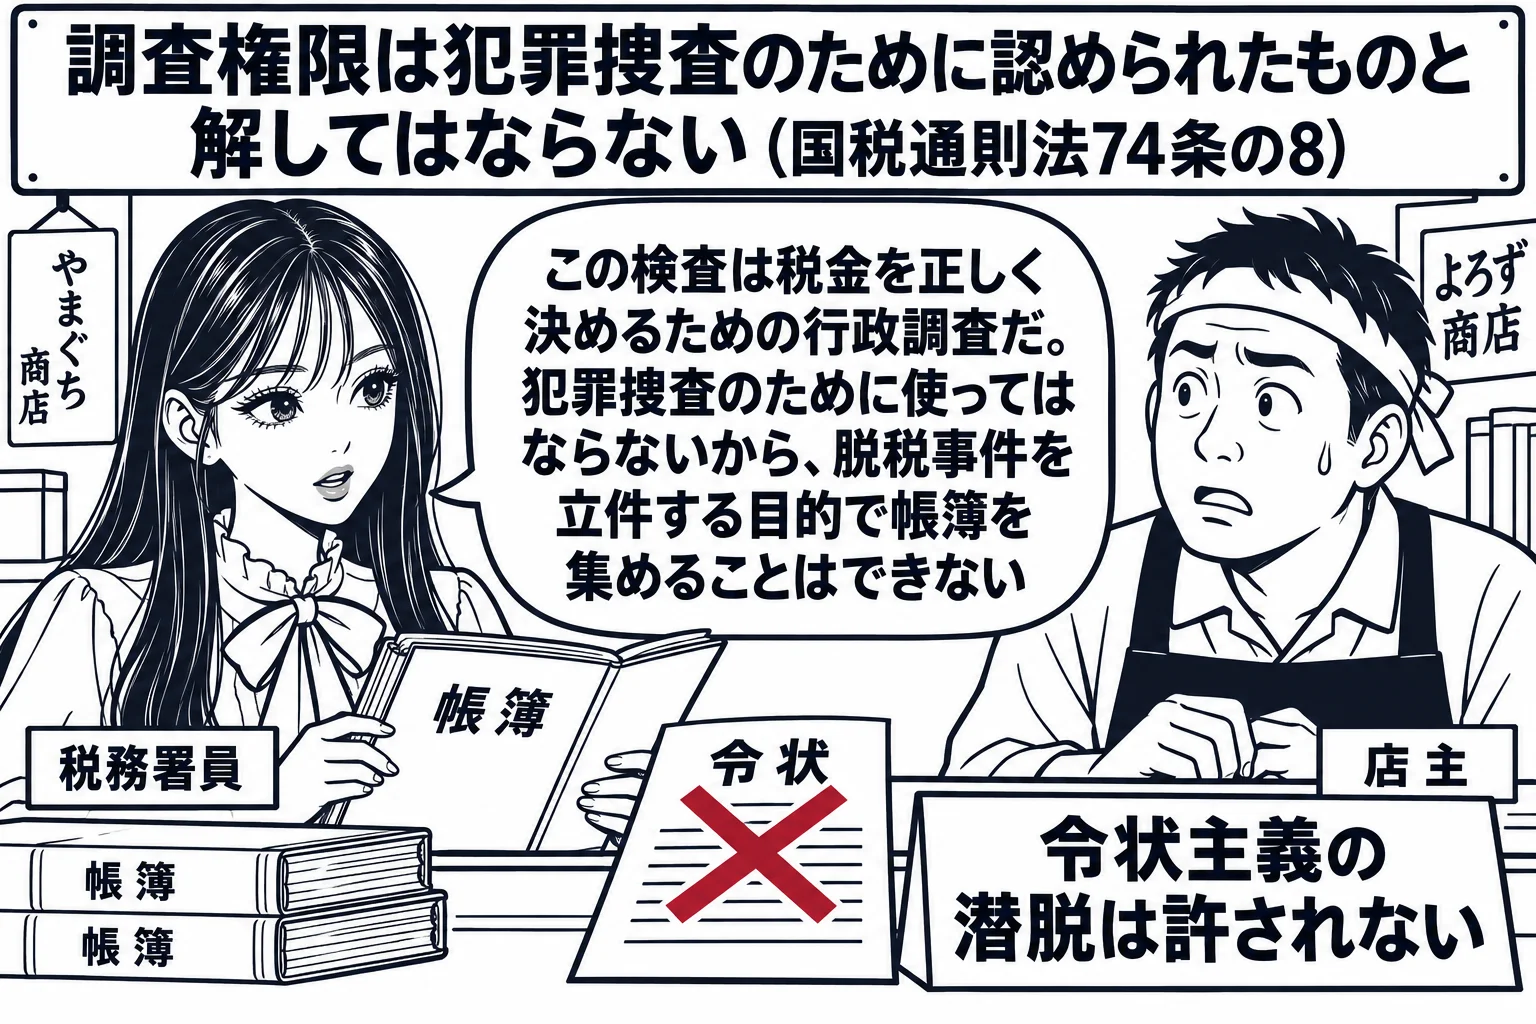
調査権限を犯罪捜査の手段として使うことは許されません
行政調査で集めた情報を、集めたときとは別の目的に使ってよいか、違法な調査で得た資料に基づく処分は取り消されるか、この二つをまとめて他目的利用と調査の瑕疵の問題といいます。条文の手当ては薄く、権限を与えた法律の趣旨から考えることになります。行政調査の権限は、課税、営業規制、衛生の確保といった行政目的のために与えられたものです。これを犯罪捜査の手段として用いれば、令状主義や黙秘権の保障を潜脱することになります。そこで多くの法律が、権限は犯罪捜査のために認められたものと解してはならないと定めています(国税通則法74条の8)。医師法にも同じ規定があり、「立入検査の権限を犯罪捜査のための手段として行使したような場合には,その立入検査は医師法第7条の3第3項に違反します」という肢は正しいです。禁じられているのは権限行使の目的が捜査にあることですから、担当者が最初から刑事責任の追及を狙って立入りを企てた場合が典型です。判断は主観的な意図ではなく、調査の端緒、対象の選び方、質問の内容といった客観的な事情から行います。判断の軸は次の三つです。
- 権限行使の目的その調査権限がどの行政目的のために与えられたか。目的を外れた行使は権限の濫用として違法になります
- 情報の利用いったん適法に集まった情報を他の部署・他の目的で使うことは、当然には禁じられません。個別法の守秘義務や目的外利用の制限が働くかを見ます
- 処分への影響調査の違法が処分の違法を導くのは、調査を経ることが処分の要件とされている場合や、違法が重大な場合に限られます
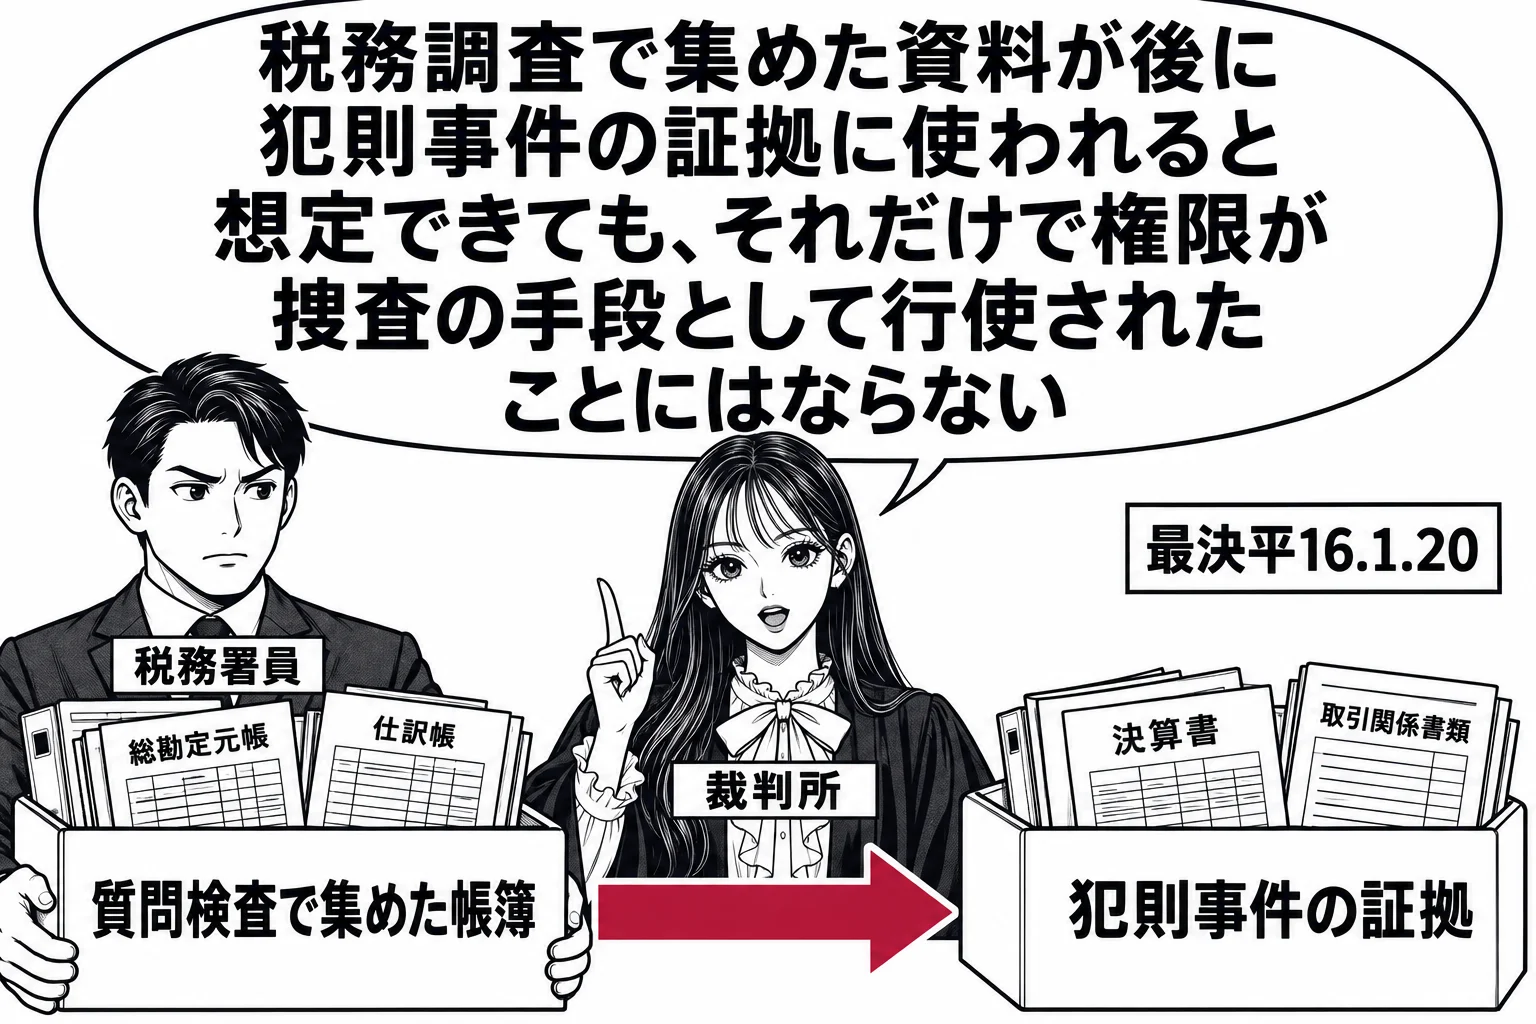
資料が後に犯則事件で使われ得ることは、権限行使を違法にしません
調査の目的が行政目的である限り、得られた資料が後に犯則事件や刑事事件の証拠として使われることが想定されていても、それだけで質問検査の権限行使が違法になるわけではありません。最決平成16年1月20日は、法人税法の質問検査権について、犯則事件の調査あるいは捜査のための手段として行使することは許されないとしつつ、取得収集される証拠資料が後に犯則事件の証拠として利用されることが想定できたとしても、そのことによって直ちに権限が犯則事件の調査あるいは捜査のための手段として行使されたことにはならないとしました。「国税通則法の定める税務調査は犯罪捜査のために認められたものと解してはならないから、当該調査により取得収集される証拠資料が後に犯則事件の証拠として利用されることが想定されるときは、質問検査の権限を行使することは許されない」という肢は誤りです。逆向きの流れ、つまり犯則調査で集めた資料を課税処分に用いることも、判例上は許されています(最判昭和63年3月31日)。犯則調査と行政調査は目的も手続も異なりますが、法が両者を截然と分離して資料の流用を一切禁じているとまでは読めないからです。両者の手続上の違いについては、犯則事件の調査手続は実質的に捜査手続としての性質をもつため、臨検・捜索・差押えには裁判官があらかじめ発する許可状が要りますが(国税通則法132条1項)、犯則嫌疑者が所持し又は置き去った物件の検査や任意提出物の領置には許可状は要りません(同法131条1項)。「国税通則法の定める犯則事件の調査手続は、実質的に捜査手続としての性質を有し、犯則嫌疑者の身体を捜索する場合には裁判官の発する許可状が必要となるが、犯則嫌疑者が置き去った物件を検査する場合には許可状を要しない」という肢は正しく、行政調査の項目と合わせて整理してください。
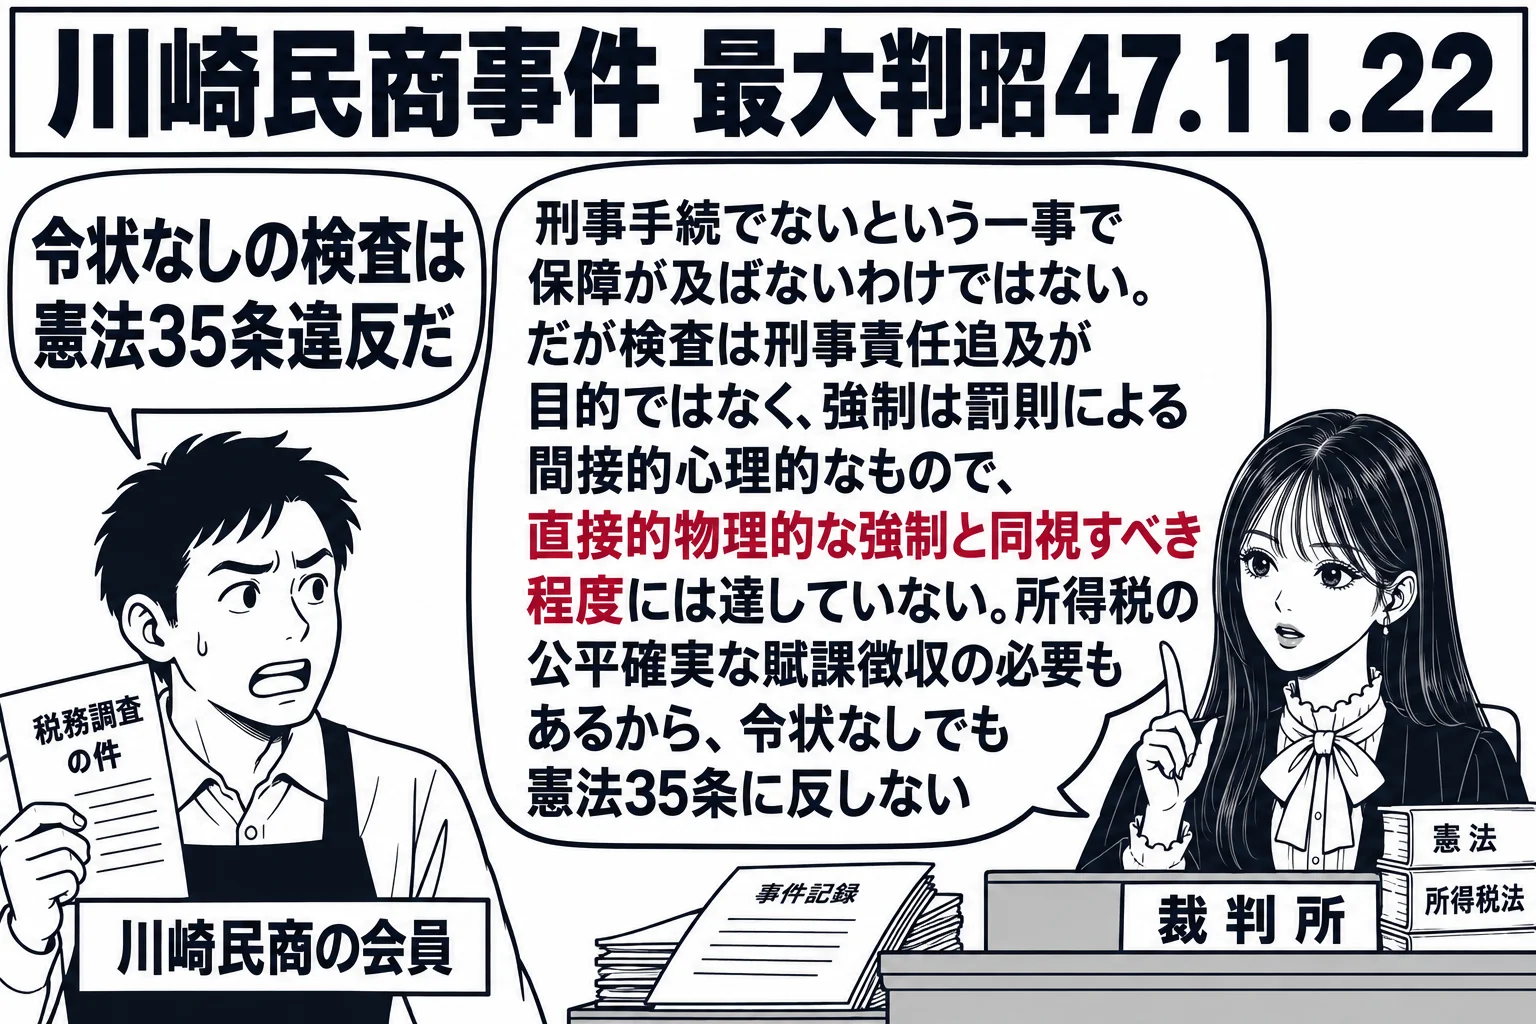
令状なしの調査が合憲とされる理由は、強制の程度と調査の必要性にあります
所得税法の検査について令状が要件とされていないことが憲法35条に違反しないかが争われた川崎民商事件(最大判昭和47年11月22日)で、判例は、憲法35条の保障は刑事責任追及を目的とする手続でないという一事をもって当然に及ばないわけではないとしつつ、結論として合憲としました。考慮されたのは、検査が刑事責任追及を目的とするものではないこと、実質上刑事責任追及のための資料収集に直接結びつく作用を一般的に有しないこと、検査の対象が限定されていること、強制の態様が罰則による間接的心理的なもので、その強制の程度が直接的物理的な強制と同視すべき程度にまで達していないこと、そして所得税の公平確実な賦課徴収という公益上の必要性です。「所得税法による検査については,法律上,裁判官の発する令状が要件とされていないが,このことが憲法第35条に違反するかどうかが争われた事例において,最高裁判所は,強制の程度が直接的物理的な強制と同視すべき程度にまで達していないことを考慮要素の一つとして,憲法違反ではないという判断を下している」という肢は正しいです。自己負罪拒否特権を定める憲法38条1項についても、同じ理由づけで適用が否定されています。
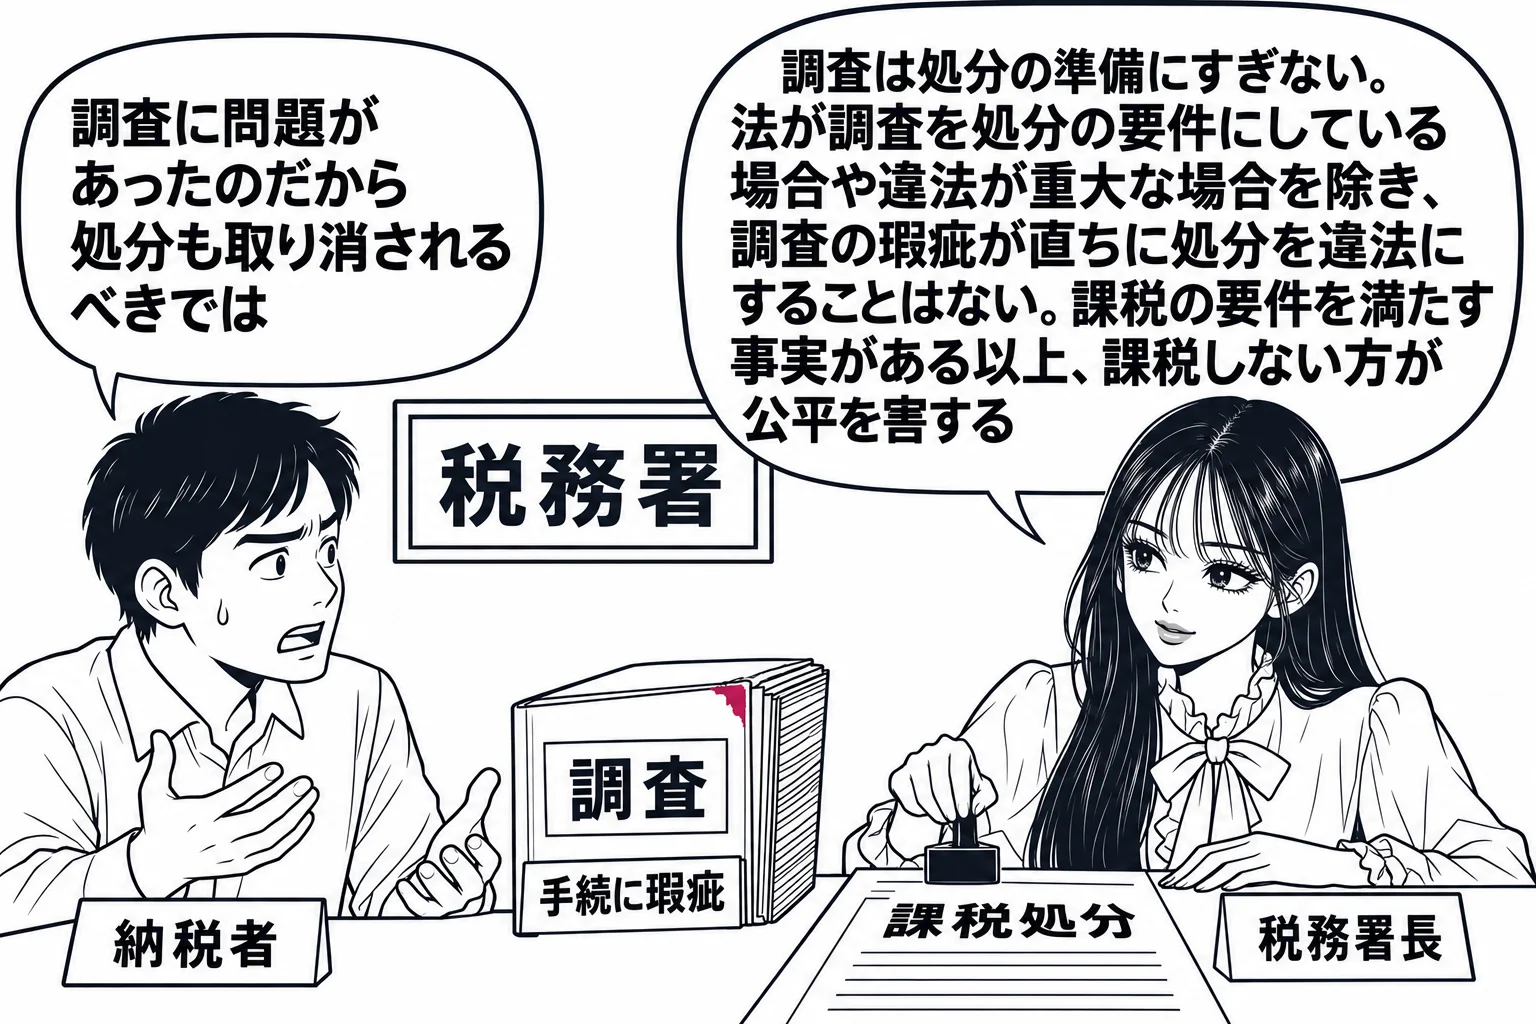
調査に手続の瑕疵があっても、処分が当然に違法になるわけではありません
調査は処分の準備作業であって、処分そのものではありません。ですから、調査の手順に問題があっても、それが直ちに後続の処分を違法にするとは限りません。処分が違法になるのは、法が調査を経ることを処分の要件として定めている場合に調査を全く行わなかったとき、調査の違法が重大で、処分の内容の正しさが担保されていないと評価できるときに限られます。この考え方は、手続の瑕疵が処分の取消事由になるかという一般論と同じ枠組みです。判断のしどころは、その手続が誰のどのような利益を守るために置かれたのか、という点にあります。他方、事実の調査を尽くさずに処分をした場合は、手続の問題ではなく、考慮すべき事実を考慮していないという行政裁量の逸脱・濫用の問題になります。
違法な調査で得た資料を使った処分は、原則として効力を失いません
刑事訴訟では違法収集証拠の排除法則が働きますが、行政処分については一般的な排除法則は認められていません。課税処分のように、法が定めた要件を満たす事実が現に存在する以上、資料の集め方に問題があったからといって課税をしないことは、かえって租税負担の公平を害するからです。もっとも、調査の違法が令状主義を潜脱する程度に著しい場合にまで処分を維持してよいかは争いがあり、重大な違法があるときは処分も違法になるとする見解が有力です。試験では、原則として処分の効力に影響しないという結論を押さえたうえで、例外を述べられるようにしておけば足ります。なお、報告や物件の提出を命ずる処分のように、情報収集を直接の目的とする処分には不利益処分の手続規定が適用されません(行政手続法3条1項14号)。情報収集の段階で聴聞や理由の提示を一律に求めると調査の実効性が損なわれ、相手方の権利は本体の処分の段階で守れば足りるからです。「行政手続法の不利益処分に関する規定は,職務の遂行上必要な情報の収集を直接の目的としてされる処分にも適用される」という肢は誤りです。
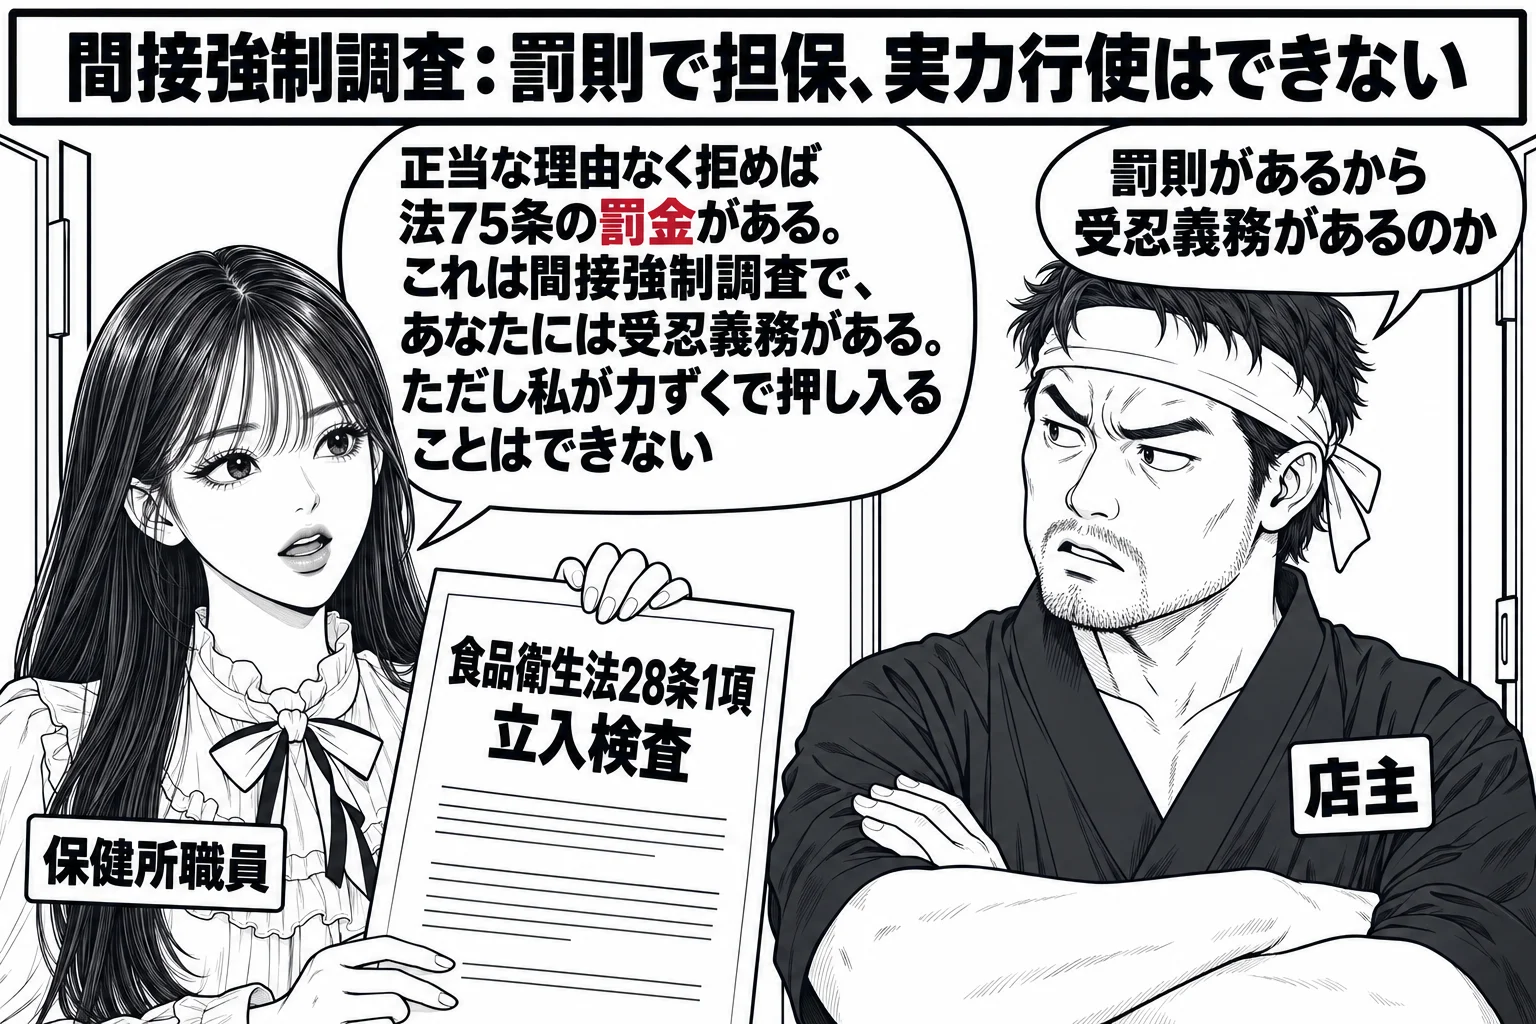
間接強制調査は罰則で担保され、受忍義務があります
拒否に罰則が科される調査では、相手方に受忍義務があります。食品衛生法75条は同法28条1項の調査を拒んだ者に罰金を定めており、「法第75条からすれば,間接強制調査ができるのは,間違いないところだね」という肢は、罰則の存在から調査の性格を読み取る思考を示したもので正しいです。受忍義務があるということは、正当な理由なく拒めば処罰されるということですが、職員が実力で抵抗を排除できるわけではありません。ここを取り違える肢が繰り返し出ます。また、質問検査の範囲・程度・時期・場所などの細目は、質問検査の必要があり、かつ相手方の私的利益との衡量において社会通念上相当な限度にとどまる限り、職員の合理的な選択に委ねられるとした最決昭和48年7月10日(荒川民商事件)の枠組みは、調査の適法性を論じるときの出発点になります。調査に違法があった場合、相手方は国家賠償を求めることができ、権力的な事実行為として差止訴訟の対象になることもあります。
国税通則法 第74条の8
当該職員の所得税等に関する調査に係る質問検査権の規定による質問、検査又は提示若しくは提出の要求の権限は、犯罪捜査のために認められたものと解してはならない。
論文ではこう使う
論文では、調査の適法性と処分の効力を切り分けて論じます。まず権限の行使目的を確認し、犯罪捜査を目的とするものであれば法の明文に反して違法だと断じます。目的が行政目的であれば、荒川民商事件の枠組みに従い、客観的必要性と私的利益との衡量による相当性を当てはめます。令状主義が問題になる場面では、刑事責任追及を目的とする手続でないという一事で保障が及ばないわけではないと述べたうえで、強制の程度が直接的物理的強制と同視すべき程度に達していないこと、公益上の必要が大きいことを指摘して、合憲の結論を導きます。処分の効力については、調査は処分の準備にすぎず、法が調査を処分の要件としている場合や違法が重大な場合に限って処分を違法にすると規範を立て、当該調査の違法の性質と程度を当てはめます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。