秩序罰・行政刑罰・反則金・加算税・課徴金とは
ちつじょばつ・ぎょうせいけいばつ・はんそくきん・かさんぜい・かちょうきん
秩序罰・行政刑罰・反則金・加算税・課徴金とは、行政上の義務違反に対して科される制裁の呼び名で、刑罰であるものが行政刑罰、刑罰でない金銭的負担が秩序罰・反則金・加算税・課徴金です。刑罰かどうかで、適用される法律も、科す主体と手続も、争い方も変わります。
会社の登記を期限内にしなかったり、確定申告を期限に遅れたり、信号無視をしたりすると、それぞれ過料、加算税、反則金という金銭の負担を求められます。どれも「罰」のように見えますが、刑罰として前科が付くのは、裁判所が刑事裁判で科す行政刑罰だけです。軽い義務違反まで刑事裁判にかけると手続が重すぎるので、法律は刑罰でない金銭の負担を別に用意し、役所や裁判所が簡単な手続で科せるようにしています。刑罰かどうかで、刑法総則や刑事訴訟法が及ぶか、誰がどの手続で科すか、どこで争うかが決まります。
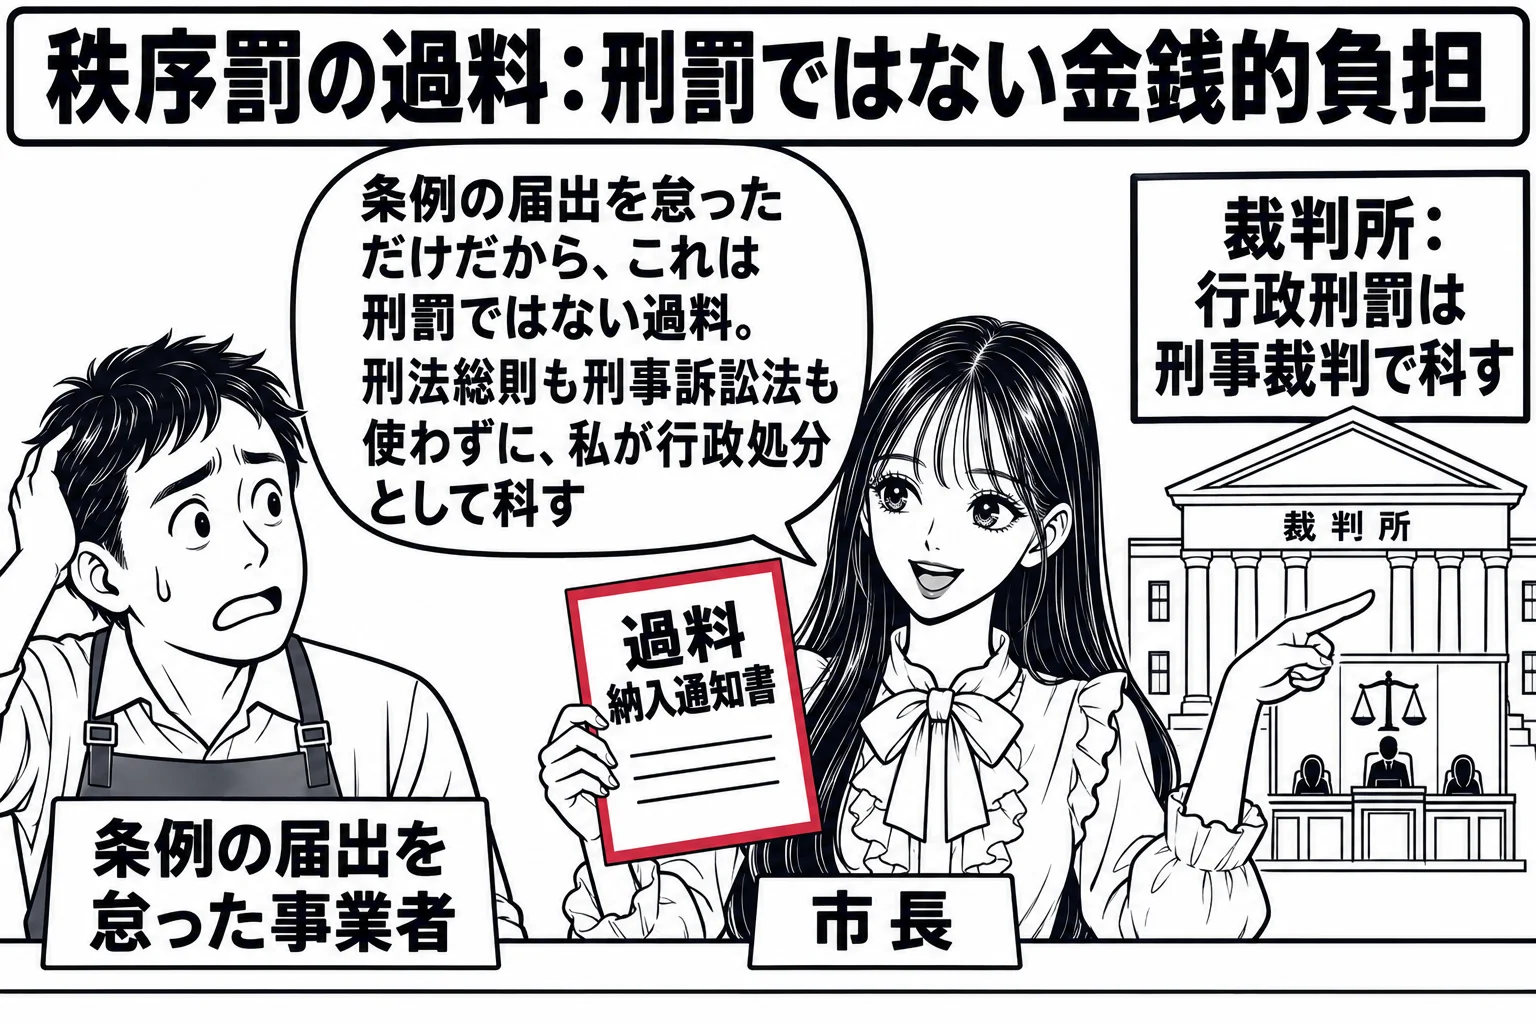
秩序罰の過料は刑罰ではないので刑法総則が適用されません
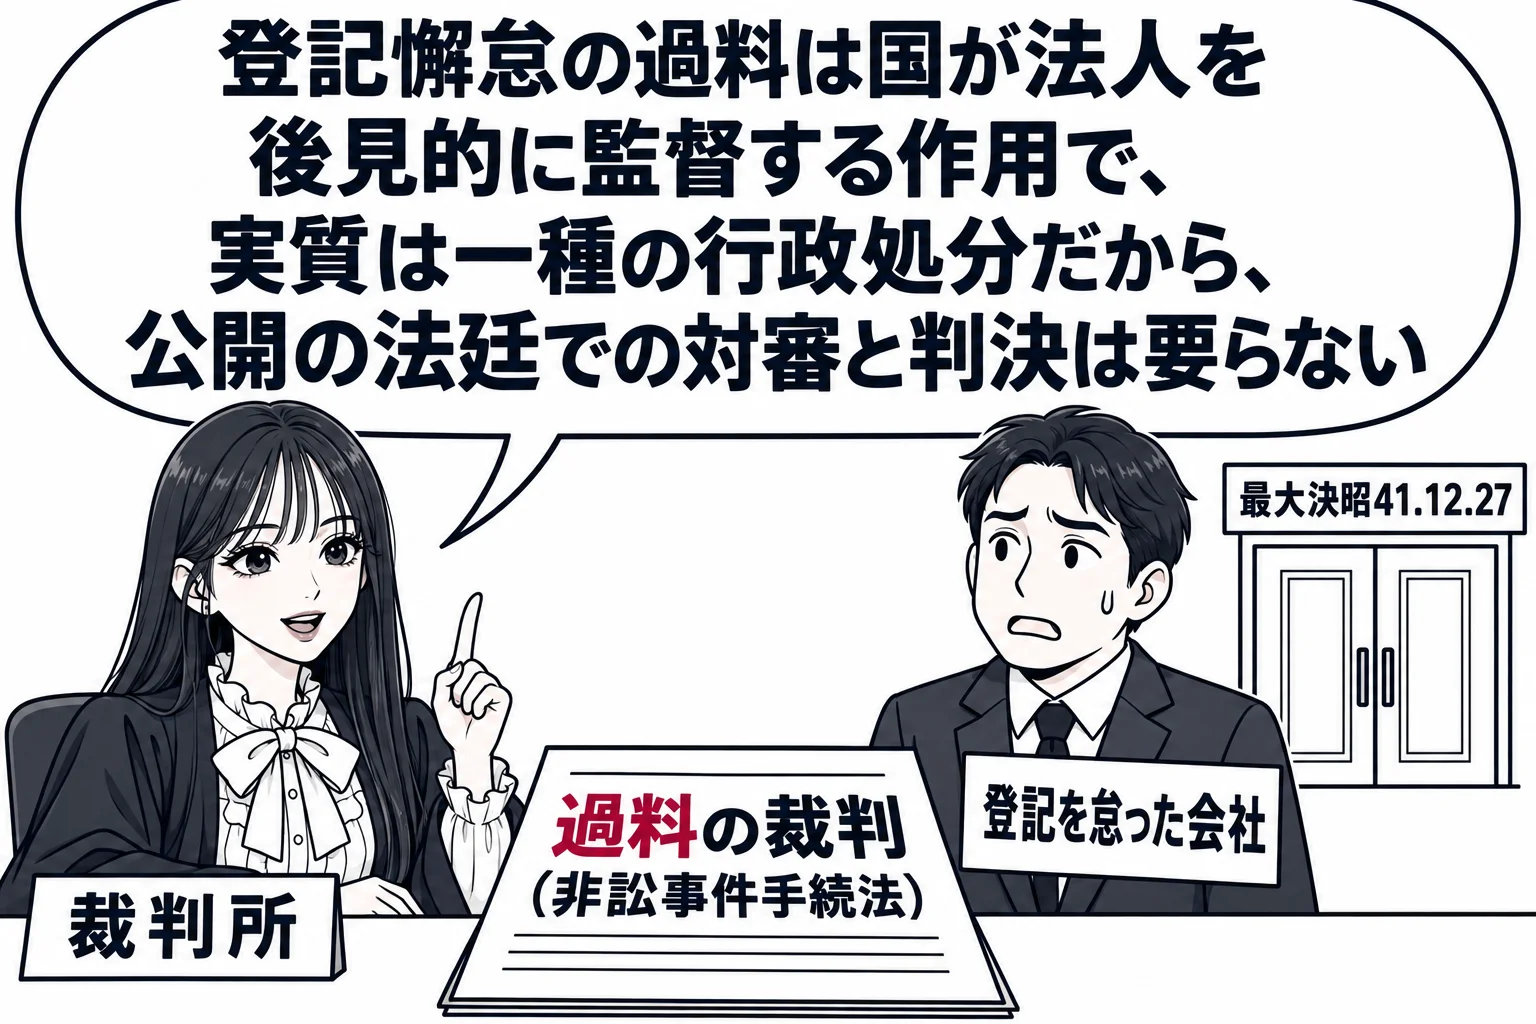
行政上の義務違反に対する制裁は、刑罰かどうかで大きく二つに分かれます。刑罰であるものを行政刑罰、刑罰でない金銭的負担を秩序罰といい、さらに租税の分野には加算税、経済法の分野には課徴金という独自の制度があります。秩序罰は、届出や登記の懈怠のように、行政上の秩序を維持するために軽微な義務違反へ科される金銭的負担で、過料という名前で科されます。刑法8条は刑法総則を他の法令の「罪」にも適用すると定めていますが、過料は刑法9条の刑名のどれにも当たらない刑罰でない負担ですから、故意・過失や共犯に関する刑法総則の規定は適用されず、前科にもなりません。「法律違反に対する行政上の秩序罰としての過料は,違反者に制裁として金銭的負担を科すものであり,刑罰ではないので刑法総則の適用はない」という肢は正しいです。手続も刑事訴訟法によりません。法律に基づく過料は非訟事件手続法119条以下により裁判所が科します。最大決昭和41年12月27日(非訟事件手続法による過料の裁判の合憲性)は、登記懈怠に対する秩序罰としての過料は国家の法人に対する後見的な民事監督の作用であり、その実質は一種の行政処分としての性質を有するから、裁判所が科すとしても公開の法廷における対審及び判決による必要はないとしました。名称が似ていて中身が違うものが多いので、次の対応を正確に押さえます。
- 行政刑罰刑法に刑名のある罰(拘禁刑・罰金・拘留・科料など)。刑法総則が適用され、手続は刑事訴訟法によります
- 秩序罰としての過料届出義務違反など軽微な義務違反への制裁。刑罰ではないので刑法総則も刑事訴訟法も適用されません
- 執行罰としての過料義務の履行を促すために将来に向けて予告する過料。制裁ではなく強制執行の一種で、現行法では砂防法36条だけです
- 加算税・課徴金申告納税制度や独占禁止法上の規制の実効性を確保するための金銭的負担。刑罰ではありません
- 反則金道路交通法の軽い違反について、納付すれば公訴を提起されない仕組み。納付しなければ刑事手続に移ります
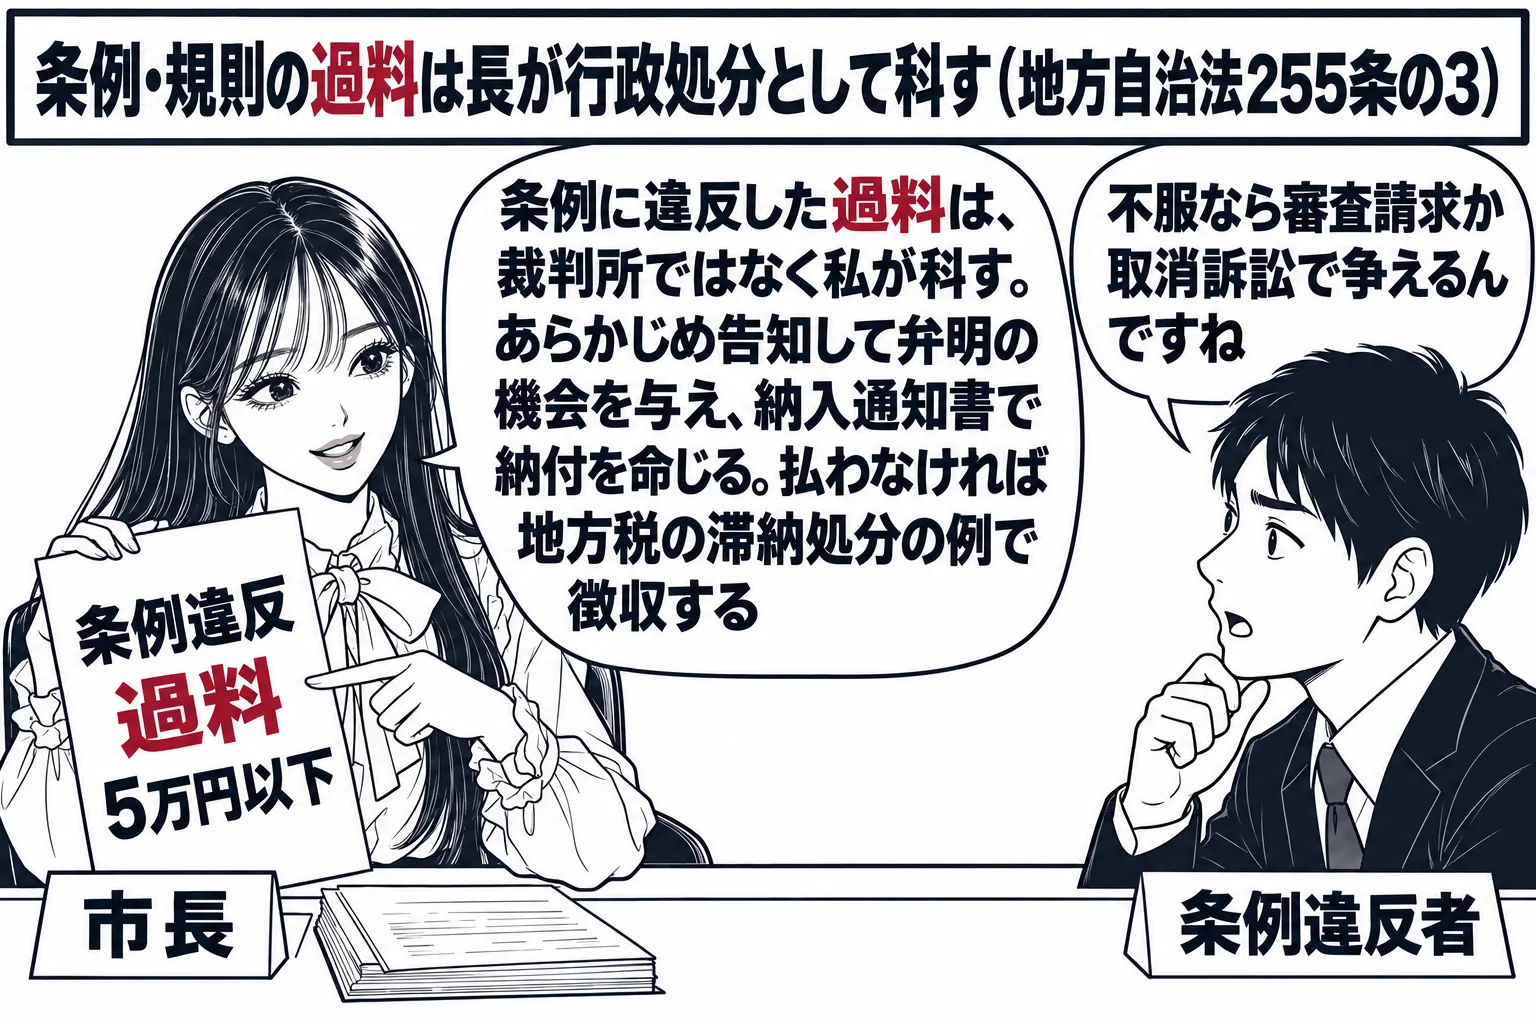
地方公共団体の条例・規則に基づく過料は長が科します
法律に基づく過料は裁判所が科しますが、条例や規則に違反した者に対する過料は、普通地方公共団体の長が行政処分として科します(地方自治法149条3号、255条の3)。長はあらかじめ告知し、弁明の機会を与えたうえで、納入通知書で納付を命じ、納付がなければ地方税の滞納処分の例によって徴収します(地方自治法231条の3)。裁判所の関与は予定されていません。ですから「秩序罰としての過料は,法律に基づくものであっても,条例に基づくものであっても,裁判手続によらなければ科すことができない」という肢は誤りです。長が科す過料は行政処分ですから、不服があれば審査請求や取消訴訟で争うことになります。条例で定められる罰則の上限は、2年以下の拘禁刑、100万円以下の罰金、5万円以下の過料などです(地方自治法14条3項)。地方公共団体が自分の条例の実効性を自分で確保できるように、身近な違反については裁判所を通さず長が科せる仕組みになっています。
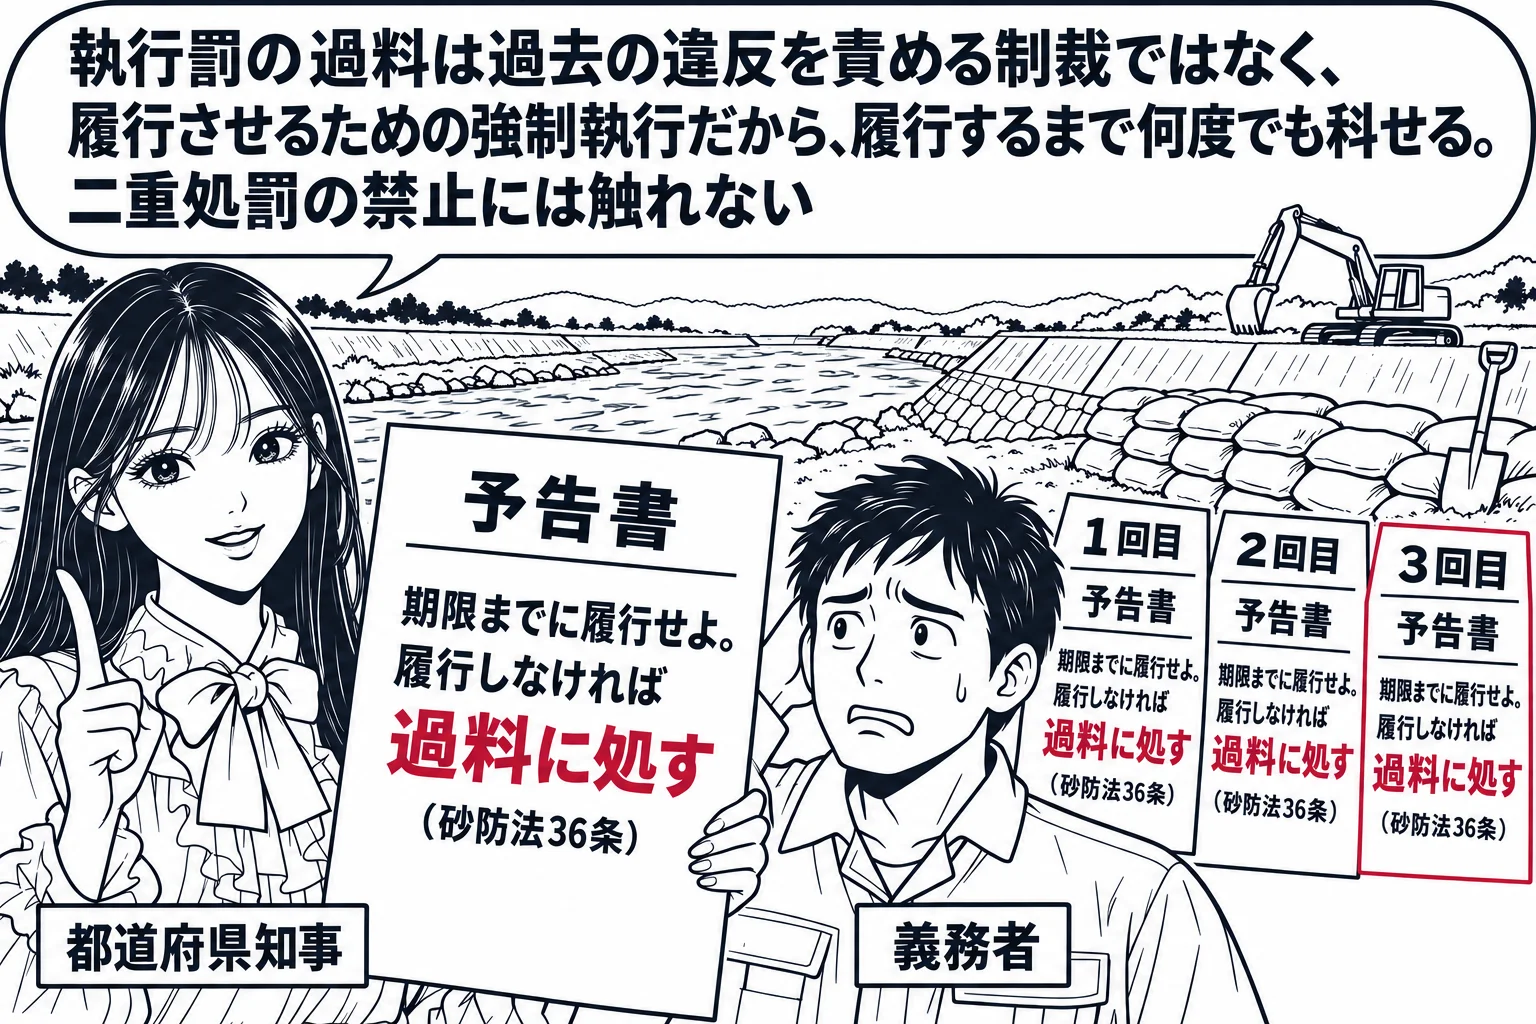
執行罰の過料は制裁ではなく、繰り返し科すことができます
同じ過料という名前でも、執行罰の過料は中身が違います。執行罰は、期限を示し、期限内に履行しなければ過料に処すると予告して心理的に圧迫し、義務者自身に履行させる手段で、将来に向けた強制執行です。過去の違反を責める制裁ではありませんから、義務が履行されるまで何度でも繰り返すことができ、憲法39条の二重処罰の禁止にも触れません。「執行罰としての過料は,刑罰の一種であるから,二重処罰の禁止(憲法第39条)の規定に照らし,義務が履行されるまで過料を繰り返し科すことは許されない」という肢は、刑罰の一種だとする点でも、繰り返しを否定する点でも誤りです。「執行罰は命令による義務の不履行に対して一定額の過料を科すこととし,不履行があった場合には強制的にこれを徴収するというものです。ただし,1回の不履行に対して1回しか徴収することはできず,義務が履行されるまで何度も徴収することはできないとされています」という肢も誤りです。一度しか科せないとすれば、履行するまで圧迫し続けるという執行罰の働きが失われるからです。現行法で執行罰を定めるのは砂防法36条だけで、条文の文言から秩序罰か執行罰かを読み分ける問題が出ます。期限を示して過料を予告し履行を命じる形をとっていれば執行罰です。行政代執行法1条は、行政上の義務の履行確保は別に法律で定めるもののほかは同法によるとしているので、執行罰を条例で新たに設けることはできません。制度の位置づけは行政上の強制執行の項目で扱います。
行政刑罰には刑事訴訟法が適用されます
行政刑罰は刑罰ですから、科すには裁判所の刑事手続が必要で、原則として刑法総則と刑事訴訟法が適用されます。「命令に従わない場合には,行政刑罰を科すことが考えられます。行政刑罰は刑事罰の一種で,原則として刑事訴訟法が適用されます」という肢は正しいです。行政法規には、違反行為をした従業者だけでなく事業主も処罰する両罰規定が置かれることが多く、事業主の責任は選任監督上の過失を推定したものと解されています。なお、名称に「過料」とあっても中身は法によって違います。独占禁止法97条は排除措置命令違反に過料を定めていますが、同条はその行為につき刑を科すべきときを除くとしており、秩序罰としての位置づけです。秩序罰と行政刑罰を併科できるかについては、両者は目的と性質が異なるとして許容する見解が通説で、判例も同じ違反行為に過料と刑罰を併科することを認めています(最判昭和39年6月5日)。
加算税や課徴金と刑罰を併科しても二重処罰にはなりません
最大判昭和33年4月30日(刑罰と追徴税の併科)は、法人税法の追徴税は申告納税の実を挙げるために本来の租税に附加して租税の形式により賦課されるものであり、制裁的意義を有することは否定できないとしつつ、逋脱犯に対する罰金とは性質を異にするとしました。したがって両者を併科しても憲法39条の二重処罰の禁止に反しません。憲法39条が禁じるのは同一の犯罪について重ねて刑事上の責任を問うことであり、刑罰でない負担を重ねることまでは禁じていないからです。この理は現在の加算税にも当てはまり、独占禁止法の課徴金と刑事罰の併科についても同じ考え方がとられています。課徴金は不当な利得を剥奪し違反行為を抑止するための行政上の措置であって、刑罰とは目的も性質も異なるからです。課徴金納付命令は公正取引委員会が行う行政処分ですから、不服があれば取消訴訟で争います。課徴金の額は違反行為に係る売上額に一定の算定率を乗じて機械的に定まる仕組みが原則で、公正取引委員会に額を裁量で決める余地はほとんどありません。制裁の性格が強まった現在でも、刑罰とは別の行政上の措置だという位置づけは変わっていません。
交通反則金の納付通告には処分性が認められません
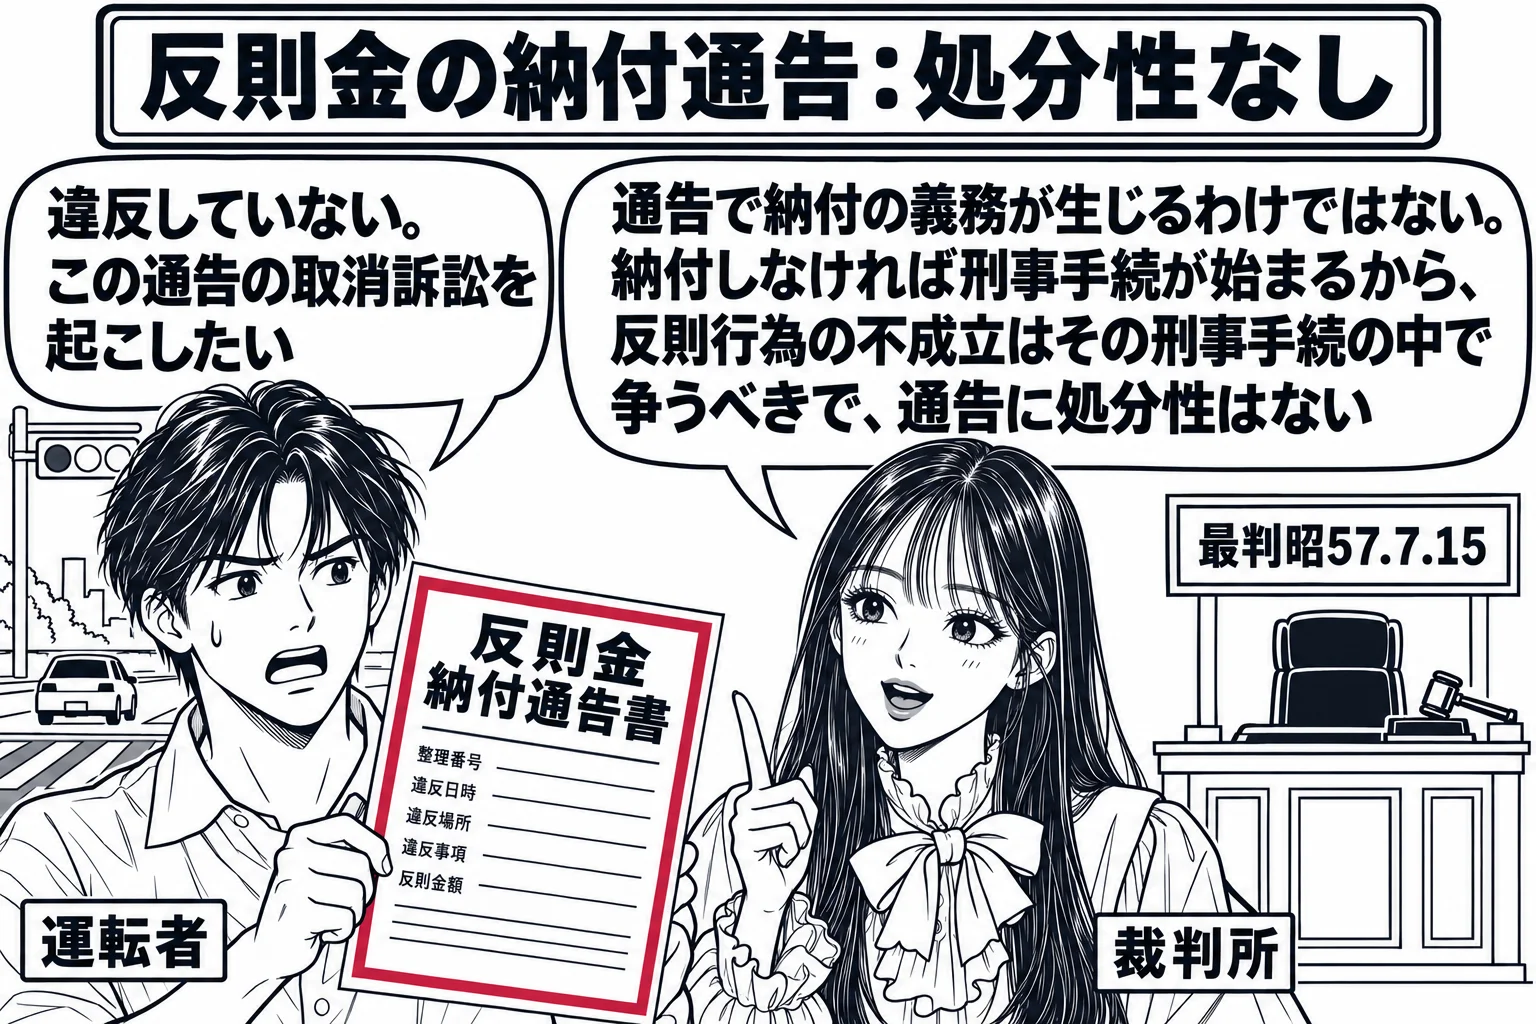
道路交通法の反則金制度は、通告を受けた者が任意に納付すれば公訴が提起されず、納付しなければ通常の刑事手続に移行する仕組みです。最判昭和57年7月15日は、通告の理由となった反則行為の不成立を主張したいのであれば、反則金を納付せず、公訴が提起された後の刑事手続の中で争って裁判所の審判を求める道を選ぶべきであり、通告に対する取消訴訟を認めると、本来刑事手続で審判すべき事項を行政訴訟で審判することになって、二つの手続の関係に複雑困難な問題を生じさせるとして、通告の処分性を否定しました。「道路交通法に基づく反則金の納付の通告は,これに従わない場合には刑事手続が開始され,実際上反則金の納付を余儀なくされることから,処分性が認められます」という肢は誤りです。通告によって反則金を納付すべき法律上の義務が生じるわけではなく、実際上納付を余儀なくされるという事実上の効果があっても、刑事手続という争う道が別に用意されている点が決め手になります。この論法は処分性の判断で救済の必要性を考慮する場面の裏返しとして理解してください。
砂防法 第36条
私人ニ於テ此ノ法律若ハ此ノ法律ニ基キテ発スル命令ニ依ル義務ヲ怠ルトキハ国土交通大臣若ハ都道府県知事ハ一定ノ期限ヲ示シ若シ期限内ニ履行セサルトキ若ハ之ヲ履行スルモ不充分ナルトキハ500円以内ニ於テ指定シタル過料ニ処スルコトヲ予告シテ其ノ履行ヲ命スルコトヲ得
論文ではこう使う
論文では、まず問題の金銭的負担が刑罰か否かを性質論で決めます。刑罰であれば刑法総則と刑事訴訟法が適用され、罪刑法定主義と憲法31条以下の保障が及ぶと述べます。刑罰でなければ、科す主体と手続を条文から特定し、法律に基づく過料は非訟事件手続法、条例に基づく過料は長の行政処分だと整理します。二重処罰が問題になる場面では、憲法39条が禁ずるのは同一の犯罪について重ねて刑罰を科すことだと規範を立て、加算税や課徴金は申告納税制度や競争秩序の実効性を確保するための行政上の措置であって刑罰と性質を異にする、と当てはめます。争訟方法を問われたら、行政処分として科されるものは抗告訴訟、刑罰として科されるものは刑事手続、という振り分けを示します。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。