税関検査事件
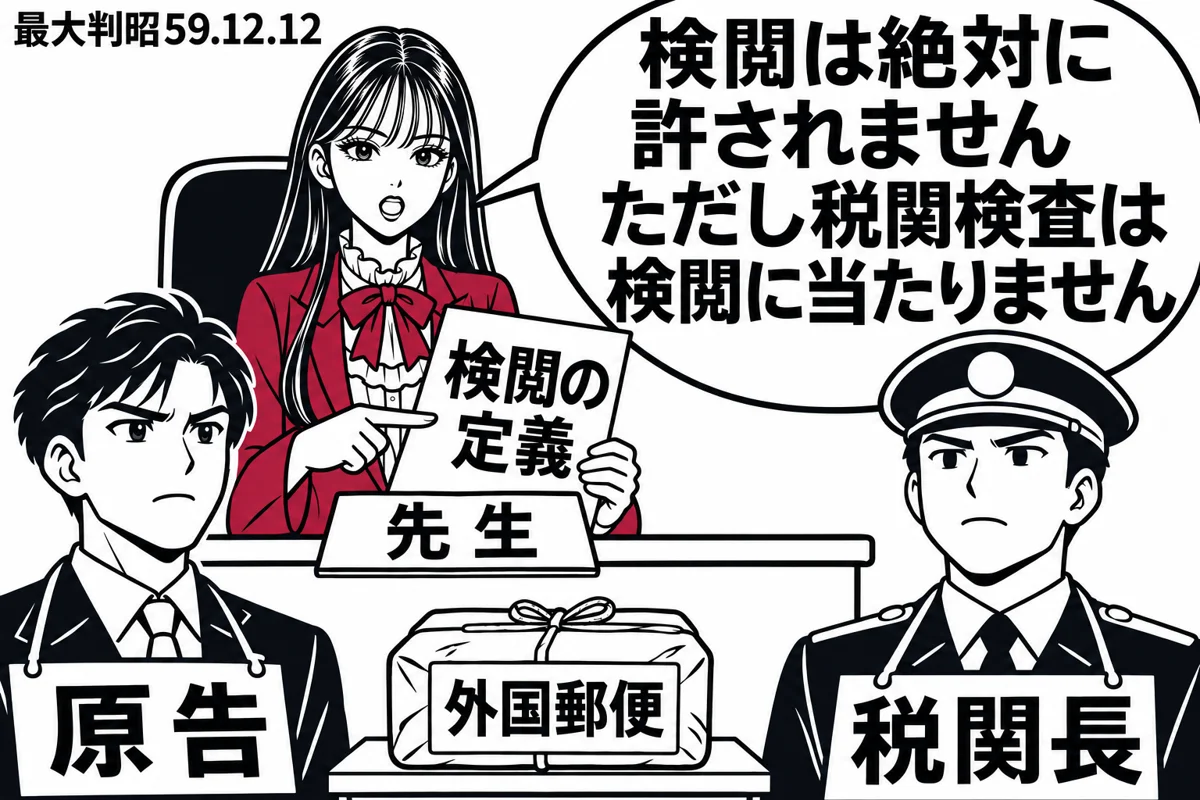
税関検査事件(最大判昭59.12.12)は、外国から郵送された性的なフィルム等を税関が輸入禁制品と通知して止めたことが、憲法21条2項の禁じる検閲(行政による発表前の審査と禁止)に当たるかが問題になった判例です。最高裁は、検閲を行政権が主体となって表現物を網羅的一般的に発表前に審査し禁止することと定義し、例外なく禁止されるとしたうえで、税関検査は国外で発表済みの物を対象とするなどの理由で検閲に当たらないとしました。検閲の定義を示した判例です。
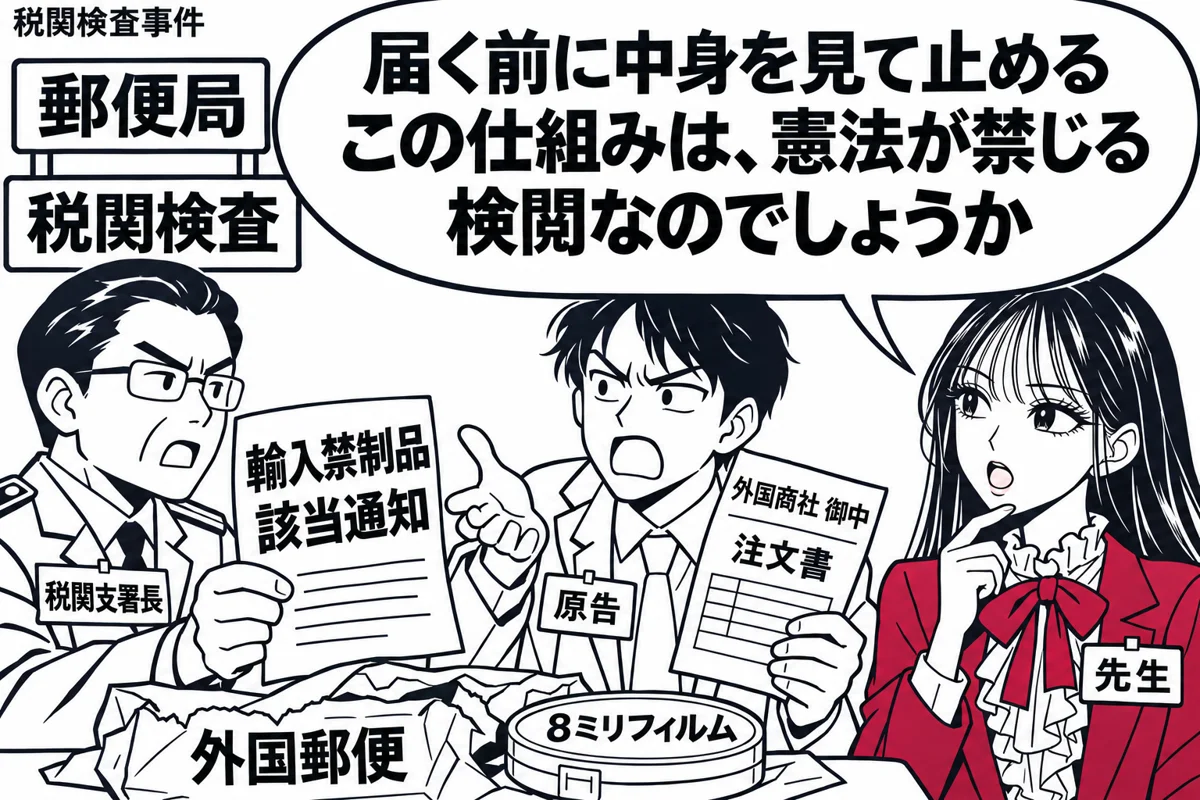
事案
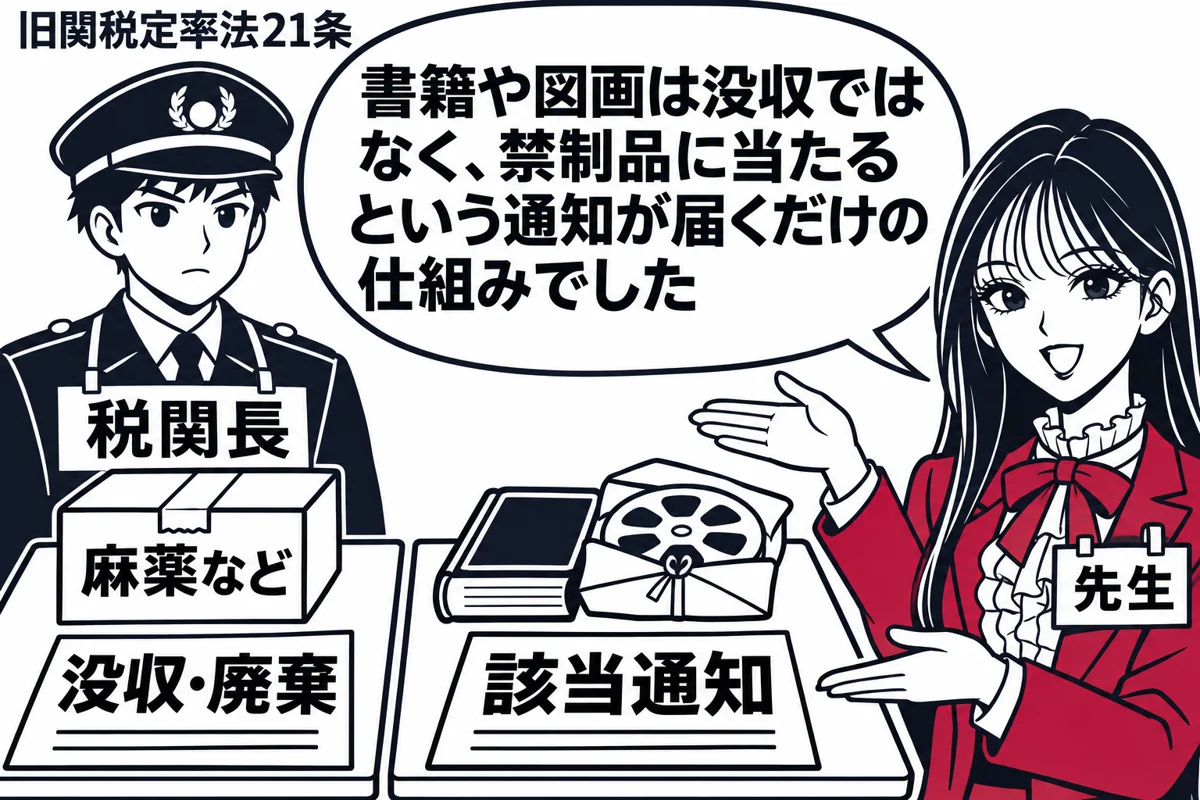
輸入禁制品と税関長の通知という仕組み
外国から貨物を輸入するには税関長に申告して検査を受け、許可を得なければならない。郵便物は申告も許可も要らないが、信書以外の中身は同じく税関の検査を受ける。当時の関税定率法21条1項は輸入してはならない物を列挙し、その3号は「公安又は風俗を害すべき書籍、図画、彫刻物その他の物品」を挙げていた(現在の関税法69条の11第1項7号)。麻薬など他の号の物は没収・廃棄や積みもどしの対象になるのに対し、3号の物については、該当すると認める相当の理由があるときに税関長がその旨を輸入しようとする者に通知するにとどまる(同条3項)。通知に不服があれば税関長に異議を申し出ることができ、税関長がこれに決定をする。実務では、通知の後に改めて輸入不許可の処分がされることはなかった。
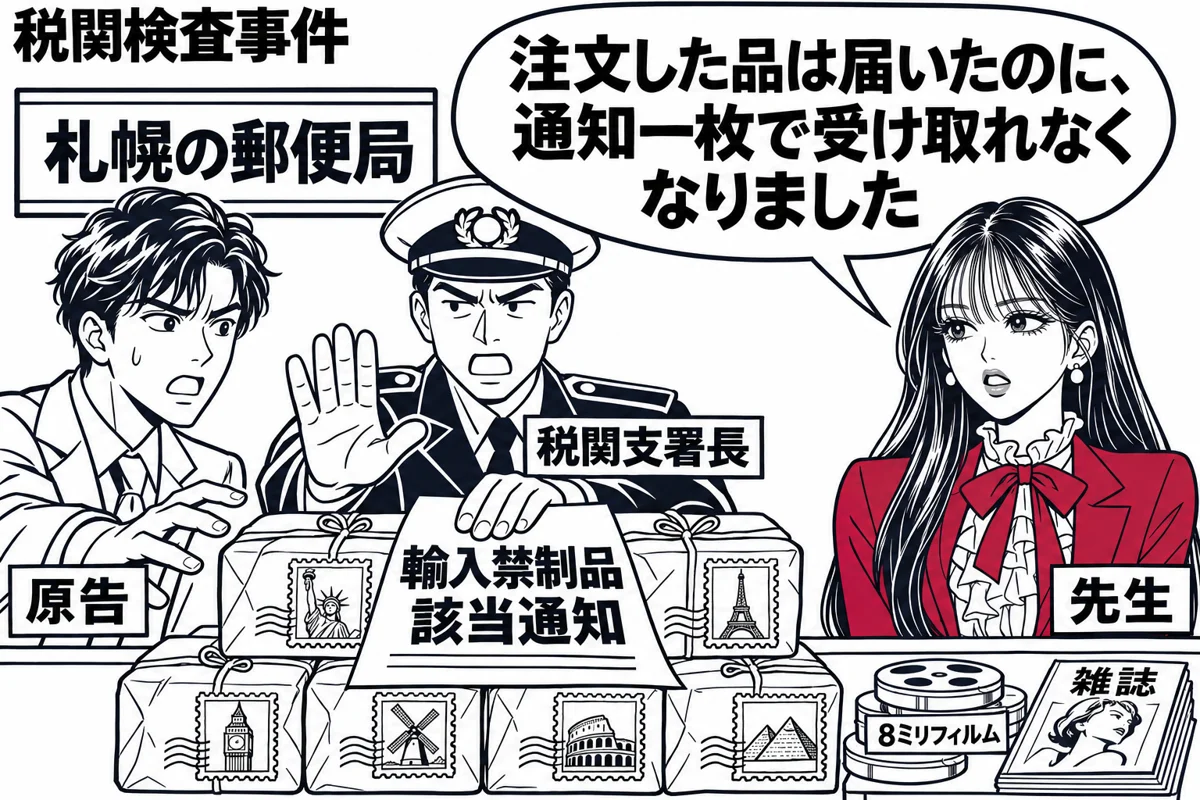
外国から届いたフィルムと書籍が止められた
原告は、アメリカなど複数の国の商社に8ミリ映画フィルム、雑誌、書籍等を注文した。昭和49年3月から4月にかけて、原告あての郵便物7通が札幌中央郵便局に届いた。税関が中身を検査したところ、性交の場面を露骨に写したフィルム等が含まれていた。函館税関札幌税関支署長は、同年5月、これらが3号の輸入禁制品に当たると原告に通知した。原告は函館税関長に異議を申し出たが、同年11月に棄却された。この結果、原告は郵便物の配達も交付も受けられなくなった。
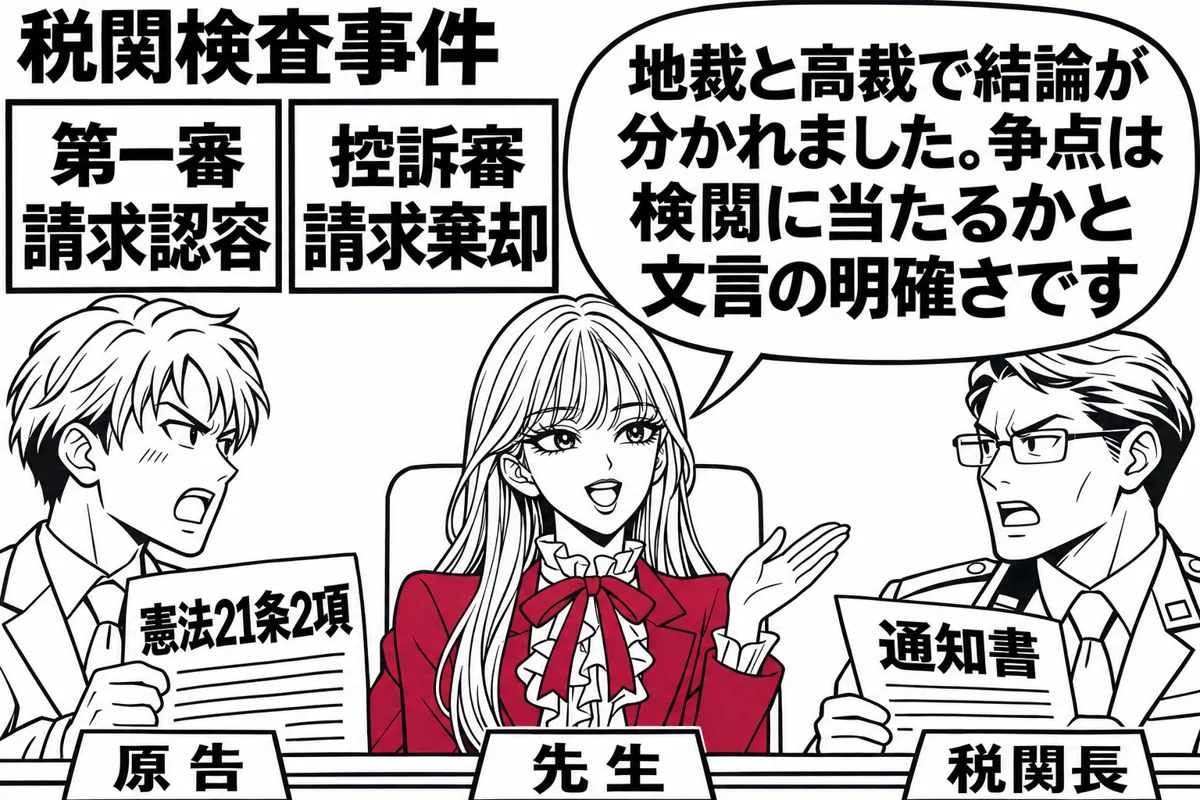
通知と決定の取消しを求めた訴えと下級審
原告は、通知と異議申出棄却決定の取消しを求めて出訴した。主張の柱は、税関検査が憲法21条2項の禁じる検閲に当たること、「風俗を害すべき」という文言が不明確で広すぎることである。その前提として、通知がそもそも抗告訴訟の対象になるかも問題となった。第一審(札幌地判昭55.3.25)は通知等の処分性を認めたうえ、税関検査を検閲に当たり違憲として請求を認容した。控訴審(札幌高判昭57.7.19)は、処分性は認めつつ、税関検査は旧憲法下の検閲制度とは主体も目的も方法も大きく異なり、憲法の禁じる検閲には当たらないとして第一審判決を取り消し、請求を棄却した。原告が上告した。
要点
- 検閲とは行政権が主体となる網羅的一般的な発表前審査であり、例外なく禁止される
- 税関検査は検閲に当たらず、わいせつ表現物の水際での輸入規制は21条1項にも違反しない
- 裁判所による出版の事前差止めは検閲ではなく、21条1項の事前抑制として厳格な要件で審査される
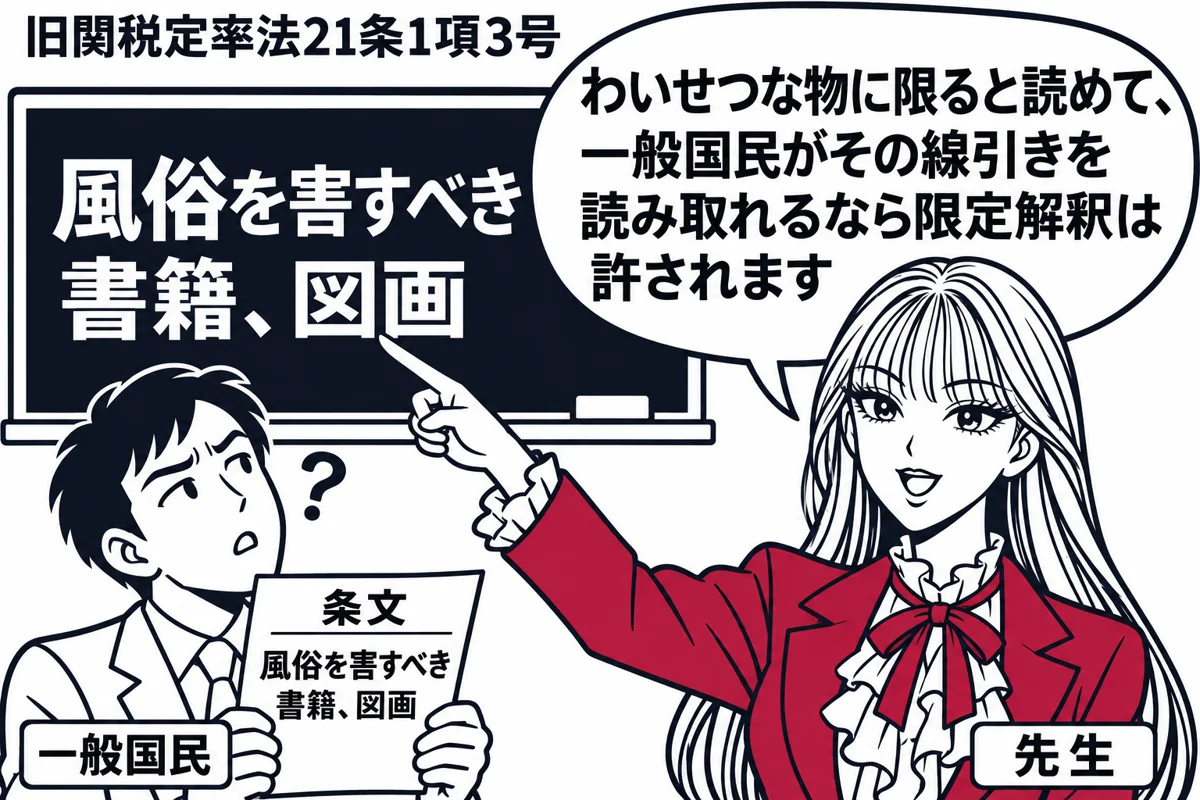
- 表現規制の限定解釈は、規制対象が明確に区別され、一般国民がその基準を規定から読み取れる場合に限り許される
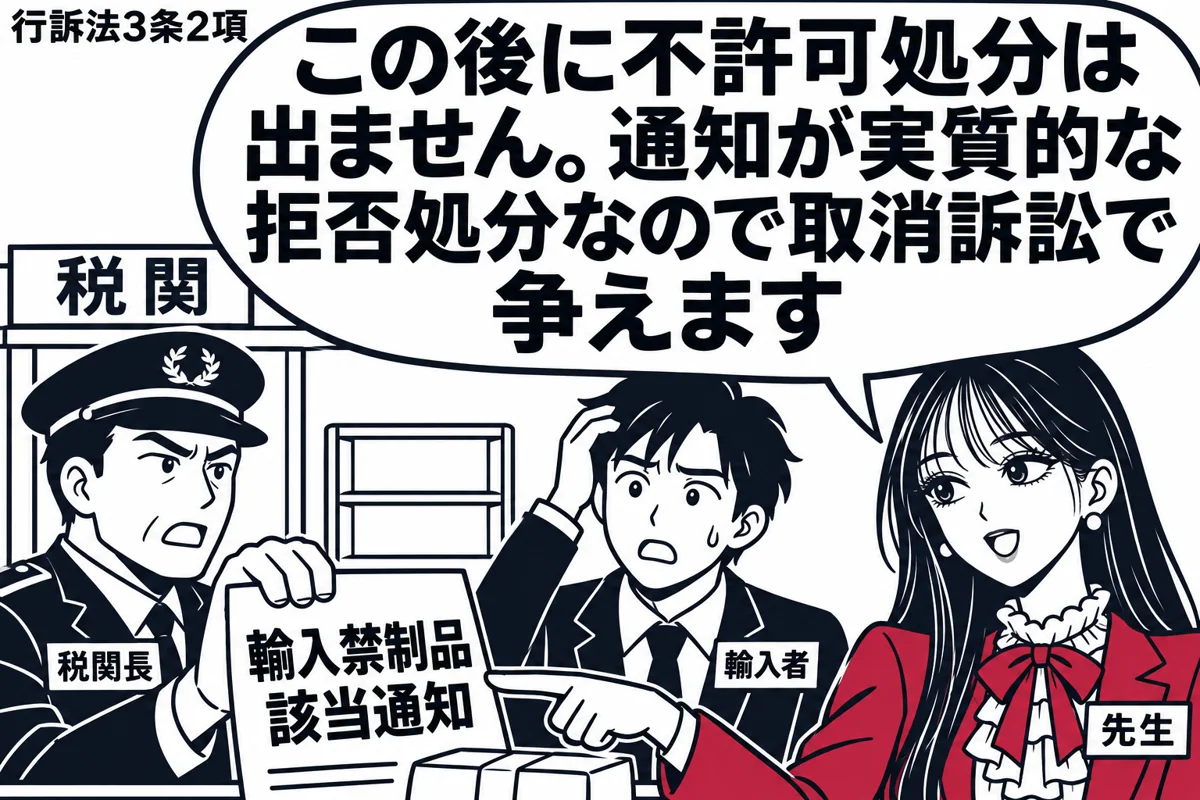
- 輸入禁制品に当たるとの税関長の通知は、実質的な拒否処分として働くから抗告訴訟の対象になる
判旨
上告棄却。税関長の通知は「実質的な拒否処分(不許可処分)として機能している」から抗告訴訟の対象になる。21条2項は検閲を公共の福祉による例外もなく絶対的に禁止したものとし、検閲とは「行政権が主体となつて、思想内容等の表現物を対象とし、その全部又は一部の発表の禁止を目的として、対象とされる一定の表現物につき網羅的一般的に、発表前にその内容を審査した上、不適当と認めるものの発表を禁止すること」を特質とするものと定義した。税関検査は、対象が国外で発表済みであること、関税徴収に付随すること、司法審査の機会があること等からこれに当たらない。わいせつ表現物の水際での阻止は21条1項にも反せず、「風俗を害すべき書籍、図画」等はわいせつな物に限ると解釈できるから、広汎又は不明確ゆえに違憲無効ともいえない。
観点 1
検閲とは行政権が主体となる網羅的一般的な発表前審査であり、例外なく禁止される
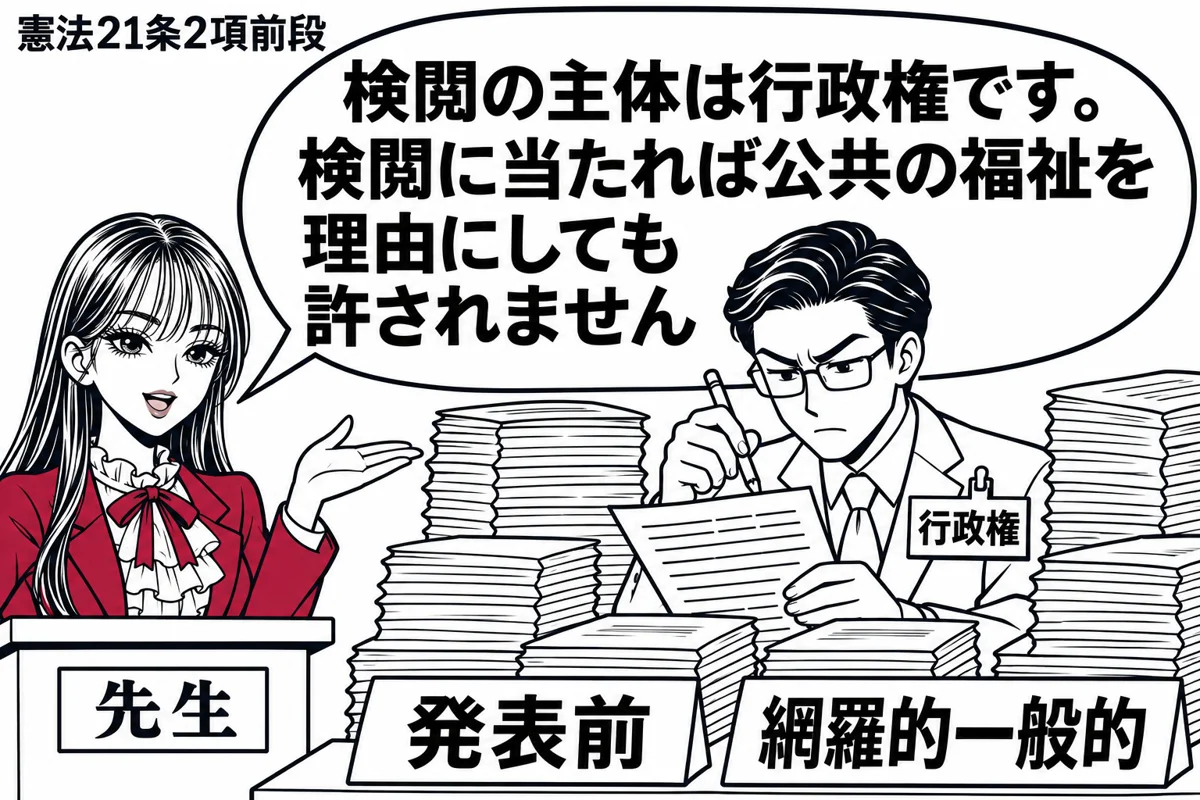
本判決は検閲を、主体(行政権)、対象(思想内容等の表現物)、目的(全部又は一部の発表の禁止)、態様(一定の表現物につき網羅的一般的に)、時期(発表前)、効果(不適当と認めるものの発表禁止)という要素で定義した。主体を公権力一般ではなく行政権に絞った点が核心である。そのうえで21条2項前段は、1項とは別に、公共の福祉による例外すら認めない絶対的禁止を定めたものと位置づけた。理由は、明治憲法下で内務大臣による発売頒布の禁止や映画フィルムの検閲が行われ、思想の自由な発表と交流が妨げられた経験への反省にある。教科書検定(最判平5.3.16)も、不合格の図書を一般図書として発行することは妨げられず、発表禁止目的や発表前審査の特質を欠くとして検閲に当たらないとされた。
よくある誤り
- 検閲とは公権力が主体となって表現物の発表前に内容を審査し発表を禁止することをいう(×。主体は行政権)
- 検閲の対象は表現物一般であり、思想内容等に限られない(×。「思想内容等の表現物」が対象)
- 検閲は原則として禁止されるが、公共の福祉のため厳格かつ明確な要件の下で例外的に許される(×。絶対的禁止。例外を語るのは1項の事前抑制)
- 教科書検定が検閲に当たらないのは、審査が誤記誤植などに限られ思想内容にわたらない場合に限られる(×。発表禁止目的・発表前審査の特質を欠くことが理由)
短答での問われ方
定義文の一語を入れ替える出題が繰り返されている。司法 R7 第5問 ア・予備 R7 第4問 ア と司法 H25 第6問 ウ はいずれも主体を「公権力」に替えた誤りで、H25 は「思想内容等の」も落としている。司法 R1 第6問 ア・予備 R1 第3問 ア は、明治憲法下の検閲の経験が定義と絶対的禁止の根拠になるかを問う。司法 R3 第5問 ウ は司法権と行政権の区別や21条2項の文理が絶対的禁止説を支えることを問い、司法 H22 第5問 ア・ウ は教科書検定への当てはめである。
論文での書き方
事前の内容審査を伴う規制が出たら、最初に本判決の定義を示し、主体・対象・目的・態様・時期の順に当てはめて検閲該当性を判断する。行政権が主体であっても、発表禁止が目的でない、網羅的一般的な審査でない、発表前でないといった事情があれば検閲から外れることになる。外れた場合もそこで終わらせず、21条1項の事前抑制として別に検討する。定義が狭すぎるとの批判があることを意識し、検閲に当たらないとの結論だけで合憲としない。
論証カード
検閲の絶対的禁止
憲法21条2項前段の「検閲」とは、行政権が主体となって、思想内容等の表現物を対象とし、その全部又は一部の発表の禁止を目的として、対象とされる一定の表現物につき網羅的一般的に、発表前にその内容を審査した上、不適当と認めるも
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(10肢)
予備試験 2025年 第4問 ア直接
憲法第21条第2項前段にいう「検閲」とは、公権力が主体となって、思想内容等の表現物を対象とし、その全部又は一部の発表の禁止を目的として、対象とされる一定の表現物につき網羅的一般的に、発表前にその内容を審査した上、不適当と認めるものの発表を禁止することを、その特質として備えるものを指す。
司法試験 2025年 第5問 ア直接
憲法第21条第2項前段にいう「検閲」とは、公権力が主体となって、思想内容等の表現物を対象とし、その全部又は一部の発表の禁止を目的として、対象とされる一定の表現物につき網羅的一般的に、発表前にその内容を審査した上、不適当と認めるものの発表を禁止することを、その特質として備えるものを指す。
司法試験 2013年 第6問 ウ直接
憲法の禁ずる検閲とは、公権力が主体となって、表現物を対象とし、その全部又は一部の発表の禁止を目的として、表現物につき網羅的一般的に、発表前にその内容を審査した上で不適当と認めるものの発表を禁止することを、その特質として備えるものをいう。
予備試験 2019年 第3問 ア直接
a.「検閲」とは,行政権が主体となって,思想内容等の表現物を対象とし,その全部又は一部の発表の禁止を目的として,対象とされる一定の表現物につき網羅的一般的に,発表前にその内容を審査した上,不適当と認めるものの発表を禁止することを,その特質として備えるものであり,絶対的に禁止される。 b.大日本帝国憲法下においては,文書,図画ないし新聞,雑誌等を出版直前ないし発行時に提出させた上,その発売,頒布を禁止する権限が内務大臣に与えられ,その運用を通じて実質的な検閲が行われたほか,映画フィルムにつき典型的な検閲が行われる等,思想の自由な発表,交流が妨げられるに至った経験を有する。
司法試験 2019年 第6問 ア直接
a.「検閲」とは,行政権が主体となって,思想内容等の表現物を対象とし,その全部又は一部の発表の禁止を目的として,対象とされる一定の表現物につき網羅的一般的に,発表前にその内容を審査した上,不適当と認めるものの発表を禁止することを,その特質として備えるものであり,絶対的に禁止される。 b.大日本帝国憲法下においては,文書,図画ないし新聞,雑誌等を出版直前ないし発行時に提出させた上,その発売,頒布を禁止する権限が内務大臣に与えられ,その運用を通じて実質的な検閲が行われたほか,映画フィルムにつき典型的な検閲が行われる等,思想の自由な発表,交流が妨げられるに至った経験を有する。
司法試験 2021年 第5問 ウ直接
a.表現行為に先立ち行政権がその内容を事前に審査し不適当と認める場合にその表現行為を禁止する検閲は,憲法第21条第2項により絶対的に禁止され,同条第1項から導き出される広義の事前抑制の原則的禁止とは区別される。 b.独立性を保障された司法権と行政権との区別は重要であり,また,検閲の禁止に例外を認める解釈は,憲法第21条第2項が,「検閲は,これをしてはならない」と明記していることに反する。
予備試験 2014年 第4問 ウ応用
a.受刑者の逃走防止等を目的として,その発信しようとする信書の内容を刑務所長が事前 に検査するのは,「検閲」に該当しない。 b.「検閲」の禁止は,国民に対する関係では,絶対的に禁止されるが,特殊の法律関係にある者については,異なる取扱いが認められる。
司法試験 2014年 第6問 ウ応用
a.受刑者の逃走防止等を目的として,その発信しようとする信書の内容を刑務所長が事前に検査するのは,「検閲」に該当しない。 b.「検閲」の禁止は,国民に対する関係では,絶対的に禁止されるが,特殊の法律関係にある者については,異なる取扱いが認められる。
司法試験 2010年 第5問 ア応用
教科書検定が憲法第21条第2項に違反しないとされるのは,審査が,教科書の誤記や誤植などの客観的に明らかな誤りがあるか,教科書の内容が教育課程の大綱的基準の枠内にあるかなどの点に限定され,かつ,執筆者の思想の内容にわたらない場合に限られる。
司法試験 2010年 第5問 ウ応用
教科書検定は,検定で不合格とされた図書を一般図書として「思想の自由市場」に流通させることを何ら妨げるものではなく,発表禁止目的や発表前の審査等の特質がないから,憲法第21条第2項の「検閲」には当たらない。
観点 2
税関検査は検閲に当たらず、わいせつ表現物の水際での輸入規制は21条1項にも違反しない
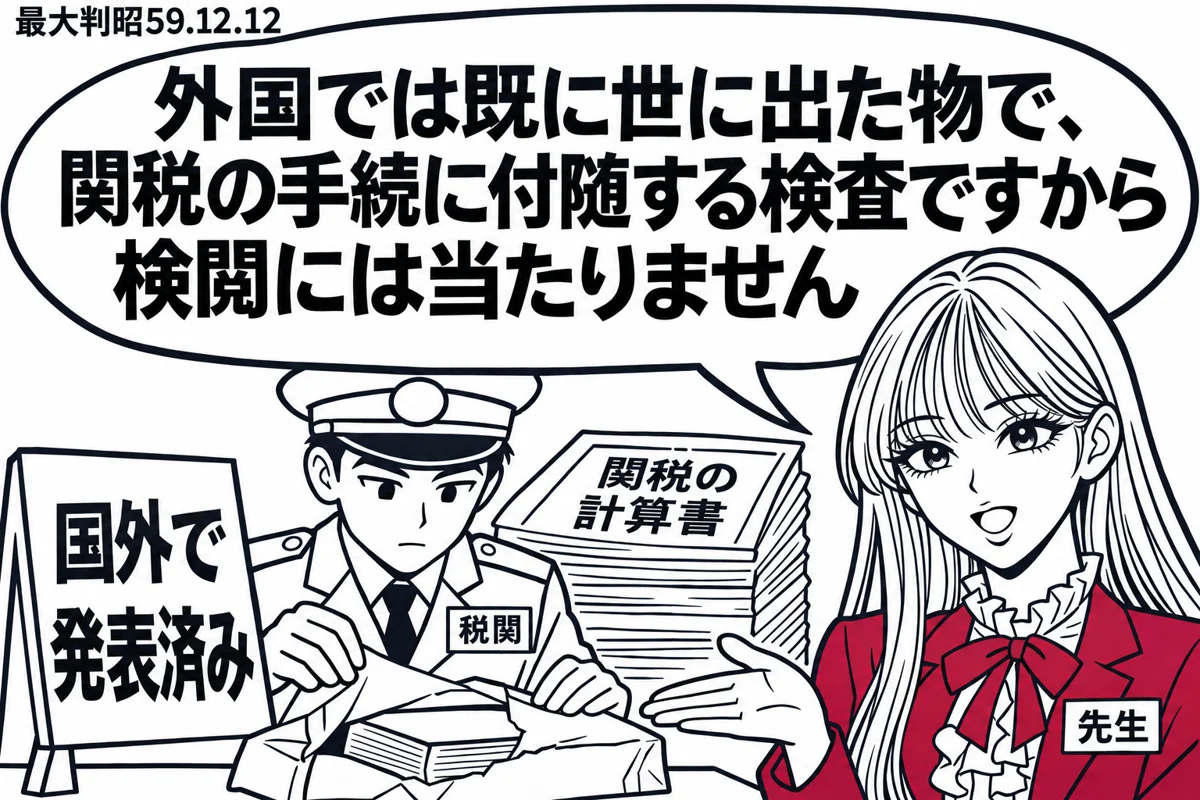
判決は税関検査に事前規制の側面があることは認めつつ、三つの事情を総合して検閲に当たらないとした。第一に、対象は一般に国外で発表済みの物であり、輸入を止められるだけで没収も廃棄もされず、発表の道がすべて閉ざされるわけではない。第二に、検査は関税徴収手続に付随して行われ、思想内容そのものを網羅的に審査し規制することを目的としない。第三に、税関は思想内容の規制を独自の使命とする機関ではなく、通知には司法審査の機会がある。21条1項との関係でも、健全な性的風俗を守るためのわいせつ表現物の流入阻止は公共の福祉に合致し、所持目的かを区別せず水際で止めることもやむを得ないとした。最判平20.2.19は、国内で既に頒布・販売されているわいせつ表現物を輸入規制の対象とすることも同項に反しないとしている。
よくある誤り
- 税関検査は表現の事前規制たる側面を持たないから検閲に当たらない(×。事前規制の側面は認めたうえで否定した)
- 税関検査が検閲に当たらないのは、税関が行政機関ではないからである(×。行政権が主体であることは前提。発表済み・付随性・司法審査等の総合判断)
- 個人で鑑賞するだけの目的で輸入する場合は、輸入規制の対象外である(×。所持目的かを区別せず水際で阻止できる)
- 国内で既に流通しているわいせつ表現物を輸入規制の対象にすることは21条1項に違反する(×。最判平20.2.19)
短答での問われ方
司法 R7 第5問 イ・予備 R7 第4問 イ は、検閲に当たらない理由(国外で発表済み、発表の機会が全面的には奪われない、税関は思想内容の規制を独自の使命としない)をそのまま並べた正しい肢である。司法 H26 第6問 イ・予備 H26 第4問 イ は、検閲には知る権利の制約という面もあるという見解が、国外で発表済みという理由づけへの批判になることを問う。予備 R3 第3問 ウ は、国内で既に販売されているわいせつ表現物の輸入規制を合憲とした最判平20.2.19の結論を問う。
論文での書き方
税関検査型の規制では、検閲の定義に当てはめたうえで、判決が挙げた三つの事情に対応する事実を拾う。受け手の側から見れば国内では発表前と同じであり、知る自由への制約は残るという批判を踏まえると、検閲に当たらないとしても21条1項の審査を省くことはできない。本判決は税関検査を事前規制そのものではないとして、厳格な要件を課さずに公共の福祉による制約として処理したが、答案では表現物の国内流入を全面的に止める効果の強さを指摘し、規制対象の限定と明確性を厚く論じるとよい。
この観点で解ける過去問(5肢)
予備試験 2025年 第4問 イ直接
表現物に対する税関検査は、表現の事前規制たる側面を有するものの、検査対象となる表現物は、一般に、国外においては既に発表済みで、輸入が禁止されるだけで、発表の機会が全面的に奪われてしまうものでもなく、また、税関は特に思想内容等を対象として規制することを独自の使命とするものではないから、憲法第21条第2項前段にいう「検閲」には当たらない。
司法試験 2025年 第5問 イ直接
表現物に対する税関検査は、表現の事前規制たる側面を有するものの、検査対象となる表現物は、一般に、国外においては既に発表済みで、輸入が禁止されるだけで、発表の機会が全面的に奪われてしまうものでもなく、また、税関は特に思想内容等を対象として規制することを独自の使命とするものではないから、憲法第21条第2項前段にいう「検閲」には当たらない。
予備試験 2014年 第4問 イ直接
a.外国で出版済みの書籍について,輸入禁制品である「公安又は風俗を害すべき書籍」に 該当するか否かを税関が検査するのは,「検閲」に該当しない。 b. 「検閲」は,表現の自由に対する制約という側面と,この自由と一体をなす知る権利に対する制約という側面がある。
司法試験 2014年 第6問 イ直接
a.外国で出版済みの書籍について,輸入禁制品である「公安又は風俗を害すべき書籍」に該当するか否かを税関が検査するのは,「検閲」に該当しない。 b.「検閲」は,表現の自由に対する制約という側面と,この自由と一体をなす知る権利に対する制約という側面がある。
予備試験 2021年 第3問 ウ応用
我が国において既に頒布され,販売されているわいせつ表現物を,税関検査による輸入規制の対象とすることは,憲法第21条第1項の規定に違反するものではない。
観点 3
裁判所による出版の事前差止めは検閲ではなく、21条1項の事前抑制として厳格な要件で審査される
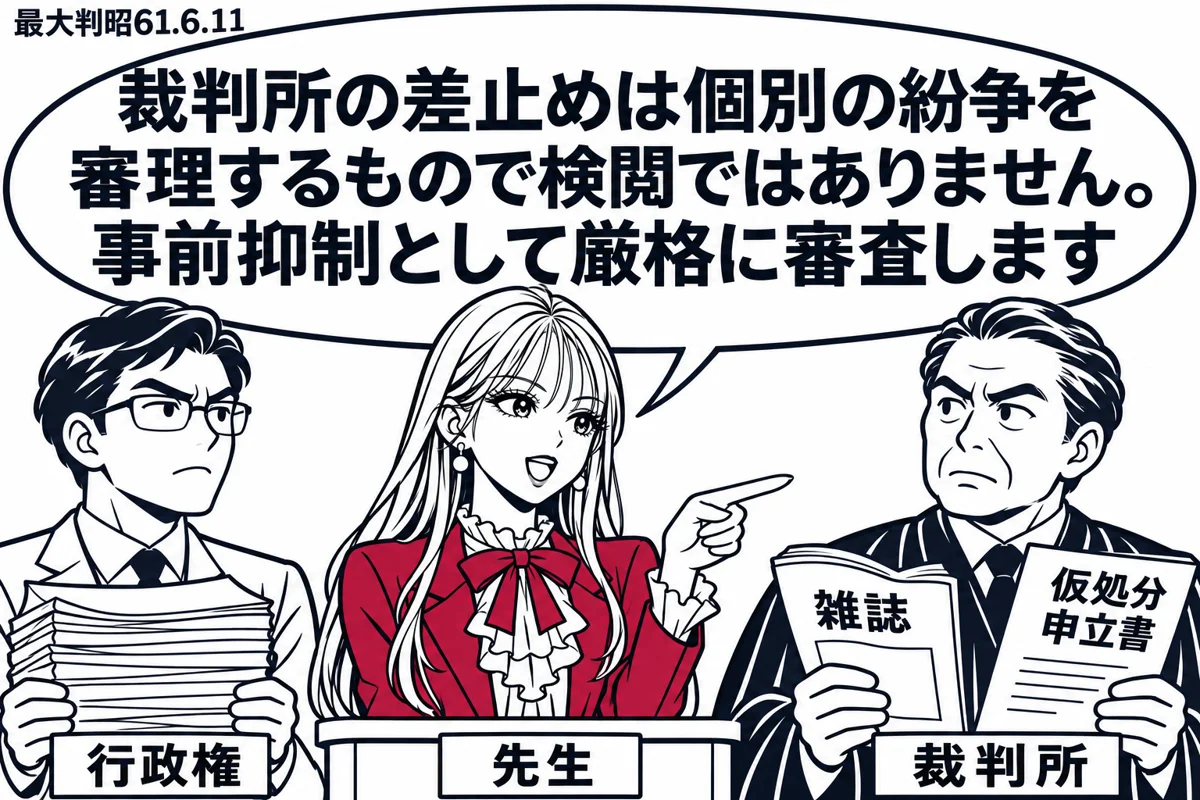
裁判所の仮処分による出版物の事前差止めは検閲に当たらない。最大判昭61.6.11は本判決の定義を引き、仮処分による差止めは、表現物の内容を網羅的一般的に審査して発表を禁じるものではなく、個別の私人間の紛争について、司法裁判所が当事者の申立てを受け、差止めを求める権利と保全の必要性があるかを審理して出すものだという理由で検閲該当性を否定した。検閲に当たらなくても事前抑制には当たるので、21条1項の下で厳格かつ明確な要件が必要になる。公務員や公職の候補者への評価・批判については差止めは原則として許されず、表現内容が真実でないか専ら公益を図る目的でないことが明白で、かつ被害者に重大で著しく回復困難な損害のおそれがあるときに限り例外となる。口頭弁論か債務者審尋も原則必要である。
よくある誤り
- 裁判所による事前差止めは検閲に当たり原則として禁じられるが、厳格かつ明確な要件の下で例外的に許される(×。検閲には当たらない。検閲に例外はない)
- 裁判所の事前差止めは表現物を網羅的一般的に審査する性質を持つが、司法機関が行うから検閲に当たらない(×。網羅的一般的な審査ではなく個別紛争の審理である)
- 検閲に当たらない以上、事前差止めは通常の表現規制と同じ基準で許される(×。事前抑制として厳格かつ明確な要件が必要)
- 仮処分は迅速を旨とするから、差止めに口頭弁論や債務者審尋は原則として不要である(×。原則として必要)
短答での問われ方
予備 R3 第3問 ア は、裁判所の差止めを検閲としつつ例外的に許されるとする誤りで、検閲該当性と絶対的禁止の二点で外れている。司法 H24 第3問 ア は「網羅的一般的に審査する性質を有する」と認めてしまう理由づけの誤りを突く。司法 H26 第6問 ア・予備 H26 第4問 ア は、行政権による濫用の歴史が主体を行政権に限る根拠であって、裁判所の差止めを検閲から外す見解への批判にはならないことを問う。差止めの実体要件と手続は司法 H24 第3問 イ・ウ、司法 R1 第6問 イ、予備 R5 第2問 ウ、司法 R5 第3問 イ で問われている。
論文での書き方
事前規制の答案は二段で組む。第一段で本判決の定義を示し、主体が裁判所であること、個別事件の審理であることから検閲に当たらないと短く処理する。第二段で、事前抑制は表現物を受け手に届く前に止め、公の批判の機会を減らし、予測に基づくため広がりやすく濫用のおそれがあることを指摘して、厳格かつ明確な要件を立てる。公職者批判以外の場面(プライバシー侵害など)では要件をそのまま使えないことにも触れる。
論証カードランク S
事前抑制の原則的禁止と出版の事前差止め(21条)
本件差止めは表現行為に対する事前抑制であるから、憲法21条1項に反しないかが問題となる。事前抑制は、表現が受け手に到達する前に禁止するものであり、事後制裁と比べて、①表現内容に対する公の批判の機会を減少させ、②広汎にわた
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(10肢)
予備試験 2021年 第3問 ア直接
裁判所による出版物の頒布等の事前差止めは,憲法第21条第2項にいう検閲に当たり原則として禁じられるが,出版等の表現の自由が個人の名誉の保護と衝突する場合には,厳格かつ明確な要件の下,例外的に事前差止めが許容されることがある。
司法試験 2012年 第3問 ア直接
裁判所の事前差止めは,思想内容等の表現物につき,その発表の禁止を目的として,対象となる表現物の内容を網羅的一般的に審査する性質を有するものではあるが,裁判所という司法機関により行われるものであるから,憲法第21条第2項前段の「検閲」には当たらない。
予備試験 2014年 第4問 ア直接
a.名誉毀損のおそれのある記事を掲載した書籍の販売等を,裁判所の仮処分により事前差 止めするのは,「検閲」に該当しない。 b.「検閲」の解釈に当たっては,過去に検閲が行政権により濫用されたという歴史的経緯 を踏まえる必要がある。
司法試験 2014年 第6問 ア直接
a.名誉毀損のおそれのある記事を掲載した書籍の販売等を,裁判所の仮処分により事前差止めするのは,「検閲」に該当しない。 b.「検閲」の解釈に当たっては,過去に検閲が行政権により濫用されたという歴史的経緯を踏まえる必要がある。
司法試験 2012年 第3問 イ対比
裁判所の事前差止めは,表現行為が公共の利害に関する事項の場合は原則として許されないが,表現内容が真実でなく,又はそれが専ら公益を図る目的のものでないことが明白で,かつ,被害者が重大で著しく回復困難な損害を被るおそれがあるときは,例外的に許される。
司法試験 2012年 第3問 ウ対比
公共の利害に関する事項についての表現行為に対し事前差止めを命ずる仮処分命令を発する際には,口頭弁論又は債務者の審尋を行い,表現内容の真実性等の主張立証の機会を与えることが原則として必要である。
予備試験 2019年 第3問 イ対比
a.公務員又は公職選挙の候補者に対する評価,批判等の表現行為に関する出版物の公布等の事前差止めは,原則として許されず,その表現内容が真実でなく,又はそれが専ら公益を図る目的のものではないことが明白であって,かつ,被害者が重大にして著しく回復困難な損害を被るおそれがあるときにのみ例外的に許される。 b.表現行為に対する事前抑制は,表現物がその自由市場に出る前に抑止してその内容を読者等の側に到達させる途を閉ざし又はその到達を遅らせてその意義を失わせ,公の批判の機会を減少させるものであり,性質上,予測に基づくものとならざるを得ないこと等から広汎にわたりやすく,濫用のおそれがある上,実際上の抑止的効果が大きい。
司法試験 2019年 第6問 イ対比
a.公務員又は公職選挙の候補者に対する評価,批判等の表現行為に関する出版物の公布等の事前差止めは,原則として許されず,その表現内容が真実でなく,又はそれが専ら公益を図る目的のものではないことが明白であって,かつ,被害者が重大にして著しく回復困難な損害を被るおそれがあるときにのみ例外的に許される。 b.表現行為に対する事前抑制は,表現物がその自由市場に出る前に抑止してその内容を読者等の側に到達させる途を閉ざし又はその到達を遅らせてその意義を失わせ,公の批判の機会を減少させるものであり,性質上,予測に基づくものとならざるを得ないこと等から広汎にわたりやすく,濫用のおそれがある上,実際上の抑止的効果が大きい。
予備試験 2023年 第2問 ウ対比
人格権としての個人の名誉を害する内容を含む表現行為の事前差止めは、その対象が公務員や公職選挙の候補者に対する評価、批判等である場合には原則として許されないが、その表現内容が真実でなく、又は専ら公益を図る目的のものでないことが明白であって、かつ、被害者が重大にして著しく回復困難な損害を被るおそれがあるときは、例外的に許される。
司法試験 2023年 第3問 イ対比
公務員又は公職選挙の候補者に対する評価、批判等の表現行為に関する事前差止めは、原則として許されず、例外的に、その表現内容が真実でなく、又はそれが専ら公益を図る目的のものではないことが明白であって、かつ、被害者が重大にして著しく回復困難な損害を被るおそれがあるときにのみ許されるが、その場合には迅速を旨とする仮処分手続による以上、原則として、口頭弁論や債務者審尋を経る必要はない。
観点 4
表現規制の限定解釈は、規制対象が明確に区別され、一般国民がその基準を規定から読み取れる場合に限り許される
判決は、「風俗を害すべき書籍、図画」という文言だけでは意味が一義的に明らかとはいえないことを認め、わいせつ物以外まで含むと読めば規制範囲が広汎・不明確となり違憲無効を免れないとした。そのうえで、風俗とは専ら性的風俗を指し、輸入禁止の対象はわいせつな書籍、図画等に限られると限定解釈した。表現の自由を規制する法律で限定解釈が許される条件は二つである。一つは、解釈によって規制されるものとされないものが明確に区別され、合憲的に規制できるものだけが対象になると明らかになること。もう一つは、一般国民の理解において、具体的な場合に当該表現物が規制されるかどうかを判断できる基準を規定から読み取れることである。わいせつ概念は刑法175条の判例の積み重ねで明確になっているから、この条件を満たすとされた。
よくある誤り
- 「風俗」が性的風俗を意味することは文言自体から明らかであるから明確性の原則に反しない(×。文言だけでは明らかでなく、限定解釈によって明確性を確保した)
- 判決は「風俗を害すべき書籍、図画」の規定を不明確として違憲無効とした(×。限定解釈のうえ合憲)
- 表現の自由を規制する法律については合憲限定解釈は一切許されない(×。二つの条件を満たせば許される)
- 限定解釈の結果は、法律の専門家が理解できる程度に明確であれば足りる(×。一般国民の理解が基準)
短答での問われ方
司法 R1 第5問 ウ は、「風俗」が性的風俗を意味することは「文言自体から明らか」とする理由づけの誤りを問う。予備 R4 第11問 ア は、わいせつ物だけを規制したいなら「わいせつな書籍、図画」と書くべきだという見解が限定解釈への批判になることを問う。限定解釈一般については、司法 H29 第18問 イ・予備 H29 第11問 イ(法令違憲を回避する手段)、司法 R3 第17問 イ(立法府への干渉を抑えつつ人権保障を図る)、司法 R7 第17問 ウ(国法秩序の統一性が根拠)、司法 H27 第18問 ア・イ・予備 H27 第11問 ア・イ(立法権の簒奪、不明確な解釈は31条違反の疑い)がある。
論文での書き方
文言が広すぎる・不明確だという主張に対しては、まず文言どおりに読むと違憲となる部分があることを示し、次に限定解釈で救えるかを二つの条件に当てはめる。条件を満たさない解釈は萎縮効果を除けないので、法令違憲に進む。当てはめでは、限定の手がかりが規定の文言・趣旨・他の条項との関係から合理的に導けるか、裁判所による書き換えになっていないかを検討する。条例全体の趣旨と施行規則から対象を絞った最判平19.9.18と並べて、限定の根拠の強さを比べるとよい。
論証カードランク S
合憲限定解釈の限界と違憲主張適格(81条)
法令の文言が広汎で違憲の疑いがある場合、法令の効力を全面的に否定せず、違憲の疑いのある部分を解釈によって除外し、適用範囲を憲法に適合する範囲に限定することが考えられる。憲法判断は事件の解決に必要な限りで行うという付随的審
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(12肢)
予備試験 2022年 第11問 ア直接
a.関税法により輸入が禁止されている「風俗を害すべき書籍、図画」等について、合理的に解釈すれば、「風俗」とは専ら性的風俗を意味し、輸入禁止の対象とされるのは、わいせつな書籍、図画等に限られる。 b.表現の自由を規制する法律の規定には明確性が求められることに鑑みると、わいせつ表現物の輸入のみを規制しようとするのであれば、「わいせつな書籍、図画」等と具体的に規定すべきである。
司法試験 2019年 第5問 ウ直接
関税法第69条の11第1項第7号(旧関税定率法第21条第1項第3号)は,輸入を禁止する物品として「風俗を害すべき書籍,図画」等と規定しているが,我が国内における健全な性的風俗を維持確保すべきことは公共の福祉に合致するものである上,「風俗」という用語が「性的風俗」を意味することはその文言自体から明らかであるので,明確性の原則にも反せず,このような制限はやむを得ない。
予備試験 2017年 第11問 イ応用
合憲限定解釈は,合憲性が争われている法令について法令違憲との判決を下すことを回避する手段の一つである。
司法試験 2017年 第18問 イ応用
合憲限定解釈は,合憲性が争われている法令について法令違憲との判決を下すことを回避する手段の一つである。
司法試験 2021年 第17問 イ応用
a.規制範囲が過度に広範である疑いのある法律の規定であっても,これを合理的に解釈することにより,その規制対象を合憲的に規制し得る行為に限定でき,違憲の疑いを除去することができる場合には,裁判所は,同規定を違憲と判断すべきではない。 b.法律の違憲判断を回避することにより立法府への干渉を最小限に抑えるとともに,基本的人権の保障を果たすことができる。
司法試験 2025年 第17問 ウ応用
a.複数の解釈が成り立ち得る法令の条項について、ある解釈をとれば合憲性について重大な疑いが生じる場合、裁判所は少なくともその解釈はとるべきでない。 b.国法秩序はできる限り統一的であるべきである。
予備試験 2015年 第11問 ア応用
合憲限定解釈に対しては,立法者の意思を超えて法文の意味を書き換えてしまう可能性があり,立法権の簒奪につながりかねないという問題がある。
司法試験 2015年 第18問 ア応用
合憲限定解釈に対しては,立法者の意思を超えて法文の意味を書き換えてしまう可能性があり,立法権の簒奪につながりかねないという問題がある。
予備試験 2015年 第11問 イ応用
合憲限定解釈に対しては,当該解釈が不明確であると,犯罪構成要件の保障的機能を失わせ,憲法第31条違反の疑いを生じさせるという問題がある。
司法試験 2015年 第18問 イ応用
合憲限定解釈に対しては,当該解釈が不明確であると,犯罪構成要件の保障的機能を失わせ,憲法第31条違反の疑いを生じさせるという問題がある。
予備試験 2015年 第11問 ウ対比
判例は,集会の自由の規制が問題となった広島市暴走族追放条例について,条例の改正が立法技術上困難でないから,あえて合憲限定解釈をする必要はないとした。
司法試験 2015年 第18問 ウ対比
判例は,集会の自由の規制が問題となった広島市暴走族追放条例について,条例の改正が立法技術上困難でないから,あえて合憲限定解釈をする必要はないとした。
観点 5
輸入禁制品に当たるとの税関長の通知は、実質的な拒否処分として働くから抗告訴訟の対象になる
通知は形式上は判断結果を知らせる観念の通知で、輸入禁止の効果は法律から直接生じるとも読める。しかし判決は、禁制品に当たるという税関長の認定判断が先行して初めて輸入禁止の効果が現実のものになること、3号物件に当たるかは価値判断を伴い税関長の判断が常に正しいとは限らないことを指摘した。そして、通知の後に改めて不許可処分がされることはないという確立した実務の下では、通知は輸入を認めないという行政庁の最終的な拒否の態度の表明であり、これによって申告者は貨物を保税地域から引き取れず、郵便物の名あて人は配達・交付を受けられなくなるから、通知と異議申出に対する決定はいずれも処分に当たるとした。先行する最判昭54.12.25は、適法に輸入できなくなる法律上の効果を理由としており、理由づけが異なる。
よくある誤り
- 輸入禁制品該当の通知は税関長の判断結果を知らせる観念の通知であって行政指導にすぎず、抗告訴訟の対象にならない(×。処分性あり)
- 輸入禁止の効果は法律から当然に生じるから、通知に法的効果はなく処分性は否定される(×。実質的な拒否処分として機能する)
- 通知の後に輸入不許可処分がされるから、通知の段階では争えない(×。その後に不許可処分はされないのが実務)
短答での問われ方
司法 H19 第27問 ア は、通知を観念の通知で行政指導にすぎないとする誤りを問う。司法 H20 第33問 ウ は処分性が否定された行為を選ばせる問題で、この通知は肯定例なので選ばない。同じ輸入手続の食品衛生法違反通知(最判平16.4.26)を扱う司法 H22 第30問 ウ・エ は、通知自体に法的効力を認めたのであって税関長が不許可処分をしたことになるわけではない点を問う。予備 H24 第18問 ウ・司法 H24 第31問 ウ の登録免許税還付通知の拒否通知も、通知に処分性を認めた例として並べて覚える。
論文での書き方
処分性の定義(最判昭39.10.29)を示したうえで、通知という形式の行為に法効果性があるかを、根拠法の仕組みと実務の運用から論じる。当てはめの軸は、通知が後に続くはずの処分の要件判断を先取りして最終的に決めてしまっているか、通知後に別の処分で争う機会があるか、通知によって相手方が現実に何をできなくなるか、である。食品衛生法違反通知(最判平16.4.26)と並べ、後続の許可が得られなくなる関係に着目して法的効果を導く型として使う。
論証カードランク B
許認可の前段階の通知・同意拒否の処分性(手続上の地位への影響)
許認可の前段階でされる通知や同意の拒否に、直接・具体的な法的効果が認められるかが問題となる。原則として、こうした行為がされた段階で相手方が対象行為を適法に行えなくなるのは、法律が許認可制を採り当該通知等を要件としたことの
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(5肢)
司法試験 2007年 第27問 ア直接
税関長が輸入業者に対してした,輸入書籍が関税定率法(当時)所定の輸入禁制品に該当するとの通知は,その法律上の性質において税関長の判断の結果の表明,すなわち観念の通知であって,行政指導にすぎず,抗告訴訟の対象とはならない。
司法試験 2010年 第30問 ウ応用
この判決は,検疫所長による本件通知に法的効力を認めたものである。
司法試験 2010年 第30問 エ応用
この判決によれば,税関長は,本件通知の時点で,関税法第70条第3項に基づき輸入を許可しないという処分をしたことになる。
予備試験 2012年 第18問 ウ対比
過大に登録免許税を納付して登記等を受けた者が,登録免許税法に基づいて,登記機関に対し税務署長への還付通知を行うよう請求した事例において,登記機関が当該請求を拒否する旨の通知を行った場合,当該拒否通知は,登記等を受けた者に対して簡易迅速に還付を受ける手続を利用することができる地位を否定する法的効果を有するから,処分性が認められるものといえる。
司法試験 2012年 第31問 ウ対比
過大に登録免許税を納付して登記等を受けた者が,登録免許税法に基づいて,登記機関に対し税務署長への還付通知を行うよう請求した事例において,登記機関が当該請求を拒否する旨の通知を行った場合,当該拒否通知は,登記等を受けた者に対して簡易迅速に還付を受ける手続を利用することができる地位を否定する法的効果を有するから,処分性が認められるものといえる。
関連する判例
- 北方ジャーナル事件最大判昭61.6.11対比本判決の定義を引いて裁判所の仮処分による事前差止めは検閲に当たらないとし、21条1項の事前抑制として厳格な要件を示した。
- 写真集の輸入禁制品該当通知同旨国内で既に頒布・販売されているわいせつ表現物を税関検査による輸入規制の対象としても21条1項に反しないことを、本判決の趣旨から導いた。
- 第一次家永教科書訴訟最判平5.3.16同旨本判決の検閲の定義に当てはめ、教科書検定は発表禁止目的や発表前審査の特質を欠くから検閲に当たらないとした。
- 徳島市公安条例事件最大判昭50.9.10同旨一般人の理解において適用の有無を判断できる基準が読み取れるかという明確性の判断枠組みで、本判決の限定解釈の条件の下敷きになっている。
- 広島市暴走族追放条例事件最判平19.9.18同旨条例全体の趣旨と施行規則から規制対象を絞る限定解釈をして合憲とした例で、限定の根拠を比べる素材になる。
- 最判昭54.12.25同旨輸入禁制品該当の通知の処分性を先に認めた判決で、法律に準拠し適法に輸入できなくなる効果を及ぼすことを理由とした。
- 最判平16.4.26同旨食品衛生法違反の通知について、輸入許可を受けられなくなる関係に着目して処分性を認めた。
- 遮へい措置・ビデオリンク方式による証人尋問最判平17.4.14対比登録免許税の還付通知請求に対する拒否通知について、簡易迅速な手続を利用できる地位を否定する効果から処分性を認めた別の型である。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




