八幡製鉄政治献金事件
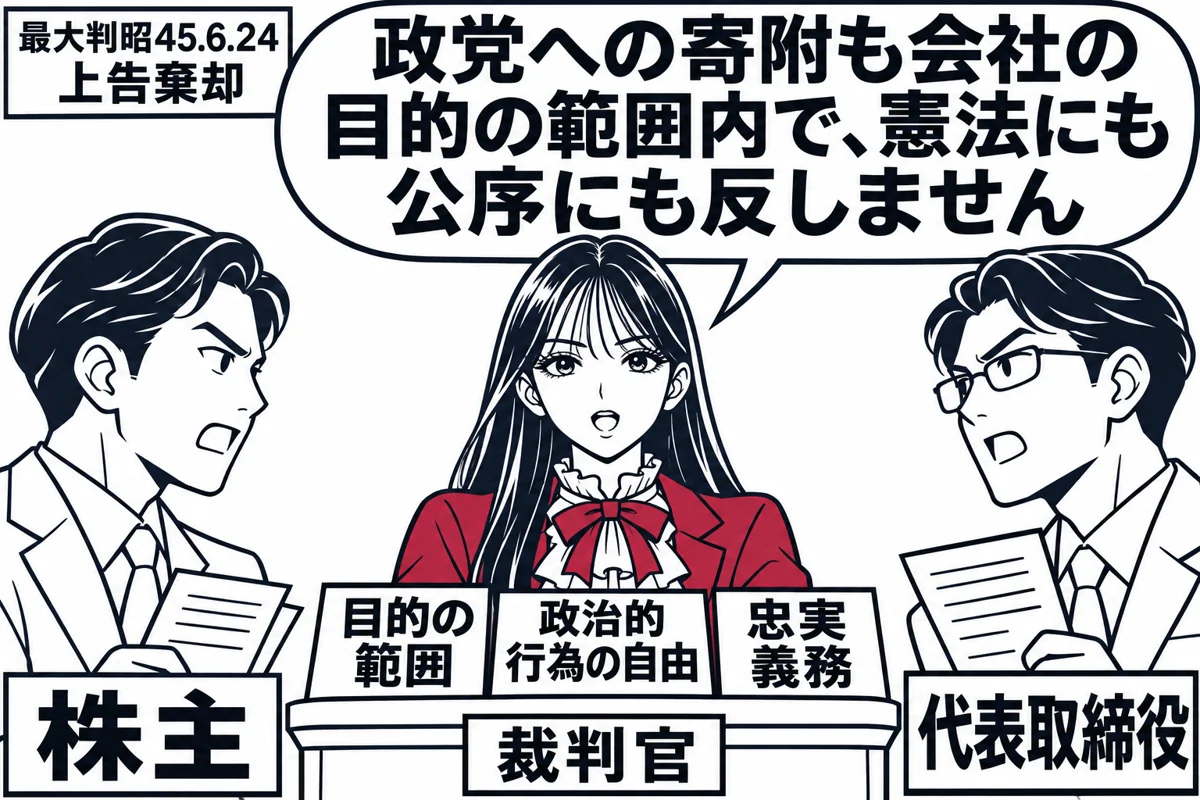
八幡製鉄政治献金事件(最大判昭45.6.24)は、鉄鋼会社が政党に350万円を寄附したことについて、株主が定款の目的の範囲外の行為だとして取締役の責任を追及し、会社に政治献金が許されるかが問題になった判例です。最高裁は、目的の範囲には目的の遂行に直接または間接に必要な行為がすべて含まれるとし、人権規定は性質上可能な限り会社などの法人にも適用されるから、会社も政治資金を寄附する自由を持つとして、株主の請求を退けました。法人にも人権が保障されるかという論点の出発点となる判例です。
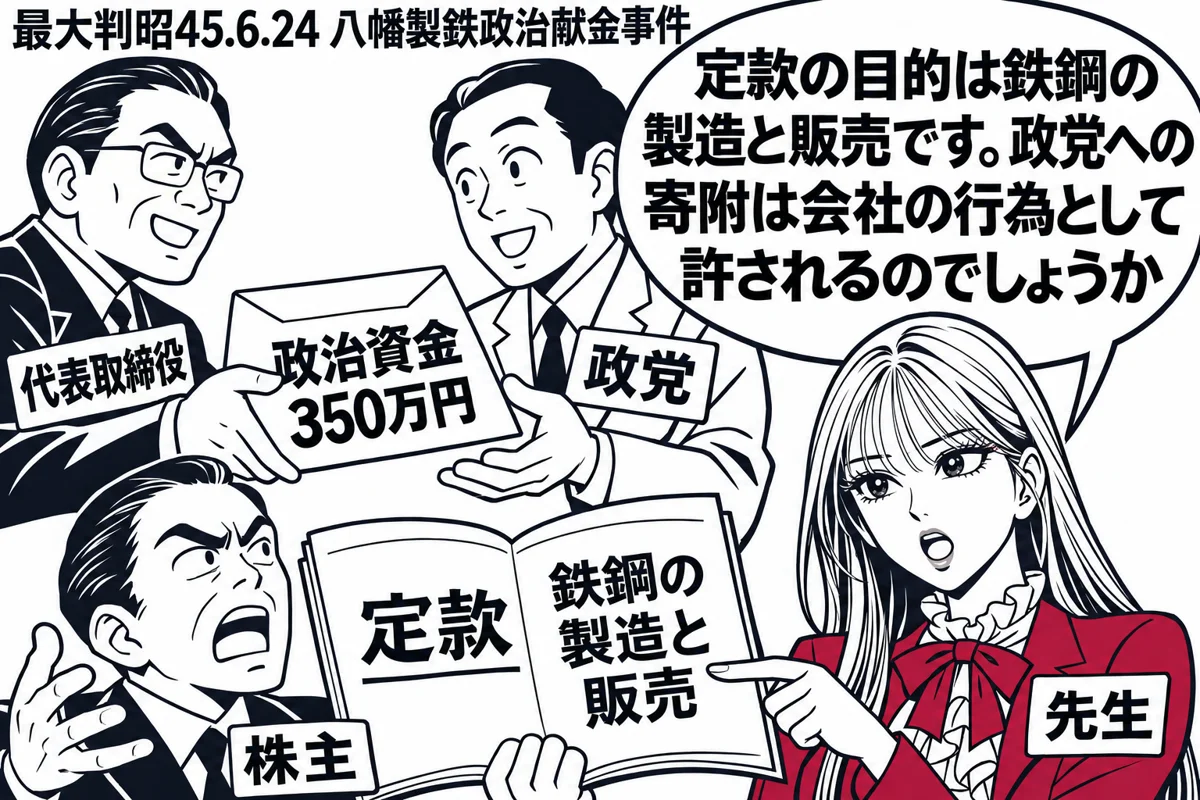
事案
会社の権利能力と定款の目的
法人は、定款などで定められた目的の範囲内でだけ権利を持ち、義務を負う(現行民法34条。平成18年改正前は民法43条が同じ内容を定めていた)。範囲外の行為は無効である。会社は定款に目的を書かなければならず(会社法27条1号)、八幡製鉄株式会社の定款2条は「鉄鋼の製造および販売ならびにこれに附帯する事業」を目的としていた。政治献金はそこに無い。また、取締役は法令と定款を守り、会社のため忠実に職務を行う義務を負う(当時の商法254条ノ2、現在の会社法355条)。法令や定款に反する行為で会社に損害を与えた取締役は賠償責任を負い(当時の商法266条1項5号、現在の会社法423条1項に当たる)、株主が会社に代わって訴えることもできる(当時の商法267条、現在の会社法847条に当たる)。
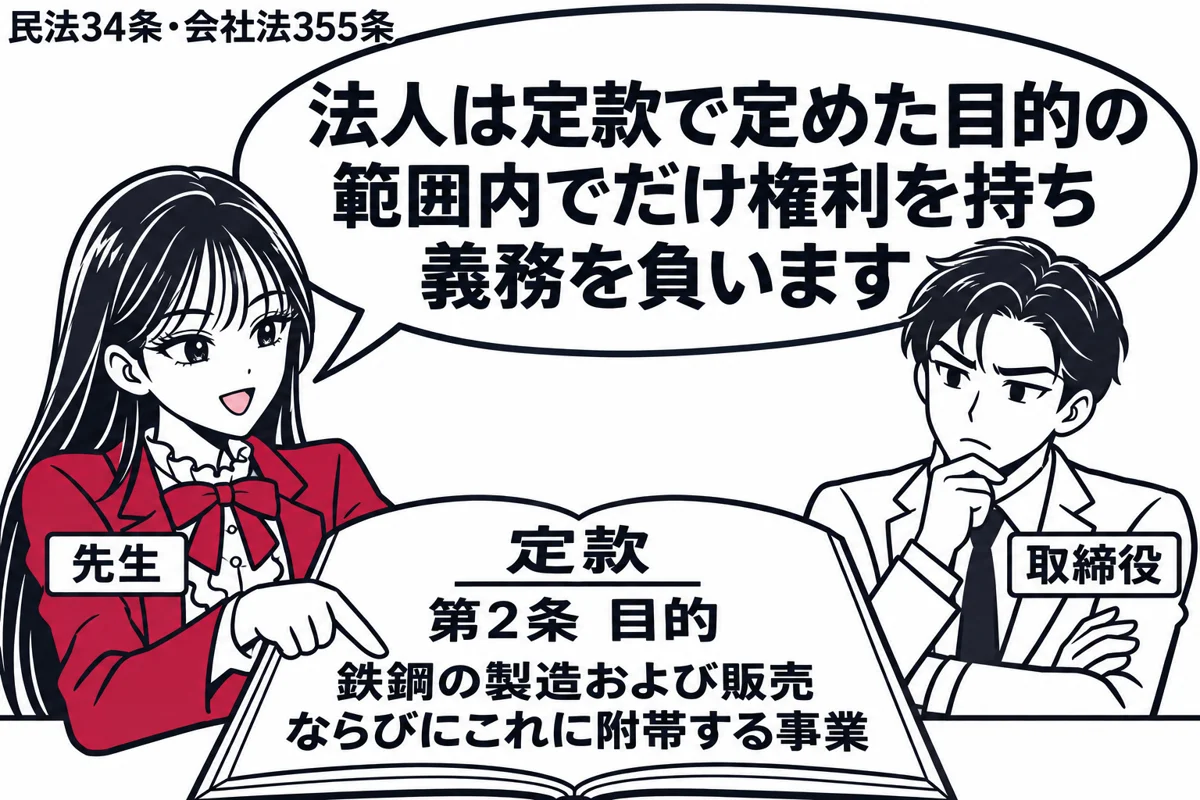
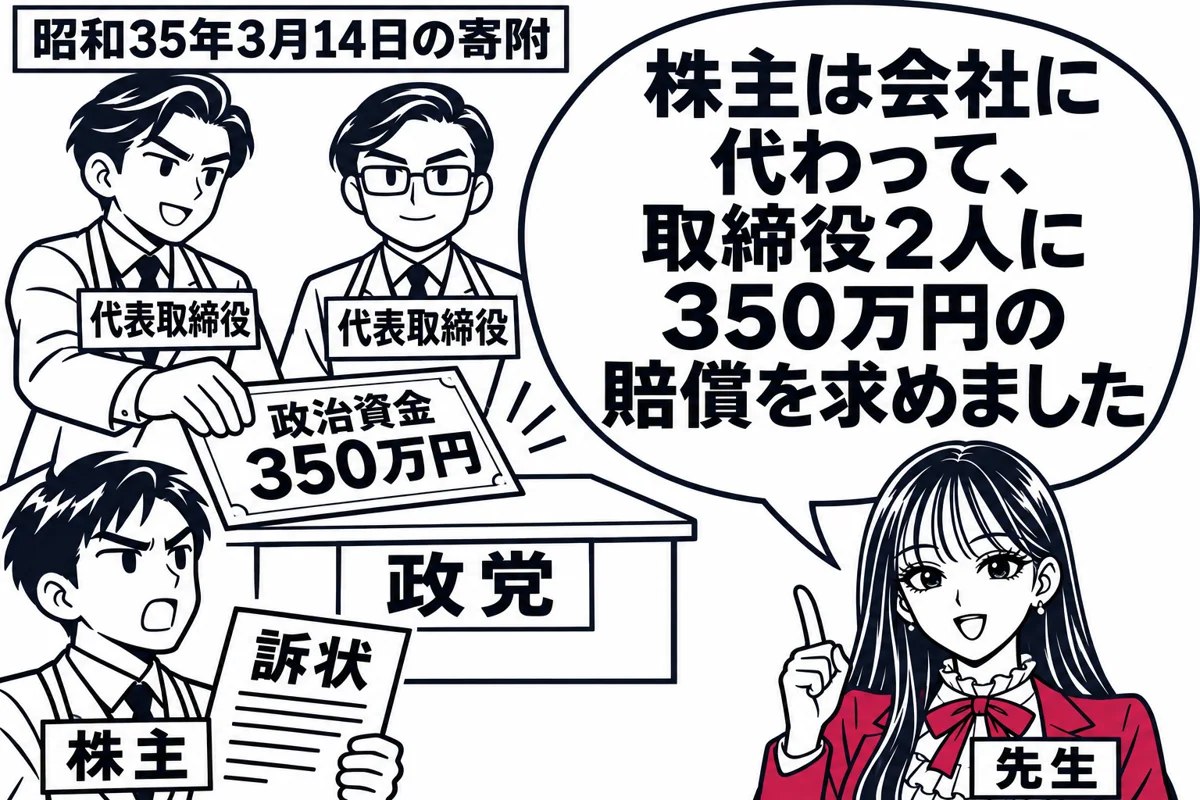
代表取締役による350万円の寄附
昭和35年3月14日、八幡製鉄の代表取締役2名は、会社の名で自由民主党へ350万円の政治資金を寄附した。これに対し同社の株主の1人が、この寄附は定款に定めた事業目的の範囲外の行為であり、取締役の忠実義務にも違反するから、取締役が会社に対して賠償責任を負う法令・定款違反の行為に当たると主張した。株主は、代表取締役2名を被告として、350万円と遅延損害金を会社に支払うよう求める株主代表訴訟を起こした。訴えの相手は会社でも政党でもなく、取締役個人である。
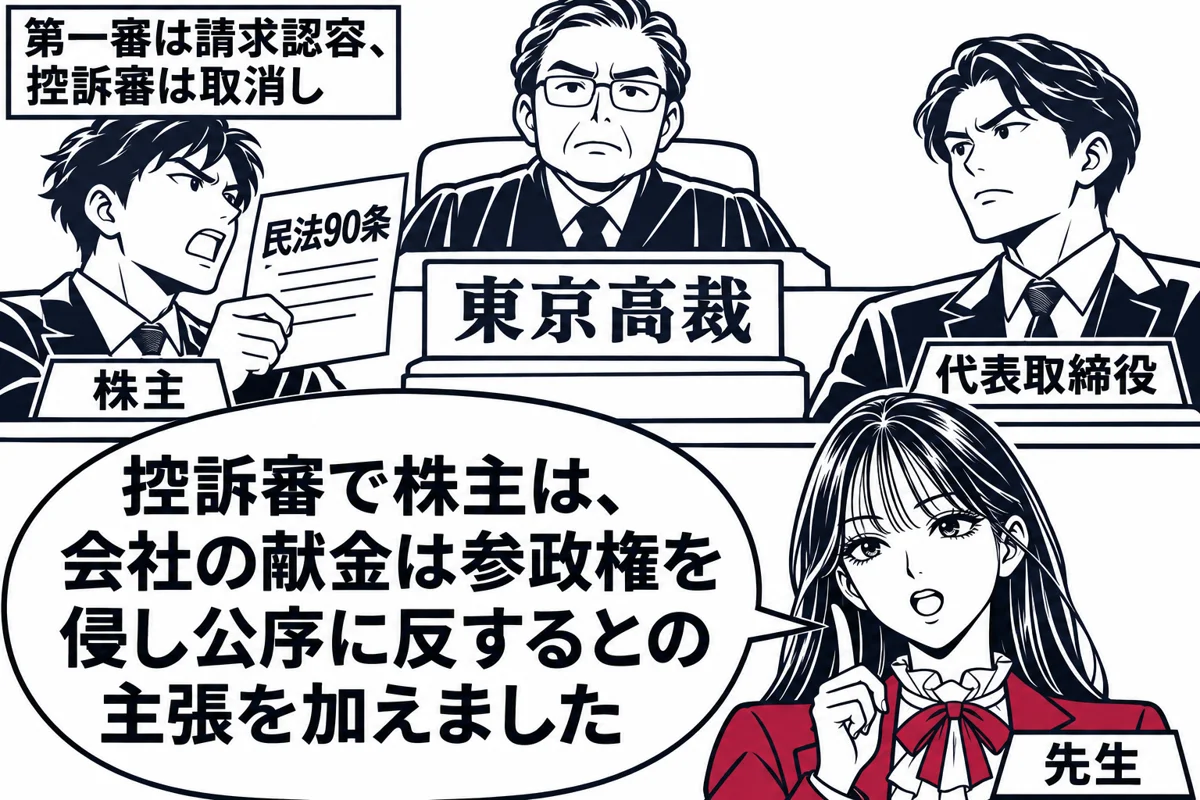
下級審の判断と上告
第一審(東京地判昭38.4.5)は、会社の行為を取引行為と非取引行為に分け、対価なしに財産を出す非取引行為は営利の目的に反するから原則として目的の範囲外であるとした。例外は総株主の同意が見込めるような社会的義務としての寄附に限られ、特定の政党への献金はこれに当たらないとして、株主の請求を認めた。控訴審で株主は、会社の政治献金は自然人だけが持つ参政権を侵し、反対の立場の株主に政治的支援を強いることにもなるから公序に反し無効である(民法90条)との主張を加えた。しかし控訴審(東京高判昭41.1.31)は、会社は独立の社会的存在として社会に有用な行為をすることができ、政党は代議制民主制の担い手であるとして寄附の能力を認め、第一審判決を取り消した。株主が上告した。
要点
- 会社の目的の範囲には、目的の遂行に直接または間接に必要な行為がすべて含まれる。
- 人権規定は性質上可能な限り内国の法人にも適用され、会社も政治資金を寄附する自由を持つ。
- 憲法に政党の規定はないが、憲法は政党の存在を当然に予定している。
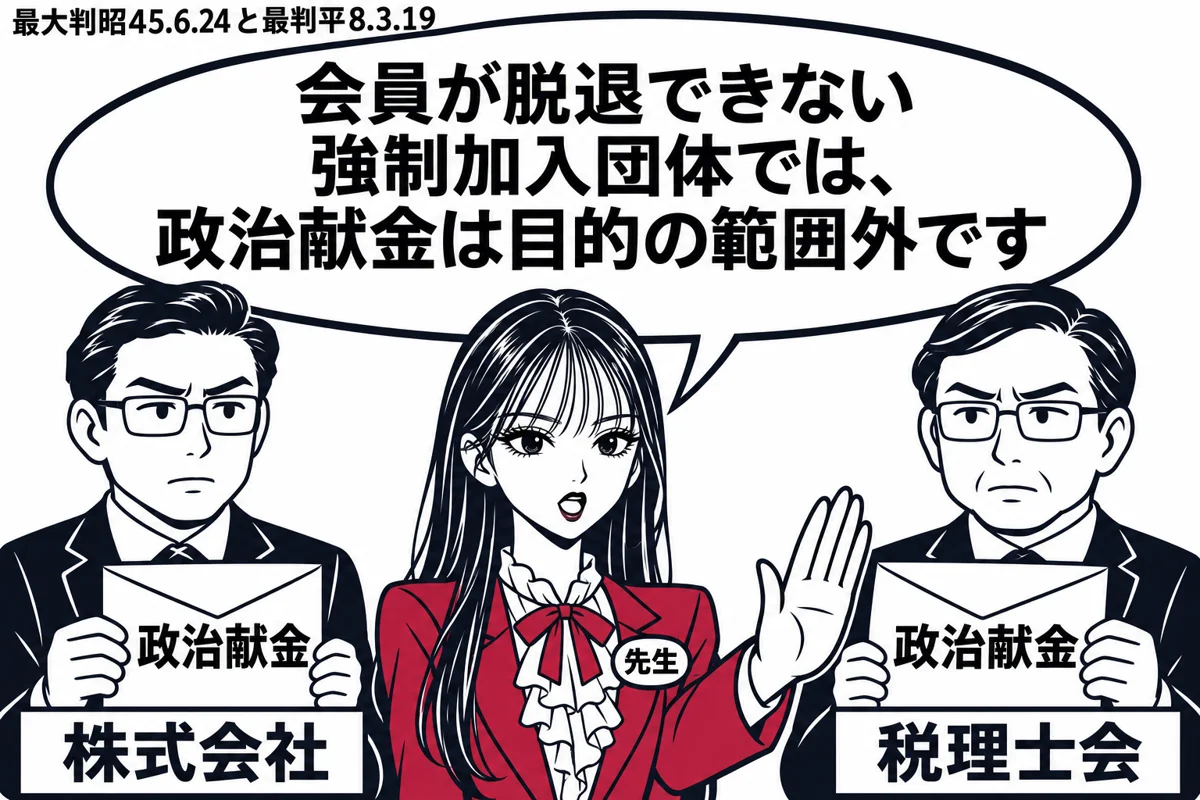
- 強制加入団体の政治献金には本判決の考え方が及ばず、目的の範囲外となる。
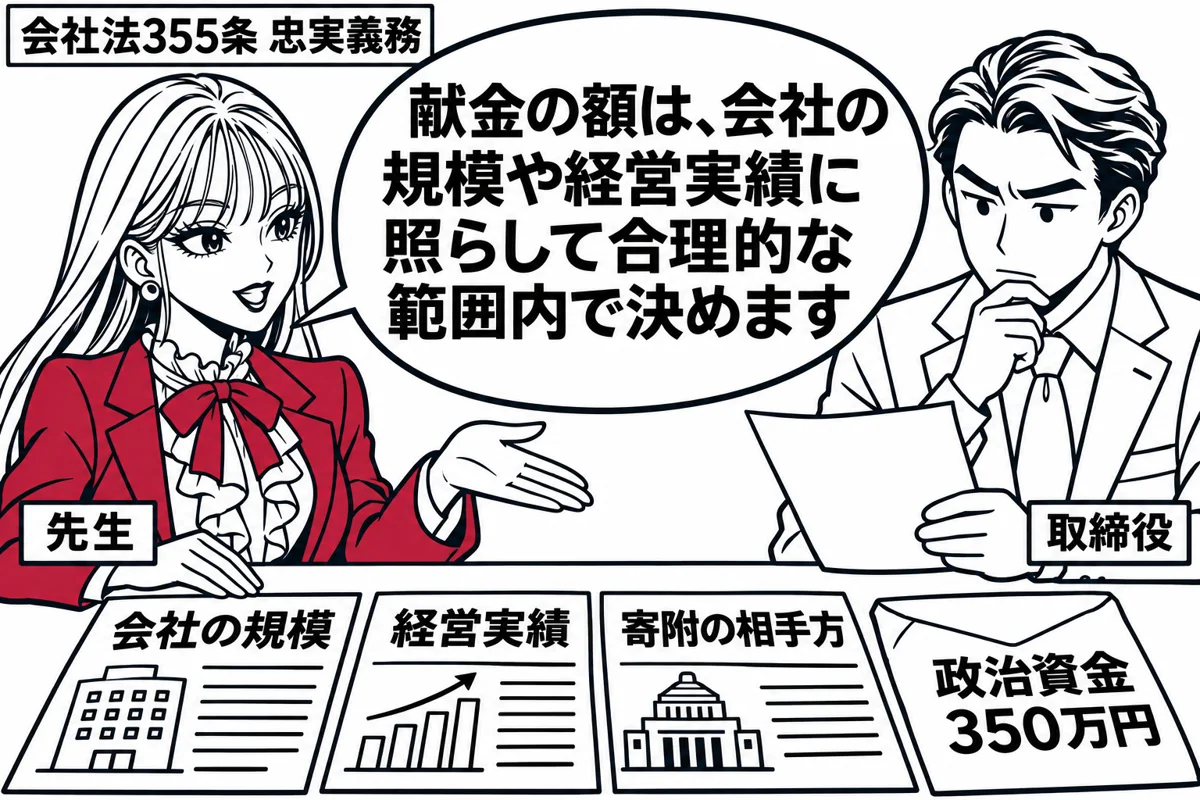
- 忠実義務は善管注意義務と別個の高度な義務ではなく、献金の額は合理的な範囲内でなければならない。
判旨
上告棄却。第一に、目的の範囲内の行為とは定款に明示された目的自体に限られず、「その目的を遂行するうえに直接または間接に必要な行為」をすべて含み、必要性は行為の客観的な性質に即して抽象的に判断する。会社は「社会的実在」であり、憲法が「政党の存在を当然に予定している」以上、献金も会社の社会的役割を果たすためのものである限り目的の範囲内である。第二に、憲法第3章の規定は「性質上可能なかぎり、内国の法人にも適用される」から会社も政治的行為の自由を持ち、寄附は選挙権の自由な行使を「直接に侵害するものとはなしがたい」ので、民法90条違反の主張は前提を欠く。第三に、忠実義務は善管注意義務と別個の高度な義務ではなく、本件寄附は合理的な範囲を超えない。
観点 1
会社の目的の範囲には、目的の遂行に直接または間接に必要な行為がすべて含まれる。
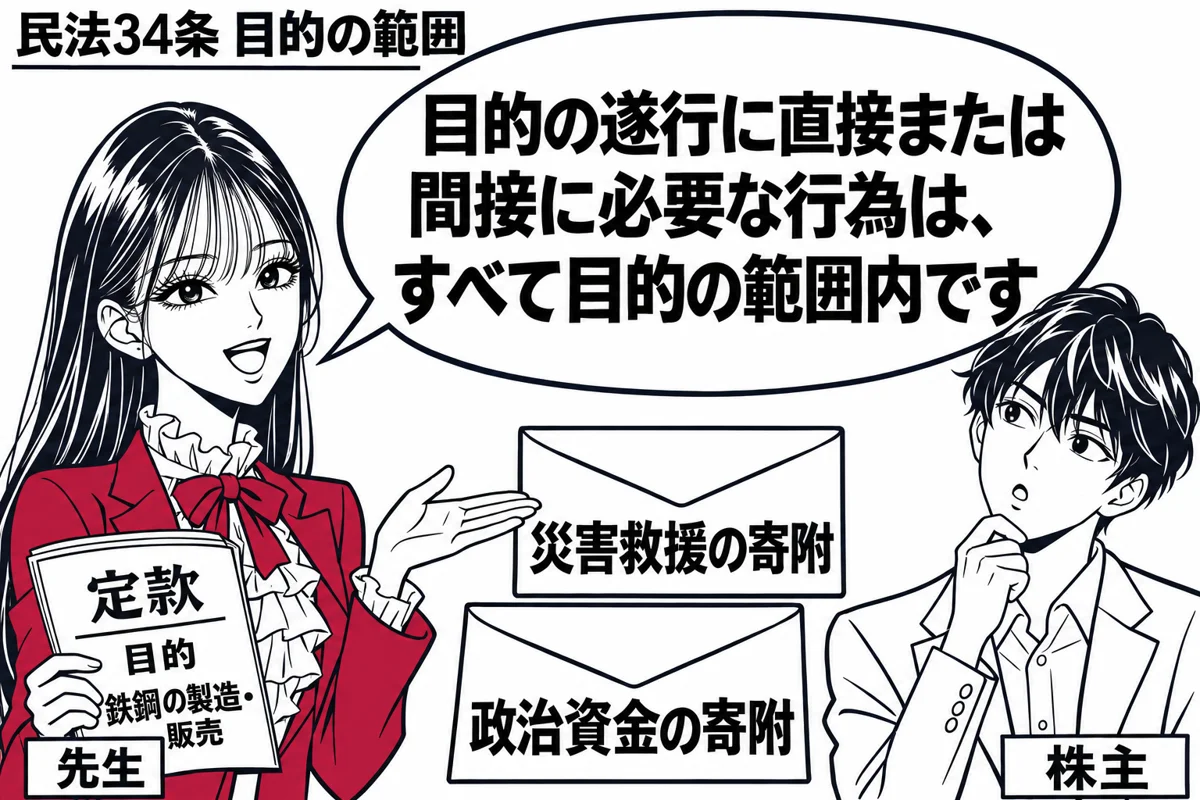
会社は定款の目的の範囲内で権利能力を持つが、その範囲は定款に書かれた事業そのものに限られず、事業の遂行に直接または間接に必要な行為を広く含む。必要かどうかは、その行為が現実に会社の役に立ったかではなく、行為の客観的な性質から抽象的に判断する。取引の相手方は定款との関係を一々調べられないからである。本判決は、会社も社会を構成する実在として社会通念上期待される行為をすることができ、それは企業の円滑な発展にも価値があるから間接に必要な行為といえるとした。災害救援の寄附や福祉事業への協力と同じく、政党への政治資金の寄附も、会社の社会的役割を果たすためのものと認められる限り目的の範囲内である。
よくある誤り
- 定款に明示された目的の遂行に間接的に必要となるにすぎない行為は目的の範囲外であり、会社はその行為によって権利義務を取得しない(×。間接に必要な行為も含まれる)
- 目的の遂行に必要かどうかは、代表者の主観やその行為の現実の必要性によって判断する(×。行為の客観的な性質に即して抽象的に判断する)
- 政治献金は対価のない出捐で営利の目的に反するから、どの会社でも定款の目的の範囲外である(×。第一審の考え方であり、最高裁は範囲内とした)
短答での問われ方
憲法では予備 H30 第9問 イ が、献金も客観的・抽象的に見て会社の社会的役割を果たすためのものなら目的の範囲内、という判旨をそのまま問う(○)。民法では司法 R6 第2問 エ(予備 R6 第1問 エ と同じ肢)が「間接的に必要となるに過ぎない行為」でも権利義務が生じるかを、司法 R2 第2問 ア が定款に書かれていない行為でも目的遂行に必要なら権利能力があるかを問い、いずれも○である。「間接」「定款に記載なし」という言葉に引っかけて×にしないこと。司法 H26 第37問 ア は一般社団法人にも民法34条が及ぶことを確認する肢である。
論文での書き方
会社が定款に書かれていない行為(献金、寄附、保証など)をした場面で、まず民法34条により範囲外の行為は無効となることを示し、次に「目的の遂行に直接または間接に必要な行為を含み、必要性は行為の客観的性質から抽象的に判断する」と規範を立てる。理由は取引の安全で足りる。この基準では範囲外とされる場面はほぼなくなるので、あてはめは短く済ませ、実質的な争いは取締役の義務違反の有無に移す。非営利法人や強制加入団体には同じ広さでは及ばないことを一言添える。
論証カードランク A
法人の権利能力と「目的の範囲」(34条・員外貸付・八幡製鉄事件)
法人は、法令の規定に従い、定款その他の基本約款で定められた目的の範囲内において権利を有し義務を負う(民法34条)。同条は法人の権利能力を制限する規定であり、範囲外の行為は無効となるため、「目的の範囲」をどのように画するか
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(4肢)
予備試験 2024年 第1問 エ直接
会社は、定款に明示された目的を遂行する上で間接的に必要となるに過ぎない行為をしたときであっても、その行為により権利を有し、義務を負う。
司法試験 2024年 第2問 エ直接
会社は、定款に明示された目的を遂行する上で間接的に必要となるに過ぎない行為をしたときであっても、その行為により権利を有し、義務を負う。
司法試験 2020年 第2問 ア直接
法人は,その定款に記載された目的に含まれない行為であっても,その目的遂行に必要な行為については,権利能力を有する。
予備試験 2018年 第9問 イ直接
会社は,法令の規定に従い定款で定められた目的の範囲内において権利を有し,義務を負うところ,会社が特定の政党に政治資金を寄付することも,客観的,抽象的に観察して,会社の社会的役割を果たすためにされたものと認められる限りにおいては,定款所定の目的の範囲内の行為とみることができる。
観点 2
人権規定は性質上可能な限り内国の法人にも適用され、会社も政治資金を寄附する自由を持つ。
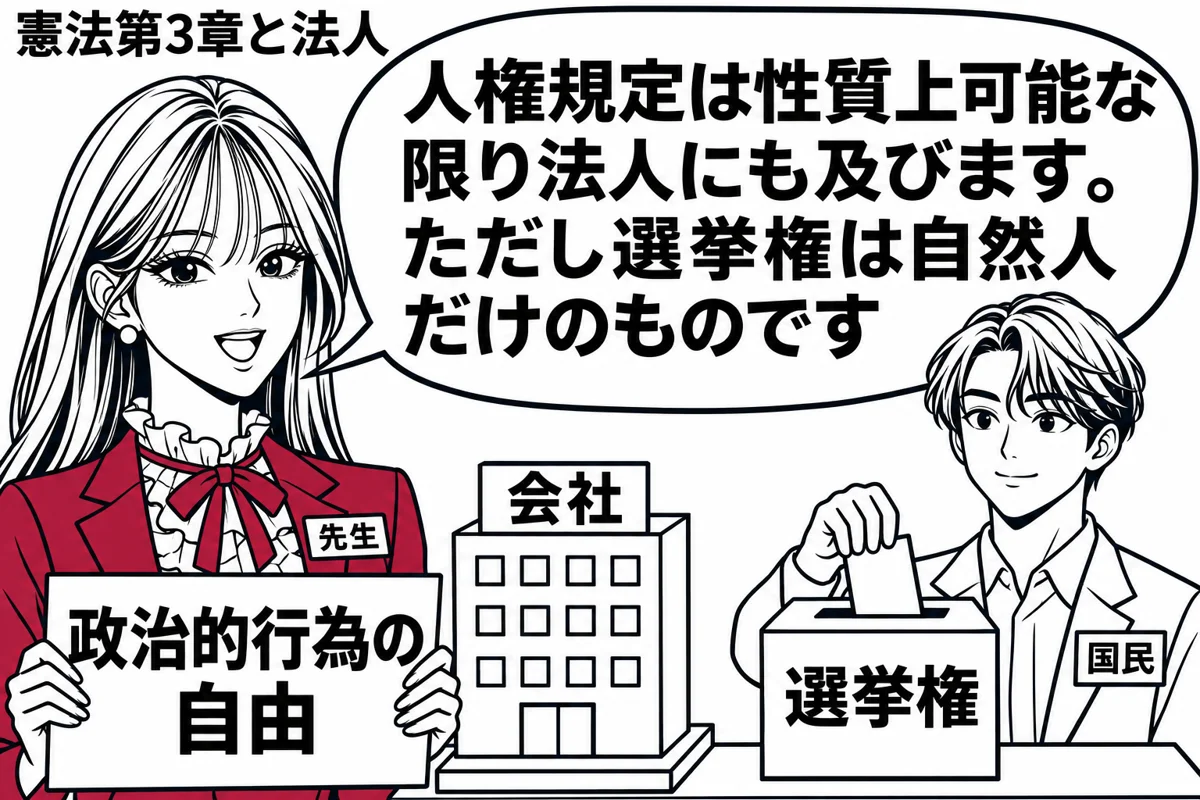
判決は、会社も納税者として国などの施策に意見を表明できるとしたうえで、憲法第3章の権利義務の規定は性質上可能な限り内国の法人にも適用されるとし、会社も国や政党の政策を支持し又は反対する政治的行為の自由を持ち、政治資金の寄附はその一環であるとした。会社の寄附が政治の動向に影響しても、自然人の寄附と区別して扱う憲法上の要請はない。株主の参政権侵害の主張に対しては、政党への寄附は国民一人一人の選挙権の行使そのものに直接影響するものではないとして、侵害があること自体を否定し、違憲を前提とする民法90条違反の主張を退けた。金権政治などの弊害への対処は立法政策に委ねられる。ただし「性質上可能な限り」であるから、選挙権のように自然人だけが持つ権利は及ばず、保障の程度も自然人と同じとは限らない。
よくある誤り
- 法人は、全ての人権について、自然人と同程度の保障を受ける(×。性質上可能な限りであり、範囲も程度も同じではない)
- 精神的自由権は自然人とだけ結び付く人権であるから、法人には保障されない(×。政治的行為の自由、報道機関の報道の自由、宗教法人の信教の自由などは法人にも及ぶ)
- 最高裁は、会社の政治献金が選挙権の自由な行使を直接に侵害することを認めたうえで、社会的に許容される限度内だから公序良俗に反しないとした(×。直接の侵害があること自体を否定した)
- 会社の政治資金の寄附は政治の動向に影響を与えるから、国民による寄附と別異に扱わなければならない(×。別異に扱う憲法上の要請はないとした)
短答での問われ方
司法 H26 第2問 イ(予備 H26 第1問 イ と同じ肢)は「全ての人権」「同程度」の二か所が誤り。予備 R4 第1問 イ は精神的自由権を一律に否定する点が誤り、司法 H21 第1問 ア は信教の自由を法人に否定する点が誤りである。司法 R4 第2問 ア は「直接に侵害するとしつつ」という前半が判旨と逆。司法 H22 第1問 ア は「別異に扱わなければならない」が誤り。司法 R6 第1問 ウ は、納税者であることを理由に自然人と同様の献金の自由を認める判旨(a)に対し、そう解すると企業・団体献金の法律による禁止が難しくなるという指摘(b)が批判になるかを問う(○)。
論文での書き方
法人が権利を主張する事案では、冒頭で「憲法第3章の規定は性質上可能な限り内国の法人にも適用される」と規範を示し、問題の権利が性質上法人にも及ぶものかを一言で認定する。そのうえで、法人は大きな経済的・社会的実力を持ち、一般国民の政治的自由を圧迫したり構成員の自由と衝突したりしうるから、自然人とは異なる制約に服しうることを指摘すると評価が上がる。本判決のこの部分は、国家による制約を争った事案ではなく、株主の公序違反の主張を退ける文脈で述べられたものであり、先例としての重みには議論があることも知っておく。
論証カードランク S
人権享有主体性(法人・外国人)
本件で権利を主張するのは自然人たる日本国民ではないため、憲法上の人権の享有主体となるかが問題となる。まず法人については、法人が現代社会で一個の社会的実体として重要な活動をしており、その活動は自然人を通じて行われ効果も最終
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(7肢)
予備試験 2022年 第1問 イ直接
法人は主として独立した経済活動の主体であることに存在意義があるから、財産権や営業の自由のような経済的自由権を享有する。しかしながら、精神的自由権は、自然人とだけ結合して考えられる人権であるから、法人には保障されない。
予備試験 2014年 第1問 イ直接
法人は,現代社会におけるその役割の重要性からすると,全ての人権について,自然人と同程度の保障を受ける。
司法試験 2014年 第2問 イ直接
法人は,現代社会におけるその役割の重要性からすると,全ての人権について,自然人と同程度の保障を受ける。
司法試験 2022年 第2問 ア直接
最高裁判所は、株式会社による政党への政治資金の寄附が、国民の選挙権の自由な行使を直接に侵害するものであるとしつつ、会社にも政治活動の自由が保障されるため、当該侵害は社会的許容性の限度を超えるものではないと判断されることから、当該寄附が公序良俗に違反すると解することはできないとした。
司法試験 2024年 第1問 ウ直接
a.判例によれば、会社は、自然人たる国民とひとしく国税等の負担に任ずるものである以上、自然人たる国民と同様に政治献金をする自由を有するので、会社による政治献金について、自然人たる国民による寄附と別異に扱うべき憲法上の要請はない。 b.会社等の法人に対して、自然人たる国民と同様に政治献金の自由を保障するとしたら、政治腐敗への対応策として企業・団体献金を法律で禁止することが困難になる。
司法試験 2010年 第1問 ア直接
会社が,国民と同様,特定の政党の政策を支持又は反対するなどの政治的行為をなす自由を有するとしても,政治資金の寄附は政治の動向に影響を与えることがあるから,会社の政治資金の寄附は国民による寄附と別異に扱わなければならない。
司法試験 2009年 第1問 ア応用
憲法第3章の人権規定は,法人についても性質上可能な限り適用される。精神的自由権には,自然人にのみ認められているものと法人にも認められているものがある。信教の自由は,自然人である個人の内面の自由であるから,法人には適用されない。
観点 3
憲法に政党の規定はないが、憲法は政党の存在を当然に予定している。
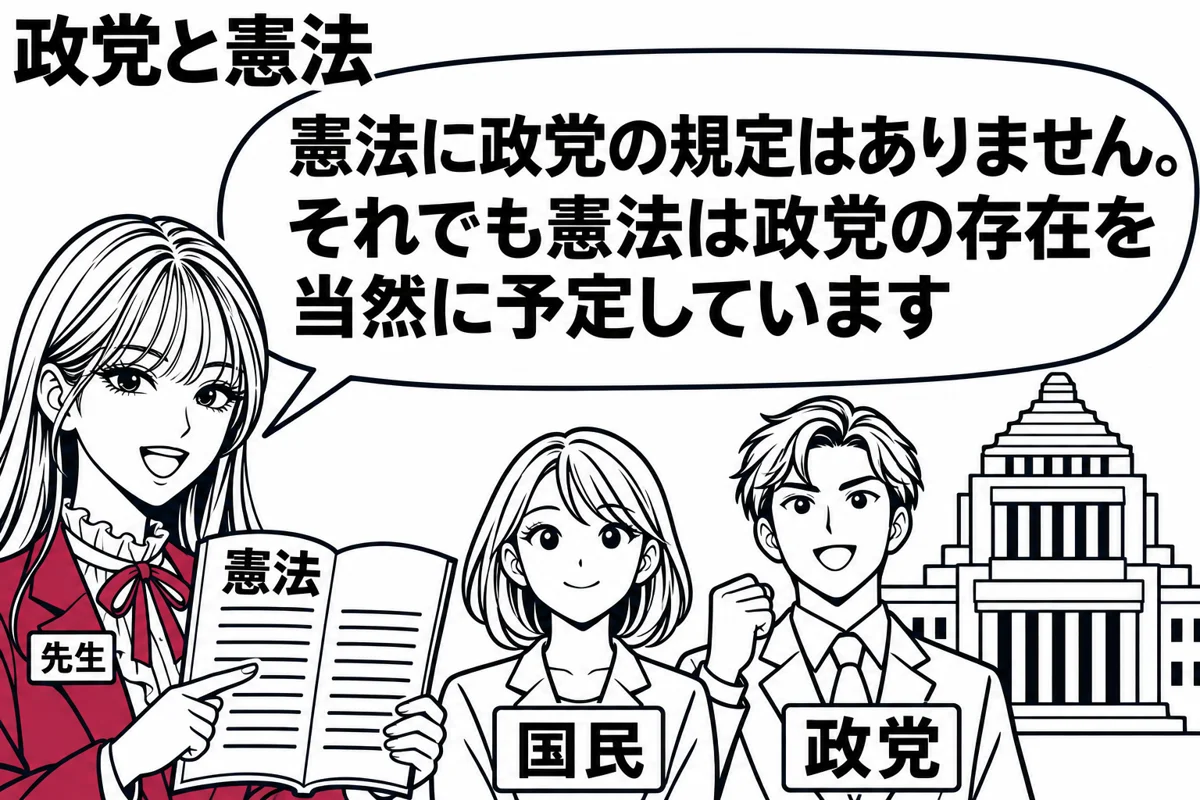
判決は、憲法は政党について何も規定せず特別の地位も与えていないが、議会制民主主義は政党抜きには円滑に運用できないから、憲法は政党の存在を当然に予定しているとした。政党は「議会制民主主義を支える不可欠の要素」であり、「国民の政治意思を形成する最も有力な媒体」でもある。そこから、政党の健全な発展に協力することは会社にも当然期待され、政治資金の寄附もその一つの形であるという結論が導かれた。法律の面でも、政党を包括的に規律する政党法は存在せず、公職選挙法、政治資金規正法、政党助成法などがそれぞれの目的に応じて定めを置くにとどまる。政治資金規正法は会社から政党・政治資金団体への寄附を一定の限度で認め、政党助成法は交付金に条件を付けることも使途を制限することも禁じている。
よくある誤り
- 憲法は政党について明文の規定を置き、特別の地位を与えている(×。規定はなく、存在を当然に予定しているにとどまる)
- 現行法には政党法があり、政治資金規正法や公職選挙法と並んで政党を規律している(×。政党法という法律はない)
- 政党助成法は、交付金を受ける条件として、党員による党首の定期的な選挙など党内の民主的規律を求めている(×。条件を付すことも使途を制限することもできない)
短答での問われ方
司法 H29 第14問 ア は「規定はないが当然に予定」という判旨そのもの(○)。司法 H22 第15問 ア も同旨で○。司法 R6 第13問 ア は憲法にも包括的な法律にも政党の定めがないことを問い(○)、司法 H19 第12問 エ は「政党法を始めとして」が誤り。司法 R4 第14問 ア(予備 R4 第9問 ア と同じ肢)は、政党への協力が会社に期待されるという判旨(b)が、会社の寄附を一定限度で認める政治資金規正法(a)の根拠になるかを問う(○)。同じ問のイは、政党助成法が条件の付与と使途の制限を禁じていること(a)の根拠に、政党の活動の自由が制約されてもやむを得ないという見解(b)がなるかを問うが、aは政党の自由を尊重する定めで方向が逆だから×である。司法 R7 第13問 イ は党首選挙の条件があるとする点が誤り。予備 R3 第8問 ア(司法 R3 第12問 ア と同じ肢)は、同じ政党観が名簿式比例代表制を国会の裁量の範囲内とする理由に使われた例である。予備 H25 第8問 ア・イ(司法 H25 第15問 ア・イ と同じ肢)は政党国家の意味と、政党資金の透明性を法律で規律できることを問い、どちらも○である。政党国家とは、政党が国民と議会をつなぐ組織として発達し、国の政治的意思の形成に重要な役割を果たすようになった現象をいう。資金の適切さや透明性を確保する規律は、綱領や内部運営に立ち入るものではないから憲法に反しない。司法 H19 第12問 ウ も政党国家の説明で○である。
論文での書き方
政党が登場する統治の問題(党議拘束、比例代表選出議員の党籍変更、政党内部の処分と司法審査など)では、出発点として「憲法は政党の存在を当然に予定しており、政党は議会制民主主義を支える不可欠の要素である」と本判決を引く。そのうえで、政党の憲法上の根拠は結社の自由(21条1項)にあること、だからこそ国家が綱領や内部運営に立ち入ることは許されず、資金の透明性確保のような外側からの規律にとどまるべきことへつなげる。政党の自律を述べた最判昭63.12.20と組み合わせて使う。
論証カードランク A
「全国民の代表」の意味と党議拘束・自由委任(43条1項)
本件では、政党が所属議員を党議に拘束し、これに従わない議員を除名等により制裁することが、議員の地位や表決の自由との関係で許されるかが問題となる。憲法43条1項にいう「全国民を代表する」の意味については、議員が選挙区や後援
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(16肢)
司法試験 2017年 第14問 ア直接
憲法には政党について直接規定されていないが,政党は,憲法の定める議会制民主主義を支える上で極めて重要な存在であることから,憲法は,政党の存在を当然に予定しているとするのが判例の立場である。
司法試験 2024年 第13問 ア直接
政党は、議会制民主主義を支える上で重要な存在であるが、憲法は政党に関する特別の規定を置かず、また、現行法では、公職選挙法、政治資金規正法等の法律が、それぞれの法律の目的に応じて政党に関する定めを置いているにすぎない。
予備試験 2022年 第9問 ア直接
a.政治資金の授受の規正その他の措置を講ずることを定めた政治資金規正法は、会社が政党及び政治資金団体に対して政治活動に関する寄附をすることを、一定の限度で認めている。 b.政党は、議会制民主主義を支える不可欠の要素であり、かつ、国民の政治意思を形成する最も有力な媒体であるから、その健全な発展に協力することは、会社にとって当然の行為として期待される。
司法試験 2022年 第14問 ア直接
a.政治資金の授受の規正その他の措置を講ずることを定めた政治資金規正法は、会社が政党及び政治資金団体に対して政治活動に関する寄附をすることを、一定の限度で認めている。 b.政党は、議会制民主主義を支える不可欠の要素であり、かつ、国民の政治意思を形成する最も有力な媒体であるから、その健全な発展に協力することは、会社にとって当然の行為として期待される。
予備試験 2013年 第8問 ア応用
政党国家とは,政党が国の政治的意思形成過程に重要な役割を果たすようになった現象をいうが,そのような現象は,政党が広く国民と議会を媒介する組織として発達した段階に生じた。
予備試験 2013年 第8問 イ応用
政治過程の腐敗・わい曲を防止し,民主政治の健全な発展を図るため,政党の活動資金の適切性・透明性が確保されるよう法律で規律しても,憲法に抵触することにはならない。
司法試験 2025年 第13問 イ応用
政党は、現在の議会制民主主義において、社会の民意を国政へと媒介する公的機能を果たしていることから、政党助成法は、政党に対し、交付金による助成をする一方で、政党内部の民主的規律を保障するため、党員による党首の定期的選挙を実施することなどの条件を定めている。
司法試験 2007年 第12問 エ応用
法律上は,政党法を始めとして,政治資金規正法,政党助成法,政党交付金の交付を受ける政党等に対する法人格の付与に関する法律,公職選挙法などの法律で,それぞれの法律の目的に応じて政党に関する規定が置かれている。
司法試験 2010年 第15問 ア応用
日本国憲法には政党にかかわる明文規定はないが,結社の自由が保障され,議院内閣制が採用されていることからすれば,憲法は,国民と議会をつなぐ,言わばパイプ役として,政党の存在を当然予想している。
予備試験 2021年 第8問 ア応用
憲法は,政党について規定するところがないが,政党の存在を当然に予定しており,政党は,議会制民主主義を支える不可欠の要素であるから,国会が,参議院議員の選挙制度の仕組みを決めるに当たり,このような政党の国政上の重要な役割を踏まえて,政党を媒体として国民の政治意思を国政に反映させる名簿式比例代表制を採用することは,国会の裁量の範囲内である。
司法試験 2021年 第12問 ア応用
憲法は,政党について規定するところがないが,政党の存在を当然に予定しており,政党は,議会制民主主義を支える不可欠の要素であるから,国会が,参議院議員の選挙制度の仕組みを決めるに当たり,このような政党の国政上の重要な役割を踏まえて,政党を媒体として国民の政治意思を国政に反映させる名簿式比例代表制を採用することは,国会の裁量の範囲内である。
予備試験 2022年 第9問 イ応用
a.国が政党に対し政党交付金による助成を行うことを定めた政党助成法は、政党に対する政党交付金の交付に当たっては、条件を付し、又はその使途について制限してはならないとしている。 b.政党が議会制民主主義を支える不可欠の要素であることからすると、その結社としての活動の自由が制約されることはやむを得ない。
司法試験 2022年 第14問 イ応用
a.国が政党に対し政党交付金による助成を行うことを定めた政党助成法は、政党に対する政党交付金の交付に当たっては、条件を付し、又はその使途について制限してはならないとしている。 b.政党が議会制民主主義を支える不可欠の要素であることからすると、その結社としての活動の自由が制約されることはやむを得ない。
司法試験 2013年 第15問 ア応用
政党国家とは、政党が国の政治的意思形成過程に重要な役割を果たすようになった現象をいうが、そのような現象は、政党が広く国民と議会を媒介する組織として発達した段階に生じた。
司法試験 2013年 第15問 イ応用
政治過程の腐敗・わい曲を防止し、民主政治の健全な発展を図るため、政党の活動資金の適切性・透明性が確保されるよう法律で規律しても、憲法に抵触することにはならない。
司法試験 2007年 第12問 ウ応用
国民と議会を媒介する組織として政党が発達しており,政党が国家意思の形成に事実上主導的な役割を演じる「政党国家」現象が生じている。そのような状況においては,政党の数と構造が政治体制の在り方を左右するといえる。
観点 4
強制加入団体の政治献金には本判決の考え方が及ばず、目的の範囲外となる。
本判決が目的の範囲を広く解したのは、株主になるのも離れるのも自由な株式会社についてである。税理士会は法律により設立された強制加入団体で、会員に実質的な脱退の自由がなく、さまざまな思想・信条の会員がいることが当然に予定されている。政治団体に寄附するかどうかは投票の自由と表裏をなし、会員各人が自主的に決めるべき事柄であるから、税理士法の改正を求めるための寄附であっても税理士会の目的の範囲外とされた(最判平8.3.19)。これに対し、被災した他県の司法書士会への復興支援金の寄附は目的の範囲内で、負担金の徴収も会員の思想信条の自由を害しない(最判平14.4.25)。労働組合も政治活動はできるが、特定の政党や候補者を支援するための費用の負担を組合員に強制することはできない(最判昭50.11.28)。
よくある誤り
- 憲法は政党の存在を当然に予定しているから、株式会社だけでなく強制加入団体も、政党などへ政治資金を寄附する権利能力を有する(×。税理士会の政治献金は目的の範囲外)
- 税理士に関する法令の制定改廃の要求を実現するための寄附であれば、税理士会の目的の範囲内であり、特別会費を徴収する決議も有効である(×。その場合でも範囲外)
- 司法書士会は強制加入団体であるから、被災した他県の司法書士会への復興支援金の寄附も目的の範囲外である(×。範囲内であり会員の協力義務も否定されない)
短答での問われ方
予備 H24 第8問 ウ は、政党の存在を予定するという本判決の前段から、強制加入団体にも献金の権利能力があると結論づける点が誤り。予備 H30 第9問 は会社(イ・○)、労働組合(ア・○)、税理士会(ウ・×)を一問に並べる。税理士会については、司法 R2 第4問 ウ(予備 R2 第2問 ウ と同じ肢)が考慮要素を問い(○)、予備 R6 第2問 ウ は「法令の制定改廃の要求実現のためであった場合を除き」という例外を付けた点が誤り、司法 H22 第1問 イ・司法 H20 第4問 イ は○。司法書士会の復興支援金は司法 H20 第4問 ウ・司法 H30 第3問 イ・司法 R5 第2問 イ がいずれも○。労働組合は予備 R6 第2問 ア・予備 R3 第1問 ウ が○。団体の性格(脱退の自由)と支出の性質(政治献金か否か)の二つで結論を分ける。
論文での書き方
団体の活動と構成員の思想・信条が衝突する問題では、本判決を出発点に置いたうえで、団体の性格を比べる。株式会社は加入も離脱も自由であるのに対し、強制加入団体は脱退の自由が実質的になく、目的の範囲を会社のように広く解することはできない。次に支出の性質を見る。政治団体への寄附は投票の自由と表裏をなし多数決になじまないが、災害復興の支援金は政治的・宗教的立場と関わらない。あてはめでは、脱退の自由の有無、支出の目的と相手方、負担の額と徴収方法を拾い、目的の範囲と協力義務の限界を分けて論じる。
論証カードランク S
人権享有主体性(法人・外国人)
本件で権利を主張するのは自然人たる日本国民ではないため、憲法上の人権の享有主体となるかが問題となる。まず法人については、法人が現代社会で一個の社会的実体として重要な活動をしており、その活動は自然人を通じて行われ効果も最終
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(13肢)
予備試験 2012年 第8問 ウ対比
憲法は,議会制民主主義を支える不可欠の要素として,政党の存在を当然に予定している。 したがって,個人だけでなく,営利法人たる株式会社や特定職業に従事する者についての強制加入団体も,社会的実在として期待される当然の行為として,政党などの政治団体に対して政治資金の寄附を行う権利能力を有する。
予備試験 2020年 第2問 ウ対比
政治団体への寄付が強制加入団体である税理士会の目的の範囲内かどうかを判断するに当たっては,会員の思想・信条の自由との関係で,その会員には様々の思想・信条及び主義・主張を有する者が存在することが当然に予定されていること,政治団体に寄付するかどうかは選挙における投票の自由と表裏をなすものとして会員各人が個人的な政治的思想,見解,判断等に基づいて自主的に決定すべき事柄であることなどを考慮することが必要である。
司法試験 2020年 第4問 ウ対比
政治団体への寄付が強制加入団体である税理士会の目的の範囲内かどうかを判断するに当たっては,会員の思想・信条の自由との関係で,その会員には様々の思想・信条及び主義・主張を有する者が存在することが当然に予定されていること,政治団体に寄付するかどうかは選挙における投票の自由と表裏をなすものとして会員各人が個人的な政治的思想,見解,判断等に基づいて自主的に決定すべき事柄であることなどを考慮することが必要である。
予備試験 2018年 第9問 ウ対比
税理士会は,税理士の使命及び職責に鑑み,税理士法に基づき設立された強制加入団体であり,その会員には,実質的には脱退の自由が保障されていないが,税理士に係る法令の制定改廃に関する要求を実現するために税理士会として政党に金員を寄付することは,税理士会の目的の範囲内の行為であり,そのために会員から特別会費を徴収する決議も有効である。
予備試験 2018年 第9問 ア対比
労働組合は,組合員の経済的地位の向上を本来の目的とする団体であり,その目的のために,組織として支持政党又はいわゆる統一候補を決定し,その選挙運動を推進すること自体は自由であるが,その政党に寄付する資金の費用負担を組合員に強制することは許されない。
予備試験 2024年 第2問 ウ対比
税理士会が強制加入団体であり、その会員には、様々の思想・信条及び主義・主張を有する者が存在することが当然に予定されているから、税理士会の活動の範囲にも、税理士会の活動への会員の協力義務にも、限界があり、政党など政治資金規正法上の政治団体に対する金員の寄付は、その寄付が税理士に係る法令の制定改廃に関する要求を実現するためであった場合を除き、税理士会の目的の範囲外の行為といわざるを得ない。
予備試験 2024年 第2問 ア対比
政治的活動が直ちに労働組合の目的の範囲外であるとすることはできないが、選挙においてどの政党又はどの候補者を支持するかは、投票の自由と表裏をなすものとして、組合員各人が自主的に決定すべき事柄であるから、労働組合が組合員に対して、組合出身の立候補者の選挙運動の応援のために臨時組合費の負担を強制することは許されない。
予備試験 2021年 第1問 ウ対比
労働組合の活動に対する組合員の協力義務の範囲は,問題とされている具体的な組合活動の内容・性質,組合員に求められる協力の内容・程度・態様等を比較考量し,多数決原理に基づく組合活動の実効性と組合員個人の基本的利益の調和という観点から,合理的な限定を加えられるべきである。それゆえ,組合員は,組合が支援する公職選挙候補者が所属する政党への寄付のために徴収する臨時組合費について納入義務を負わない。
司法試験 2008年 第4問 イ対比
政治資金規正法上の政治団体に寄附するか否かは選挙における投票の自由と表裏をなし,会員各人が個人的な政治思想等に基づいて自主的に決定すべき事柄である。会員に脱退の自由のない強制加入団体である税理士会が,上記の寄附のために特別会費の納入を会員に強制することは,許されない。
司法試験 2008年 第4問 ウ対比
大震災で被災した他県の司法書士会へ復興支援拠出金寄附のための負担金の徴収は,司法書士会の目的の範囲を逸脱するものではない。司法書士会が強制加入団体であることを考慮しても,本件会員の政治的又は宗教的立場や思想信条の自由を害するものではなく,会員の協力義務を否定すべき特段の事情があるとは認められない。
司法試験 2010年 第1問 イ対比
税理士会は公益法人であり,また,その会員である税理士に実質的に脱退の自由が認められないから,税理士会がする政治資金規正法上の政治団体に対する政治献金は,それが税理士法改正に関わるものであったとしても,税理士会の目的の範囲外の行為と解される。
司法試験 2018年 第3問 イ対比
司法書士会が大震災で被災した他県の司法書士会に復興支援拠出金を寄付することは,司法書士会の目的の範囲を逸脱せず,また,司法書士会がその寄付のために会員から負担金を徴収することは,強制加入団体であることを考慮しても,会員の政治的又は宗教的立場や思想,信条の自由を害するものではない。
司法試験 2023年 第2問 イ対比
司法書士の業務の円滑な遂行による公的機能の回復に資するため、大震災により被災した他県の司法書士会に支援金を寄付することは、司法書士会の権利能力の範囲内にあるというべきであり、このような支援金寄付のため、司法書士会が会員から負担金を徴収することは、司法書士会が強制加入団体であることを考慮しても、会員の政治的又は宗教的立場や思想信条の自由を害するものではない。
観点 5
忠実義務は善管注意義務と別個の高度な義務ではなく、献金の額は合理的な範囲内でなければならない。
取締役は、法令、定款及び株主総会の決議を守り、会社のため忠実に職務を行わなければならない(会社法355条。執行役にも419条2項で準用される)。判決は、この忠実義務の規定(当時の商法254条ノ2)は、委任関係から生じる善管注意義務(会社法330条・民法644条)をより明確にしたものにとどまり、これとは別の高度な義務を定めたものではないとした。そのうえで、政治献金が目的の範囲内で公序に反しないとしても、取締役は、会社の規模、経営実績その他の社会的経済的地位、寄附の相手方などの事情を考慮して、合理的な範囲内で金額などを決めなければならず、これを超える不相応な寄附は忠実義務違反になるとした。本件の350万円はこの範囲を超えないと判断された。
よくある誤り
- 取締役の忠実義務は、委任に基づく善管注意義務とは別個の、より高度な義務を定めたものである(×。善管注意義務を明確にしたにとどまる)
- 政治献金が定款の目的の範囲内である以上、取締役の責任が問題となる余地はない(×。会社の規模などに照らして不相応な寄附は忠実義務違反となる)
- 忠実義務を負うのは取締役だけであり、執行役には同様の規定がない(×。会社法419条2項が355条を準用する)
短答での問われ方
予備 H24 第21問 オ(商法)は、取締役と執行役がともに法令・定款・株主総会決議を守り会社のため忠実に職務を行う義務を負うかを問う条文問題で○(会社法355条、419条2項)。本判決が直接問われる場合は、忠実義務と善管注意義務の関係(別個の高度な義務ではない)と、献金額の判断で考慮する事情(会社の規模、経営実績、寄附の相手方など)が素材になる。目的の範囲の問題と取締役の義務違反の問題を別の段階として区別しておく。
論文での書き方
会社法の答案では三段階で書く。第一に目的の範囲内かどうか(ほぼ肯定される)、第二に公序良俗や他の法令に反しないか、第三に取締役の善管注意義務・忠実義務違反の有無である。第三段階では、会社の規模、経営実績、社会的経済的地位、寄附の相手方と額を具体的に拾い、合理的な範囲を超える不相応な支出かどうかをあてはめる。責任を追及する手段は会社法423条1項と847条の株主代表訴訟である。
この観点で解ける過去問(1肢)
予備試験 2012年 第21問 オ応用
取締役及び執行役は,いずれも,法令及び定款並びに株主総会の決議を遵守し,会社のため忠実にその職務を行わなければならない。
関連する判例
- 南九州税理士会事件最判平8.3.19対比強制加入団体である税理士会の政治団体への寄附は、会社と異なり目的の範囲外とされた。
- 群馬司法書士会事件最判平14.4.25対比司法書士会による被災地の司法書士会への復興支援金の寄附は目的の範囲内とされ、政治献金と結論が分かれた。
- 国労広島地本事件最判昭50.11.28対比労働組合は政治活動をすることができるが、特定の政党や候補者を支援する費用の負担を組合員に強制できないとされた。
- 共産党袴田事件最判昭63.12.20同旨政党を議会制民主主義を支えるきわめて重要な存在と位置づけ、その自律を尊重した。
- 最判昭27.2.15同旨目的遂行に必要かどうかを客観的・抽象的に判断するという基準を示した先行判例である。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




