瑕疵の治癒・違法行為の転換とは
かしのちゆ・いほうこういのてんかん
瑕疵の治癒・違法行為の転換とは、瑕疵のある行政行為の効力を取り消さずに維持するための二つの考え方です。瑕疵の治癒とは、行政行為に瑕疵があっても、その後に要件が備わったことや瑕疵が実質的な不利益をもたらさないことを理由に、処分を適法なものとして維持する考え方です。違法行為の転換とは、ある行政行為としては違法でも、別の行政行為としてなら適法な要件を満たしているとして、その別の行為としての効力を認める考え方です。
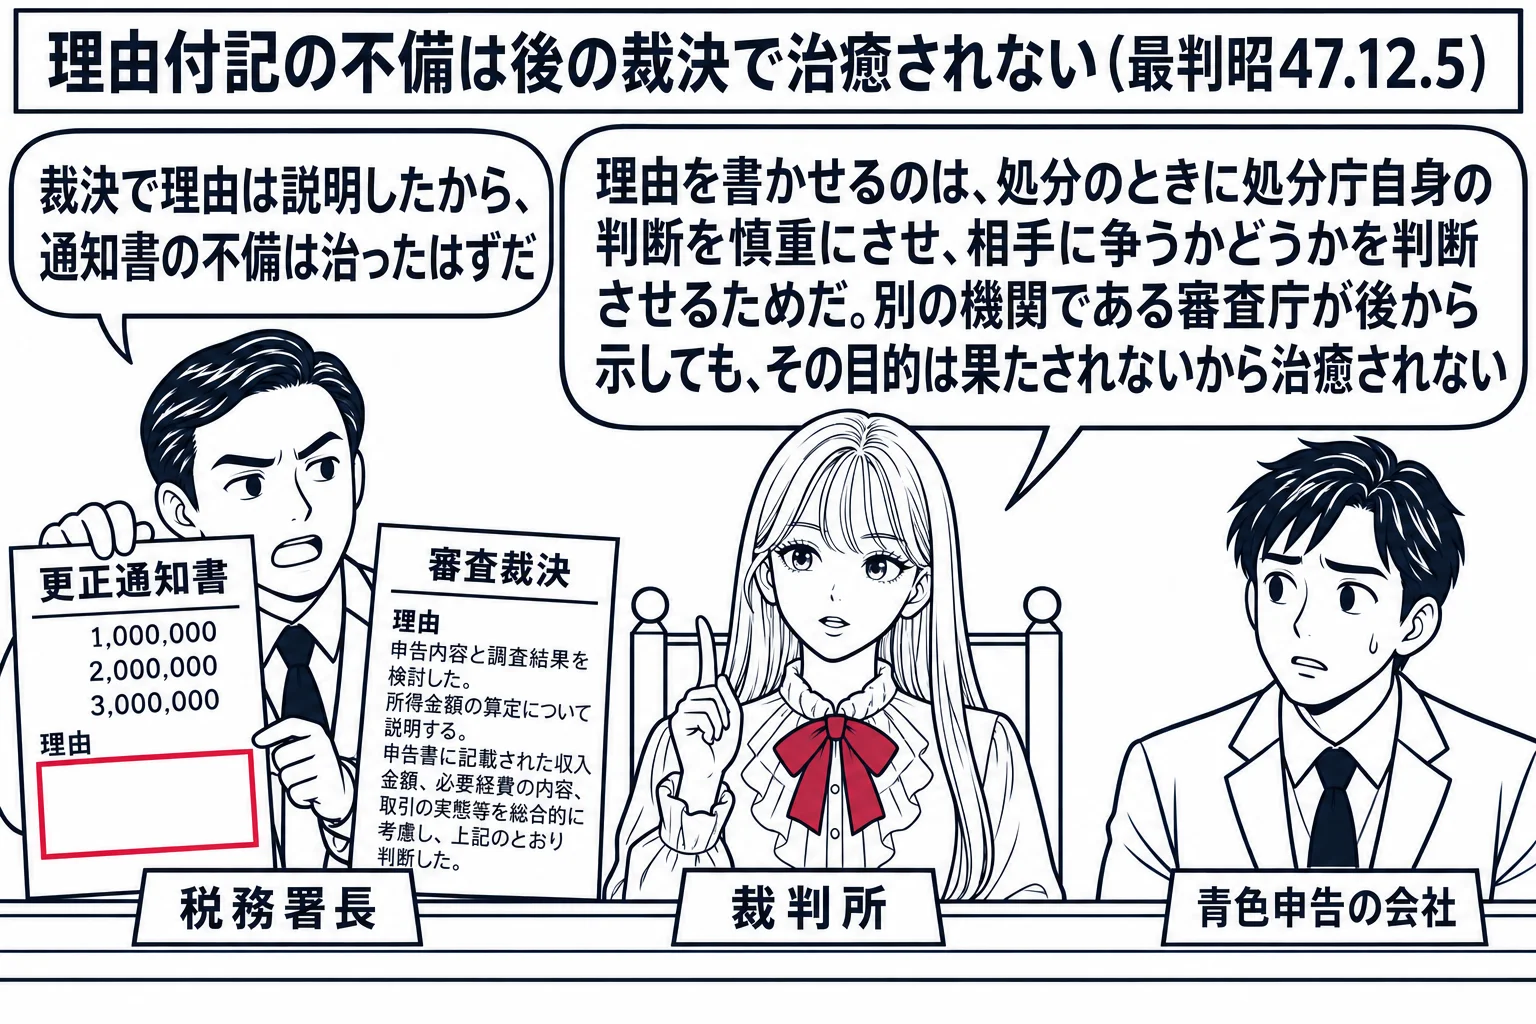
税務署が青色申告の会社に更正処分をしたのに、通知書には金額が並んでいるだけで、なぜその金額になるのかが書かれていなかったとします。会社が審査請求をすると、審査庁の裁決で初めて具体的な根拠が説明されました。それなら結果は同じだからよいのではないか、という発想が瑕疵の治癒です。しかし判例はこれを認めません。処分のときに処分庁自身が理由を書くことで判断を慎重にさせ、相手に争うかどうかを判断させるのが法律の狙いなので、あとから別の機関が補っても狙いは達せられないからです。治癒も転換も例外で、原則は取消しです。
瑕疵の治癒が認められるのは、相手方に実質的な不利益がない場合に限られます
治癒が語られる典型は、手続の一部が抜けていたが後から補われた場合や、処分の時点では要件を欠いていたが後に充足された場合です。もっとも、手続が法律によって求められているのは、行政庁の判断を慎重にさせ、相手方に防御の機会を与えるためですから、後から形式だけ整えても目的は達せられません。したがって、治癒を認めるかどうかは、その手続が果たすべき機能が現実に果たされたといえるか、相手方の防御にとって実質的な不利益が生じていないか、という観点で判断されます。なお、無効とされるほど重大明白な瑕疵は、性質上治癒の対象になりません。治癒が問題になるのは取消事由にとどまる瑕疵です。学説には、瑕疵が軽微で相手方に不利益がなく、やり直しても同じ結論になることが明らかな場合に限って治癒を認める立場が有力ですが、判例はこの限定すら容易には認めません。いずれも行政の効率と法律による行政の要請との調整の産物で、判例は限定的にしか認めないということです。
理由提示の不備は、後の裁決で根拠が示されても治癒されません
法人税法は青色申告に係る更正処分の通知書に理由を付記すべきことを定めています。判例は、この要求は処分庁の判断の慎重と合理性を担保してその恣意を抑制するとともに、処分の理由を相手方に知らせて不服申立てに便宜を与える趣旨だとしています(最判昭和38年5月31日)。最判昭和47年12月5日(更正処分の理由付記不備と瑕疵の治癒)は、金額の羅列にすぎない理由付記を不備として違法としたうえで、治癒について、処分庁と異なる機関である審査庁の裁決で理由が明らかにされても、処分そのものの慎重・合理性を確保する目的にそわず、相手方が不服申立ての要否の判断を誤るおそれがあるとして、治癒を否定しました。「青色申告に係る法人税の更正処分における附記理由不備の瑕疵は、後日これについての審査請求に対する裁決において処分の具体的根拠が明らかにされたとしても、それにより治癒されるものではない」という肢は正しく、「不利益処分の理由の提示の不備による瑕疵は、後日の不服申立てに対する裁決又は決定において当該処分の具体的根拠が明らかにされれば、そのことにより治癒される」という肢は誤りです。行政手続法8条・14条の理由提示についても同じ理解が妥当します。行政不服審査法50条1項4号が裁決に理由を付すことを求めているのは、裁決自体の適正を担保するためであって、原処分の瑕疵を埋めるためではありません。処分の段階で理由を示させることに意味があるのだから、後から別の機関が補っても意味がない、という一貫した理屈です。
聴聞のやり取りで理由を予測できても、記載自体から分からなければ瑕疵は残ります
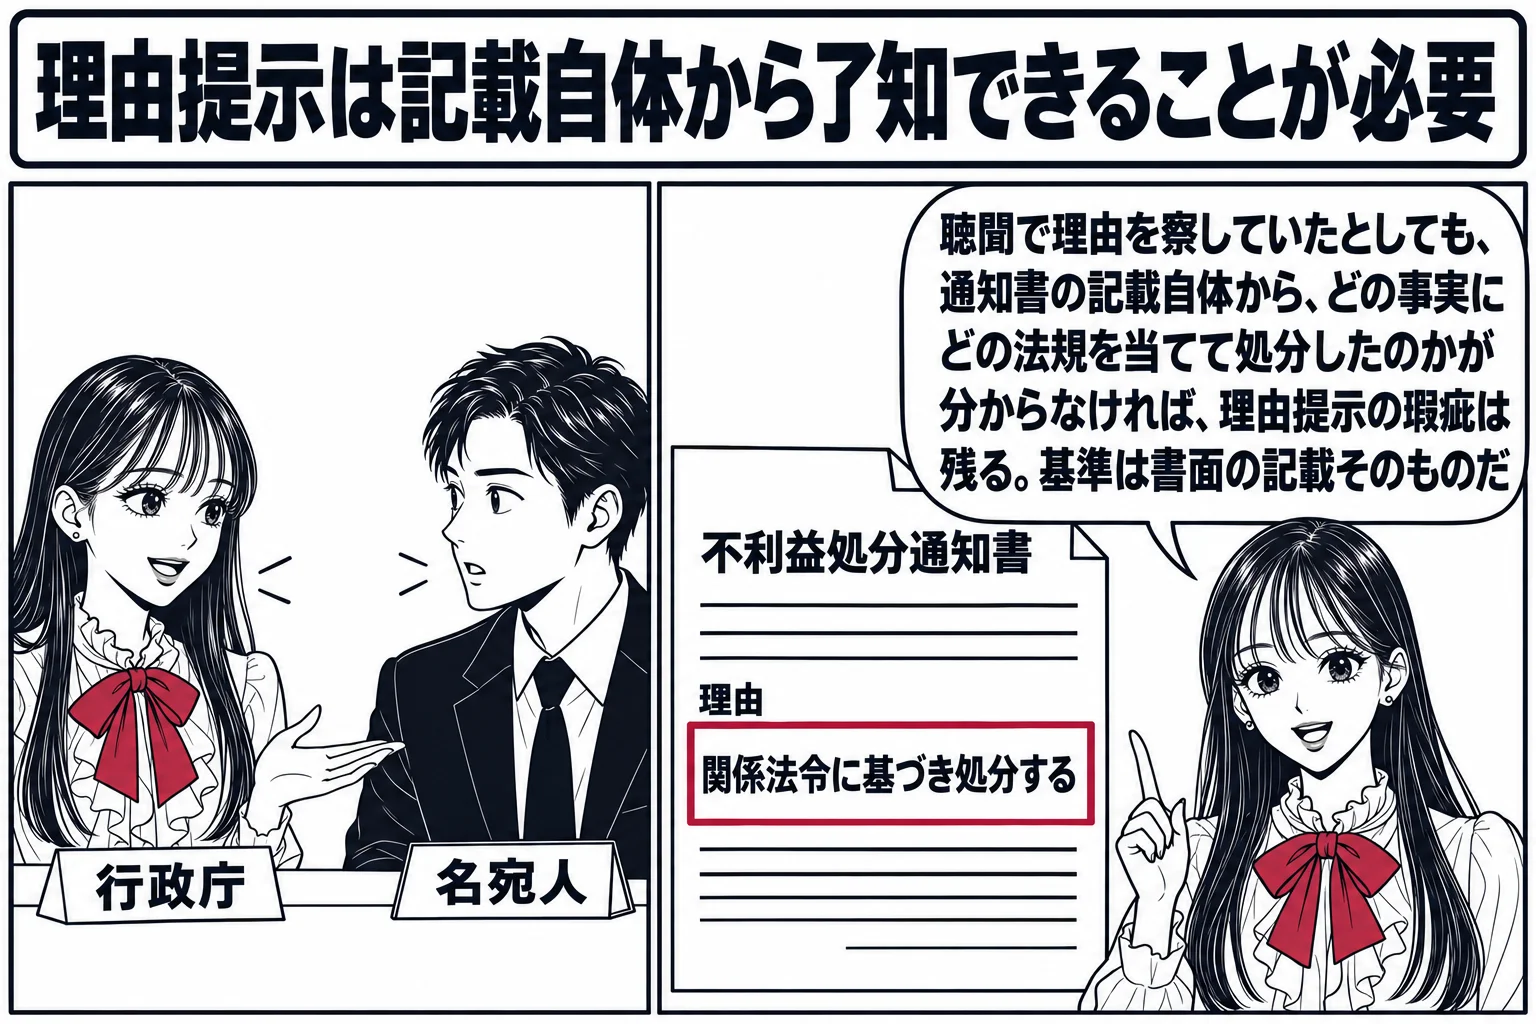
治癒を否定する判断は、処分の前の事情についても同じです。提示される理由は、いかなる事実関係に基づき、いかなる法規を適用して処分がされたのかを、名宛人が提示された書面の記載自体から了知し得るものでなければなりません(最判昭和60年1月22日)。「聴聞手続が行われ、不利益処分の名宛人が、聴聞の期日におけるやり取りの状況から処分理由を事前に予測し得る場合であっても、不利益処分の理由の提示における記載自体から、いかなる事実関係に基づいて、いかなる法規を適用して当該処分が行われたかを知ることができないときは、当該処分理由の提示に瑕疵があることになる」という肢は正しいです。理由提示の適否は、処分の通知書の記載自体を基準に判断され、周辺の事情から相手方が事実上理由を知り得たことは、瑕疵を消しません。最判平成23年6月7日は、どの程度の記載が必要かは根拠法令の規定内容、処分基準の存否と内容、処分の性質と内容、原因となる事実関係などを総合して決まるとしていますが、この場合も基準となるのは書面の記載自体です。逆にいえば、理由提示の瑕疵は、事後にも事前にも埋め合わせができない独立の取消事由だということになります。
理由の差替えは、治癒とは別の問題として許される余地があります
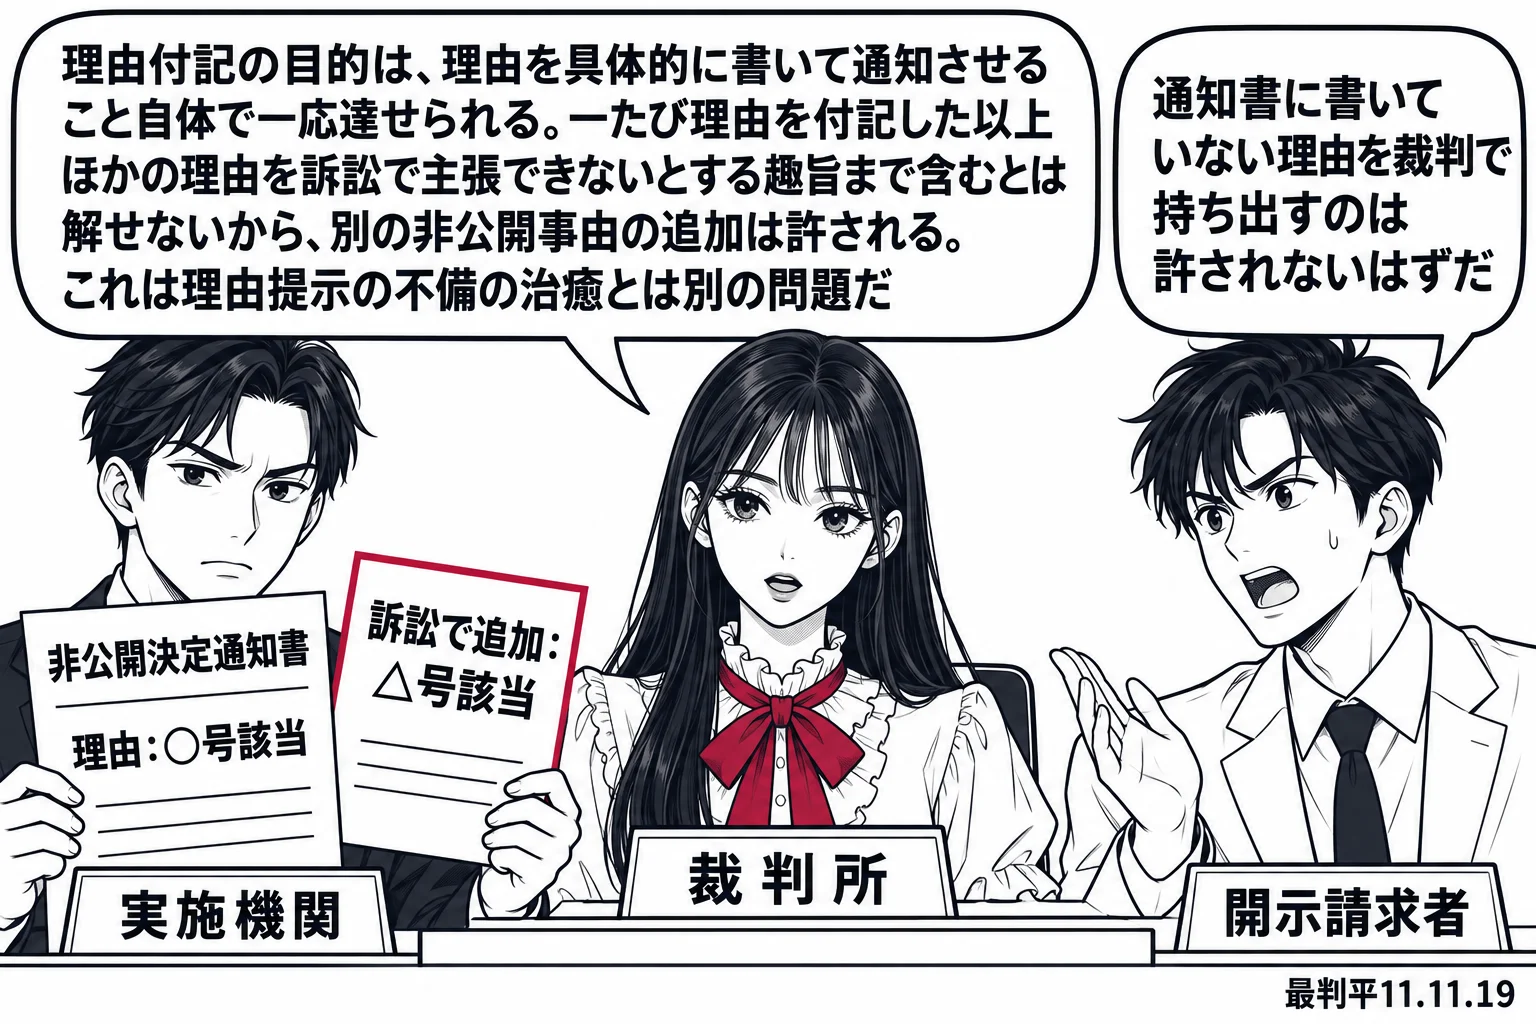
理由提示が形式上は備わっているが、訴訟で行政庁が別の理由を持ち出す場面を理由の差替えといいます。これは、示された理由が足りているかという処分の手続的瑕疵の問題ではなく、取消訴訟の審理の対象である処分の違法性一般を、処分の同一性を保ったままどこまで別の根拠で基礎づけられるかという問題です。最判平成11年11月19日(処分理由の差替え)は、情報公開条例に基づく非公開決定について、理由付記の目的は非公開の理由を具体的に記載して請求者に通知させること自体によって一応達せられるとし、一たび通知書に理由を付記した以上はそれ以外の理由を取消訴訟で主張できないとする趣旨まで含むと解すべき根拠はないとして、処分時に示された理由とは別の非公開事由を訴訟で主張することを許しました。「申請拒否処分については、理由の提示が義務付けられているが、これは行政庁の判断の恣意を抑制するとともに不服申立てに便宜を与えることを目的としているので、行政文書を開示しない決定の取消訴訟において、被告が当該決定の際に提示されていた処分理由とは異なる処分理由を追加して主張することが許されることはない」という肢は誤りです。理由提示の目的についての前半は正しく、差替えが許されることはないという後半が判例と違います。理由付記の要求が厳格な青色申告の更正処分についても、最判昭和56年7月14日(青色申告更正処分と理由の差替え)は、処分の同一性が保たれ、被処分者に格別の不利益を与えるものでない限り、通知書に付記した理由と異なる理由を訴訟で主張することを妨げられないとしており、差替えの可否は処分の性質と相手方の不利益の有無で判断されます。
違法行為の転換は、目的と効果が共通する場合に限って認められます
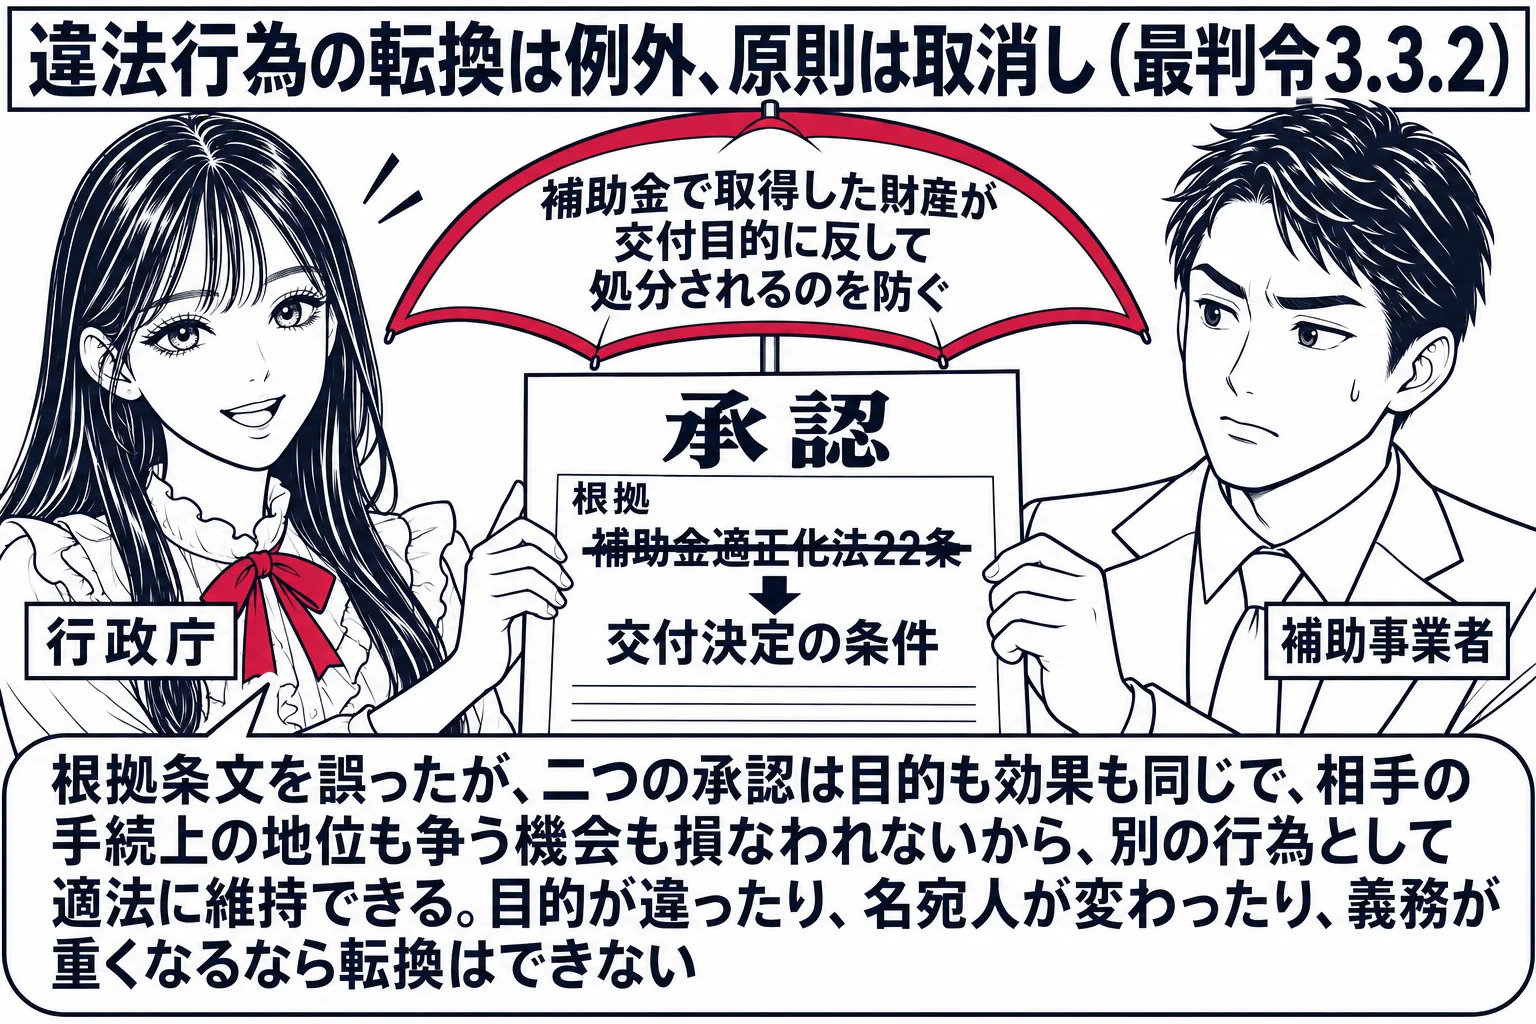
違法行為の転換は、農地買収処分について、死亡者を名宛人とした買収計画をその相続人に対するものとして維持した古い判例に由来します。近年では、最判令和3年3月2日(違法行為の転換)が、補助金適正化法22条に基づく承認と、交付決定に付された条件に基づく承認とは、補助金を原資に取得した財産が交付目的に反して処分されるのを防ぐという目的を共通にすると述べ、根拠を誤った承認を適法なものとして扱いました。転換が許されるのは、二つの行為の目的と効果が実質的に同じであり、相手方の手続上の地位や争う機会が損なわれないときに限られます。名宛人が変わる場合、より重い義務が課される場合、必要な手続が異なる場合には転換できません。附款の根拠を誤った場合にも同じ発想が使われますが、附款の限界を超えた定めを別の附款に読み替えることはできません。転換は例外であり、原則は取消しだという順序を崩さないことが大切です。取消訴訟の実務では、転換が認められれば処分は維持されるので、原告にとっては敗訴に直結します。行政庁が訴訟の途中で根拠条文を言い換えてきた場合、それが理由の差替えの問題なのか転換の問題なのかを区別したうえで、相手方の手続的地位が損なわれていないかを個別に検討することになります。
最判昭和47年12月5日(更正処分の理由付記不備と瑕疵の治癒)
更正に理由付記を命じた規定の趣旨にかんがみれば、処分庁と異なる機関の行為により瑕疵が治癒されるとすることは、処分そのものの慎重、合理性を確保する目的にそわないばかりでなく、処分の相手方において不服申立ての要否の判断を誤らせるおそれがある。
論文ではこう使う
論文では、瑕疵を認定したうえで、治癒を認めるべきかを手続の趣旨から論じます。理由提示の不備であれば、その趣旨を行政庁の判断の慎重と合理性の担保および不服申立ての便宜に求め、後の裁決で根拠が示されても趣旨は達せられないとして治癒を否定し、最判昭和47年12月5日を引きます。聴聞での説明から理由を予測できたという事情も、記載自体から了知できるかという基準の前では意味を持たないと書きます。理由の差替えが問題になる事案では、理由提示の要求の厳格さと、取消訴訟の訴訟物が処分の違法性一般であることを対置し、処分の性質に即して結論を出します。転換を論じるときは、二つの行為の目的の共通性と、相手方の手続的地位が損なわれないことを要件として立て、例外であることを明示します。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。