取締役の第三者に対する責任の法意
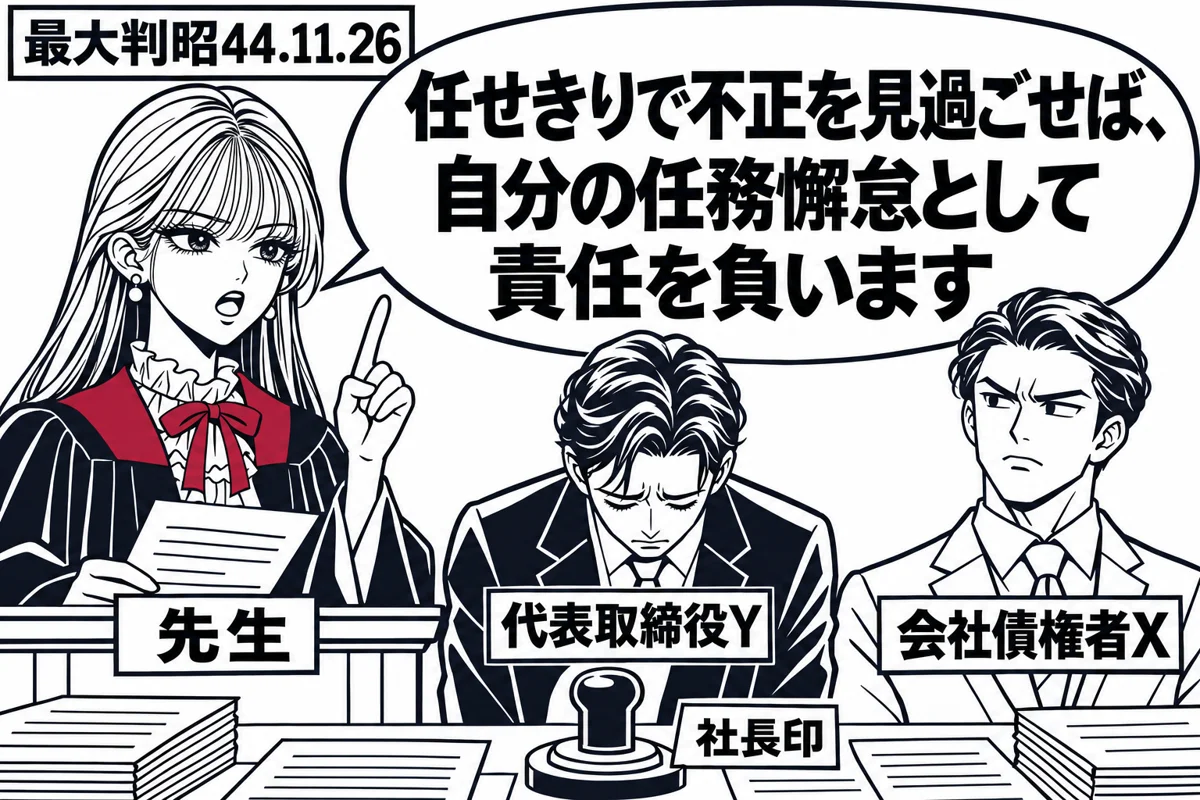
取締役の第三者に対する責任の法意(最大判昭44.11.26)は、業務を任せきりにしていた代表取締役が、会社の債権者に対して負う責任の性質が問題になった判例です。最高裁は、この責任は第三者を守るために法が特に定めたもので、第三者は任務違反についての悪意または重大な過失を立証すれば足り、損害は間接損害か直接損害かを問わないとしました。会社法429条1項の解釈の土台となる判例で、民法709条の不法行為責任との関係や過失相殺の可否が問われます。
事案
当時の条文と争点
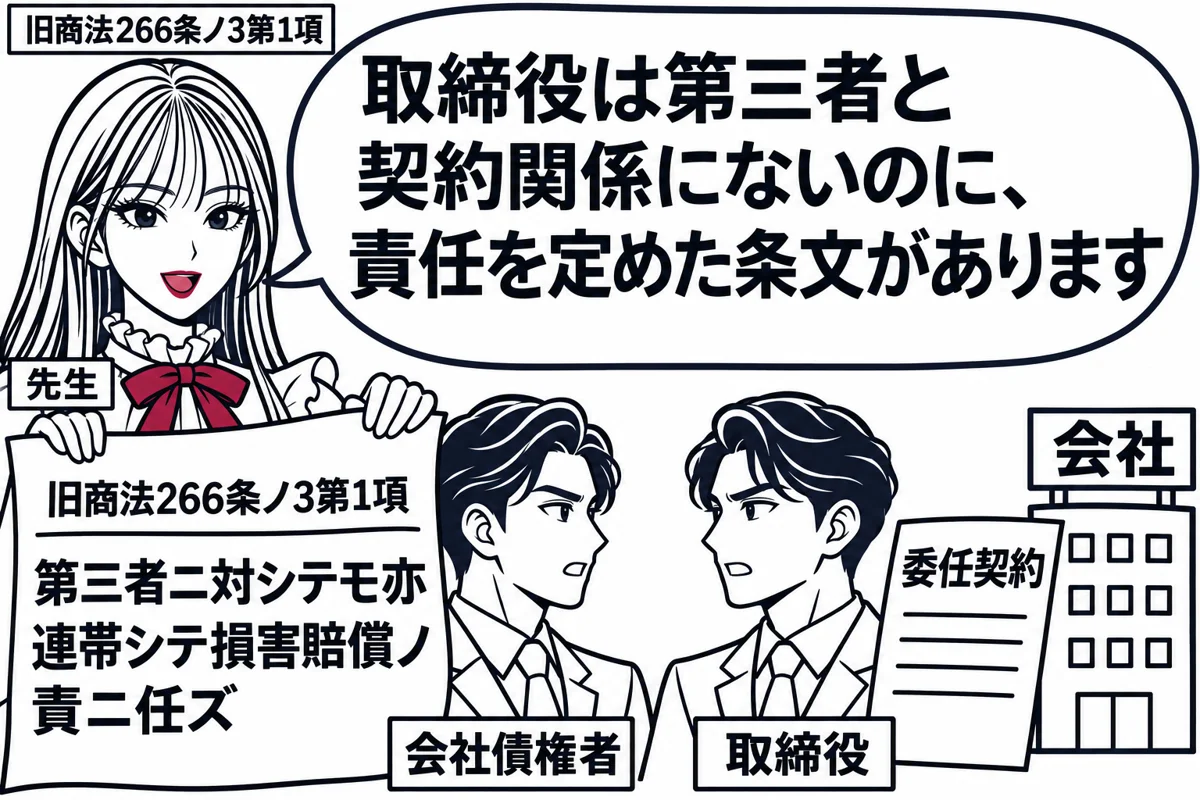
取締役は会社との委任関係に基づき、会社に対して善管注意義務と忠実義務を負うが、第三者との間にはそのような契約関係はない。それでも当時の商法266条ノ3第1項前段(現会社法429条1項)は、取締役が職務を行うについて悪意又は重大な過失があったときは、第三者に対しても連帯して損害賠償の責任を負うと定めていた。文言が抽象的であったため、この責任が不法行為の一種なのか法が特別に定めた責任なのか、悪意・重過失は何について必要なのか、会社が損害を受けた結果として債権者に及んだ損害も含むのかをめぐって学説が激しく対立していた。資力の乏しい会社が倒れ、回収できなくなった債権者が取締役個人を訴える場面で、実務上よく使われる規定であった。
任せきりの代表取締役と不渡り手形
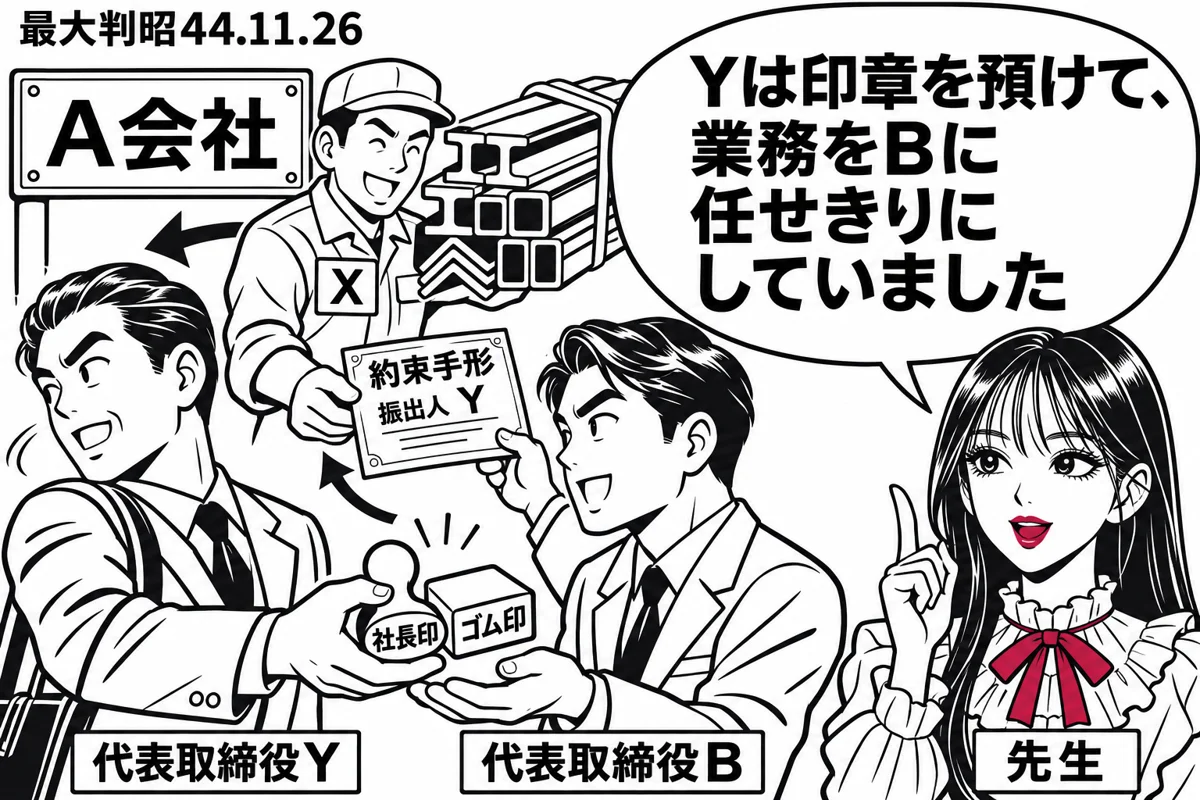
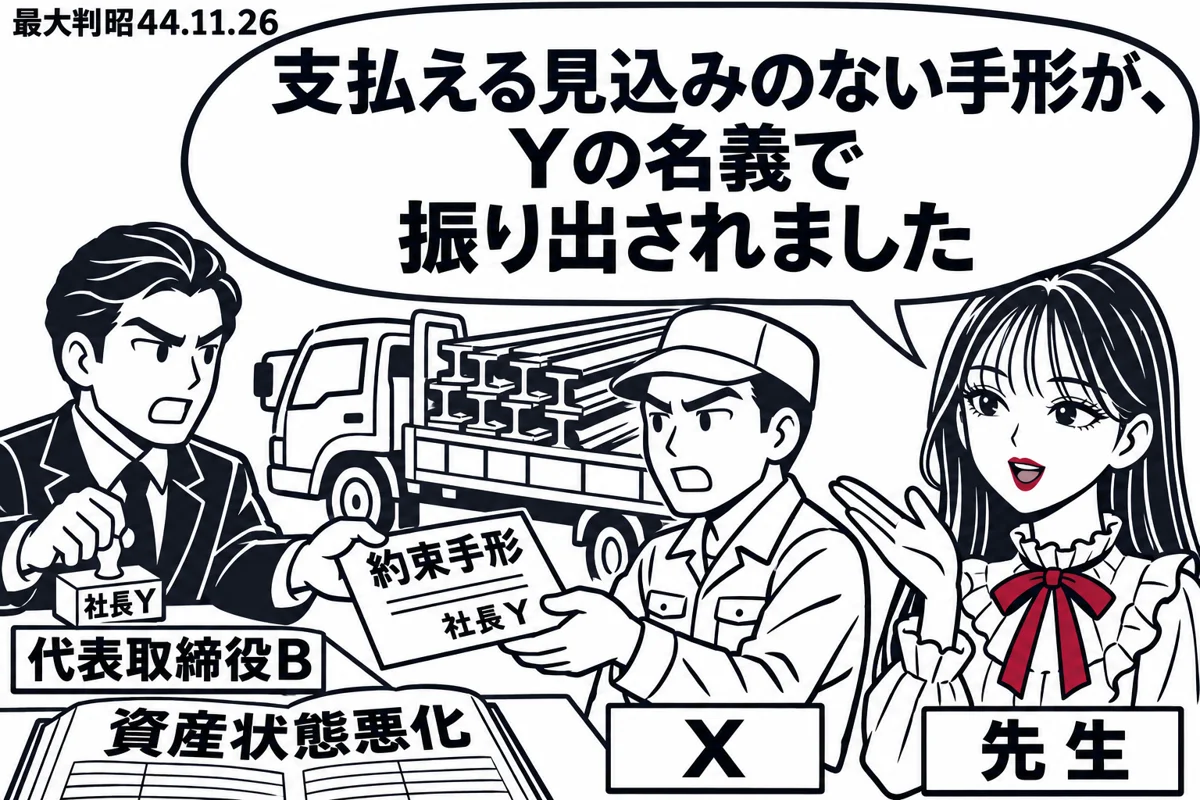
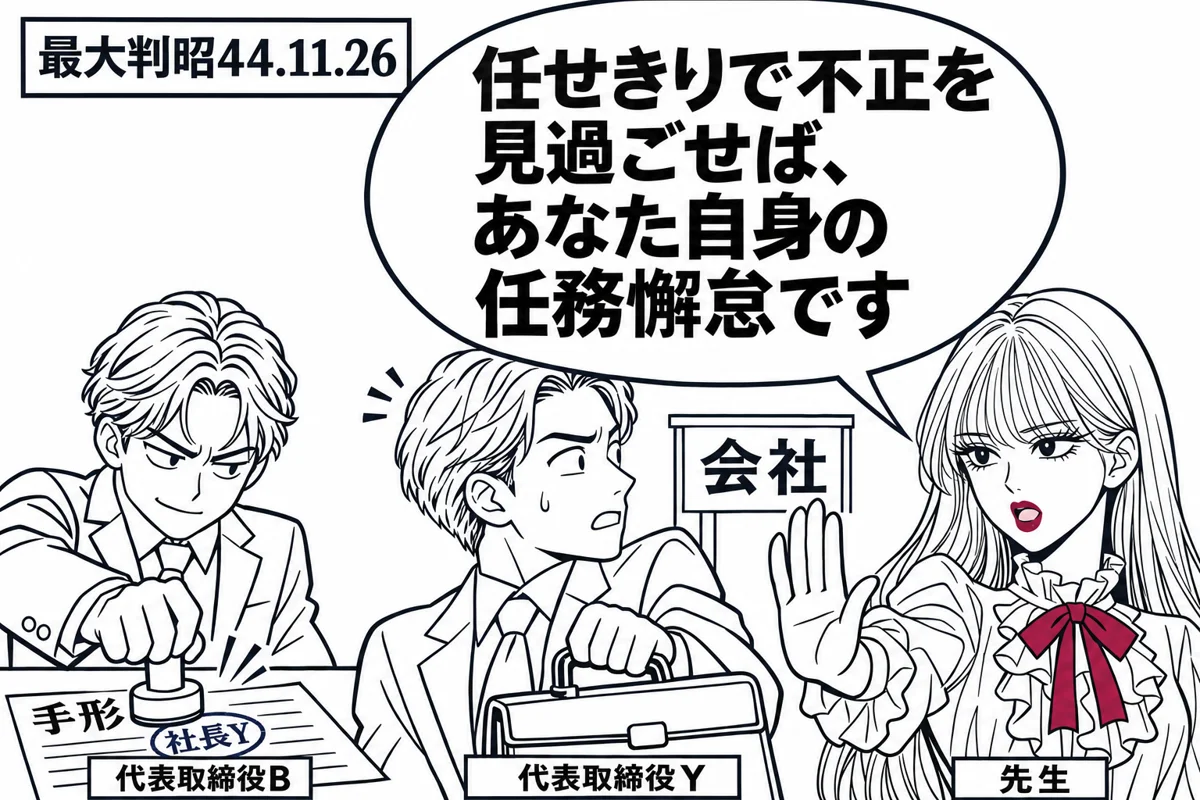
Yは、業績の振るわないA株式会社(判決文では訴外F工業株式会社)が自分の地位と信用を利用するために、同社の代表取締役に就いた者である。Yは多忙を理由に、社長印と自分の氏名のゴム印をもう一人の代表取締役B(判決文ではE)に預け、Y名義で手形や小切手を振り出す権限まで与えて、業務を一切Bに任せていた。A社の資産状態はかなり悪くなっており、手形を振り出しても満期に支払えないことは容易に予見できた。ところがBはその注意を著しく欠いて支払えるものと軽く考え、A社代表者Y名義で額面72万円の約束手形を振り出し、Xに鋼材16トンを引き渡させた。手形は支払われず、Xは手形金額に相当する損害を被った。
訴えと下級審の判断
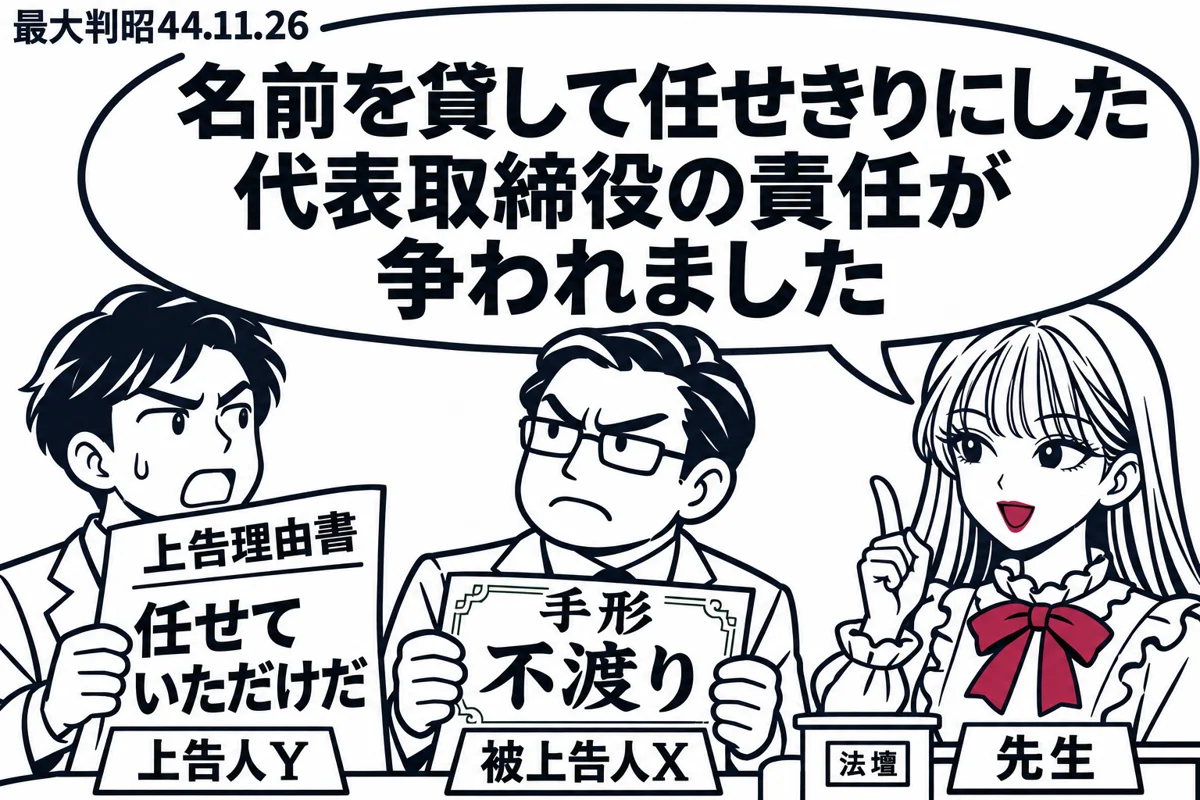
XはYに対して損害賠償を求めて提訴した。主な請求原因はYとBの共同不法行為であり、予備的に民法715条2項の代理監督者責任と商法266条ノ3第1項の責任を主張した。第1審の大阪地判昭38.1.25と控訴審の大阪高判昭39.7.16は、いずれも同項に基づくYの責任を認めた。控訴審は、Yには他の代表取締役の重過失や不正を未然に防ぐ義務があるのに、これを著しく怠ってBに業務一切を任せ、自分の知らないうちに支払不能となる手形を振り出させたと認定した。両判決ともX側の事情を考慮して過失相殺をし、請求を一部認容した。Yは上告し、同項の解釈を争うとともに、その後に取締役を辞任したことも主張した。
要点
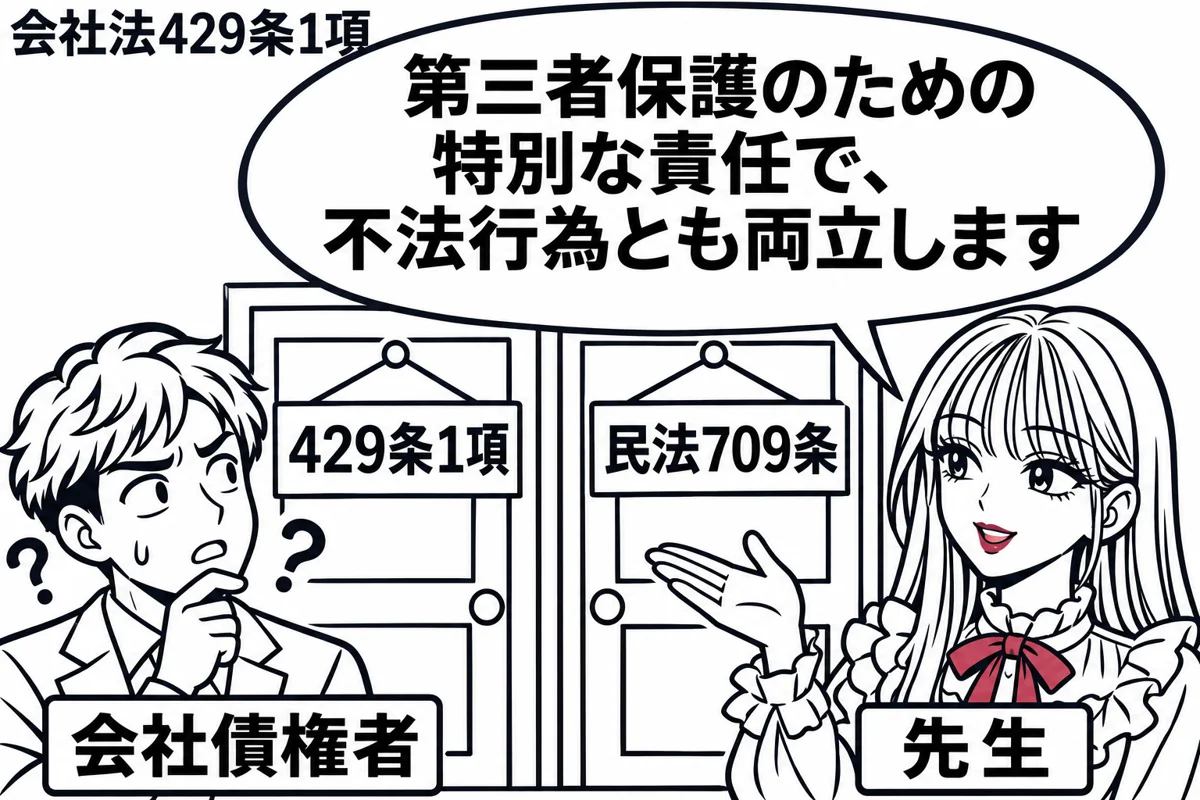
- 会社法429条1項の責任は、第三者を保護するために法が特に定めた責任であり、民法709条の不法行為責任と競合する
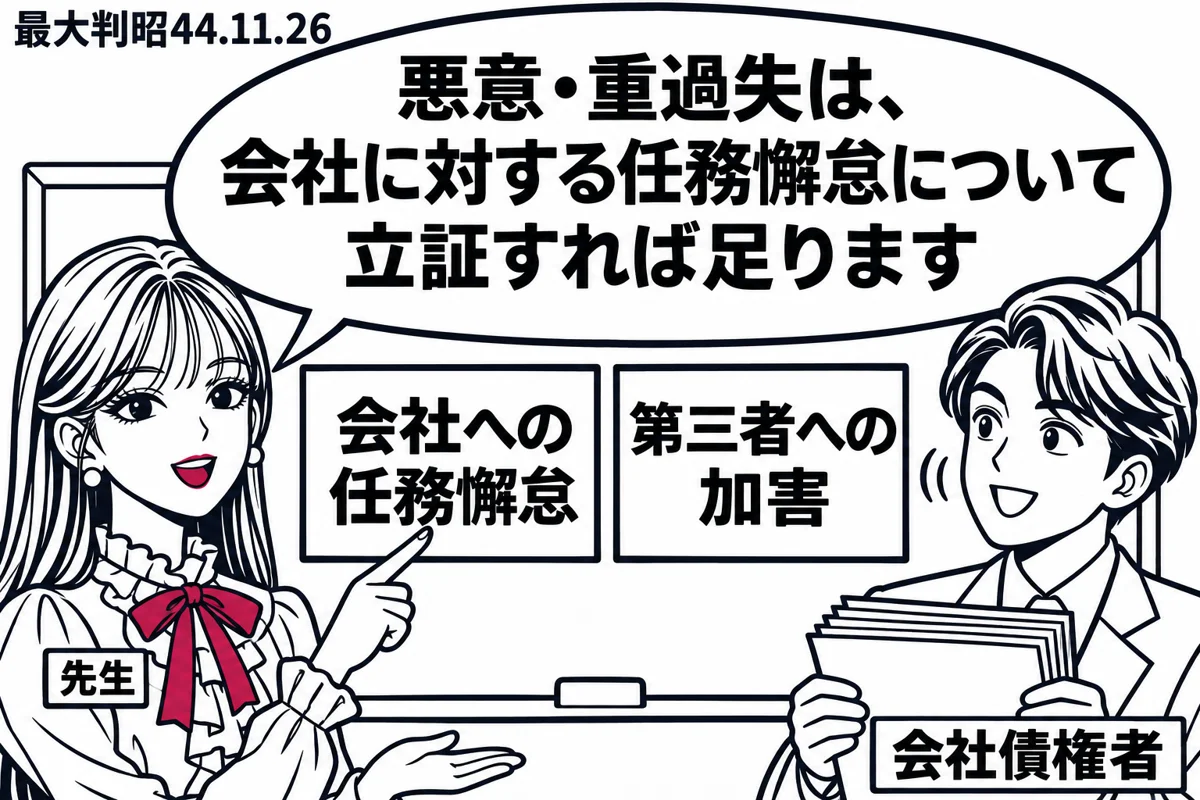
- 悪意又は重大な過失は会社に対する任務懈怠について必要であり、第三者への加害についての故意・過失は要件ではない
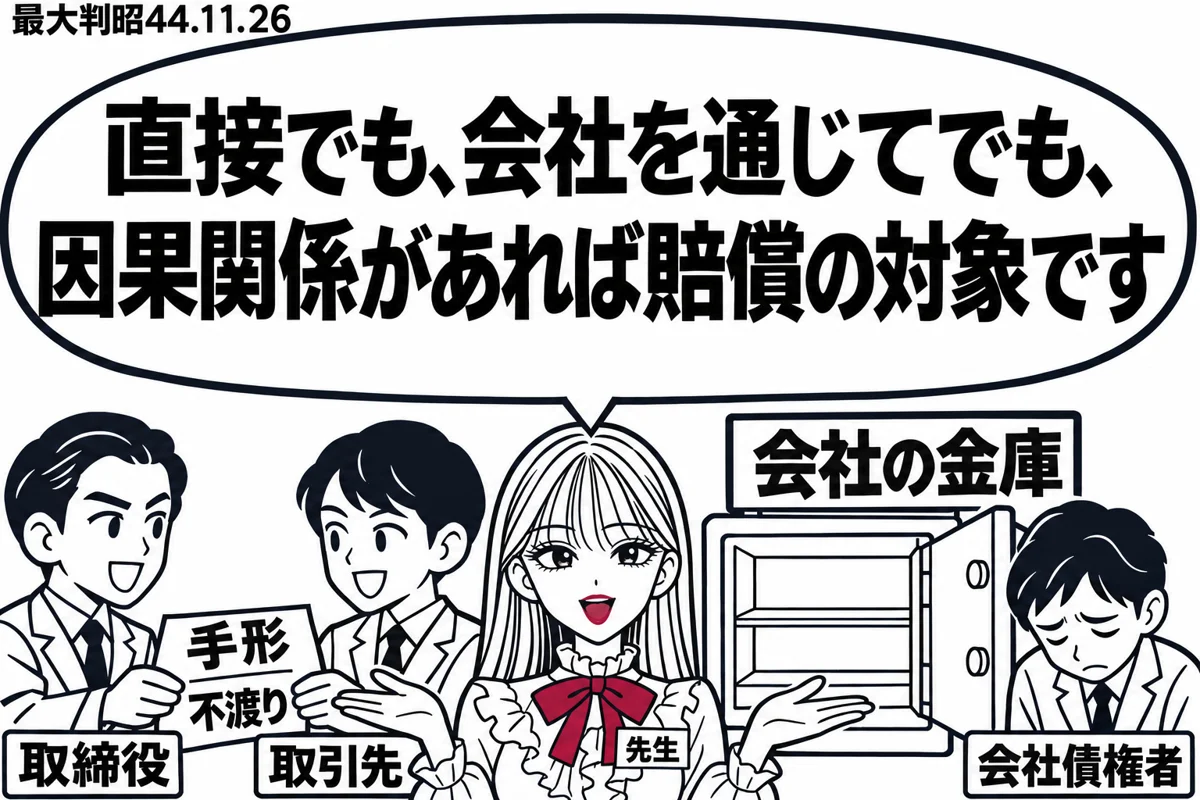
- 任務懈怠と相当因果関係がある限り、直接損害か間接損害かを問わず429条1項の賠償の対象となる
- 業務の一切を他の代表取締役らに任せきりにし、その不正や任務懈怠を見過ごした代表取締役は、自らも悪意又は重大な過失により任務を怠ったことになる
- 429条1項の責任は取締役に限らず監査役・会計監査人・執行役などの役員等が負い、2項の虚偽記載等では注意を怠らなかったことの証明責任が役員等の側にある
判旨
最高裁は上告を棄却した。取締役は第三者と委任関係にないので、任務に違反しても当然には第三者に責任を負わない。しかし法は、「株式会社が経済社会において重要な地位を占めていること」と、その活動が取締役の職務執行に依存することを考慮し、「第三者保護の立場から」特に責任を定めたとした。そのため、第三者は任務懈怠について悪意又は重大な過失を立証すれば足り、「自己に対する加害につき故意または過失のあることを主張し立証するまでもなく」賠償を求めることができる。損害は、任務懈怠と相当因果関係がある限り、間接損害か直接損害かを問わない。一般不法行為責任が別に成り立つことも妨げない。さらに、業務の一切を他の代表取締役らに任せきりにして不正や任務懈怠を見過ごした代表取締役は、自らも悪意又は重大な過失で任務を怠ったものとした。
観点 1
会社法429条1項の責任は、第三者を保護するために法が特に定めた責任であり、民法709条の不法行為責任と競合する
取締役が善管注意義務・忠実義務を負う相手は会社であって、第三者ではない。本判決はこの出発点を確認したうえで、株式会社の経済社会での重みと、その活動が取締役の職務執行に左右されることを理由に、旧商法266条ノ3第1項(現429条1項)は第三者を守るために法が特に認めた責任だとした(法定責任説)。取締役の責任を軽くするための不法行為の特則ではないので、取締役が故意・過失で直接第三者に損害を与えたときは民法709条の責任も別に成り立ち、第三者はどちらでも請求できる。法定責任という性質から、過失相殺の否定や特別の利率が導かれるわけではない。第三者側に過失があれば過失相殺ができ(最判昭59.10.4。本件の下級審も過失相殺をしている)、遅延損害金は民法404条の法定利率による。
よくある誤り
- 取締役の第三者に対する責任は不法行為責任ではないから、第三者に過失があっても過失相殺をすることはできない(×。過失相殺はできる)
- 429条1項は民法709条の特則であり、取締役が職務上第三者に損害を与えた場合には709条の適用が排除される(×。両責任は競合する。排除するとしたのは反対意見の一つである)
- 取締役の第三者に対する責任は会社法の定める法定責任であるから、遅延損害金の利率は年6分である(×。商事法定利率は平成29年の民法改正で廃止され、民法404条の法定利率による)
短答での問われ方
司法 H19 第46問は本判決を正面から扱う1問である。4は法定責任であることから過失相殺を否定して×、3は法定責任であることから年6分の遅延損害金を導いて×。どちらも「法定責任だから」という理由づけから別の結論へ飛ぶ誤りの型なので、責任の性質と、過失相殺・利率の扱いは切り離して覚える。
論文での書き方
答案では429条1項の趣旨を最初に一文で示す。「株式会社の活動は取締役の職務執行に依存しているので、第三者保護のため法が特に認めた責任である」と書き、そこから悪意・重過失の対象、損害の範囲を順に導くと論理がつながる。反対意見のうち同項を不法行為の特則とみるものは、軽過失を免責し直接損害に限る立場であり、趣旨の理解が異なることを一言添えれば足りる。
論証カード
取締役の対第三者責任(429条1項)
取締役の職務執行により損害を被った第三者が会社法429条1項に基づき責任を追及する場合、同項の責任の性質と要件が問題となる。株式会社が経済社会で重要な地位を占め、その活動が取締役の職務執行に依存していることに鑑み、429
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(2肢)
司法試験 2007年 第46問 4応用
取締役の第三者に対する責任は不法行為責任ではないから,賠償すべき損害額を算定するに当たり,第三者に過失があったとしても,過失相殺をすることはできない。
司法試験 2007年 第46問 3応用
取締役の第三者に対する責任は会社法の定める法定責任であるから,その遅延損害金の利率は年6分である。
観点 2
悪意又は重大な過失は会社に対する任務懈怠について必要であり、第三者への加害についての故意・過失は要件ではない
本判決は、第三者は任務懈怠について取締役に悪意又は重大な過失があったことを主張・立証すれば足り、自分への加害についての故意・過失まで主張・立証する必要はないとした。法定責任と解する以上、主観的要件は会社に対する義務違反の側に置かれる。判決は立法の沿革も挙げ、昭和25年改正で、法令・定款違反を要件としていた旧規定を改め、客観的要件を会社に対する義務違反に広げる一方で主観的要件を重過失以上に絞ったと説明した。また、会社自体が第三者に賠償義務を負う場合に限られるものでもないとした。反対意見は、悪意・重過失は第三者との対外関係について必要だとしていた。
よくある誤り
- 取締役の第三者に対する責任が発生するためには、第三者に対する加害についての悪意又は重過失が要件となる(×。任務懈怠についての悪意・重過失で足りる)
- 429条1項に基づいて請求する第三者は、任務懈怠のほか、自己への加害について取締役に故意又は過失があったことも立証しなければならない(×)
- 取締役が軽過失で任務を怠ったにすぎない場合でも、第三者は429条1項に基づいて賠償を請求できる(×。悪意又は重大な過失が必要で、軽過失なら民法709条の問題になる)
短答での問われ方
司法 H19 第46問 2は「第三者に対する加害についての悪意又は重過失」を要件とする反対意見の立場を書いた肢で×。予備 H24 第22問 イ・予備 H26 第22問 オ(司法 H24 第45問 イ・司法 H26 第45問 オも同文)は条文どおり「職務を行うについて悪意又は重大な過失」で○。何についての悪意・重過失かを問う形が定番である。
論文での書き方
規範は「悪意又は重大な過失は任務懈怠について存すれば足りる」。あてはめでは、まず当該役員の職務(業務執行、他の取締役に対する監視など)を具体的に特定して任務懈怠を認定し、次にその懈怠が意図的だったか、少し注意すれば避けられたのに著しく怠ったかを評価する。第三者への加害の認識は論じなくてよい。
論証カード
取締役の対第三者責任(429条1項)
取締役の職務執行により損害を被った第三者が会社法429条1項に基づき責任を追及する場合、同項の責任の性質と要件が問題となる。株式会社が経済社会で重要な地位を占め、その活動が取締役の職務執行に依存していることに鑑み、429
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(1肢)
司法試験 2007年 第46問 2直接
取締役の第三者に対する責任が発生するためには,第三者に対する加害についての悪意又は重過失が要件となる。
観点 3
任務懈怠と相当因果関係がある限り、直接損害か間接損害かを問わず429条1項の賠償の対象となる
直接損害とは、会社が損害を受けたかどうかに関係なく取締役の行為で第三者が直接被る損害であり、支払えない見込みの手形を振り出させて所持人に損をさせた本件がその例である。間接損害とは、放漫経営などでまず会社財産が減り、その結果として債権者が弁済を受けられなくなる損害である。本判決は両者を区別せず、任務懈怠との相当因果関係があれば足りるとした(両損害包含説)。したがって、放漫経営で会社を倒産させた取締役に対し、債権を回収できなくなった会社債権者は同項で請求できる。もっとも本件の原告は会社債権者であり、株主が株価下落という間接損害を請求できるかについては判断していない。
よくある誤り
- 429条1項の責任は、取締役が第三者に直接加えた損害に限られ、会社が損害を受けた結果として第三者に生じた損害は含まれない(×。両損害を含む)
- 取締役の放漫経営で倒産した会社の債権者は、債権者代位権を行使する以外に、取締役の責任を追及する方法がない(×。429条1項で直接請求できる)
短答での問われ方
司法 H19 第46問 5は、悪意又は重大な過失による放漫経営で倒産した会社の債権者が、回収不能の損害について取締役の責任を追及できるとして○。間接損害の典型例を示して両損害包含説を問う肢である。直接損害に限るとする肢が出たら、反対意見の立場として×にする。
論文での書き方
損害の要件では、事案の損害が直接損害か間接損害かを示したうえで、どちらでも任務懈怠との相当因果関係があれば足りると書く。直接損害の事案では、なぜ会社に対する任務懈怠といえるのか(債務超過に近い会社で支払えない取引をさせることが会社への善管注意義務違反になる等)を具体的に示す。株主の間接損害は別の論点として、代表訴訟で回復すべきだから原則として「第三者」に当たらず、閉鎖会社で代表訴訟が実効的でない場合に例外を認める、という枠組みで書く。
論証カード
取締役の対第三者責任(429条1項)
取締役の職務執行により損害を被った第三者が会社法429条1項に基づき責任を追及する場合、同項の責任の性質と要件が問題となる。株式会社が経済社会で重要な地位を占め、その活動が取締役の職務執行に依存していることに鑑み、429
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(1肢)
司法試験 2007年 第46問 5直接
取締役が悪意又は重大な過失となる放漫経営をし,当該放漫経営により倒産した会社に対する債権を回収することができなくなる損害を被った会社債権者は,当該取締役の責任を追及することができる。
観点 4
業務の一切を他の代表取締役らに任せきりにし、その不正や任務懈怠を見過ごした代表取締役は、自らも悪意又は重大な過失により任務を怠ったことになる
代表取締役が複数いても、定款に別段の定めがなければ互いの間に指揮監督の関係はない。しかし本判決は、代表取締役は会社を代表し業務全般の執行を担う機関として、会社業務の全体に注意を払う義務を負うとした。そのため、少なくとも業務を他の代表取締役などに一切任せて何の注意も払わず、ついにその不正や任務懈怠を見過ごすに至った場合は、自分自身の任務懈怠であり、悪意又は重大な過失があるとされる。本件のYは印章を預けて名義を貸しただけで、手形の振出も知らなかったが、責任を免れなかった。在任中に生じた責任は、その後辞任しても消えない。この監視義務の考え方は、のちに名目的な取締役(最判昭55.3.18)にも及ぼされた。
よくある誤り
- 代表取締役は、他の代表取締役に業務の一切を任せていた場合、その者が振り出した手形を知らなかった以上、不渡りによる第三者の損害について429条1項の責任を負わない(×)
- 代表取締役どうしには指揮監督の関係がないから、他の代表取締役の業務執行に注意を払う義務を負わない(×。会社業務の全般に意を用いる義務がある)
- 在任中の任務懈怠で第三者に損害を与えた取締役も、その後に辞任すれば429条1項の責任を免れる(×。辞任は責任に影響しない)
短答での問われ方
監視義務を正面から問う短答の肢は多くないが、名目的取締役・登記簿上の取締役の責任とまとめて出る。予備 R5 第27問 イは、選任されていないのに就任登記を承諾した者が、取締役として積極的に動かなくても責任を免れないことを問う×の肢である(最判昭47.6.15。故意又は過失で登記を承諾した者は、取締役でないことを善意の第三者に対抗できない。司法 H24 第44問 ウは○)。司法 H19 第46問 1は辞任者の肢で×。退任登記が残っているだけの辞任者は、登記を残すことを明示的に承諾したなどの特段の事情がない限り責任を負わず、黙示の承諾では足りない(最判昭62.4.16)。過失で登記の残存に気づかず放置しただけの者も同じである(司法 H24 第44問 オは×)。本判決で広がった責任の範囲をどこで区切るかを問う対比として押さえる。
論文での書き方
任務懈怠の認定で「代表取締役は会社業務の全般に意を用いる義務を負い、他の者に一切を任せきりにして不正を見過ごせば、自ら任務を怠ったことになる」と規範を立てる。あてはめでは、任せた範囲、注意を払わなかった期間、不正の兆候、会社の財務状況を拾って重過失を評価する。名目的取締役の事案でも監視義務は否定されないが、監視しても損害を防げなかったとして因果関係が否定される余地にも触れる。
論証カード
取締役の対第三者責任(429条1項)
取締役の職務執行により損害を被った第三者が会社法429条1項に基づき責任を追及する場合、同項の責任の性質と要件が問題となる。株式会社が経済社会で重要な地位を占め、その活動が取締役の職務執行に依存していることに鑑み、429
規範の全文と判例の位置づけは、無料のアカウントで読めます。
無料で登録して読むこの観点で解ける過去問(4肢)
司法試験 2007年 第46問 1対比
辞任後も辞任の登記が未了であることによりその者がなお取締役であると信じて会社と取引をした第三者に対し,辞任した取締役は,登記申請権者である当該会社の代表者に対し辞任登記を申請しないで不実の登記を残存させることについて黙示に承諾をしていた場合には,責任を負う。
予備試験 2023年 第27問 イ対比
株式会社の取締役として選任されていない者は、自己を取締役として登記することについて承諾し、その旨の登記がされた場合であっても、積極的に取締役として対外的又は内部的な行為をしない限り、会社法第429条第1項の役員等としての責任を負わない。
司法試験 2012年 第44問 ウ対比
取締役でないのに取締役として就任の登記をされた者が故意又は過失によりその登記につき承諾を与えていたときは,その者は,自己が取締役でないことをもって善意の第三者に対抗することができない。
司法試験 2012年 第44問 オ対比
取締役を退任したにもかかわらずその旨の登記がされていない場合には,退任した取締役は,過失により退任の登記がされていないことを知らなかったためこれを放置していたときであっても,善意の第三者に対し,自己が取締役でないことを対抗することができない。
観点 5
429条1項の責任は取締役に限らず監査役・会計監査人・執行役などの役員等が負い、2項の虚偽記載等では注意を怠らなかったことの証明責任が役員等の側にある
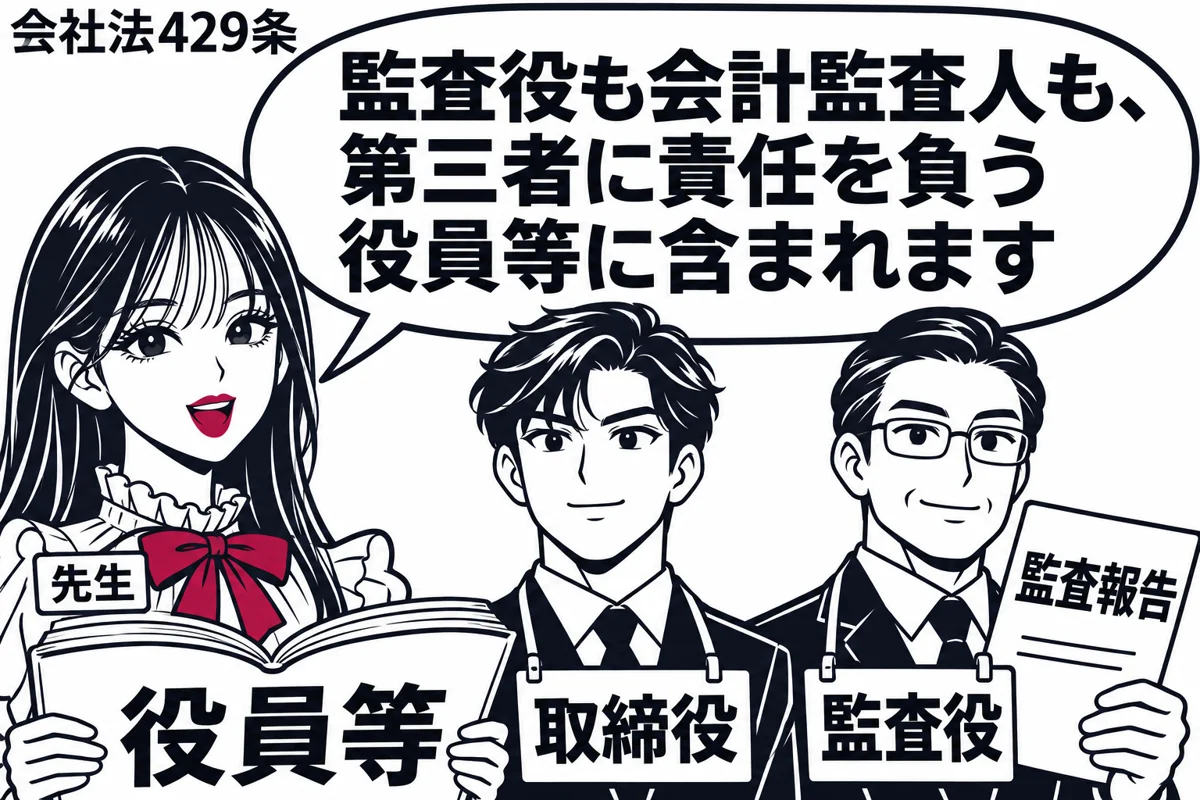
本判決は旧商法の取締役についての判断だが、会社法429条1項は責任を負う者を「役員等」(423条1項。取締役・会計参与・監査役・執行役・会計監査人)に広げただけで、内容は旧規定を引き継いでいる。そのため本判決の枠組みは監査役や会計監査人にも当てはまり、職務を行うについて悪意又は重大な過失があれば第三者への賠償責任を負う。これとは別に429条2項は、計算書類や監査報告の重要事項の虚偽記載、虚偽の登記・公告など特定の行為について、注意を怠らなかったことを役員等が証明しない限り責任を負うとしており、軽過失でも責任が生じる。複数の役員等が同じ損害について責任を負うときは連帯債務者となる(430条)。
よくある誤り
- 監査役は会社の内部で監査をする者にすぎないから、第三者に対して429条1項の責任を負うことはない(×)
- 監査役が監査報告の重要事項に虚偽の記載をした場合、第三者は監査役の悪意又は重大な過失を証明しなければ賠償を受けられない(×。注意を怠らなかったことの証明責任は監査役側にある)
- 執行役と監査委員が同じ損害について第三者に責任を負う場合、それぞれ自己の責任割合の範囲でのみ賠償すれば足りる(×。連帯債務者となる)
短答での問われ方
予備 H24 第22問 イ(監査役)・予備 H26 第22問 オ(会計監査人)は、429条1項の主体が役員等に及ぶことを問う○の肢である(司法 H24 第45問 イ・司法 H26 第45問 オも同文)。予備 H30 第22問 エは監査報告の虚偽記載で証明責任が転換されることを問う○、同 オは430条の連帯で○。予備 H29 第26問 2は取締役の虚偽公告の責任で○。1項は悪意・重過失、2項は過失の推定、と分けて覚える。
論文での書き方
監査役や会計監査人が問題になる事案でも、本判決の趣旨を役員等一般に及ぼし、任務懈怠、悪意又は重大な過失、損害、因果関係の順で検討する。計算書類の虚偽記載などが絡む事案では、まず2項の各号に当たるかを確かめ、当たれば過失の推定を使い、当たらなければ1項に戻ると整理すると答案が締まる。
この観点で解ける過去問(7肢)
予備試験 2012年 第22問 イ応用
監査役は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う。
司法試験 2012年 第45問 イ応用
監査役は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う。
予備試験 2014年 第22問 オ応用
会計監査人は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う。
司法試験 2014年 第45問 オ応用
会計監査人は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う。
予備試験 2018年 第22問 エ対比
監査役は,監査報告に記載すべき重要な事項についての虚偽の記載をしたときは,当該記載をすることについて注意を怠らなかったことを証明した場合を除き,これによって第三者に生じた損害を賠償する責任を負う。
予備試験 2018年 第22問 オ応用
執行役がその職務を行うについて悪意又は重大な過失があったことにより第三者に生じた損害を賠償する責任を負う場合において,監査委員である取締役もその職務を行うについて悪意又は重大な過失があったことにより当該損害を賠償する責任を負うときは,これらの者は,連帯債務者とされる。
予備試験 2017年 第26問 2対比
取締役は,虚偽の公告をした場合には,注意を怠らなかったことを証明したときを除き,これによって第三者に生じた損害を賠償する責任を負う。
関連する判例
- 取締役の第三者に対する責任と過失相殺最判昭59.10.4同旨429条1項の責任についても第三者側の過失による過失相殺を認めたもので、法定責任説と過失相殺が両立することを示す。
- 最判昭55.3.18同旨本判決の監視義務の考え方を名目的な取締役に及ぼし、429条1項の責任の主体となりうるとした。
- 不実の就任登記を承諾した者の対第三者責任最判昭47.6.15同旨選任されていないのに就任登記を承諾した者に908条2項を類推し、善意の第三者との関係で429条1項の責任を免れないとした。
- 登記簿上の取締役の対第三者責任最判昭62.4.16対比退任登記が残っているだけの辞任者は、登記の残存を明示的に承諾したなどの特段の事情がない限り責任を負わないとして、責任の拡張に歯止めをかけた。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




