強制競売と国家賠償
強制競売と国家賠償(最判昭57.2.23)は、強制競売で土地の所有権を失い配当も受けられなかった人が、執行裁判所の処分の違法を理由に国家賠償を請求できるかが問題になった判例です。最高裁は、執行裁判所は記録に表れた権利関係の外形に頼って手続を進め、実体とのずれは法定の救済手続で正すことが予定されているから、特別の事情がない限り、その救済を求めなかった者は損害を国に請求できないとしました。試験では、法定の不服手続と国家賠償の関係を問う問題で、請求が制限される例として扱われます。
事案
強制競売の仕組みと救済手続
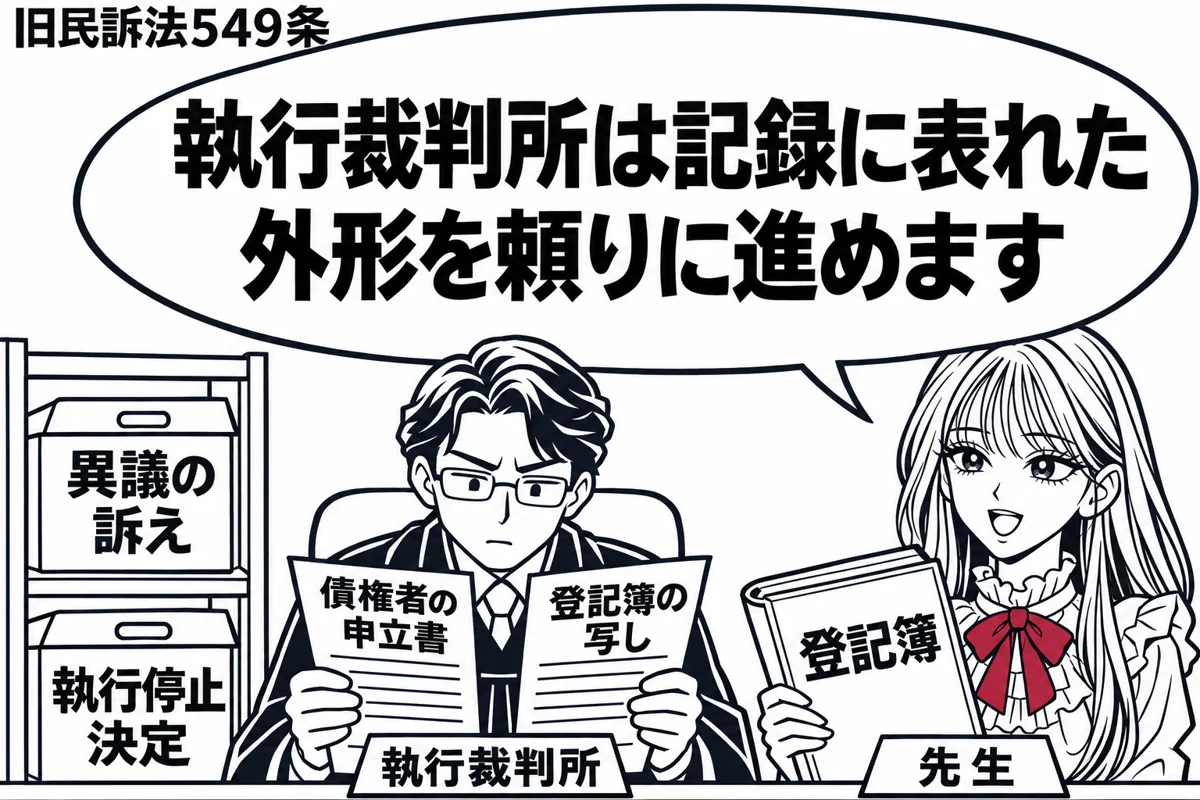
不動産の強制競売で、執行裁判所は債権者の主張や登記簿の記載など、記録に表れた権利関係の外形を頼りに手続を進めるため、処分が実体上の権利関係と食い違うことは避けられない。当時の手続は旧民事訴訟法の強制執行編が定めており(判決は「強制執行法」と呼ぶ)、目的物に権利を主張する者は異議の訴え(旧民訴法549条。現在の民事執行法38条にあたる)を起こし、執行停止決定を得て執行裁判所に出すことで是正を求められた。
三筆の土地の競売と配当
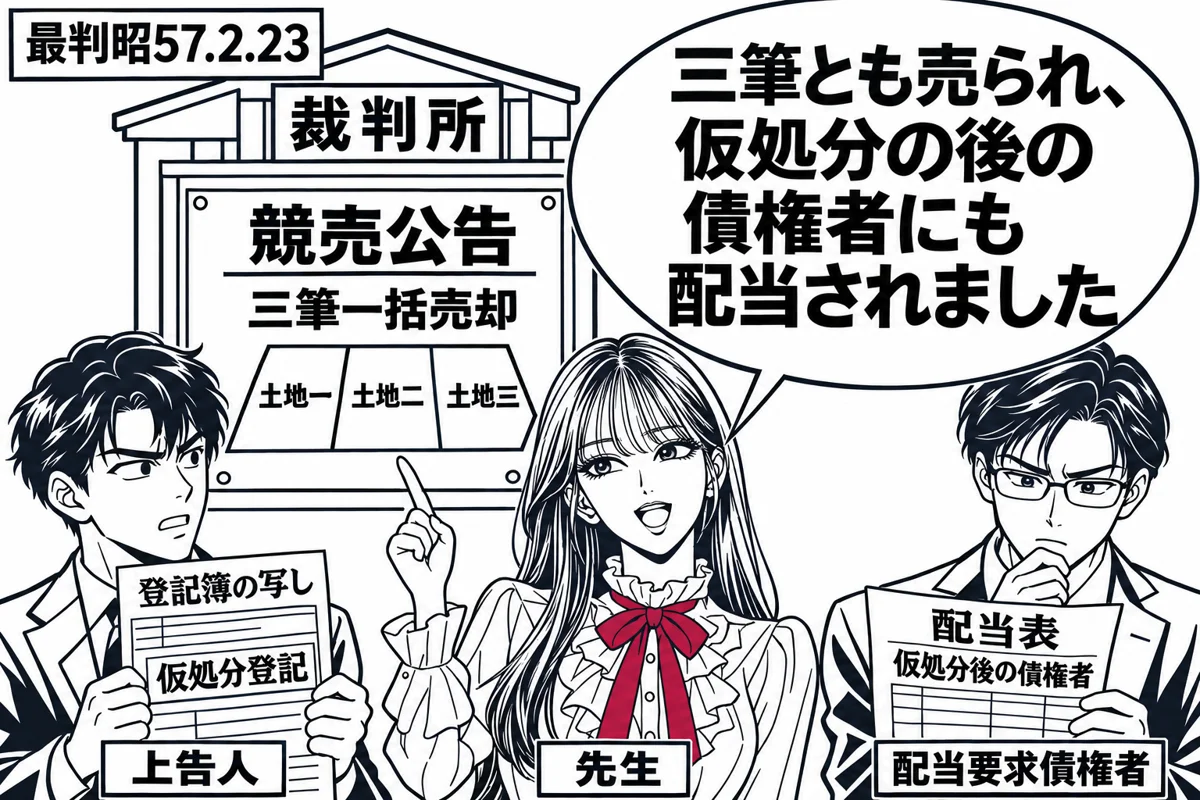
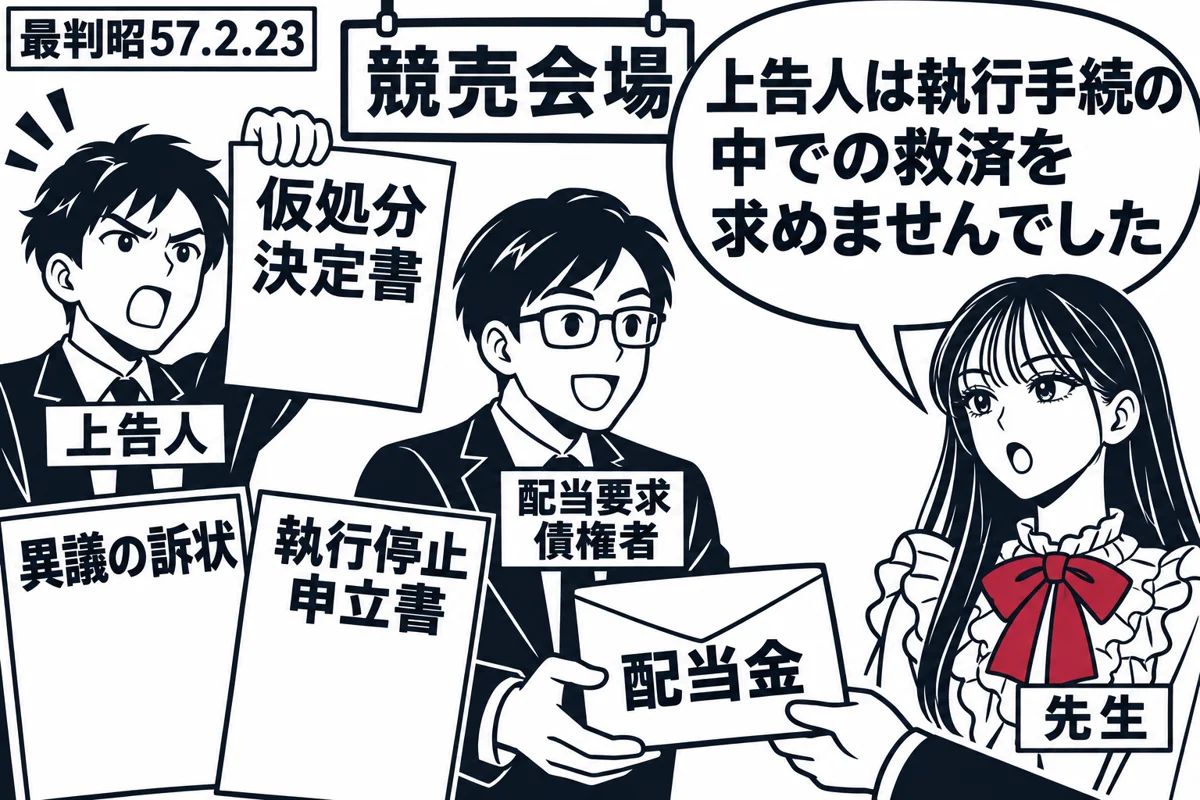
本件土地(三筆)について競売開始決定がされ、競売手続が進んでいた。その途中で、上告人は本件土地の所有権を取得したとして処分禁止の仮処分決定を得て、その登記をした。上告人の考えでは、自分が所有権を取得した以上、それより後に配当要求をした債権者のために競売すべきではなく、三筆全部を売るのは必要を超えた競売(超過競売)になる。しかし上告人は、強制執行法上の手続による救済を求めなかった。結局、三筆全部が競売され、上告人はその一部の所有権を失い、売得金は仮処分決定の後に配当要求をした債権者にも配当されて、上告人は配当を受けられなかった。
国家賠償請求と下級審
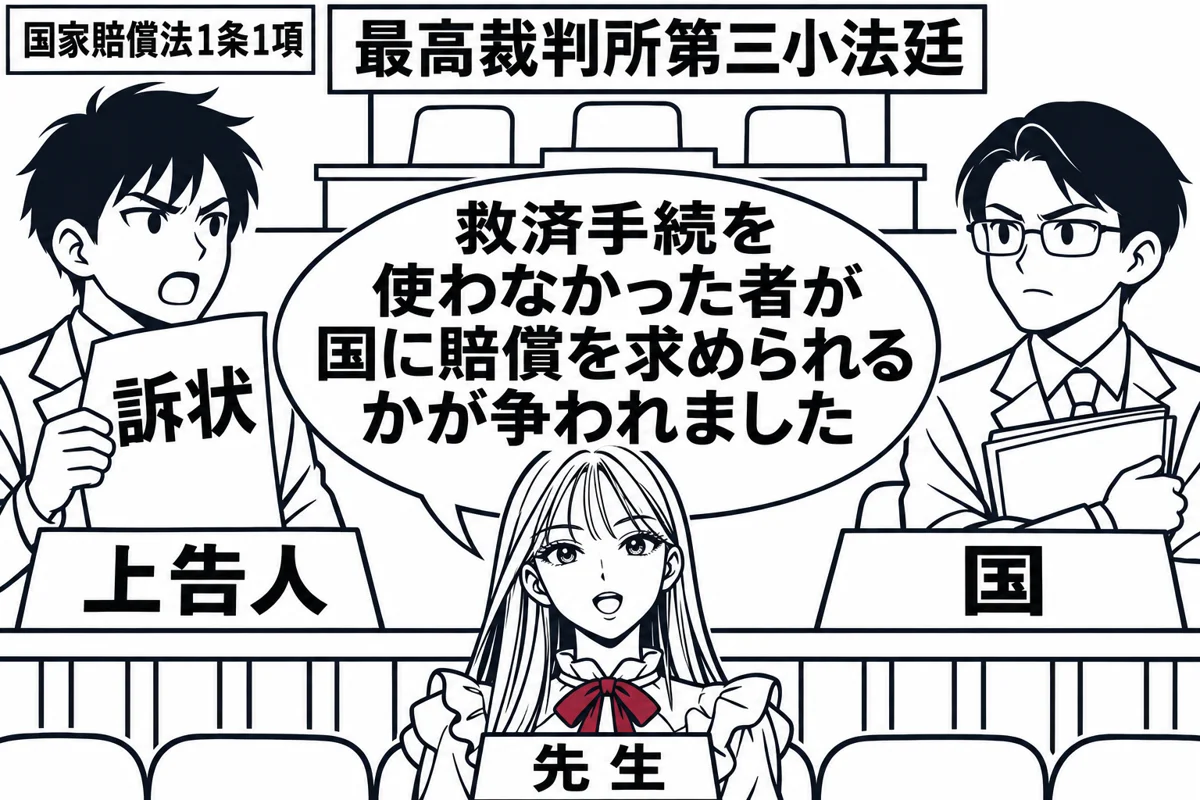
上告人は、執行裁判所の処分によって所有権を失い配当も受けられなかったとして、国家賠償法に基づき国に損害賠償を求めた。原審(東京高判昭52.7.25)は上告人の請求を認めず、上告人が上告。最高裁第三小法廷は上告を棄却し、原判決を是認した(民集36巻2号154頁)。
要点
- 執行手続上の救済を怠った権利者は、特別の事情がない限り国家賠償を請求できない
- 本判決は職務上の注意義務違反を審査したものではなく、救済手続の存在を理由に請求を制限したものである
判旨
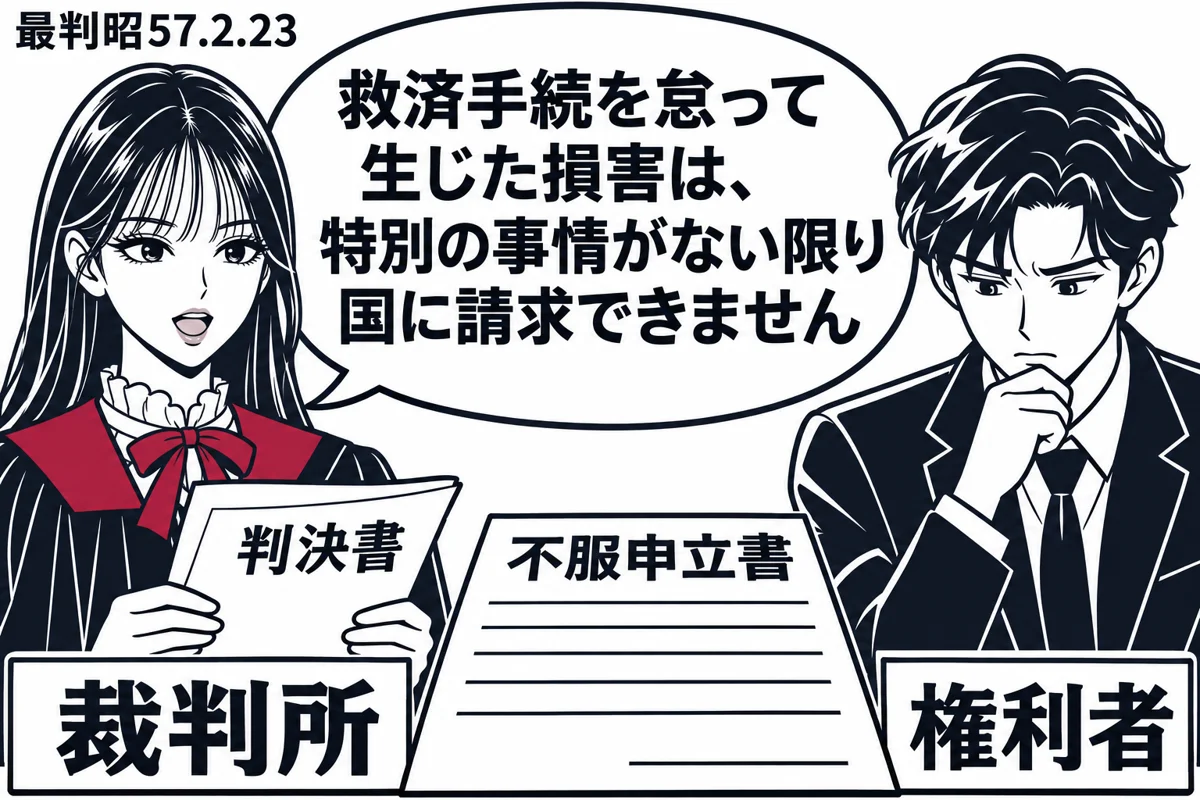
判旨は、強制競売における執行裁判所の処分は「記録にあらわれた権利関係の外形に依拠して行われるもの」であり、実体関係との不適合は「執行手続の性質上、強制執行法に定める救済の手続により是正されることが予定されている」とする。そこで「執行裁判所みずからその処分を是正すべき場合等特別の事情がある場合は格別」、そうでなければ権利者が救済を求めることを怠ったための損害は国に請求できない。本件では「暫定的な処分にすぎない仮処分決定があるというだけでは」特別の事情にあたらず、上告人は異議の訴えを起こし執行停止決定を得るなどの救済を求めるべきであったから、損害は救済を怠った結果であるとして請求を退けた。
観点 1
執行手続上の救済を怠った権利者は、特別の事情がない限り国家賠償を請求できない
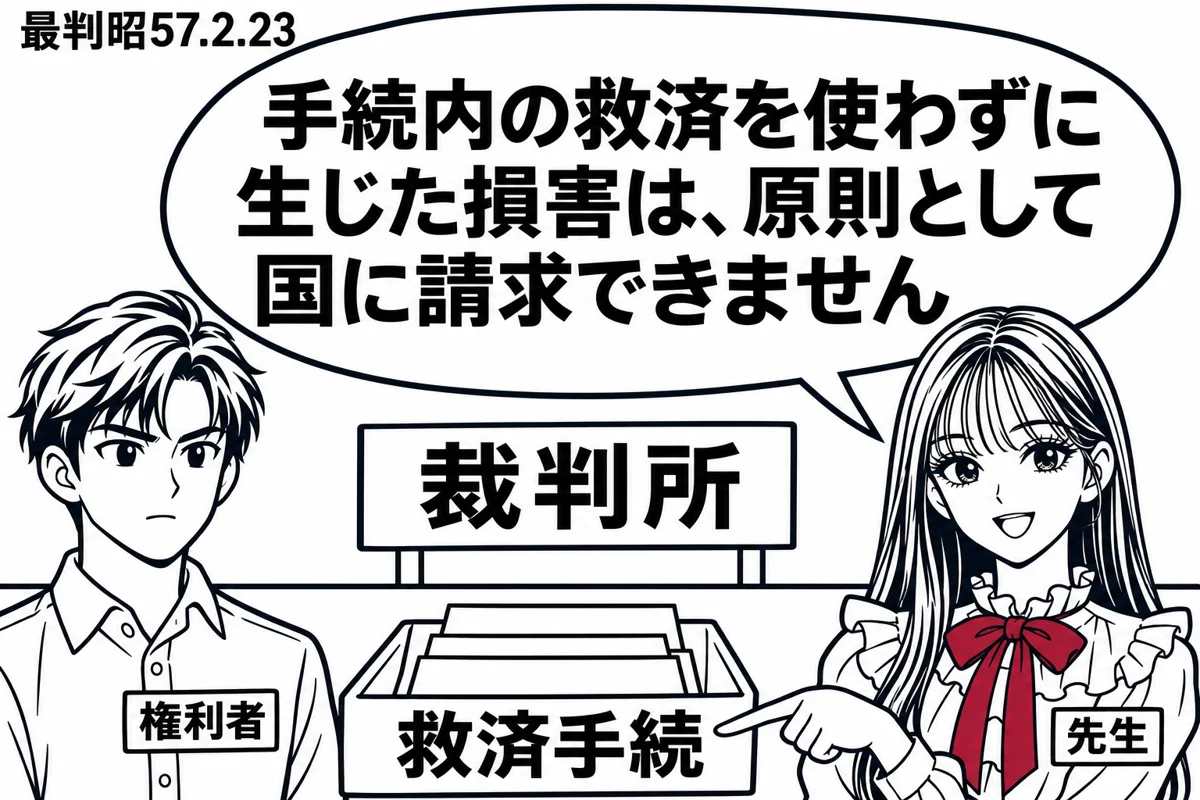
強制競売では、執行裁判所は記録上の外形を頼りに手続を進めるから、実体とずれた処分が生じうることは制度に織り込まれており、その是正は執行手続内の救済(異議の訴えと執行停止など)に委ねられている。そのため権利者がこの救済を求めずに損害を受けたときは、国に賠償を求められない。例外は、執行裁判所が自ら処分を正すべき場合など特別の事情があるときである。本判決は、処分禁止の仮処分決定を得て登記しただけでは特別の事情にあたらないとした。理由は執行手続の性質にあるから、不服手続があれば常に国家賠償が封じられるという一般論ではない(最判平22.6.3参照)。
よくある誤り
- 執行裁判所の処分が実体関係に反していれば、権利者が救済手続を利用したかどうかに関係なく、国家賠償請求が認められる(×)
- 救済手続を怠った権利者は、執行裁判所が自ら是正すべき特別の事情があっても、国家賠償請求をすることは一切できない(×。特別の事情がある場合は別扱い)
- 権利者が処分禁止の仮処分決定を得て登記していれば、執行裁判所はこれを考慮して自ら処分を是正すべきであり、特別の事情にあたる(×。本判決は暫定的な処分にすぎない仮処分決定だけでは特別の事情にあたらないとした)
- 固定資産税の登録価格に不服がある納税者は、審査の申出と取消訴訟を経なければ、過納金相当額の国家賠償請求ができない(×。最判平22.6.3。本判決の考え方を不服手続一般に広げてはならない)
短答での問われ方
司法H24第37問イが本判決の判旨をほぼそのまま問う(○)。同問は、固定資産税の登録価格について審査の申出等を経なくても国家賠償請求ができるとした最判平22.6.3(ア×)、犯罪被害者は不起訴処分の違法を理由に国家賠償請求できないとした最判平2.2.20(ウ×)と組み合わされ、「法定の不服手続と国家賠償の関係」を判例ごとに区別させる出題であった。「特別の事情」による例外の有無が狙われやすい。
論文での書き方
国家賠償請求の事例で、別に法律上の救済手段が用意されている場面では、その手段を利用したかどうかが請求の可否に影響しうることを指摘する。本判決は、執行手続が外形に依拠し、手続内での是正を前提に組み立てられていることを理由とするから、射程はそうした手続に限って考える。あてはめでは、権利者が執行手続内でどの救済(異議の訴え、執行停止など)を取り得たか、執行裁判所が自ら是正すべき事情(本判決では仮処分決定の存在だけでは足りない)があったかを事実から検討する。最判平22.6.3のように不服手続が国家賠償を排除する趣旨でない場合とは区別する。
この観点で解ける過去問(2肢)
司法試験 2012年 第37問 イ直接
不動産の強制競売事件における執行裁判所の処分については,民事執行法に定める救済の手続により是正することができる。こうした手続が予定されているから,執行裁判所自らその処分を是正すべき場合等特別の事情がある場合を除き,権利者がその手続による救済を求めることを怠ったため損害が生じたとしても,国家賠償法に基づき損害賠償請求をすることはできない。
司法試験 2012年 第37問 ア対比
固定資産税の納税者は,固定資産税の登録価格について不服がある場合,地方税法に基づく審査の申出及びその決定に対する取消しの訴えによってのみ争うことができるとされている。したがって,当該納税者がこれら手続を経ることなく,登録価格が過大であったとして,国家賠償法に基づき固定資産税の過納金相当額の損害賠償請求をすることはできない。
観点 2
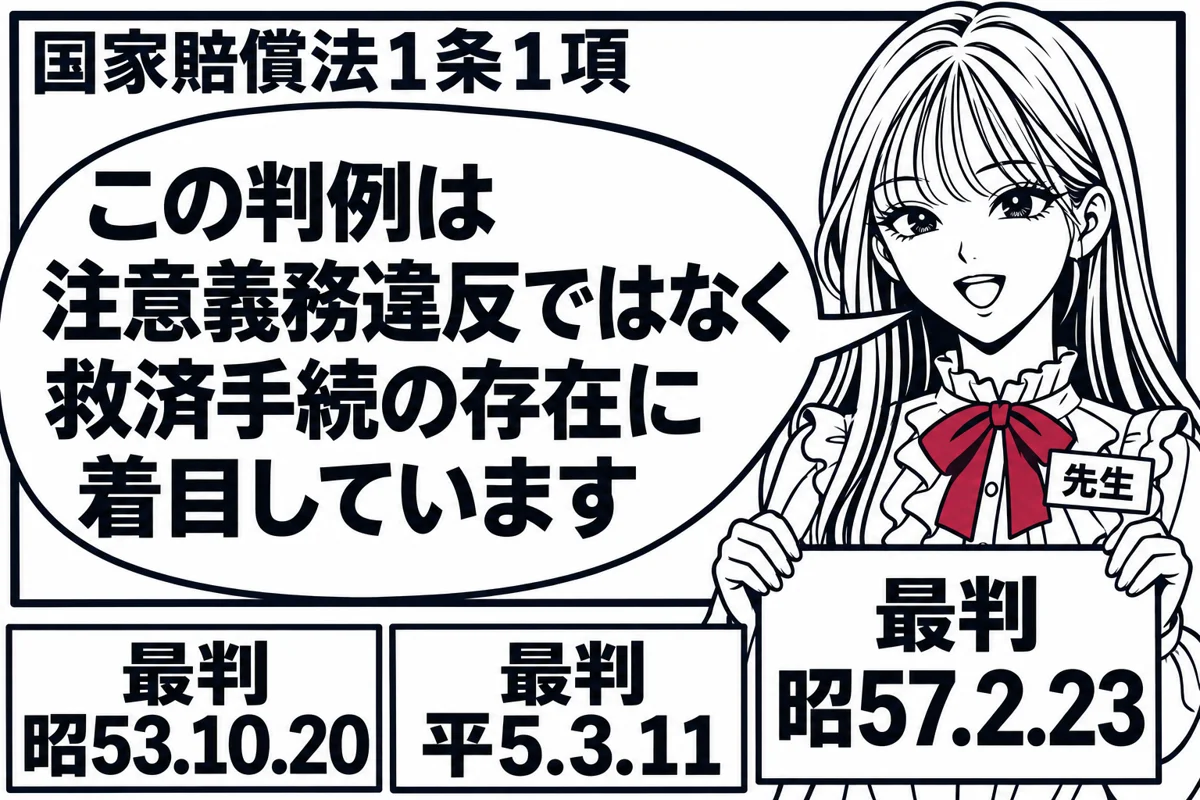
本判決は職務上の注意義務違反を審査したものではなく、救済手続の存在を理由に請求を制限したものである
本判決は、執行裁判所が職務上尽くすべき注意を尽くしたかどうかを個別に検討して違法性を否定したのではない。強制競売という手続の特殊性と、是正の手段が制度上用意されていることに着目して、救済を怠った者の請求を退けたものである。この点で、公訴提起の違法を行為時の嫌疑の合理性で判断した最判昭53.10.20や、更正処分について職務上通常尽くすべき注意義務を基準とした最判平5.3.11とは考え方の筋が異なる。また、裁判官の争訟の裁判について上訴等で是正されるべき瑕疵があっても直ちに違法とはならないとした最判昭57.3.12とは、制度内の是正手段に着目する点で発想が近い。
よくある誤り
- 本判決は、執行裁判所が職務上通常尽くすべき注意義務を尽くしたことを理由に違法性を否定した職務行為基準説の判例である(×)
- 法定の不服手続がある処分については、常にその手続を経なければ国家賠償請求はできない(×。最判平22.6.3は登録価格について審査の申出等を経なくても国家賠償請求ができるとした)
- 逮捕状の更新が繰り返されている段階での国家賠償請求を否定した最判平5.1.25は、捜査機関が職務上の注意義務を尽くしていたことを理由とする(×。その段階で違法性の審理を認めると、密行性が要求される捜査の遂行に重大な支障を来すことが理由である)
短答での問われ方
予備H27第24問は、公訴提起に関する最判昭53.10.20の一節(A)と最も近い考え方の判例を選ばせ、本判決の一節がウとして示された(Aに近いとはいえない=×)。正解は更正処分に関する最判平5.3.11(イ)であり、本判決は職務行為基準説の判例ではないと見抜けるかが問われた。逮捕状更新中の国家賠償請求を否定した最判平5.1.25(ア)も同様に職務行為基準説とは別の理由による。
論文での書き方
国家賠償法上の違法を論じる際、職務行為基準説による判断と、救済制度の存在を理由に請求自体を制限する判断とを混同しない。答案では、本判決を「制度上是正手段が予定されている手続では、その手段の懈怠による損害の請求を制限する」判例として位置づけ、最判昭57.3.12(裁判官の裁判)とともに、裁判作用・執行作用に関する特則的な扱いとして整理するとよい。
この観点で解ける過去問(3肢)
予備試験 2015年 第24問 ウ直接
「不動産の強制競売事件における執行裁判所の処分は,債権者の主張,登記簿の記載その他記録にあらわれた権利関係の外形に依拠して行われるものであり,その結果関係人間の実体的権利関係との不適合が生じることがありうるが,これについては執行手続の性質上,強制執行法に定める救済の手続により是正されることが予定されているものである。したがつて,執行裁判所みずからその処分を是正すべき場合等特別の事情がある場合は格別,そうでない場合には権利者が右の手続による救済を求めることを怠つたため損害が発生しても,その賠償を国に対して請求することはできないものと解するのが相当である。」
予備試験 2015年 第24問 イ対比
「税務署長のする所得税の更正は,所得金額を過大に認定していたとしても,そのことから直ちに国家賠償法一条一項にいう違法があったとの評価を受けるものではなく,税務署長が資料を収集し,これに基づき課税要件事実を認定,判断する上において,職務上通常尽くすべき注意義務を尽くすことなく漫然と更正をしたと認め得るような事情がある場合に限り,右の評価を受けるものと解するのが相当である。」
予備試験 2015年 第24問 ア対比
「逮捕状は発付されたが,被疑者が逃亡中のため,逮捕状の執行ができず,逮捕状の更新が繰り返されているにすぎない時点で,被疑者の近親者が,被疑者のアリバイの存在を理由に,逮捕状の請求,発付における捜査機関又は令状発付裁判官の被疑者が罪を犯したことを疑うに足りる相当な理由があったとする判断の違法性を主張して,国家賠償を請求することは許されないものと解するのが相当である。けだし,右の時点において前記の各判断の違法性の有無の審理を裁判所に求めることができるものとすれば,その目的及び性質に照らし密行性が要求される捜査の遂行に重大な支障を来す結果となるのであつて,これは現行法制度の予定するところではないといわなければならないからである。」
関連する判例
- 裁判官の職務行為と国家賠償責任最判昭57.3.12同旨裁判官の争訟の裁判について、上訴等で是正されるべき瑕疵があっても当然には国家賠償法上違法とならないとした判例で、制度内の是正手段を視野に入れる点で発想が近い。
- 固定資産税過納金の国家賠償請求事件最判平22.6.3対比固定資産の登録価格について、審査の申出等を経なくても国家賠償請求ができるとした判例で、不服手続の存在が請求を妨げない場面として対比される。
- 所得税更正処分と国家賠償法上の違法最判平5.3.11対比更正処分の国家賠償法上の違法を職務上の注意義務違反で判断した判例で、本判決とは判断の筋が異なる。
- 芦別事件最判昭53.10.20対比公訴提起の違法を職務行為基準で判断した判例で、予備H27第24問で本判決と区別させられた。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




