現物出資と財産引受け(変態設立事項・設立費用・検査役の調査)とは
げんぶつしゅっしとざいさんひきうけ
現物出資とは、金銭以外の財産を出資することで、設立の段階では発起人だけができます(会社法28条1号・34条1項)。財産引受けとは、発起人が会社の成立を条件として特定の財産を譲り受ける契約です(28条2号)。どちらも発起人の報酬・設立費用とともに、定款に記載しなければ効力を生じない変態設立事項とされ、原則として検査役の調査を受けます(33条)。
会社を作るときに、現金ではなく土地や機械を出資することがあります。発起人が「会社ができたら、この工場を会社が買い取る」と約束しておくこともあります。どちらも、財産の値段を高く見積もれば、会社に入る財産が株式の数に見合わなくなり、他の株主や会社債権者が損をします。そこで会社法は、現物出資・財産引受け・発起人の報酬・設立費用の4つを危険な約束として、定款に書かなければ効力を生じないものとし、原則として検査役に値段を調べさせることにしました。定款に書かずにした財産引受けは、後から会社が認めても有効になりません。
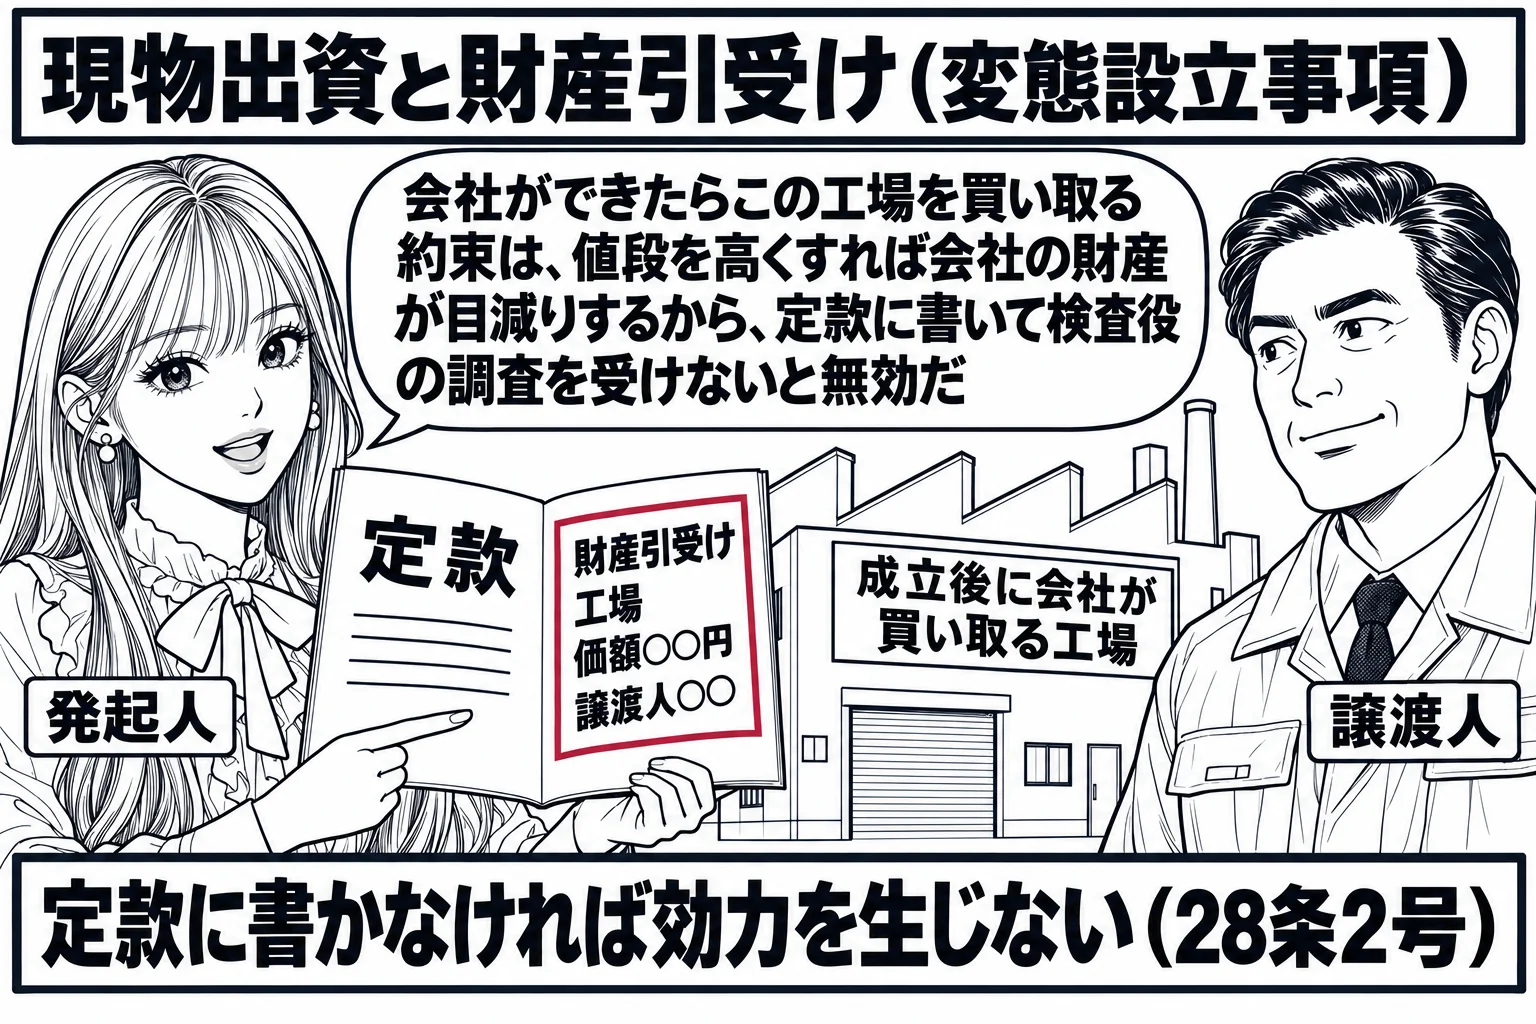
現物出資・財産引受け・発起人の報酬・設立費用は、定款に記載しなければ効力を生じません
28条は、設立の段階で会社の財産的基礎を危うくするおそれのある4つの事項を掲げ、原始定款に記載又は記録しなければ効力を生じないものとしています。1号の現物出資では、出資する者の氏名又は名称、その財産、その価額、割り当てる設立時発行株式の数を書きます。金銭でない財産であれば暗号資産も現物出資です。「発起人Cが、割当てを受ける設立時発行株式について、金銭ではなく暗号資産を出資する場合には、Cの氏名、当該暗号資産及びその価額並びにCに対して割り当てる設立時発行株式の数を定款に記載又は記録する必要がある」という肢は正しいです。設立の段階で現物出資ができるのは発起人だけです。設立時募集株式の引受人は金銭の払込みしかできず(63条1項)、定款に定めても現物出資はできません。「募集設立においては,設立時募集株式の引受人であっても,定款で定めることにより,現物出資をすることができる」という肢は誤りです。3号の発起人の報酬は、定款に定めなければ効力を生じません。「株式会社の成立により発起人が受ける報酬についての定めは、株式会社を設立する際の定款に記載し、又は記録しなければ、その効力を生じない」という肢は正しく、「株式会社の成立により発起人が受ける報酬は,定款に定めがない場合であっても,成立後の株式会社が負担する」という肢は誤りです。
- 1号 現物出資金銭以外の財産を出資する者の氏名又は名称、その財産、その価額、割り当てる設立時発行株式の数。発起人だけができる
- 2号 財産引受け成立後に譲り受けることを約した財産、その価額、譲渡人の氏名又は名称
- 3号 発起人の報酬その他の特別の利益その内容と発起人の氏名又は名称
- 4号 設立費用会社の負担する設立に関する費用。定款の認証の手数料など会社に損害を与えるおそれがないものは除く
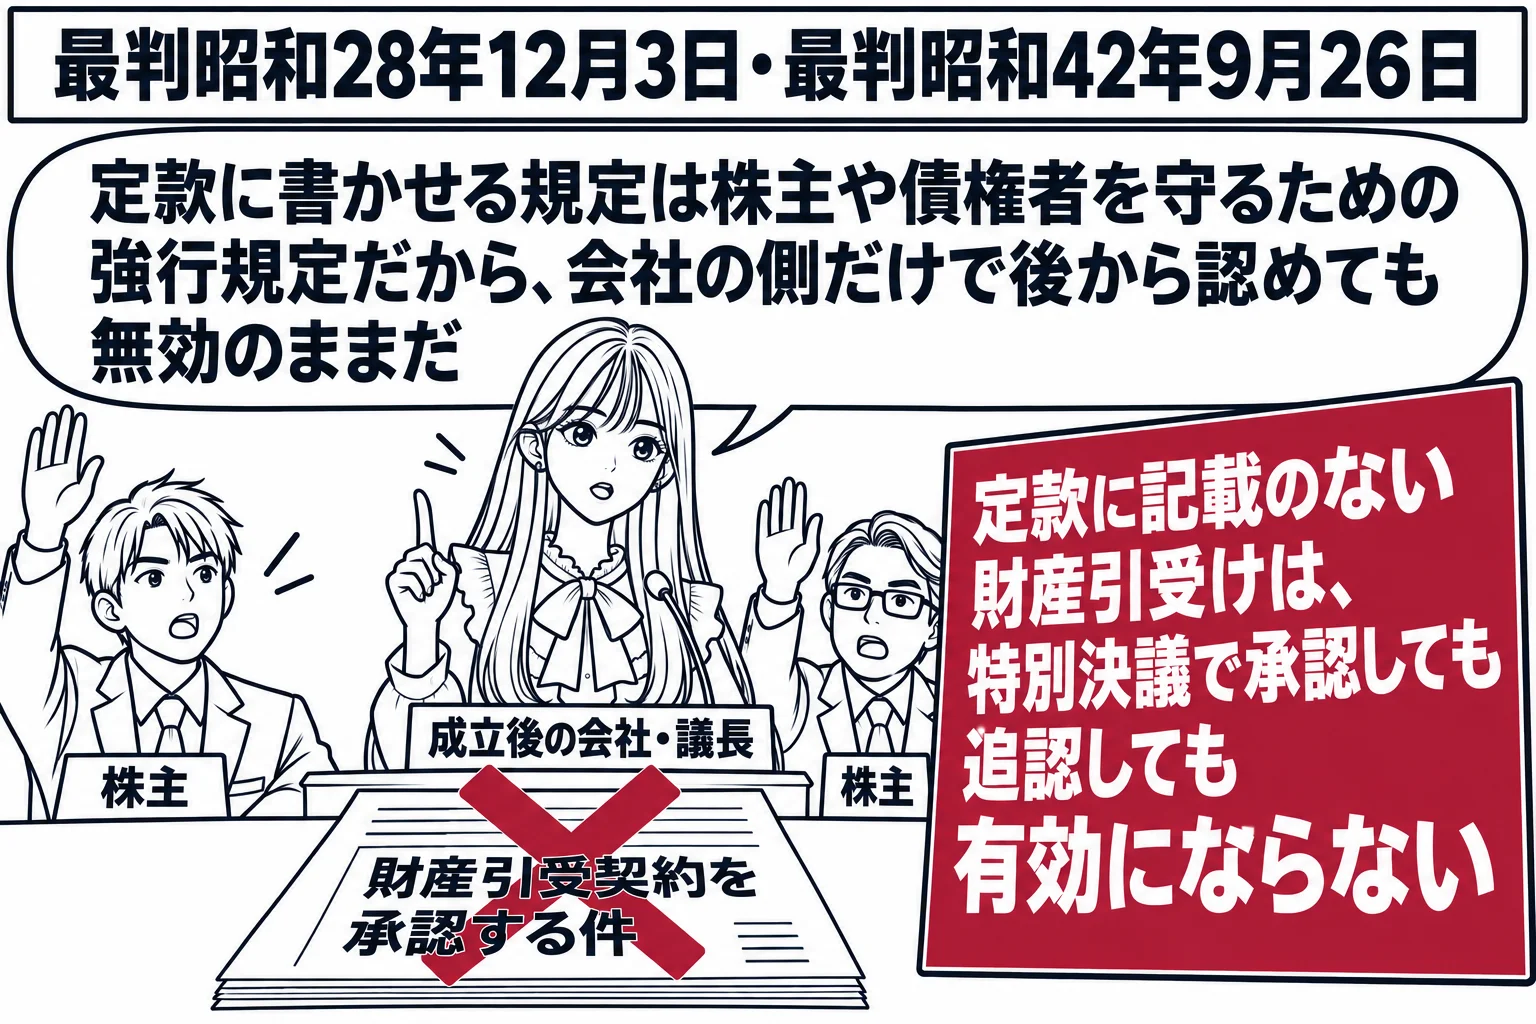
定款に定めのない財産引受けは無効で、成立後の株主総会の特別決議や追認によっても有効になりません
財産引受けは、現物出資の規制を逃れる手段に使われるおそれがあるので、現物出資と同じ厳しい規制に服します。判例は、定款に記載のない財産引受けは無効であり、会社の成立後にその契約を承認する株主総会の特別決議をしても有効にはならず(最判昭和28年12月3日)、成立後の会社が追認しても有効にはならないとしています(最判昭和42年9月26日)。定款への記載を求める規定は株主や債権者など利害関係人を守るための強行規定なので、会社側の一方的な意思で無効を治癒することはできないからです。「判例によれば,定款に定めのない財産引受けは無効であり,会社の成立後,その財産引受契約を承認する株主総会の特別決議をしても,これによって無効な財産引受契約が有効となるものではない」という肢は正しいです。「判例の趣旨によれば,定款に記載又は記録しないでされた財産引受けは無効であるが,成立後の株式会社が追認すれば遡って有効になる」という肢は誤りです。「判例によれば,定款に記載しないで行われた財産引受けは,特段の事情のない限り無効であるが,会社がこれを追認すればさかのぼって有効となる」という肢も誤りです。もっとも、判例は、会社が営業を引き継いで利益を受け、約9年を経て残代金の支払を拒むために初めて無効を主張した事案で、その無効主張は信義則に反し許されないとしました(最判昭和61年9月11日)。無効であること自体は動かず、会社の側からの主張が信義則で封じられることがあるという関係です。
変態設立事項は原則として検査役の調査を受けますが、少額・市場価格のある有価証券・専門家の証明がある場合は要りません
定款に28条各号の事項の記載があるときは、発起人は、認証の後遅滞なく、裁判所に検査役の選任を申し立てなければなりません(33条1項)。ただし、現物出資財産等について定款に記載された価額の総額が500万円を超えない場合、市場価格のある有価証券について定款の価額が市場価格を超えない場合、定款の価額が相当であることについて弁護士・公認会計士・税理士などの証明を受けた場合には、検査役の調査は要りません(同条10項)。現物出資財産等が不動産であるときは、専門家の証明に加えて不動産鑑定士の鑑定評価が要ります。「現物出資財産が不動産であるときは,価額の相当性に関する弁護士の証明と不動産鑑定士の鑑定評価があれば,検査役の調査は不要である」という肢は正しいです。発起人・財産の譲渡人・設立時取締役はこの証明をすることができません(同条11項)。検査役の調査が不要な場合には、代わりに設立時取締役が定款の価額の相当性や証明の相当性を調査します(46条1項1号・2号)。検査役の調査が必要な場合は、設立時取締役の調査の対象になりません。「現物出資をした有価証券について検査役による調査が必要な場合でも、設立時取締役は、当該有価証券について定款に記載又は記録された価額の相当性を調査しなければならない」という肢は誤りです。
定款の認証の手数料は定款に定めがなくても会社が負担し、定款の額を超える設立費用は会社に帰属しません
設立費用も定款に記載しなければ会社の負担にできませんが、定款の認証の手数料など会社に損害を与えるおそれがないものは除かれています(28条4号括弧書)。「定款の認証の手数料は,定款に定めがなくても,成立後の会社が負担する」という肢は正しいです。設立費用の帰属について判例は、株主募集の広告のような設立事務の執行に必要な行為から生じた権利義務は、定款に記載され法定の要件を満たした設立費用の限度で、その性質上当然に成立後の会社に帰属するとしています(大判昭和2年7月4日)。定款の額を超える部分まで会社に帰属し、会社が支払って発起人に求償するという処理は、判例の立場ではありません。「判例によれば,設立費用に属する取引については性質上当然に成立後の会社に帰属し,会社が定款記載の設立費用の額を超えて弁済した場合,当該会社は,その超過額について発起人に求償することができる」という肢は誤りです。
会社法28条
株式会社を設立する場合には、次に掲げる事項は、第二十六条第一項の定款に記載し、又は記録しなければ、その効力を生じない。一 金銭以外の財産を出資する者の氏名又は名称、当該財産及びその価額並びにその者に対して割り当てる設立時発行株式の数 二 株式会社の成立後に譲り受けることを約した財産及びその価額並びにその譲渡人の氏名又は名称 三 株式会社の成立により発起人が受ける報酬その他の特別の利益及びその発起人の氏名又は名称 四 株式会社の負担する設立に関する費用(定款の認証の手数料その他株式会社に損害を与えるおそれがないものとして法務省令で定めるものを除く。)
論文ではこう使う
論文では、定款に記載のない財産引受けの効力と追認の可否が問われます。「財産引受けとは、発起人が設立中の会社のために会社の成立を条件として特定の財産を譲り受ける契約であり(会社法28条2号)、現物出資の規制の潜脱を防ぐため、定款に記載しなければ効力を生じない。この規定は株主・債権者など利害関係人の保護を目的とする強行規定であるから、定款に記載のない財産引受けは何人との関係でも無効であり、成立後の会社が追認しても有効にはならない(判例)」と書きます。そのうえで、会社が長年契約を前提に利益を受けてきた事情があれば、会社からの無効主張が信義則に反して許されないか(最判昭和61年9月11日)を、契約からの期間・利益の享受・無効主張の動機を拾って論じます。設立費用の帰属が問われたときは、定款に記載された額の限度で会社に帰属するという判例の立場を示し、超過部分は発起人の負担になることを書きます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。