新株予約権付社債の有利発行
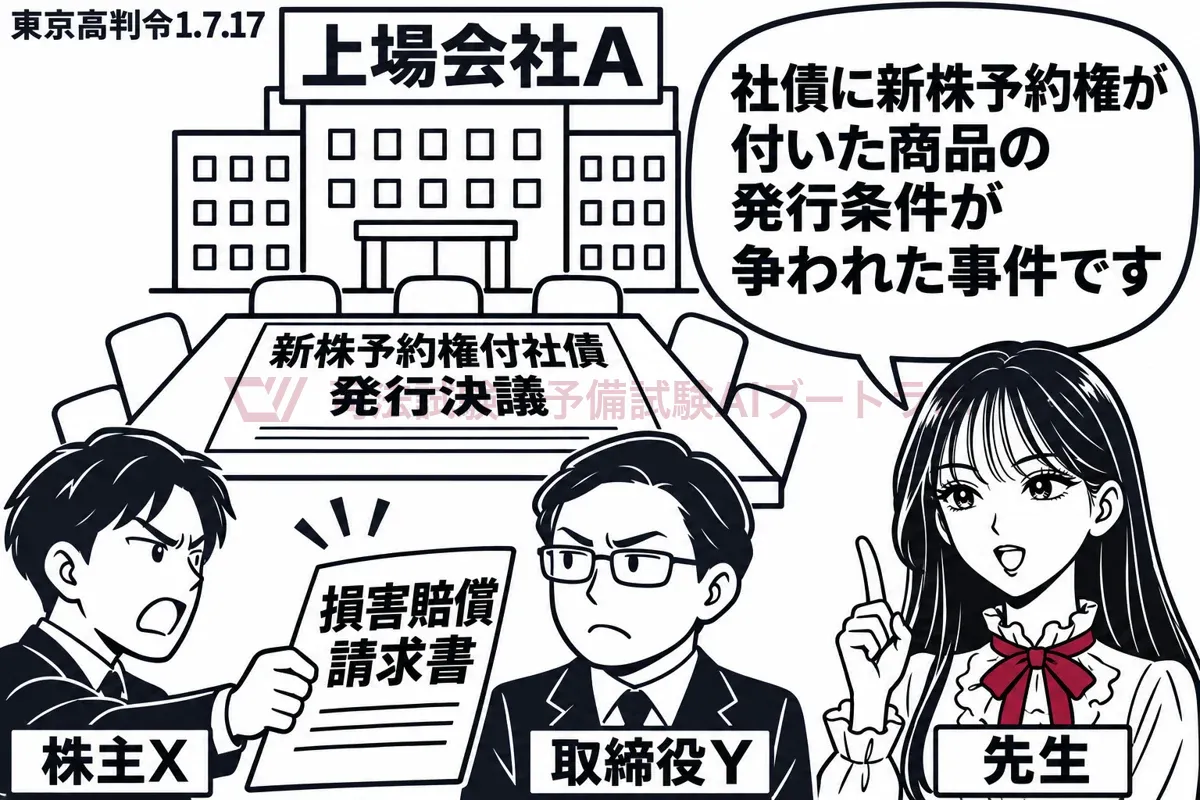
新株予約権付社債の有利発行(東京高判令1.7.17)は、上場会社が公募で発行した新株予約権付社債(社債と新株予約権の組合せ)について、株主が有利発行・不公正発行だとして取締役の責任を問うたことが問題になった裁判例です。裁判所は、客観的資料に基づく一応合理的な方法で条件を決めていれば特段の事情がない限り有利発行ではないとし、支配権維持が主な目的ともいえないとして、いずれも否定しました。有利発行と不公正発行の判断枠組みを示した裁判例で、短答では前提の条文の仕組みが問われます。
事案
新株予約権付社債と発行規制の仕組み
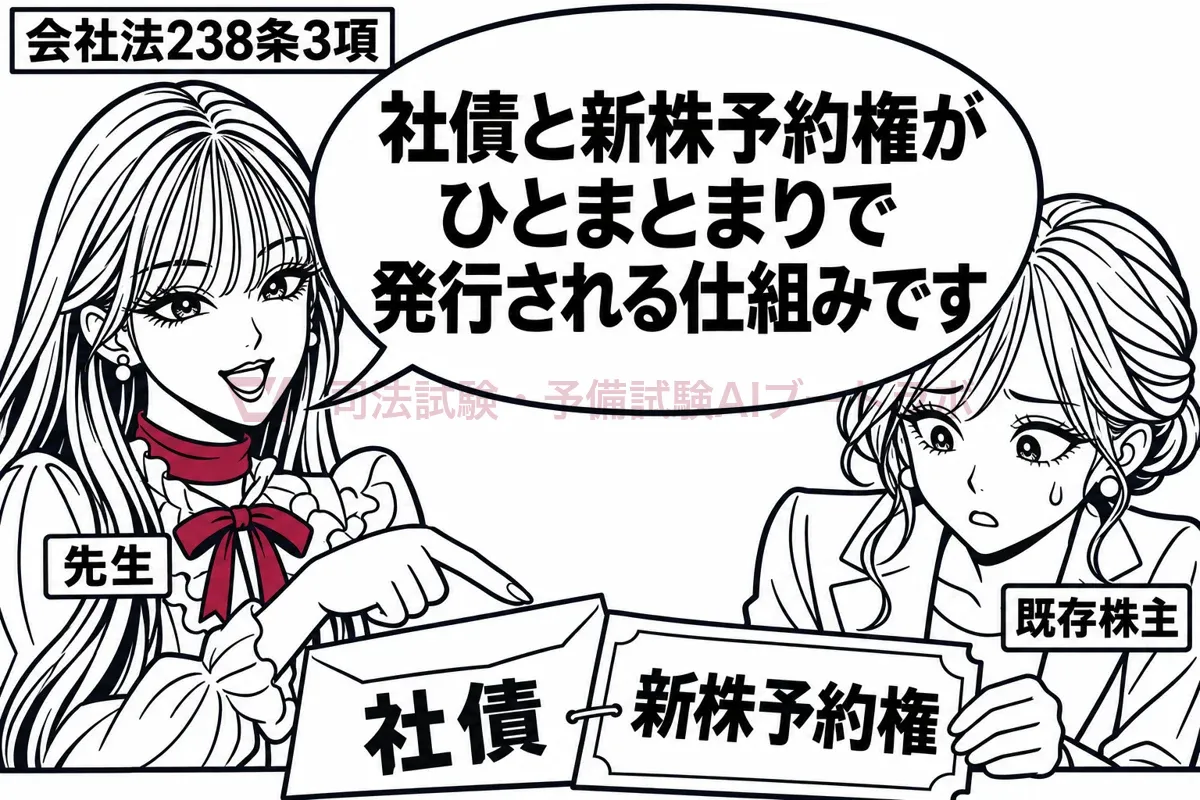
新株予約権付社債は、社債に新株予約権を組み合わせた資金調達の手段である。公開会社では募集事項を取締役会で決められるが、新株予約権を引き受ける者にとって「特に有利な条件」で発行するときは株主総会の特別決議が要る(会社法238条3項1号・240条1項)。新株予約権が安く出回ると、後で行使されたときに既存株主の持分の経済的価値が薄まるからである。また、著しく不公正な方法による新株予約権の発行は、株主が差止めを求められる対象とされている(247条2号)。
何が起きたか
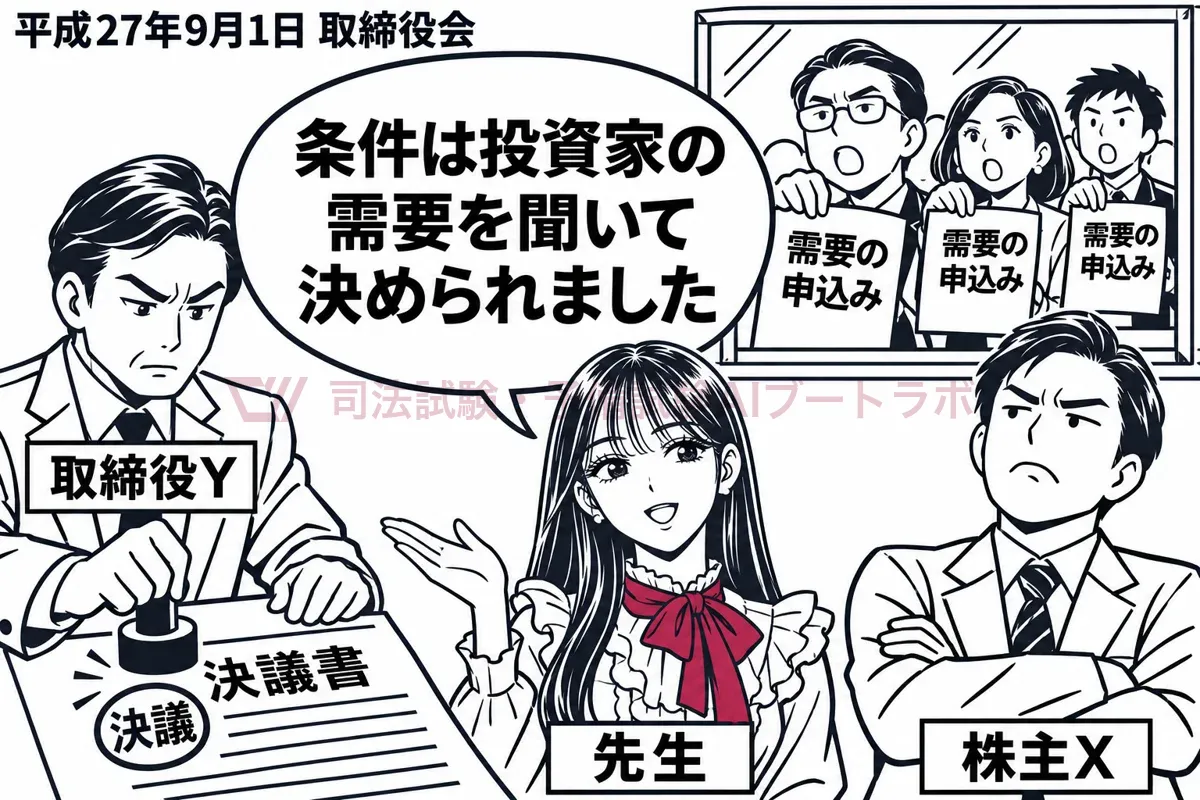
東京証券取引所第一部に普通株式を上場していたA社では、平成27年9月1日の取締役会で新株予約権付社債の発行が決議され、公募の方法で発行された。発行条件はブックビルディング(投資家の需要を聞き取って条件を固める手続)を経て決められた。A社の株主Xは、この発行が有利発行にも不公正発行にも当たるのに、当時の取締役Yらがそれを知りながら、または容易に知ることができたのに発行を押し通したと考えた。
訴えと争点
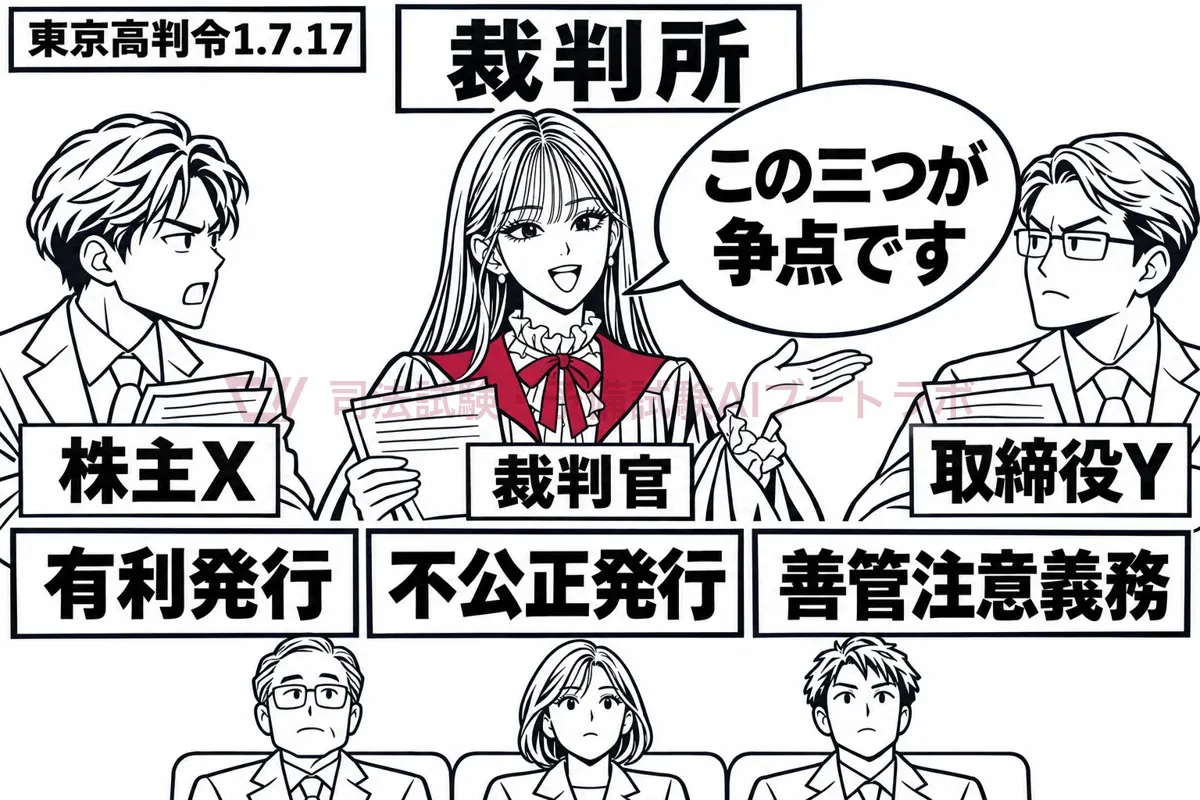
Xは、Yらに対し、会社法429条1項、または民法709条・719条に基づいて損害賠償を求めた。争われたのは、本件発行が「特に有利な条件」による発行に当たるか、支配権の維持を狙った不公正な発行に当たるか、そして取締役の善管注意義務違反が認められるか、の3点である。
要点
- 新株予約権付社債の有利発行は、新株予約権部分と社債部分を分けて評価し、合理的な算定方法で条件を決めていれば特段の事情がない限り否定される
- 支配権維持を主要な目的とする新株予約権の発行は不公正発行に当たるが、資金調達目的があり公募で行われた本件では否定された
- 法令違反のない資金調達の判断で取締役が善管注意義務違反を問われるのは、過程や内容に著しく不合理な点があり裁量を逸脱した場合に限られる
判旨
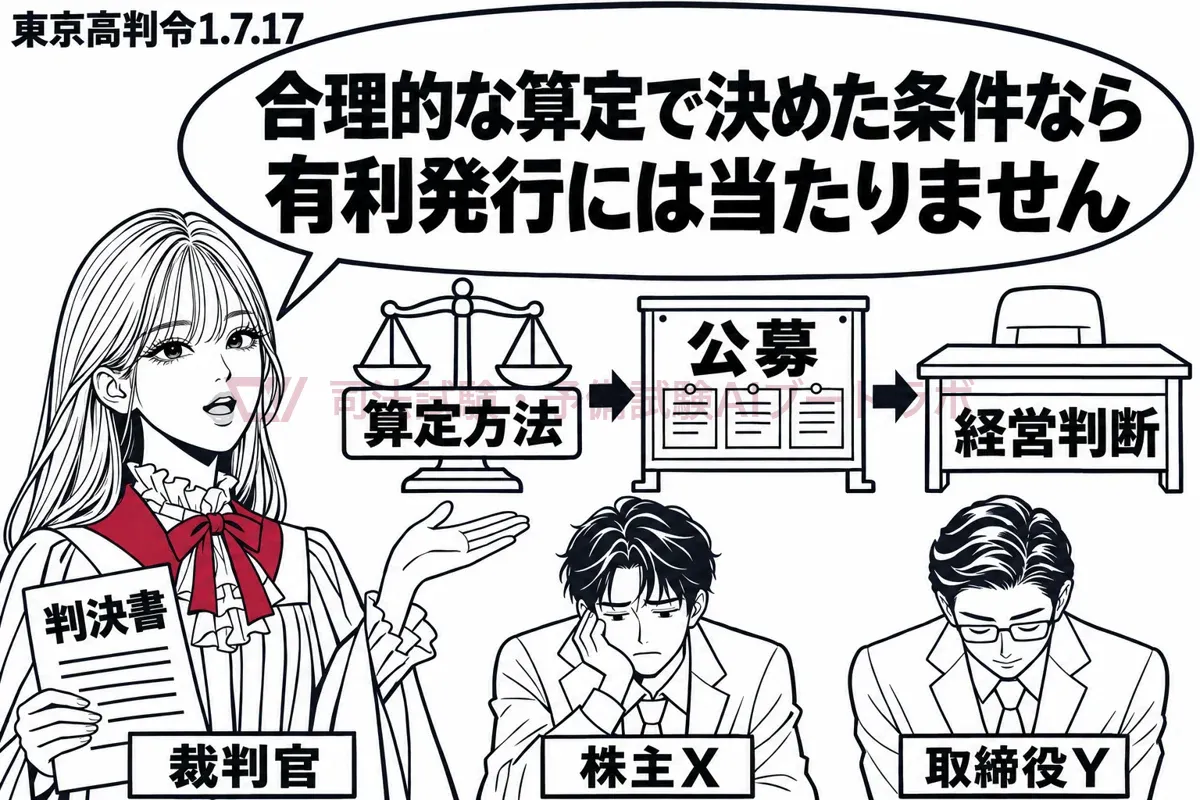
本判決は有利発行も不公正発行も否定した。第一に新株予約権付社債の価値を新株予約権部分と社債部分に分けて評価する前提に立ち、発行条件が「客観的資料に基づく一応合理的な算定方法」によって決定されたといえるなら、特段の事情がない限り「特に有利な条件」には当たらないとし、ブックビルディングを経た本件の条件をこれに当たると評価した。第二に、支配権を争う特定株主の持株比率を下げて自らの支配権を維持・確保することを主要な目的とする発行は不公正発行に当たるとしつつ、行使が未確定で、切迫した支配権争いもなく、資金調達の目的があり、公募のため持株比率低下の確実性も弱いとして否定した。第三に、法令違反のない資金調達の判断は、過程・内容に著しく不合理な点があるなど裁量を超える場合に限り善管注意義務違反になるとした。
観点 1
新株予約権付社債の有利発行は、新株予約権部分と社債部分を分けて評価し、合理的な算定方法で条件を決めていれば特段の事情がない限り否定される
新株予約権付社債の有利発行(238条3項1号)は、その価値を新株予約権部分と社債部分に分けて評価したうえで判断する。有利発行規制があるのは新株予約権だけなので、新株予約権部分の公正な価値に比べて引受人に特に有利かどうかが問題の核心になる。もっとも、その価値の算定は評価の手法や前提の置き方で幅が出るため、本判決は、裁判所が公正な価値そのものを確定して比べるのではなく、発行条件を決めた過程を見ることにした。客観的な資料を使った一応合理的な算定方法で決めていれば、特段の事情がない限り「特に有利な条件」には当たらない。非上場会社の募集株式について最判平27.2.19が示した枠組みを、上場会社の新株予約権付社債に持ち込んだ点が特徴で、ブックビルディングによる決定はこの基準を満たすとされた。
よくある誤り
- 払込金額が新株予約権付社債の公正な価値を少しでも下回れば、直ちに特に有利な条件による発行となる(×。合理的な算定方法による決定なら特段の事情がない限り有利発行ではない)
- 新株予約権の行使価額が発行時の株価より著しく低ければ、それだけで株主総会の特別決議が必要になる(×。有利性は新株予約権の払込条件とその公正な価値との比較で判断する)
- 社債を特に有利な金額で募集するときも、取締役は株主総会で理由を説明しなければならない(×。有利発行規制は株式と新株予約権にあり、社債にはない)
- 新株予約権付社債は価値を分けて評価するのだから、新株予約権と社債を別々に譲渡することもできる(×。原則として分離譲渡はできない)
短答での問われ方
短答では本判決そのものより、有利発行規制の条文の仕組みが問われる。予備2018問18アは、取締役に払込み不要で新株予約権を与えても特に有利な条件でなければ公開会社は取締役会で決められることを問う。司法2009問40オは行使価額と株価の比較だけで特別決議が要るとする誤り、司法2010問40の4は社債にも有利発行規制があるとする誤りである。司法2009問40ウ・予備2023問23ウは分離譲渡の禁止(254条2項・3項)を問う。社債が消滅したときは新株予約権だけを譲渡できるという例外まで含めて、「評価は分ける、譲渡は一体」と対で覚える。
論文での書き方
規範は、有利発行規制の趣旨を既存株主の経済的利益の保護に置き、新株予約権付社債では新株予約権部分の公正な価値と払込条件を比べると述べる。そのうえで、価値の算定に幅があることを理由に、客観的資料に基づく一応合理的な算定方法で決定されたか否かを審査し、特段の事情がない限り有利発行を否定する、と立てる。あてはめでは、ブックビルディングの有無、算定に使った資料、取締役会での検討を拾う。射程としては、非上場会社の募集株式についての最判平27.2.19の枠組みが、上場会社の新株予約権付社債にも使えることを示した高裁の判断として引く。
この観点で解ける過去問(5肢)
予備試験 2018年 第18問 ア応用
会社法上の公開会社が,その取締役に対し,職務執行の対価として,募集新株予約権と引換えに金銭の払込みを要しないこととして,その新株予約権を発行する場合には,金銭の払込みを要しないこととすることが当該取締役に特に有利な条件でないときであっても,株主総会の特別決議によって,当該募集新株予約権の募集事項を定めなければならない。
司法試験 2009年 第40問 オ応用
募集新株予約権の行使に際して出資される財産の価額が当該募集新株予約権の発行時の株価より著しく低い場合には,その募集事項の決定は,株主総会の特別決議によらなければならない。
司法試験 2010年 第40問 4応用
株式,新株予約権又は社債の発行に当たり,募集事項の決定の内容として定める募集株式,募集新株予約権又は募集社債の払込金額がこれらを引き受ける者に特に有利な金額であるときは,取締役は,募集事項の決定を行う株主総会において,当該募集をすることを必要とする理由を説明しなければならない。
司法試験 2009年 第40問 ウ対比
新株予約権付社債に付された新株予約権は,当該新株予約権についての社債が消滅したときを除き,新株予約権単独で譲渡することができない。
予備試験 2023年 第23問 ウ対比
新株予約権付社債については、新株予約権又は社債の一方を他方から分離して譲渡することができる。
観点 2
支配権維持を主要な目的とする新株予約権の発行は不公正発行に当たるが、資金調達目的があり公募で行われた本件では否定された
会社の支配権をめぐる争いがある中で、対立する特定の株主の持株比率を下げ、経営陣の支配権を守ることを主な目的として新株予約権を発行すれば、著しく不公正な方法による発行(247条2号)に当たる。本判決はこの主要目的ルールを前提にしつつ、本件ではこれを否定した。理由として挙げられたのは、権利行使の有無が未確定であること、目前に迫った経営権の争いが無かったこと、資金を調達する目的が実際にあったこと、そして公募であるため誰が引き受けるか分からず、Xの持株比率を下げる効果が確実とはいえないことである。公募増資について不公正発行を否定した東京高決平29.7.19と同じ考え方である。
よくある誤り
- 既存株主の持株比率が下がる結果になれば、それだけで新株予約権の発行は著しく不公正な方法による発行となる(×。支配権維持が主要な目的かで判断する)
- 公募による新株予約権の発行であっても、特定株主の持株比率を確実に下げるものとして不公正発行とされた(×。公募は低下の確実性を弱める事情とされた)
- 不公正発行の差止めは、発行が法令・定款に違反する場合に限って請求できる(×。法令・定款違反がなくても著しく不公正な方法なら請求できる)
短答での問われ方
短答では差止めの条文が問われる。予備2018問18エは著しく不公正な方法による新株予約権の発行に株主が差止めを求められること(247条2号)を、予備2016問18イは法令・定款違反がなくても不公正な方法による募集株式の発行を差し止められること(210条2号)を問う。どちらも○であり、本判決の前提となる条文である。
論文での書き方
規範は主要目的ルールで立てる。支配権争いの存在と、特定株主の持株比率を下げて支配権を維持する目的が、資金調達などの正当な目的に優越するかを見る。あてはめでは、支配権争いの切迫度、資金需要の具体性、割当て方法(第三者割当てか公募か)、新株予約権が行使される見込みを対比させる。本判決は、公募と未行使の可能性を、持株比率低下の確実性を弱める事情として扱った点を使う。
この観点で解ける過去問(2肢)
予備試験 2018年 第18問 エ応用
募集新株予約権の発行が著しく不公正な方法により行われる場合において,株主が不利益を受けるおそれがあるときは,株主は,株式会社に対し,当該新株予約権の発行をやめることを請求することができる。
予備試験 2016年 第18問 イ応用
募集に係る株式の発行が,法令又は定款に違反しない場合であっても,著しく不公正な方法により行われる場合において,株主が不利益を受けるおそれがあるときは,株主は,株式会社に対し,当該株式の発行をやめることを請求することができる。
観点 3
法令違反のない資金調達の判断で取締役が善管注意義務違反を問われるのは、過程や内容に著しく不合理な点があり裁量を逸脱した場合に限られる
本判決は、有利発行や不公正発行のような法令上の義務違反に当たらない資金調達の判断について、取締役の責任を経営判断の枠組みで審査した。資金調達の方法やその条件の選択は経営上の専門的な判断であるから、判断の過程や内容に著しく不合理な点があるなど、取締役の裁量を超えた判断と認められる場合に限って善管注意義務違反になる。株主Xが会社法429条1項で取締役の責任を問うには、まず任務懈怠が必要である。本件では有利発行も不公正発行も否定されたので、法令違反を理由とする任務懈怠は成り立たず、残るのは資金調達の判断そのものが著しく不合理かという問題だけになる。法令違反がある場合には、この広い裁量は及ばない点に注意する。
よくある誤り
- 取締役が有利発行に当たる発行を株主総会の特別決議なしに行った場合でも、経営判断の範囲内であれば任務懈怠にならない(×。法令違反には経営判断の裁量は及ばない)
- 株主は取締役の資金調達の判断が合理的でなかったことを示せば、直ちに会社法429条1項の責任を追及できる(×。著しく不合理な点があり、かつ悪意・重過失が必要)
短答での問われ方
短答で本判決の善管注意義務の部分が直接問われた例は、短答の過去問には見当たらない。会社法429条1項では、職務を行うについての悪意・重過失と第三者の損害が要件となる点が、監査役・会計監査人・発起人などと並べて繰り返し問われるので、条文の要件とあわせて押さえる。
論文での書き方
429条1項の責任では、まず任務懈怠を検討する。有利発行・不公正発行に当たれば法令違反として任務懈怠を認め、当たらなければ経営判断の枠組みで、判断の過程・内容に著しく不合理な点があるかを見る。あてはめでは算定の手続や取締役会での検討を拾い、そのうえで悪意・重過失、損害と因果関係へ進む。
関連する判例
- 会社法106条但書の法意最判平27.2.19同旨非上場会社の募集株式の有利発行で、一応合理的な算定方法による決定なら特段の事情がない限り有利発行でないとした判断枠組みを本判決が借りている
- 公募増資と不公正発行東京高決平29.7.19同旨公募増資について資金調達目的と公募であることを考慮して不公正発行を否定しており、本判決と同じ考慮をしている
- 東京地決平19.11.12同旨新株予約権付社債の価値を新株予約権部分と社債部分に分けて評価する考え方を示した先行の裁判例
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




