非上場株式の評価
非上場株式の評価(最決平27.3.26)は、吸収合併に反対した株主が非上場株式の買取りを求めた場面で、収益還元法(将来の利益から株式の現在価値を出す方法)で出した価格を、換金しにくいことを理由にさらに減額できるかが問題になった判例です。最高裁は、収益還元法には市場価格と比べる要素が含まれないことなどから減額を認めず、1株106円としました。反対株主の株式買取価格の決め方を示した判例で、採った評価手法と相いれない要素は考慮できないという理由の筋が問われます。
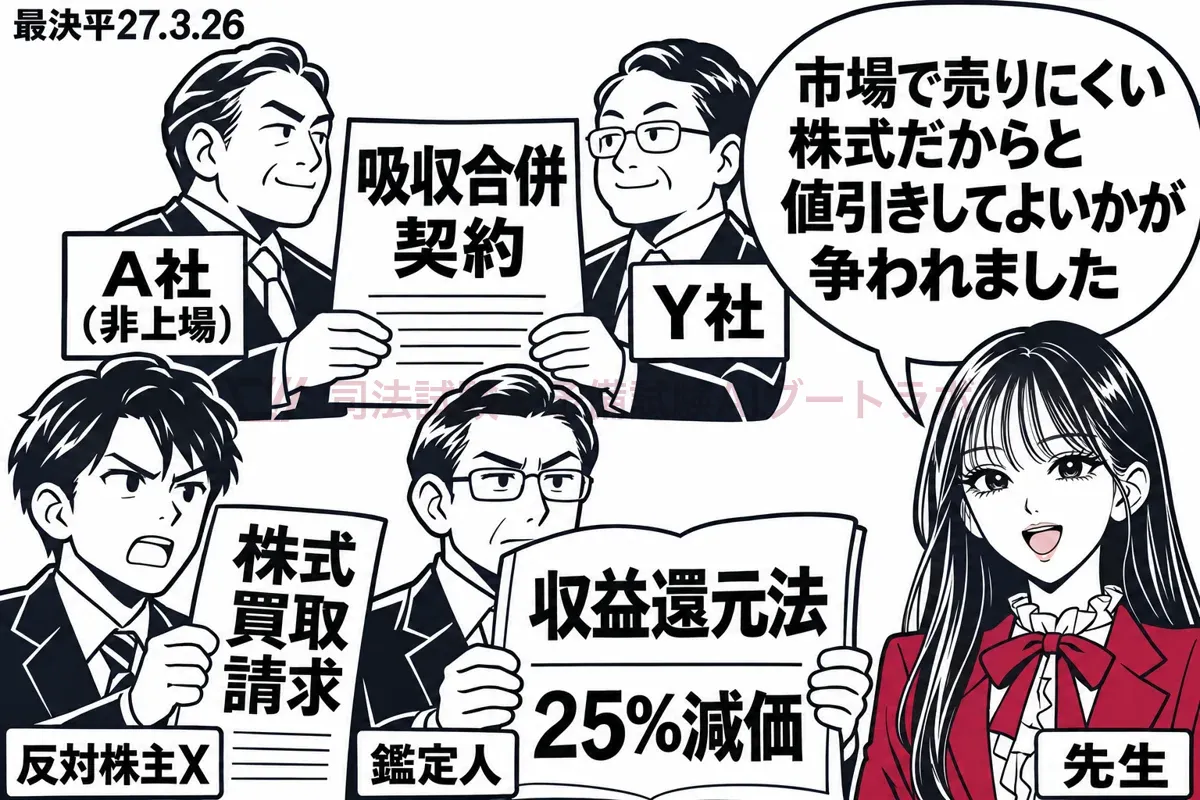
事案
非上場会社の合併と買取請求
吸収合併は株主総会の多数決で決まるが、反対する株主は会社に対し自分の株式を公正な価格で買い取るよう請求でき(会社法785条1項)、価格の協議が調わなければ裁判所に価格の決定を申し立てられる(786条2項)。A社は発行済株式338万7000株の非上場会社で、株式の譲渡には取締役会の承認を要する旨の定款の定めがあった。A社は平成24年6月6日、Y社を存続会社、A社を消滅会社とする吸収合併契約を結び、同年8月8日の株主総会で承認された。A社株式32万5950株を持つXは、総会前に反対を通知し総会でも反対したうえ、9月12日に公正な価格での買取りを請求した。合併は10月1日に効力を生じ、Xは11月21日に価格の決定を申し立てた。
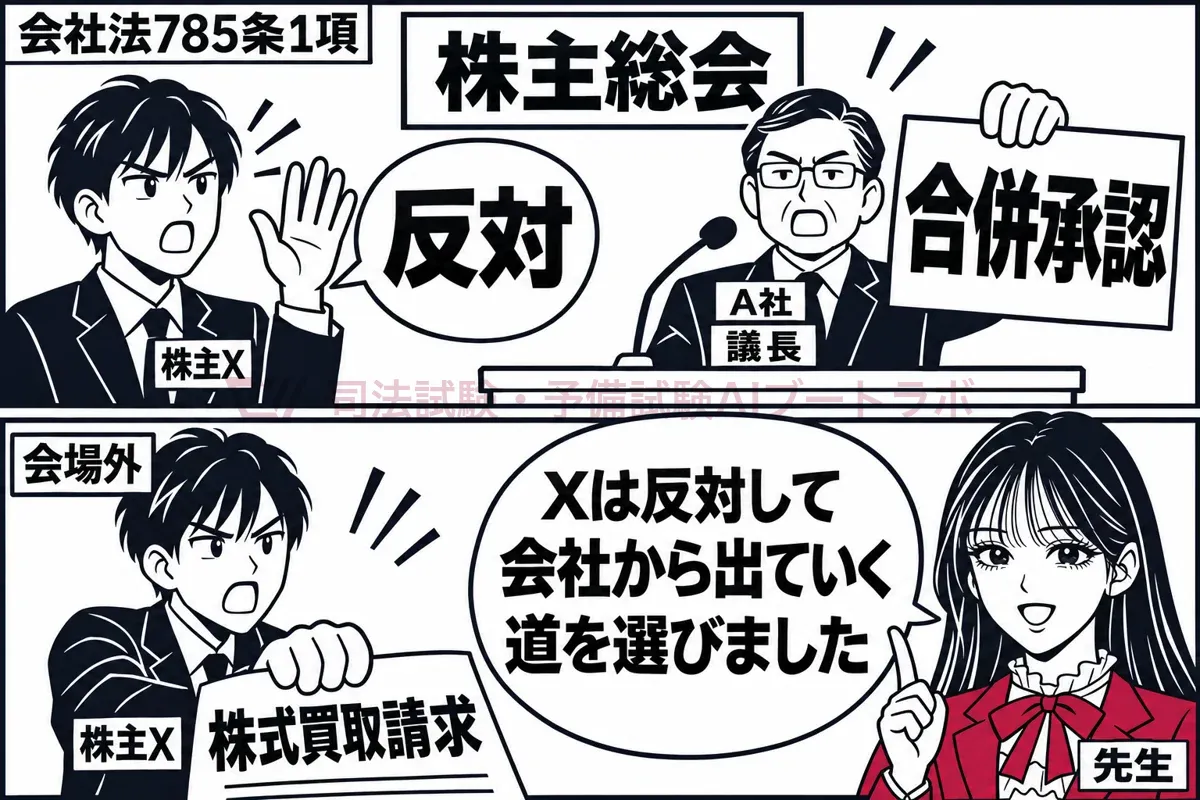
鑑定と下級審の判断
鑑定人の公認会計士は、収益還元法(会社が将来あげると見込まれる純利益を資本還元率で割り戻し、株式の現在価値を出す方法)を用いるのが相当とし、A社の将来の純利益の現在価値を合計約3億6158万3000円と見積もった。そのうえで、非上場株式は市場で容易に現金化できないとして25%を減じ(非流動性ディスカウント)、1株80円とした。原々審(札幌地決平26.6.23)はこの鑑定どおり80円と決定した。原審(札幌高決平26.9.25)も、換価が難しいことは株式の経済的価値そのものに影響しており、Xの元の財産的地位もその難しさを反映していたとして減価を認め、抗告を棄却した。Xが許可抗告をした。
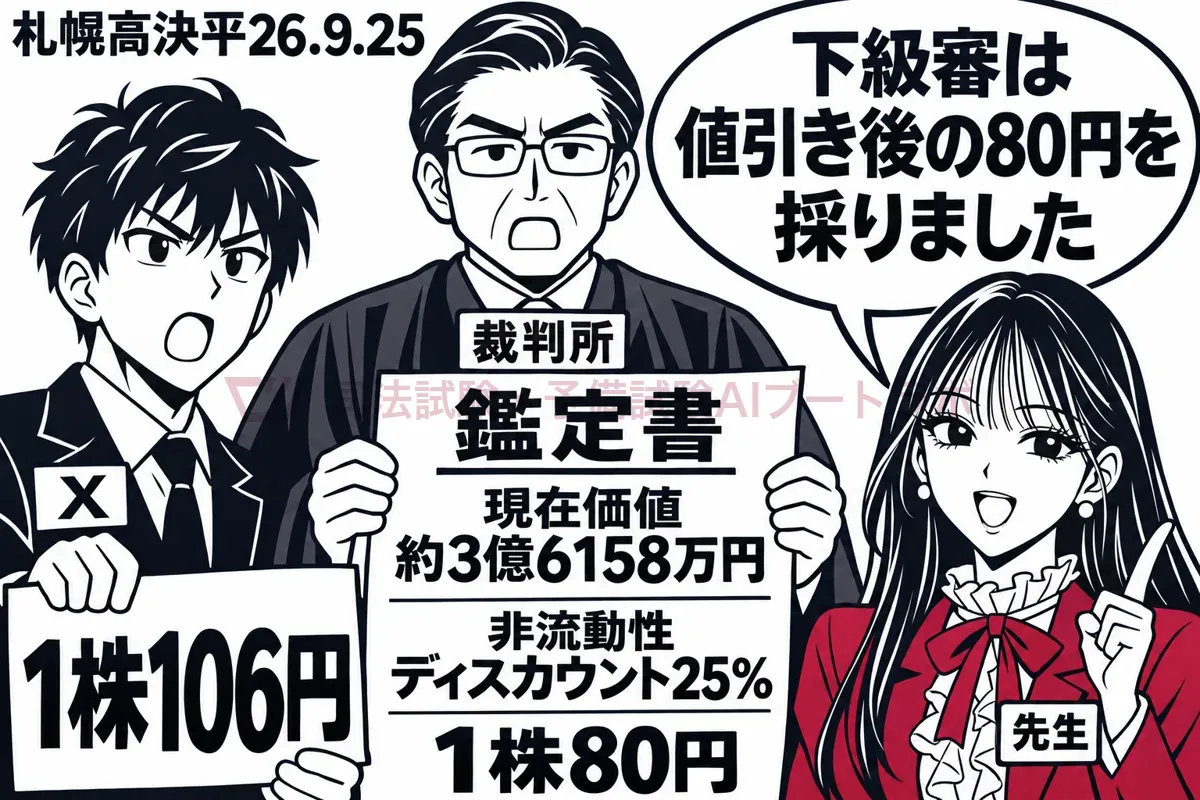
要点
- 収益還元法で買取価格を算定する場合には、非流動性ディスカウントを行うことはできない
- 評価手法の選択は裁判所の合理的な裁量に委ねられるが、選んだ手法の内容・性格と相いれない要素を考慮することは許されない
- 減価否定を支えるのは企業価値を適切に分配するという買取請求権の趣旨であり、趣旨の異なる譲渡制限株式の売買価格決定(144条)には当然には及ばない
判旨
最高裁は原決定を破棄し、原々決定を取り消して自判した。価格決定の申立てを受けた裁判所は、買取請求権の趣旨に従い合理的な裁量で公正な価格を形成すべきであり、どの評価手法を使うかもその裁量に委ねられる。しかし、ある手法を採った以上、「その評価手法の内容、性格等からして、考慮することが相当でないと認められる要素」を考慮することは許されない。収益還元法には類似会社比準法等と違い「市場における取引価格との比較という要素は含まれていない」。退出を選んだ株主に企業価値を適切に分配するという趣旨も踏まえると、さらに市場性の欠如で減価するのは相当でない。よって非流動性ディスカウントはできず、約3億6158万3000円を338万7000株で割った1株106円が買取価格となる。
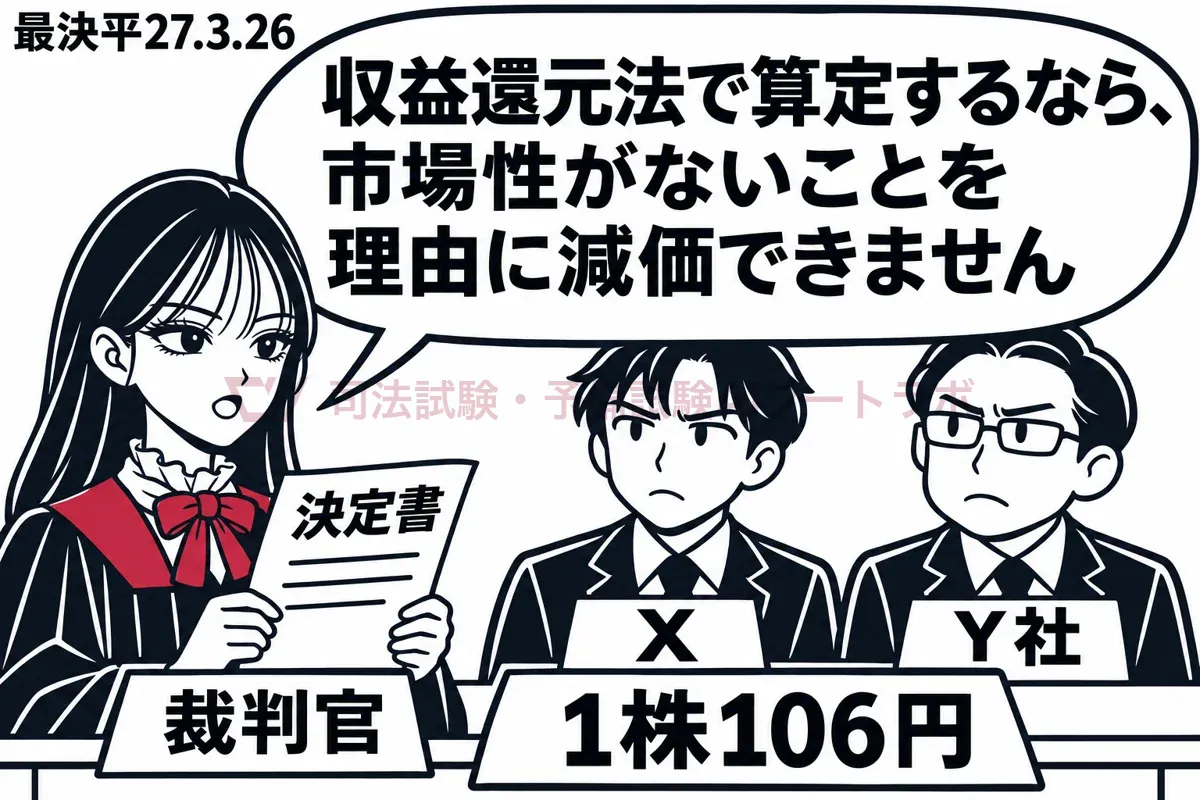
観点 1
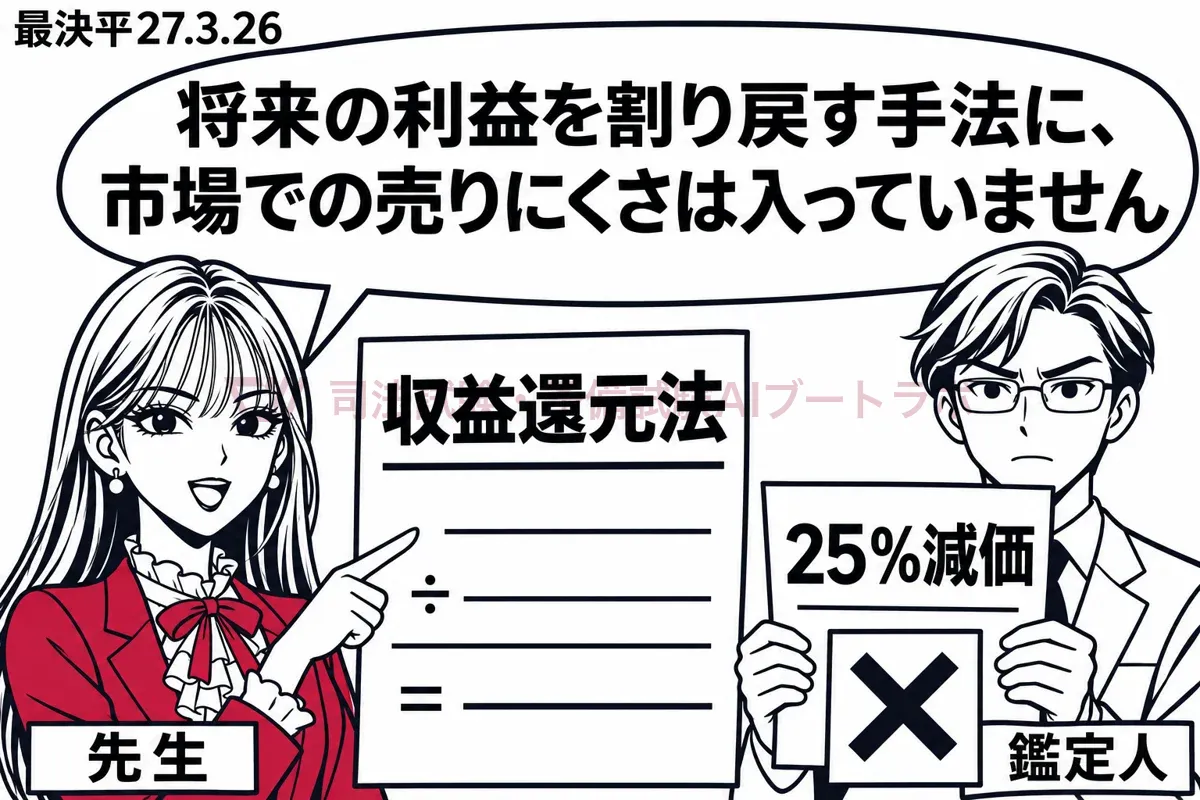
収益還元法で買取価格を算定する場合には、非流動性ディスカウントを行うことはできない
非流動性ディスカウントは、非上場株式に市場がなく上場株式より換金しにくいことを理由に値を下げる操作である。これに対し収益還元法は、会社が将来生む純利益を資本還元率で割り戻して株式の現在価値を出す方法であり、市場の取引価格と見比べる発想を含まない。そのため、収益還元法で出した価値に、手法の中に無い「市場価格との比較」を持ち込んで減価を重ねるのは筋違いとされた。結論として、本件の鑑定が行った25%の減価は否定され、減価前の現在価値を発行済株式数で割った1株106円が買取価格となった。下級審のように、換価の困難さが株式の経済的価値に影響するという理由で減価を認めることはできない。
よくある誤り
- 非上場株式は市場性を欠くから、収益還元法により算定する場合でも非流動性ディスカウントを行うことができる(×)
- 反対株主がもともと換金困難な株式を持っていた以上、その困難さを反映して買取価格を減額すべきである(×)
- 収益還元法は市場における取引価格との比較を要素として含む評価手法である(×)
短答での問われ方
本決定を直接の根拠とする短答の肢は、手元の過去問(予備・司法)には見当たらない。出題されるなら「収益還元法を用いる場合に非流動性ディスカウントを行うことができる」という×肢の形が考えられる。数字(25%・80円・106円)よりも、手法の性格から減価が否定されたという理由の筋を押さえる。
論文での書き方
非上場会社の買取価格が問題となる事例では、評価手法を特定したうえで、その手法の中身に照らして減価や加算が整合するかを検討する。収益還元法(DCF法も将来収益を割り引く点で同じ発想)を採るなら、将来収益の現在価値には市場での売りにくさという要素が入っていないことを示し、別に減価することは許されないと結論づける。
観点 2
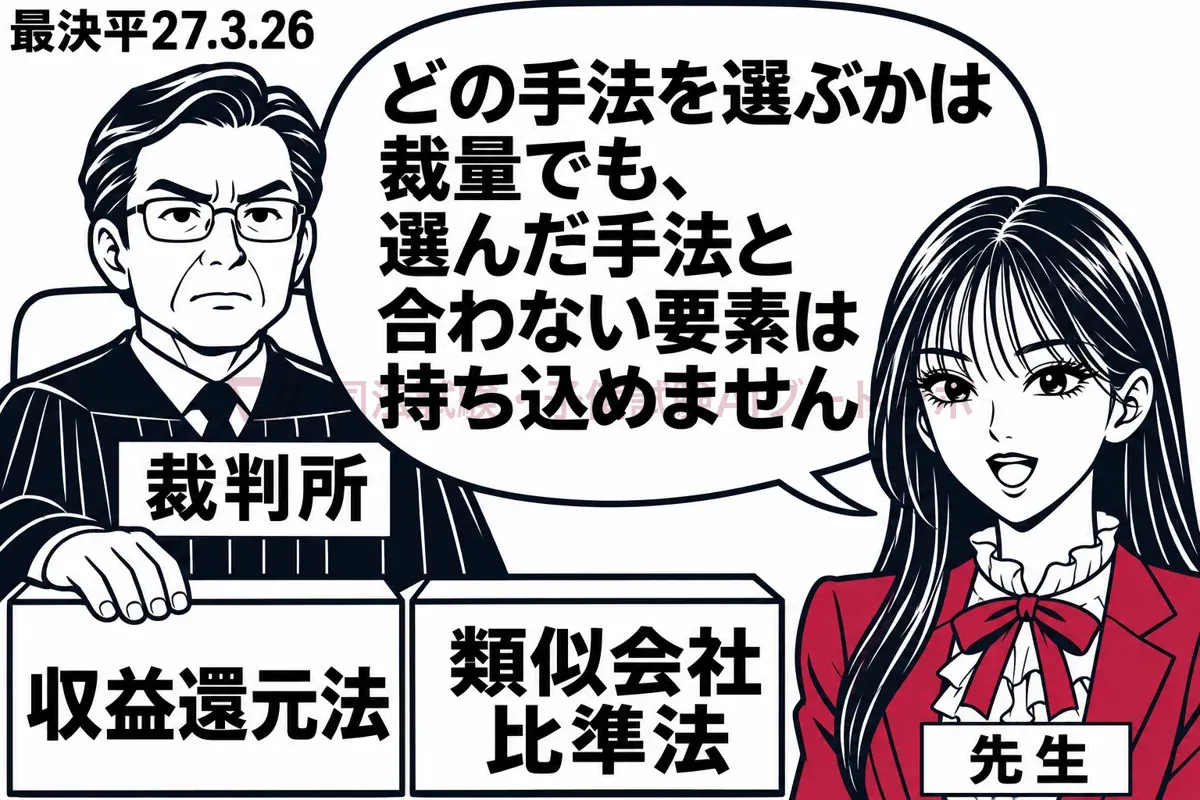
評価手法の選択は裁判所の合理的な裁量に委ねられるが、選んだ手法の内容・性格と相いれない要素を考慮することは許されない
会社法は公正な価格の算定方法を定めていない。価格の決定は訴訟ではなく非訟事件の手続で行われ、申立てを受けた裁判所は、買取請求権の趣旨に従い合理的な裁量で価格を形成する(最決平23.4.19を引用)。非上場株式の評価手法は収益還元法や類似会社比準法など様々で、どの場面でどれを使うかも裁判所の裁量に任される。本決定はその裁量に枠をはめた点に意味がある。すなわち、ある手法を合理的として採用したなら、その手法の内容や性格から見て考慮すべきでない要素を考慮して価格を決めることは許されず、これに反すれば法令違反として破棄される。手法の選択は自由でも、選んだ手法の内部では一貫していなければならないという二段の構造である。
よくある誤り
- 非上場株式の評価手法は法定されており、裁判所は収益還元法を用いなければならない(×)
- 評価手法の選択が裁判所の裁量に委ねられる以上、採用した手法の性格と整合しない要素を考慮しても違法とはならない(×)
- 反対株主の株式買取請求に係る買取価格の決定は、訴訟手続によって行われる(×。非訟事件の手続による)
短答での問われ方
予備R3問26イは、株式交換の反対株主による買取請求に係る買取価格の決定が、訴訟手続ではなく非訟事件の手続によることを問い、○である。裁判所が合理的な裁量で価格を形成するという本決定の出発点と結びつけて覚える。採用した手法の性格と相いれない要素は考慮できないという枠そのものを問う肢は、まだ出ていない。
論文での書き方
規範は「評価手法の選択は合理的裁量に委ねられるが、採用した手法の内容・性格等からして考慮することが相当でない要素を考慮することは許されない」と二段で立てる。あてはめでは、採用された手法が何を基礎に価値を出すのかを説明し、問題の要素(減価・加算)がその基礎と重なるか、別次元のものかを示す。
この観点で解ける過去問(1肢)
予備試験 2021年 第26問 イ応用
株式交換において反対株主による株式買取請求権が行使された場合の買取価格決定
観点 3
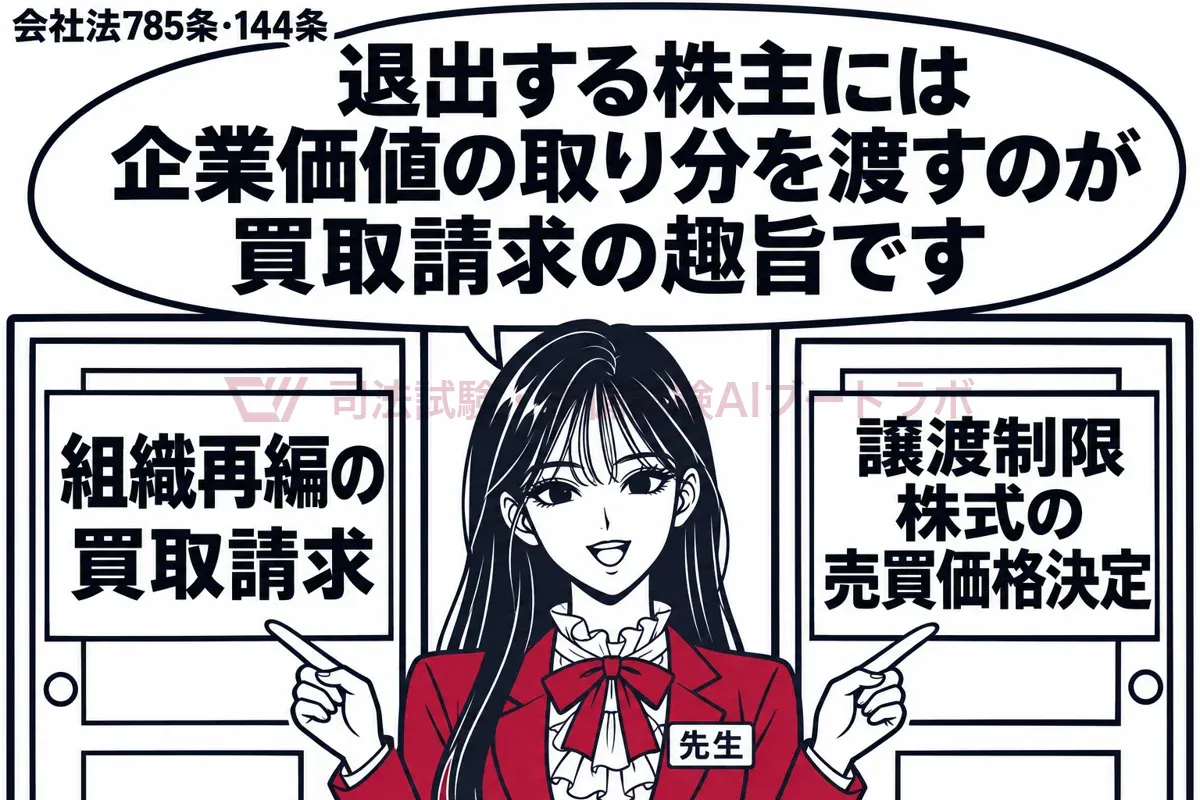
減価否定を支えるのは企業価値を適切に分配するという買取請求権の趣旨であり、趣旨の異なる譲渡制限株式の売買価格決定(144条)には当然には及ばない
本決定は、買取請求権が、会社の基礎を本質的に変える行為を多数決で可能にする代わりに、反対株主に退出の機会を与え、退出する株主に企業価値を適切に分配する制度であることを減価否定の理由に挙げた。この趣旨は最決平23.4.19が示したもので、同決定は、退出する株主に再編がなかった場合と経済的に同等の状況を確保し、再編で企業価値が増えるときはその増加分も適切に分配すると述べている。算定するのは第三者に売ったときの値段ではなく企業価値の1株当たりの取り分だと理解されるから、売りにくさによる減価はなじまない。他方、本決定は収益還元法の場合に限った判断で、類似会社比準法など市場価格と比べる手法には触れていない。また144条の売買価格決定は投下資本の回収を保障する別趣旨の制度であり、当然には及ばない。
よくある誤り
- 本決定によれば、非上場株式の評価ではどの評価手法を用いる場合でも非流動性ディスカウントは一切許されない(×)
- 買取請求権の趣旨は、反対株主に株式を第三者に売却した場合の交換価値を保障することに尽きる(×)
短答での問われ方
司法H26問49オは、買取請求権の趣旨を「退出の機会を与える」「再編がされなかった場合と経済的に同等の状態を確保する」「相乗効果その他の企業価値の増加を適切に分配する」という判例の言葉で並べた肢で、○である。本決定はこの趣旨を減価否定の理由に用いており、同じ知識で解ける。射程(他の手法・他の制度)を直接問う肢はまだ無い。
論文での書き方
減価や加算の可否を論じるときは、手法の性格に加え、買取請求権の趣旨(企業価値の適切な分配)から根拠づける。キャッシュアウトの価格決定(172条・179条の8・182条の4)は同じ趣旨の制度なので同様に考えてよいと解されている。射程を問われたら、類似会社比準法など市場価格と比べる手法では結論が変わりうること、144条の売買価格決定は投下資本回収のための別趣旨の制度であり当然には及ばないことを示す。
この観点で解ける過去問(1肢)
司法試験 2014年 第49問 オ応用
株式買取請求権が認められる趣旨は,判例によれば,反対株主に会社からの退出の機会を与えるとともに,退出を選択した株主には,組織再編行為がされなかったとした場合と経済的に同等の状態を確保し,さらに,組織再編による相乗効果その他の企業価値の増加が生ずる場合には,これを適切に分配し得るものとすることにより,反対株主の利益を一定の範囲で保障することにある。
関連する判例
- 楽天対TBS株式買取価格決定事件最決平23.4.19同旨買取請求権の趣旨と、裁判所が合理的な裁量で公正な価格を形成するという枠組みを示した決定で、本決定はこれを引用して非上場株式の評価に当てはめた。
- キャッシュ・アウトにおける株式の取得価格(1)最決平28.7.1対比公正な手続で公開買付けが行われたキャッシュアウトでは取得価格を公開買付価格と同額とするとした決定で、市場や手続から価格を導く場面として、企業価値から直接算定した本件と対比される。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




