商業帳簿とは
しょうぎょうちょうぼ
商業帳簿とは、商人がその営業のために使用する財産について作成する会計帳簿と貸借対照表のことで、商人は一般に公正妥当と認められる会計の慣行に従い、法務省令の定めるところにより、適時に、正確な商業帳簿を作成し、帳簿閉鎖の時から10年間、商業帳簿と営業に関する重要な資料を保存しなければなりません(商法19条)。
個人で店を営む商人も、日々の取引を記録する帳簿と、年に一度の財産の一覧表を作らなければなりません。自分の経営を把握するためであり、後で税務署や裁判所に正しい記録を示すためでもあります。ただし株式会社のように損益計算書まで作って公告する義務は無く、債権者から見せろと言われても応じる義務はありません。個人商人の債権者は商人の全財産を引当てにできるので、会社ほど厳しい公示は要らないからです。帳簿は閉じてから10年間は捨てずに取っておきます。
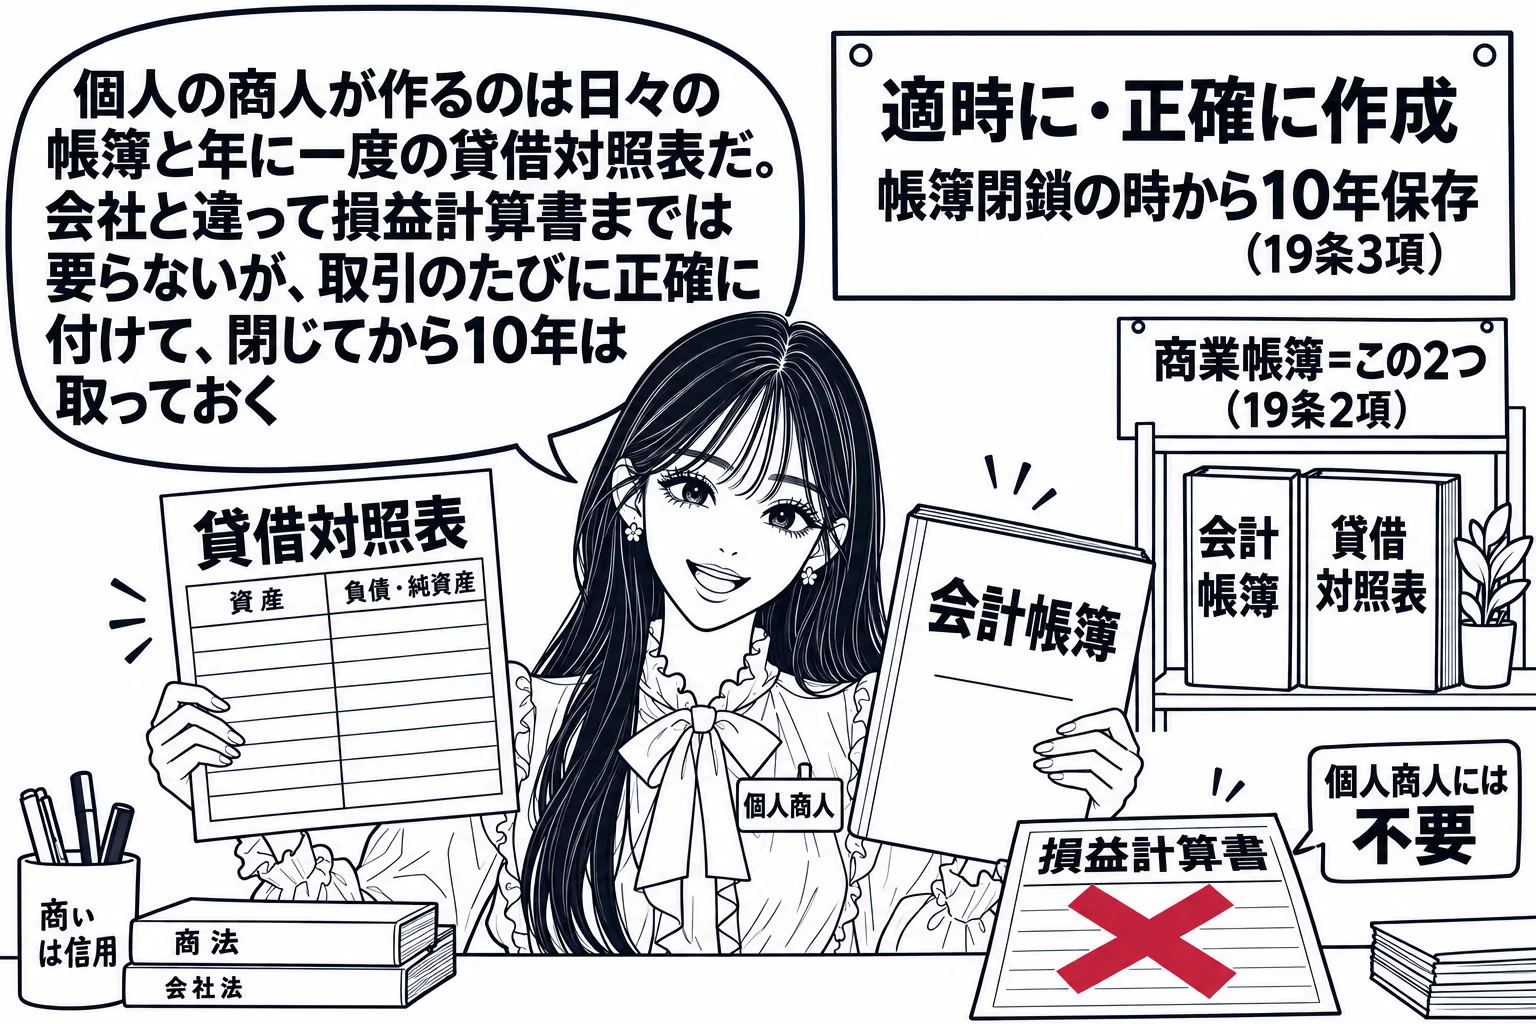
商人が作成する商業帳簿は会計帳簿と貸借対照表で、損益計算書は含まれません
商人の会計は一般に公正妥当と認められる会計の慣行に従い(19条1項)、商人は、その営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿を作成しなければなりません(同条2項)。商業帳簿とは会計帳簿及び貸借対照表のことで(同項括弧書)、日々の取引を記録する会計帳簿と、一定の時点の資産・負債・純資産を示す貸借対照表の2つです。株式会社が作成する計算書類には損益計算書が含まれますが(会社法435条2項)、個人商人の商業帳簿に損益計算書は含まれません。「商人は,商業帳簿として,会計帳簿のほか,貸借対照表及び損益計算書を作成しなければならない」という肢は誤りで、「商人は,その営業のために使用する財産について,適時に,正確な会計帳簿及び貸借対照表を作成しなければならない」という肢は正しいです。「営業のために使用する財産について」とあるとおり、商人の私生活上の財産は対象になりません。会社については会社法が会計帳簿(432条・615条)と計算書類(435条・617条)の作成を別に定めており、商法19条は会社には適用されません。小商人には商業帳簿の規定が適用されません(7条)。
商業帳簿は適時に正確に作成し、帳簿閉鎖の時から10年間保存しなければなりません
19条2項は「適時に、正確な」商業帳簿の作成を求めています。正確さだけでなく、取引から時間を置かずに記帳するという適時性も法律上の要求です。事後にまとめて作った帳簿では記録の信頼性が失われるからです。「商人は,商業帳簿を正確に作成しなければならないが,その作成の時期に制約はない」という肢は誤りです。商人は、帳簿閉鎖の時から10年間、その商業帳簿及びその営業に関する重要な資料を保存しなければなりません(同条3項)。起算点は作成の時ではなく帳簿を閉鎖した時です。「商人は,帳簿閉鎖の時から10年間,その商業帳簿を保存しなければならない」という肢は正しいです。保存した商業帳簿は、訴訟で裁判所が申立てにより又は職権で全部又は一部の提出を命じることができます(同条4項)。
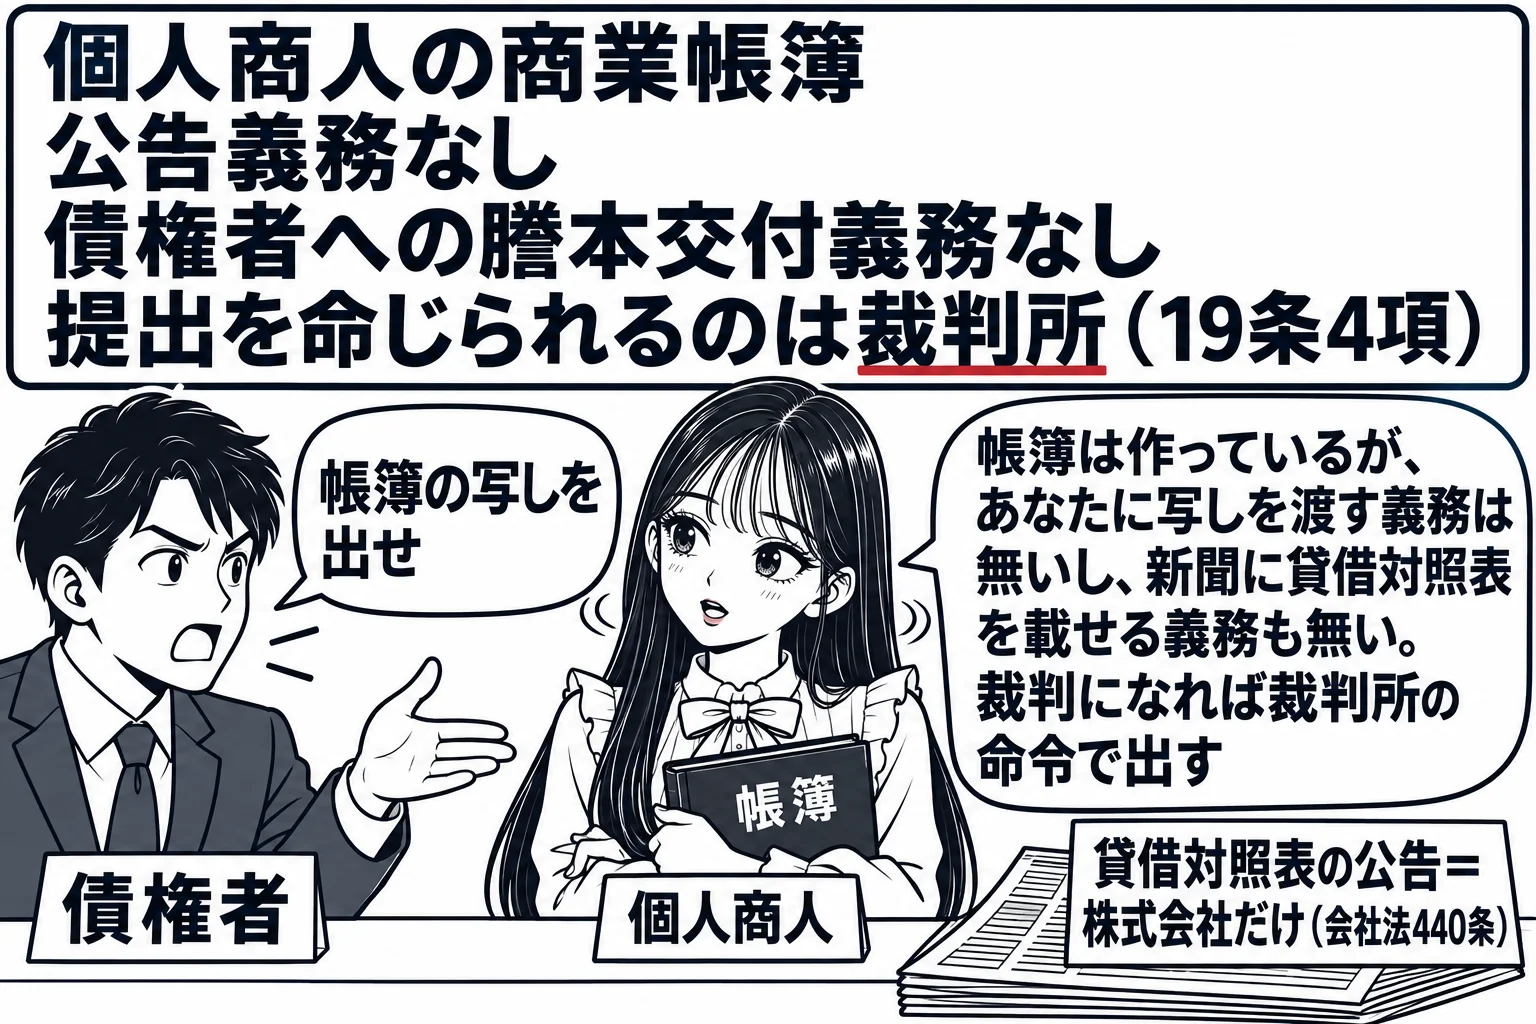
個人商人は貸借対照表を公告する必要が無く、債権者の請求で商業帳簿の謄本を交付する義務もありません
株式会社は定時株主総会の終結後遅滞なく貸借対照表(大会社は損益計算書も)を公告しなければなりませんが(会社法440条1項)、個人商人にはこのような公告義務を課す規定はありません。「商人は,営業年度が終了した後遅滞なく,貸借対照表を公告しなければならない」という肢は誤りで、「個人商人は,貸借対照表を作成しなければならないが,それを公告することは要しない」という肢は正しいです。また、株式会社の債権者は計算書類の閲覧や謄本の交付を請求できますが(会社法442条3項)、個人商人の商業帳簿について債権者に閲覧や謄本交付の請求権を認める規定はありません。商業帳簿の提出を命じることができるのは裁判所です(19条4項)。「商人は,営業時間内に債権者から請求を受けたときは,商業帳簿の謄本を交付しなければならない」という肢は誤りです。個人商人の債権者は商人の営業用・私用を問わず全財産を引当てにできるので、会社の債権者ほど会社財産の状況を知る必要が無いからです。
商業帳簿の規律(商法19条)と株式会社との違い
- 種類: 会計帳簿と貸借対照表(19条2項括弧書)。損益計算書は含まれない。株式会社の計算書類は貸借対照表・損益計算書等(会社法435条2項)
- 作成: 一般に公正妥当と認められる会計の慣行に従い、法務省令により、適時に、正確に(19条1項・2項)
- 保存: 帳簿閉鎖の時から10年間、商業帳簿と営業に関する重要な資料(19条3項)
- 提出: 裁判所が申立て又は職権で提出を命じうる(19条4項)。債権者に閲覧・謄本交付の請求権は無い
- 公告: 個人商人に公告義務なし。株式会社は貸借対照表を公告(会社法440条1項)
- 適用除外: 小商人(7条)。会社は会社法の規定による
商法19条2項
商人は、その営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表をいう。以下この条において同じ。)を作成しなければならない。
商法19条3項
商人は、帳簿閉鎖の時から十年間、その商業帳簿及びその営業に関する重要な資料を保存しなければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。