法定利率と金銭債務の特則(404条・419条・417条の2)とは
ほうていりりつときんせんさいむのとくそく
法定利率とは、当事者が利率を定めなかったときに使う法律上の利率のことで、年3パーセントを出発点とし、3年を一期として基準割合の変動に応じて見直されます(404条)。金銭債務の特則とは、金銭債務の不履行の損害賠償は遅滞の責任を負った最初の時点の法定利率(約定利率がそれを超えるときは約定利率)で定まり、債権者は損害を証明しなくてよく、債務者は不可抗力を抗弁にできないという規律のことです(419条)。
お金の支払が遅れたとき、遅れた分の損害をいくらとみるかが問題になります。お金は誰が持っても同じように運用できるので、民法は損害を一律に利率で計算することにしました。その利率は、当事者が決めていなければ法定利率で、改正で年3パーセントの変動制になりました。そのかわり、債権者は損害を証明しなくてよく、債務者も天災を言い訳にできません。過去問の「年5分」という数字は、改正前の法定利率です。
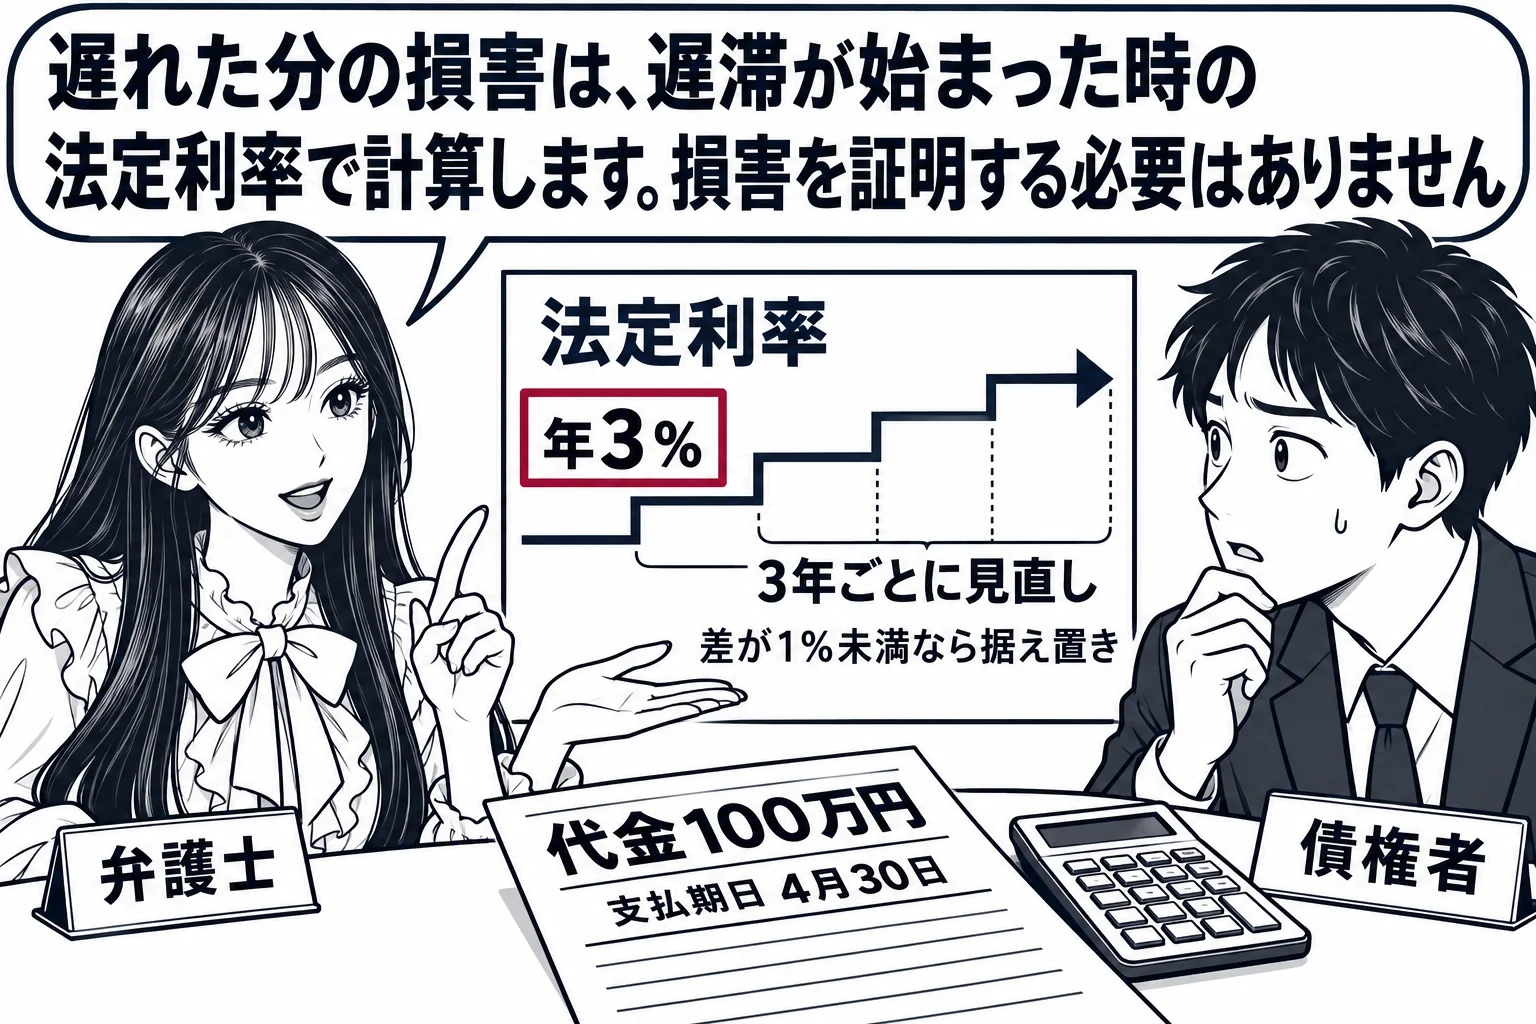
法定利率は年3パーセントを出発点とし、3年ごとに見直されますが、基準割合の差が1パーセントに満たなければ据え置かれます
法定利率は、年三パーセントとされています(404条2項)。そして、法務省令で定めるところにより、三年を一期とし、一期ごとに変動するものとされています(同条3項)。各期の法定利率は、直近変動期の基準割合と当期の基準割合との差に相当する割合を直近変動期の法定利率に加算し、又は減算した割合で、その差に一パーセント未満の端数があるときは切り捨てます(同条4項)。基準割合は、過去5年間の短期貸付けの平均利率から法務大臣が告示します(同条5項)。小さな金利の動きで利率がたびたび変わると計算が煩雑になるので、1パーセント以上の変動があったときだけ整数で動かす仕組みです。そのため、「法定利率の割合は,3年を一期とするその期ごとに見直され,必ず変更される」という肢は誤りです。改正前は、民法の法定利率が年5分、商行為によって生じた債務の法定利率が年6分の固定制でした。2006年から2019年の肢に出る「年5分」は、いまの法定利率に読み替えて読みます。
利息は最初に利息が生じた時点の、遅延損害金は遅滞の責任を負った最初の時点の法定利率で決まり、約定利率が法定利率を超えるときは約定利率によります
法定利率が変動するので、どの時点の利率を使うかを決めておく必要があります。利息を生ずべき債権について別段の意思表示がないときは、その利率は、その利息が生じた最初の時点における法定利率によります(404条1項)。「利息を生ずべき債権について約定利率の定めがないときは,その利率は,最初に利息が生じた時点における法定利率による」という肢は正しいです。金銭の給付を目的とする債務の不履行の損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定め、ただし約定利率が法定利率を超えるときは約定利率によります(419条1項)。いったん決まった利率は、その後に法定利率が変わっても動きません。遅延損害金について特約がなくても、利息について法定利率を超える約定があれば、遅延損害金もその約定利率で計算します(最大判昭和43年7月17日)。利息より低い率の遅延損害金しか払わなくてよいとすると、遅れた方が得になってしまうからです。「当該金銭消費貸借契約を締結した時点における法定利率の割合による遅延損害金」を支払うとする肢は、基準時を契約締結時とし、約定利率でなく法定利率によるとしている点で誤りです。約定利率が法定利率を超えるのに「損害賠償の額は、法定利率によって定める」とする肢も誤りです。
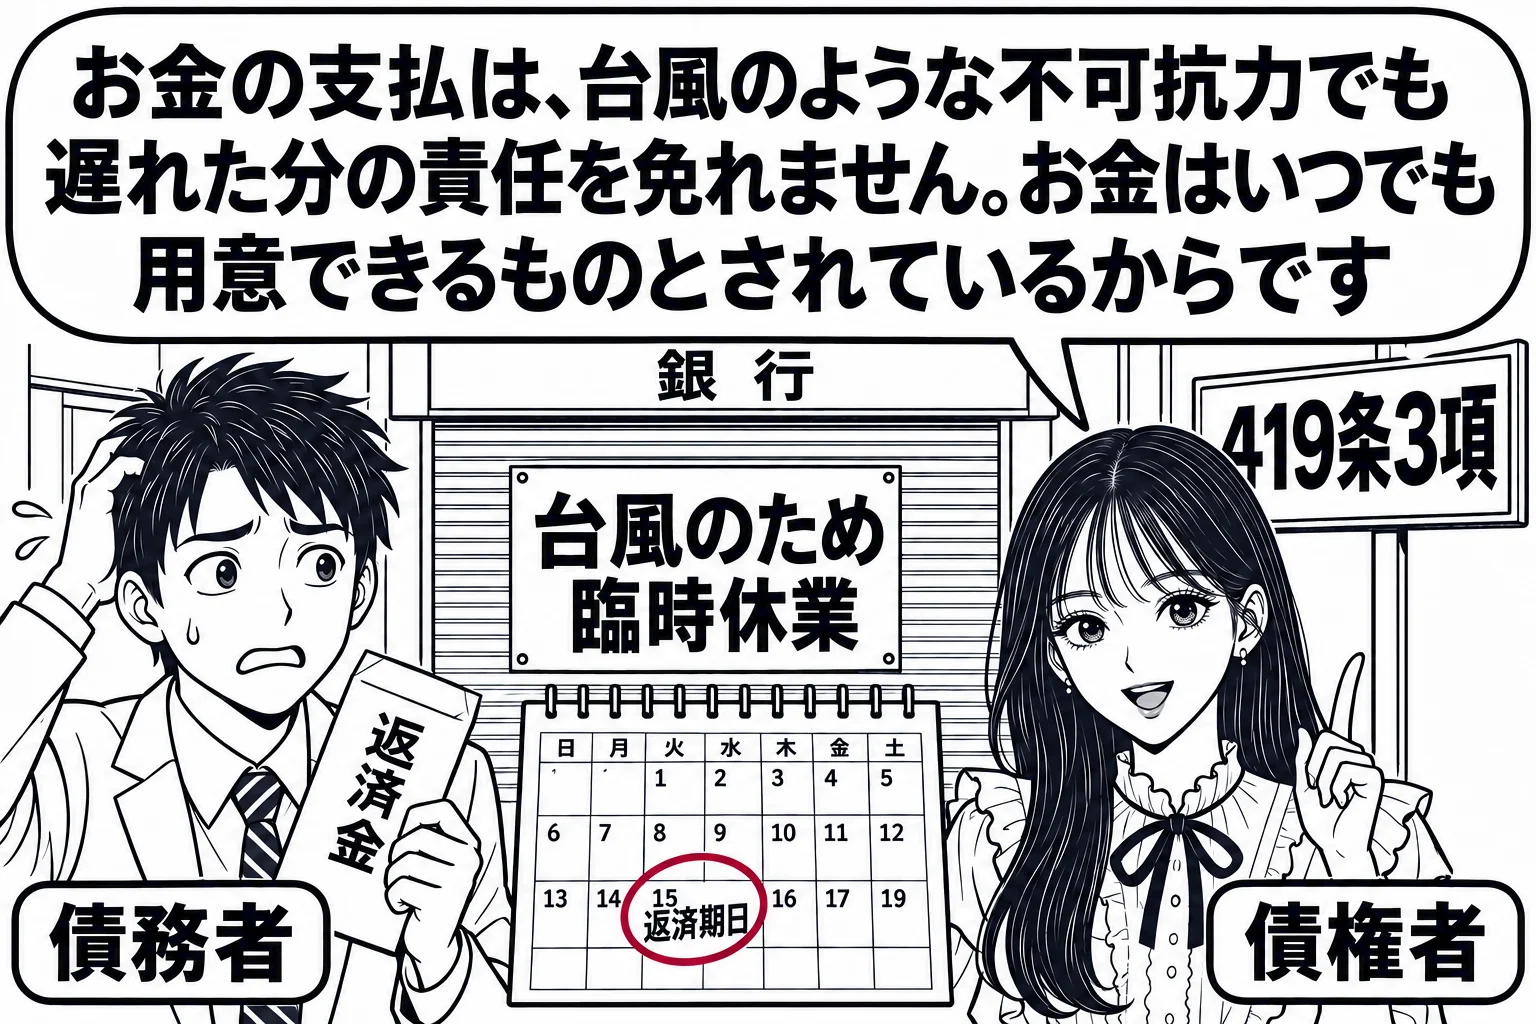
金銭債務の不履行では債権者は損害を証明しなくてよい反面、利率で算定した額を超える損害は請求できず、債務者は不可抗力を抗弁にできません
419条2項は、金銭債務の不履行の損害賠償については、債権者は損害の証明をすることを要しないと定めています。売買代金の支払が遅れたことによる損害賠償を求める債権者は、損害の発生とその数額を主張立証する必要がないので、その旨の肢は正しいです(出題当時の年5分は、いまは遅滞時の法定利率です)。その反面、判例は、法定利率又は約定利率により算定された額を超える損害が生じたことを立証しても、その賠償を請求することはできないとしています(最判昭和48年10月11日。弁護士費用などの取立費用を求めた事案です)。「債権者は,法定利率又は約定利率により算定された額を超える損害が生じたことを証明しても,当該損害の賠償を請求することができない」という肢と、約定利率を超える損害を「立証しても,その賠償を借主に請求することはできない」という肢は正しいです。また、419条3項は、債務者は不可抗力をもって抗弁とすることができないと定めています。金銭は調達できなくなることがないという考えによるものです。「金銭債務者が,不可抗力により,支払期日に支払をすることができなかったときは,当該金銭債務者は,履行遅滞の責任を負わない」という肢と、「その不履行が不可抗力による場合を除き,その責任を免れない」という肢は誤りで、「債務者は,不可抗力を理由として責任を免れることはできない」という肢は正しいです。ただし、419条3項は債務者の側の事情を封じるだけなので、債権者の過失を考慮する過失相殺(418条)は金銭債務にも適用されます。「金銭債務の不履行による損害の発生に関して債権者に過失があったときは、裁判所は、これを考慮して、損害賠償の責任及びその額を定める」という肢は正しいです。
将来の利益や費用を一時金で賠償するときに中間利息を控除するなら、損害賠償の請求権が生じた時点の法定利率で控除します
事故で働けなくなった人の将来の収入(逸失利益)や将来の介護費用を今まとめて支払うと、受け取った人は支払時期までの運用益を得るので、その分(中間利息)を差し引いて賠償額を定めます。417条の2第1項は、将来において取得すべき利益についての損害賠償の額を定める場合において利息相当額を控除するときは、その損害賠償の請求権が生じた時点における法定利率によると定め、同条2項は、将来において負担すべき費用についても同様としています。「将来において負担すべき費用についての損害賠償の額を定める場合,その費用を負担すべき時までの利息相当額を法定利率により控除することはできない」という肢は誤りです。この規定は不法行為にも準用されます(722条1項)。
民法404条2項
法定利率は、年三パーセントとする。
民法419条1項
金銭の給付を目的とする債務の不履行については、その損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定める。ただし、約定利率が法定利率を超えるときは、約定利率による。
民法419条2項
前項の損害賠償については、債権者は、損害の証明をすることを要しない。
民法419条3項
第一項の損害賠償については、債務者は、不可抗力をもって抗弁とすることができない。
論文ではこう使う
論文や要件事実で金銭債務の遅延損害金を請求するときは、元本債権の発生原因事実、弁済期の合意とその経過(履行遅滞の時期)を示せば足り、損害の発生と額は主張立証しません(419条2項)。請求の趣旨では「〇年〇月〇日から支払済みまで年〇パーセントの割合による金員」と書き、利率は遅滞の責任を負った最初の時点の法定利率、利息について法定利率を超える約定があればその約定利率を当てはめます(419条1項)。法定利率を超える損害(取立費用など)は419条の反面として請求できない点にも触れます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。