「公の支配」(89条後段)の意義とは
おおやけのしはいのいぎ
「公の支配」とは、憲法89条後段が、慈善・教育・博愛の事業に公金その他の公の財産を支出し、またはその利用に供するための条件として求める公的な関与です。これを緩やかに解する緩和説と厳格に解する厳格説の対立が、私立学校への助成の合憲性の結論を分けます。
学校に補助金を出す市が、その学校の人事や予算まで握ってしまえば、学校は市の出先機関のようになります。逆に、まったく口を出さずにお金だけ渡せば、公金が無駄に使われても止められません。憲法89条後段は、公の支配に属しない教育や慈善の事業に公金を出してはならないと定めていますが、この「公の支配」をどの程度の関与と読むかで、現に行われている私立学校への助成が合憲かどうかが変わってきます。
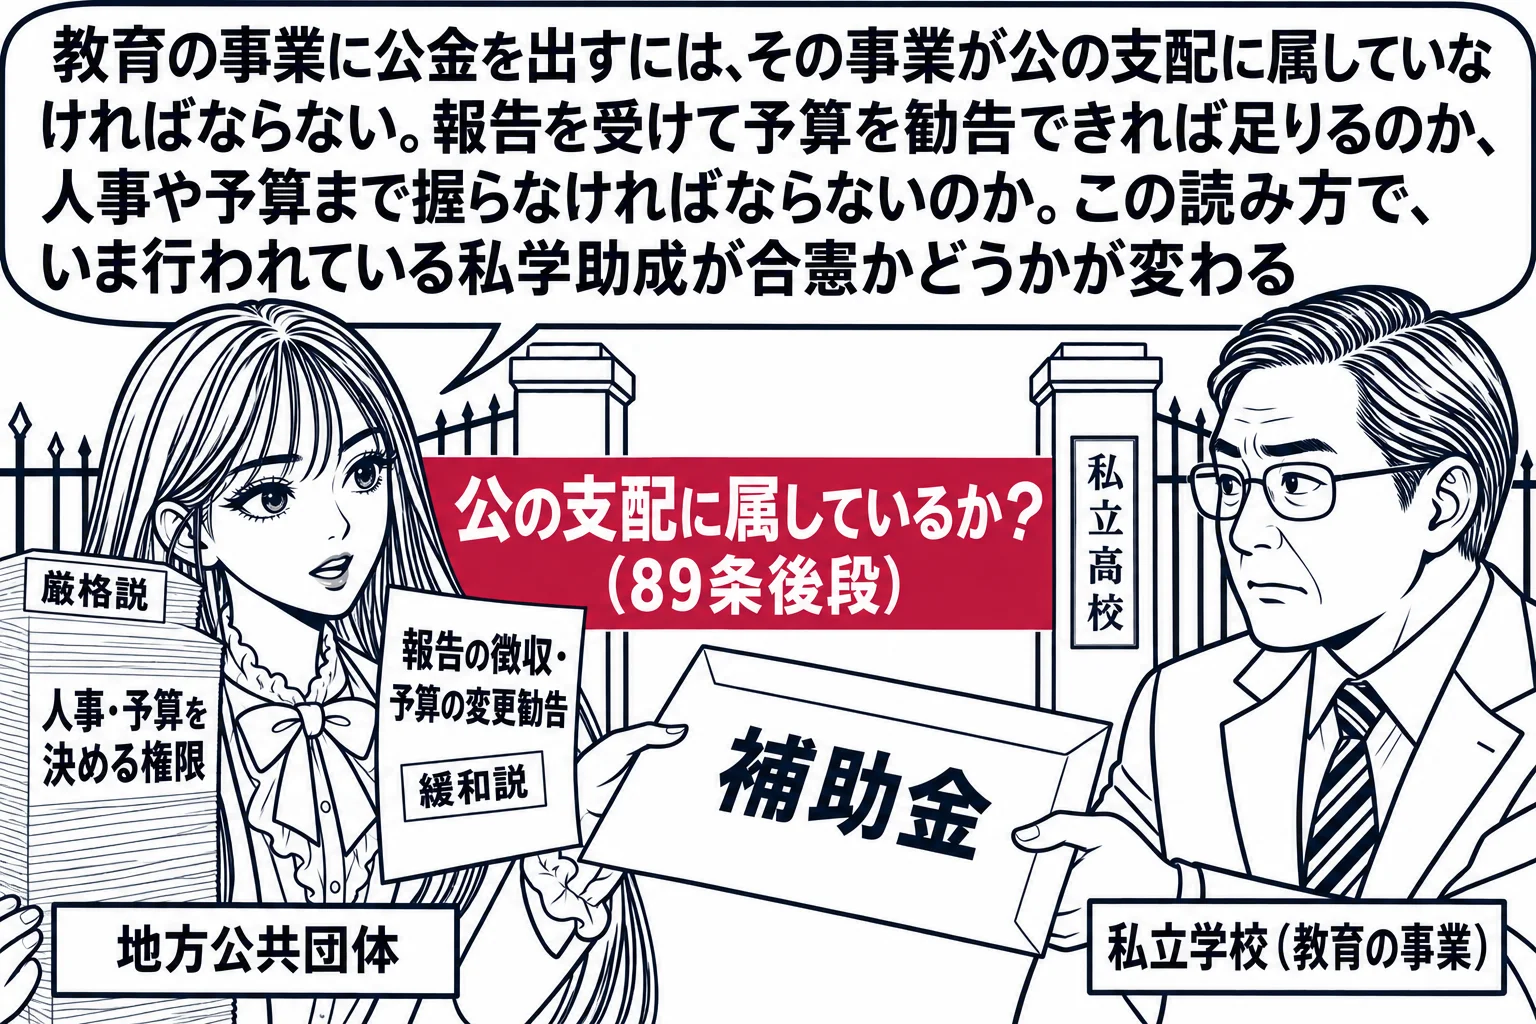
89条後段は、公の支配に属しない事業への公金支出を禁じます
対象となるのは慈善、教育、博愛の事業です。学校法人が公益法人として法的規制を受けていることをもって直ちに「公の支配」に属するといえるかは、まさに争点そのものです。「慈善,教育,博愛の事業を行うのは,通常,法律に基づき国の監督を受ける公益法人であり,学校法人も公益法人として法的規制を受けるので,「公の支配」に属する」という記述は、厳格説からは根拠になりません。厳格説は、国や地方公共団体が事業の予算を定め執行を監督し人事に関与するなど、事業の根本的方向に重大な影響を及ぼしうる権力をもつことを要求するので、公益法人として法的規制を受けるというだけで当然に「公の支配」に属するとはいえないからです。条文の適用範囲を確認したうえで、監督の程度を測るという順序になります。なお、国または地方公共団体が自ら行う事業は、そもそも「公の支配に属しない」事業に当たりませんから、89条後段の問題になりません。問題になるのは、私人や私的団体が営む事業に公金を出す場面です。また、支出だけでなく公の財産を無償で利用させることも同条の規制の対象になりますから、施設の無償貸与や土地の提供も検討の対象になります。
- 厳格説国または地方公共団体が、その事業の予算を定め、執行を監督し、さらに人事に関与するなど、事業の根本的方向に重大な影響を及ぼすことのできる権力を有することを要する
- 緩和説国または地方公共団体が、法令等により一定の監督をしていることで足りる。業務や会計の状況について報告を求め、予算の変更を勧告できる程度でよい
趣旨を公費の濫用防止とみる立場からは、緩やかに解されます
89条後段の趣旨を、公の財産が無駄に使われることの防止に求めると、国や地方公共団体が支出先の業務と会計を把握できていれば目的は達せられます。したがって「公の支配」は緩やかでよい、という結論に向かいます。「慈善、教育若しくは博愛の事業に対する公的な援助は一般的には公の利益に沿うものであるが、公財産の濫費を防ぐ必要があり、これが憲法第89条後段の趣旨であると考える立場からは、「公の支配」に属することの意味を厳格かつ狭義に解さざるを得ない」という肢は誤りです。濫費防止という趣旨と厳格な解釈を結びつけている点が逆になっています。「「公の支配」を厳格に捉え過ぎると,公的援助の対象となっている私的な団体等の自主性を過度に損なうことになり,望ましくない」という記述は、緩和説の根拠となります。厳格な支配を助成の条件にすると、助成を受けたい事業者は自主性を手放さざるをえず、教育や慈善の事業が国の出先機関のようになってしまいます。26条が教育を受ける権利を保障し、23条が学問の自由を保障していることとの体系的な解釈からも、この帰結は望ましくないとされます。
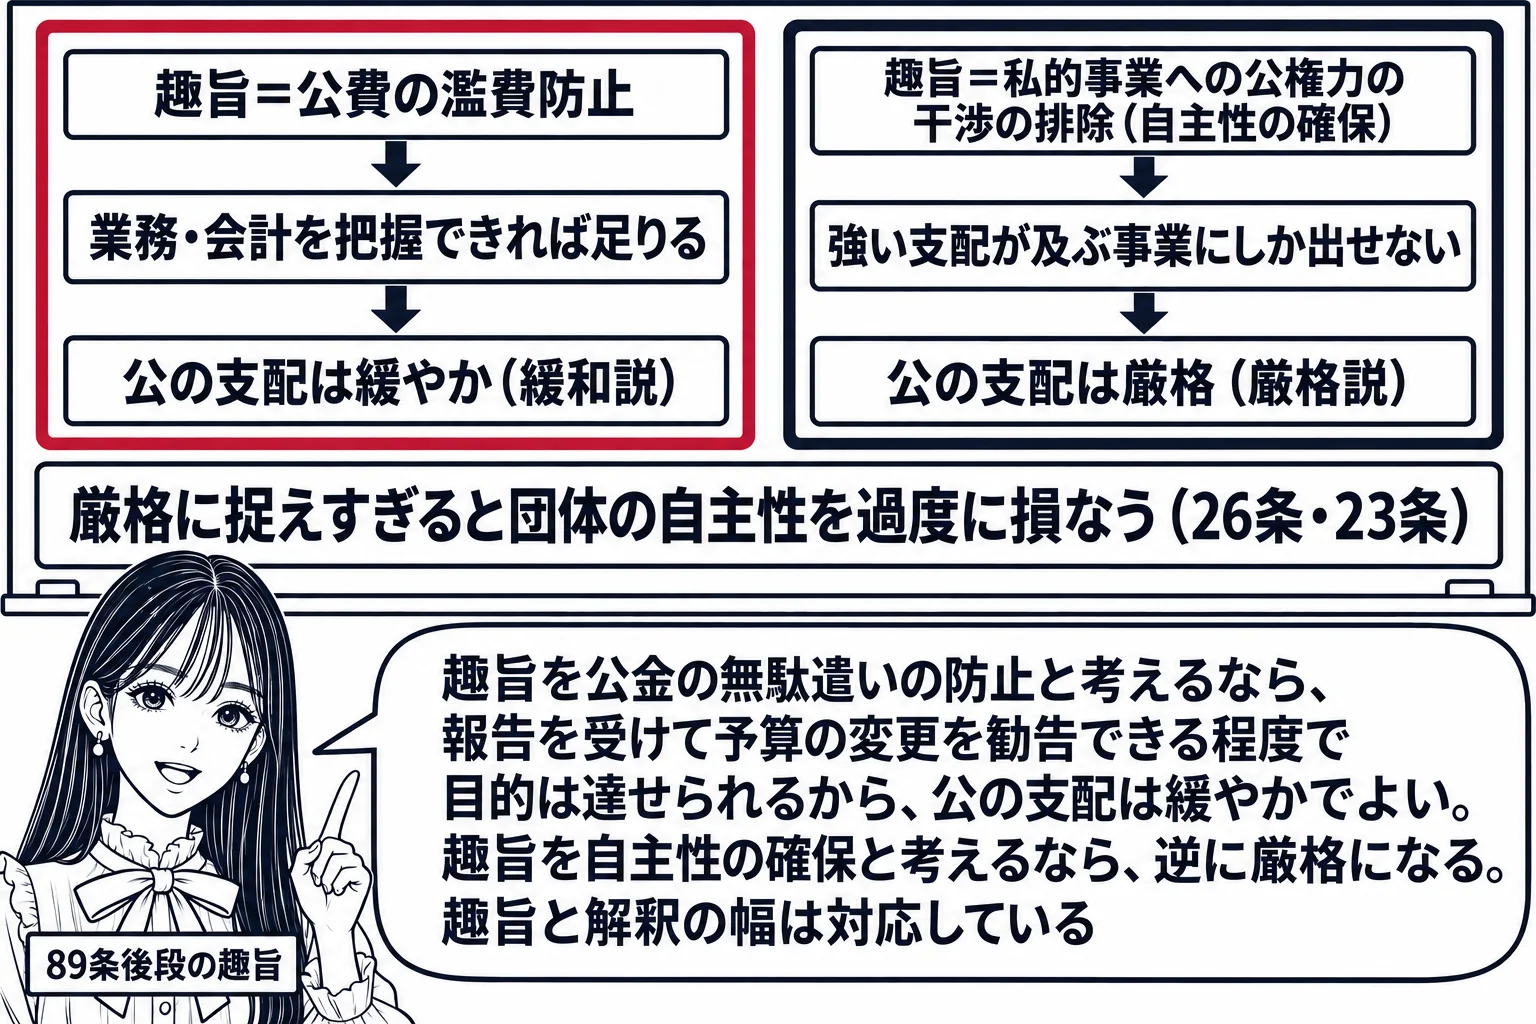
趣旨を私的事業への公権力の干渉の排除とみる立場からは、厳格に解されます
これに対し、89条後段の趣旨を、公金助成を通じて私的な事業に公権力の支配が及ぶことの防止に求める立場があります。この立場からは、助成が許されるのは、すでに強い公的関与のもとにある事業に限られることになり、「公の支配」は厳格に解されます。「憲法第89条後段の趣旨を、私的な事業への不当な公権力の支配が及ぶことを防止するところにあるとする立場は、団体への公的助成が合憲であるためには、国又は地方公共団体が、業務や会計の状況に関し報告を徴したり、予算について必要な変更をすべき旨を勧告する程度の監督権があれば足りるとするものであり、「公の支配」に属することの意味を緩やかかつ広義に解することとなる」という肢は誤りです。自主性の確保を趣旨とする立場を、緩やかな解釈と結びつけている点が入れ替わっています。報告を徴し予算の変更を勧告する程度で足りるとするのは、濫費の防止を趣旨とする立場からの帰結です。公金を出す以上は口も出すという事態を警戒する立場だからこそ、強い支配が及んでいる事業にしか支出を認めないという厳格な帰結になります。
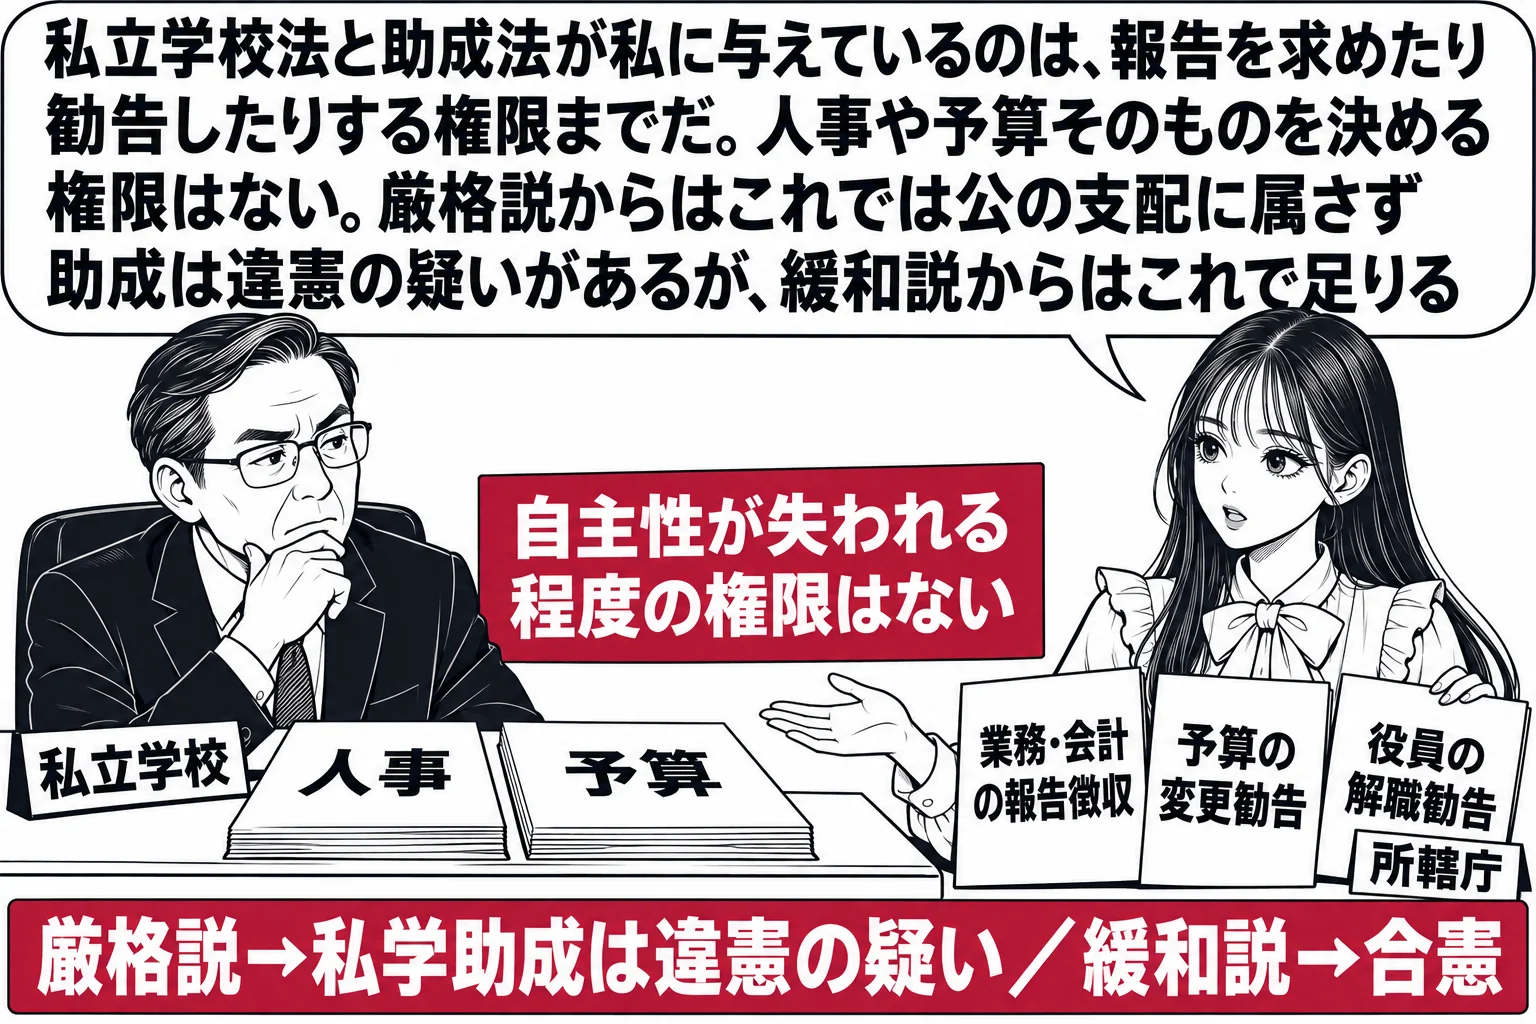
私学助成の合憲性は、この対立からそのまま結論が分かれます
私立学校に対する補助金の支出は、現に私立学校振興助成法に基づいて行われています。「「公の支配」に属することの意味を厳格かつ狭義に解する立場からは、国が私立学校に対して補助金を支出すること(いわゆる私学助成)は、監督官庁が私立学校に対してその自主性が失われる程度に達するような人事・予算上の権限を有しているとはいえないことから、違憲の疑いがあることとなる」という肢は正しいです。私立学校法と同助成法は、業務・会計の状況についての報告徴収、予算の変更勧告、役員の解職勧告などを定めますが、人事や予算そのものを決める権限までは与えていません。厳格説からは、この程度では「公の支配」に属するとはいえないことになります。
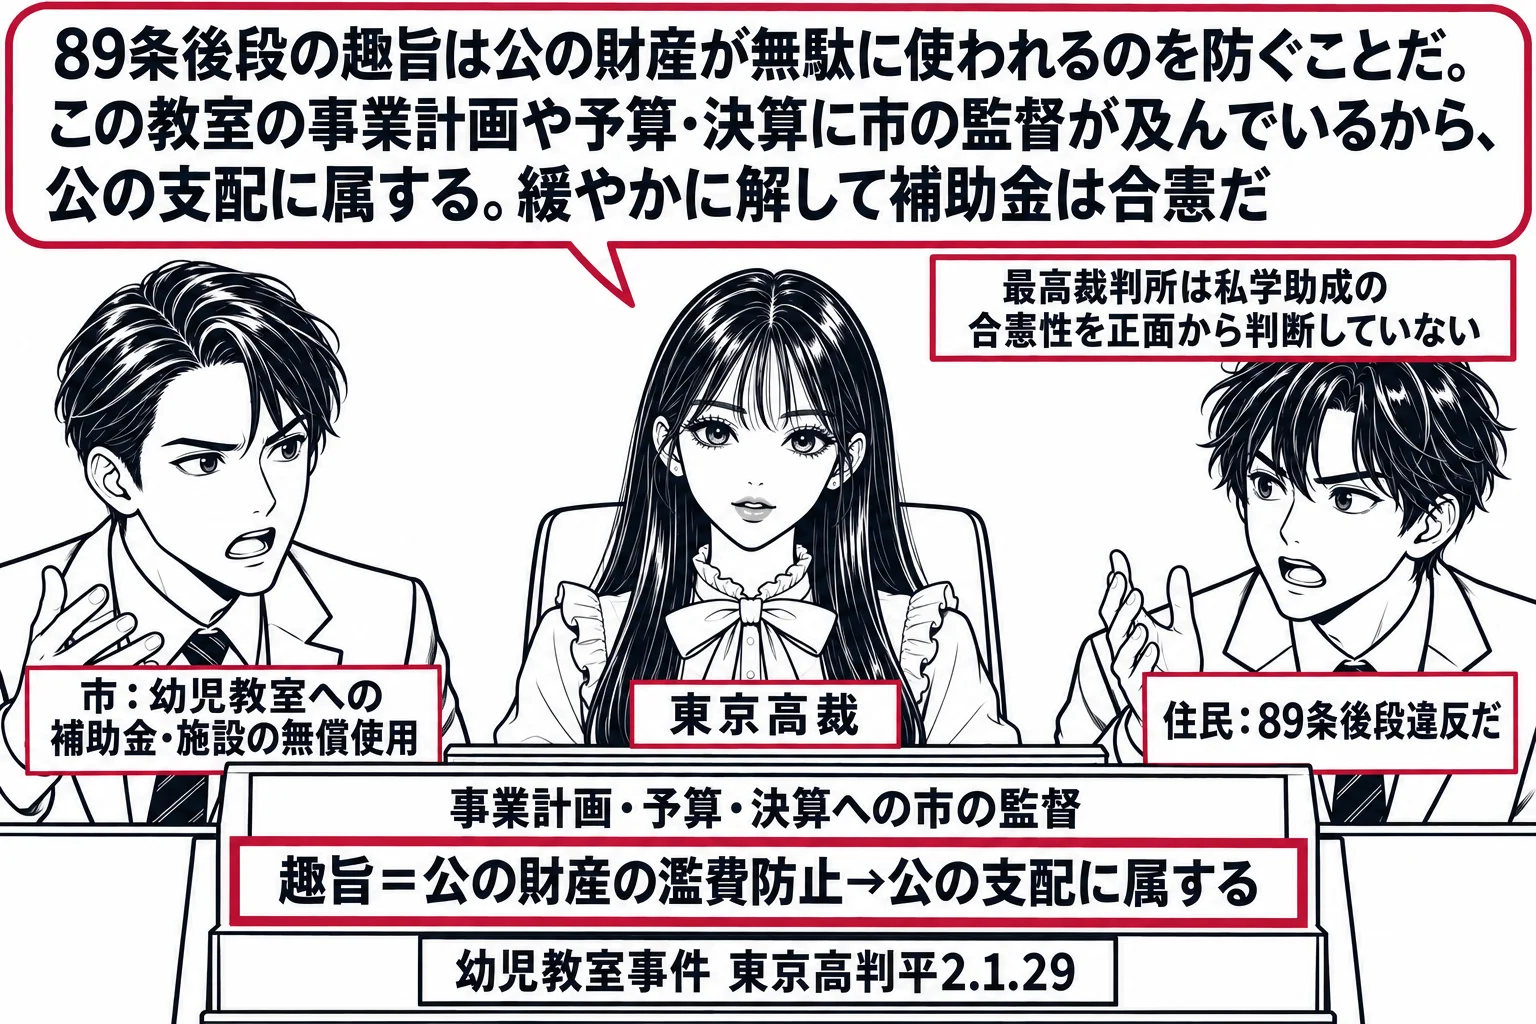
下級審は、緩和説に立って助成を合憲としました
東京高判平成2年1月29日(幼児教室事件)は、市が幼児教室に補助金を支出し施設を無償で使用させたことの適否が争われた事案で、「公の支配」を緩やかに解しました。同判決は、89条後段の趣旨を公の財産が濫費されることの防止に求め、教室の事業計画や予算・決算について市の監督が及んでいることを理由に、公の支配に属するとしています。学説上も、教育の事業について26条や23条との体系的な解釈から緩和説を支える見解が有力です。最高裁が私学助成の合憲性を正面から判断した例はなく、議論は学説と下級審の判断に委ねられています。実務は助成を前提に動いており、緩和説がこれを支える形になっています。条文の文言と現実の制度が離れている典型例です。
前段の宗教上の組織への支出とは、判断の枠組みが違います
89条前段は、宗教上の組織または団体への公金支出を禁じます。こちらは政教分離原則の財政面での現れであり、目的効果基準や総合考慮によって判断されます。最大判昭和33年12月24日(国有境内地処分法事件)は、社寺に無償で国有境内地を譲与する法律について、寺社の財産を返すという歴史的経緯を踏まえて合憲としました。前段と後段は同じ条文にありますが、守ろうとしている価値も判断の道具も違います。前段は政教分離という別個の原則に支えられており、「公の支配」に属するかどうかを論じる余地はありません。答案では、どちらの問題なのかを最初に切り分けます。
憲法 第89条
公金その他の公の財産は、宗教上の組織若しくは団体の使用、便益若しくは維持のため、又は公の支配に属しない慈善、教育若しくは博愛の事業に対し、これを支出し、又はその利用に供してはならない。
論文ではこう使う
論文では、公的助成の合憲性を問われたときに使います。まず89条後段の文言から、対象が慈善・教育・博愛の事業であることを確認し、次に「公の支配」の意義について厳格説と緩和説を対置します。自説を緩和説に置くなら、条文の趣旨を公費の濫用防止に求めたうえで、当該事業に対する報告徴収や予算の変更勧告といった監督が制度上用意されているかを当てはめます。厳格説に立つ場合は、私学助成が違憲の疑いを免れないことになるため、その結論を引き受けられるかを意識して説を選びます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。