租税と租税法律主義(84条・30条)とは
そぜいとそぜいほうりつしゅぎ
租税とは、国や地方公共団体が、経費に充てる資金を調達する目的で、特別の給付に対する反対給付としてではなく、一定の要件に該当するすべての者に課する金銭給付です。租税法律主義とは、新たに租税を課し、または現行の租税を変更するには法律または法律の定める条件によることを要するという原則で(84条)、国民は法律の定めるところにより納税の義務を負います(30条)。
会費の額や集め方を役員が勝手に決めて取り立てられるなら、会員は安心して暮らせません。会員の代表が集まる総会で決めた規約に基づいて初めて、会費は正当に集められます。国の税金も同じで、国民の財産を強制的に取り上げる以上、国民の代表である国会が法律で定めなければなりません。これが租税法律主義です。何が租税なのか、税ではない保険料にもこの原則が及ぶのか、通達や条例による課税は許されるのかが、この用語で問われる中身です。
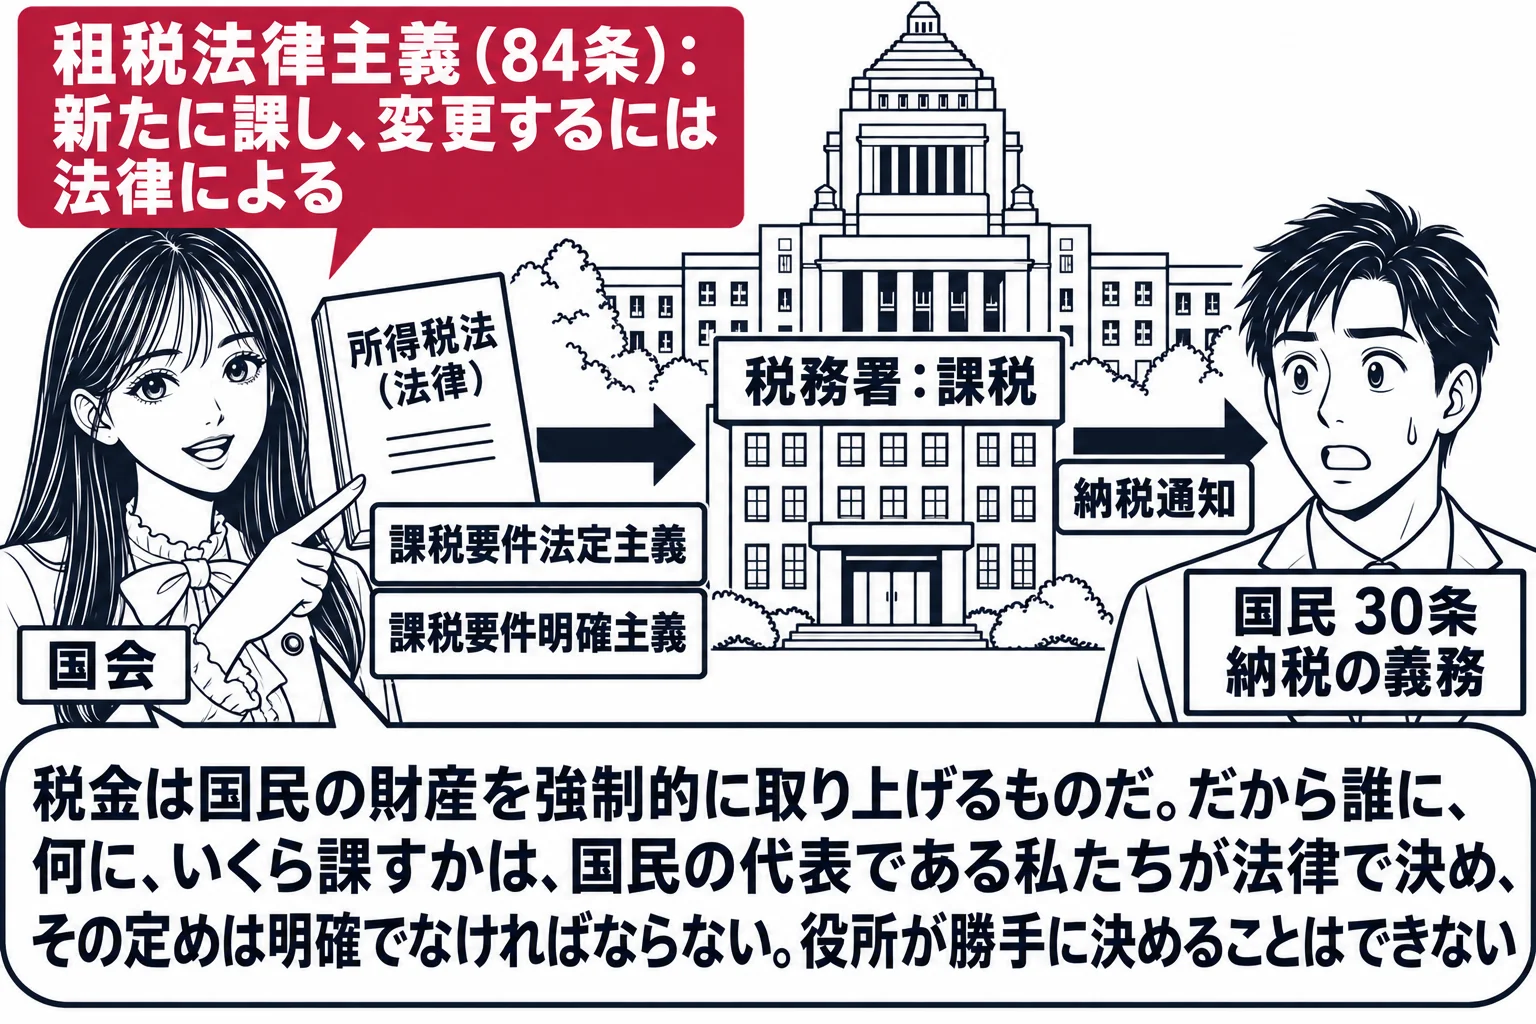
「租税」とは、反対給付でない強制的な金銭給付をいいます
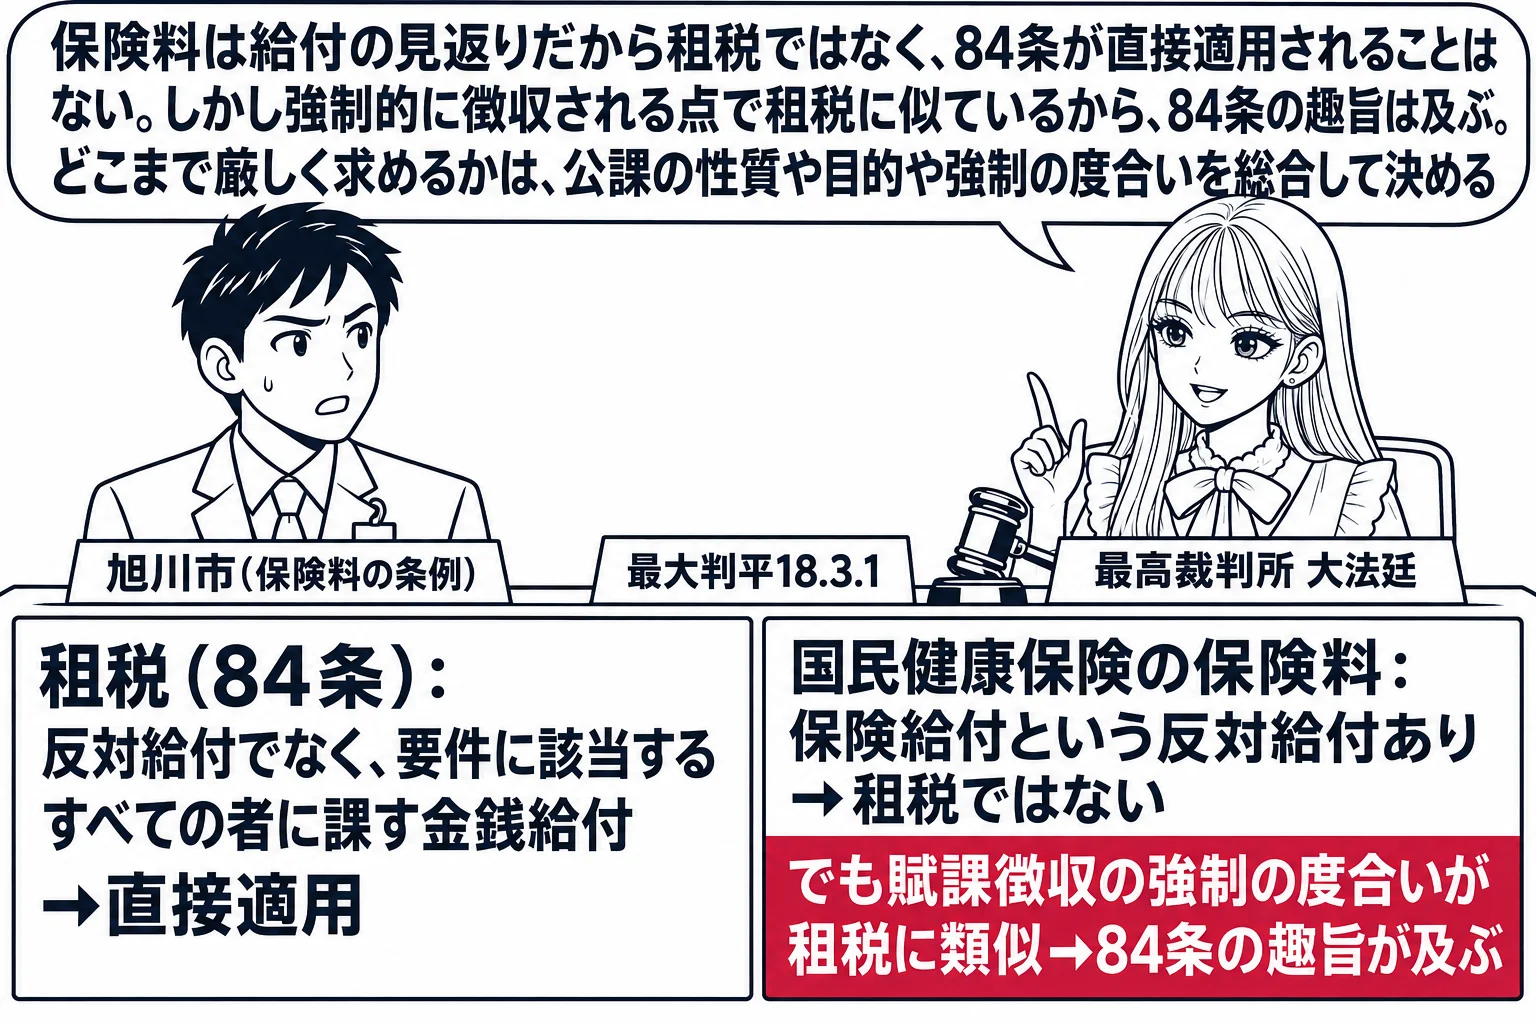
最大判平成18年3月1日(旭川市国民健康保険条例事件)は、84条の「租税」の意義を明らかにしました。「この判決は,国又は地方公共団体が課税権に基づき,その経費に充てるための資金を調達する目的をもって,特別の給付に対する反対給付としてでなく,一定の要件に該当するすべての者に対して課する金銭給付は,その形式のいかんにかかわらず,憲法第84条に規定する租税に当たるというべきであるとした」という肢は正しいです。定義の核心は、特別の給付に対する反対給付としてではなく、一定の要件に該当するすべての者に課される点にあります。形式が手数料や負担金と呼ばれていても、この実質を備えれば租税に当たります。
- 課税要件法定主義納税義務者、課税物件、課税標準、税率といった課税要件と、賦課徴収の手続は、法律で定めなければならない
- 課税要件明確主義法律の定めは、できる限り一義的で明確でなければならない
- 租税の意義国または地方公共団体が課税権に基づき、その経費に充てるための資金を調達する目的で、特別の給付に対する反対給付としてでなく、一定の要件に該当するすべての者に課する金銭給付
- 納税の義務国民は、法律の定めるところにより、納税の義務を負う(30条)
租税に当たらない公課にも、84条の趣旨が及びます
国民健康保険の保険料は、保険給付という反対給付があるため租税には当たりません。しかし、それで84条と無関係になるわけではありません。「この判決は,国民健康保険の保険料は租税ではないから憲法第84条が直接適用されることはないが,国又は地方公共団体が賦課徴収する租税以外の公課であっても,賦課徴収の強制の度合いなどの点において租税に類似する性質を有するものについては,憲法第84条の趣旨が及ぶと解すべきであるとした」という肢は正しいです。「租税法律主義は,社会全体に対する財やサービスを提供するための資金を租税として強制的に徴収する場合について規定したものであるから,個人への給付に対する反対給付としての性質を有する保険料等については適用がなく,また,その趣旨も及ばない」という肢は誤りです。「最高裁判所の判例によれば,個人への特別の給付に対する反対給付として当該個人に対して課する国民健康保険料のような金銭給付は憲法第84条の「租税」には当たらないと狭く解したとしても,「租税」以外の公課の賦課要件について定めた条例が憲法第84条の趣旨に反することはあり得る」という肢も正しいです。租税か否かという入口の判断と、84条の趣旨が及ぶかという判断は別で、趣旨が及ぶ場合の規律の在り方は、当該公課の性質、賦課徴収の目的、強制の度合いなどを総合考慮して判断されます。
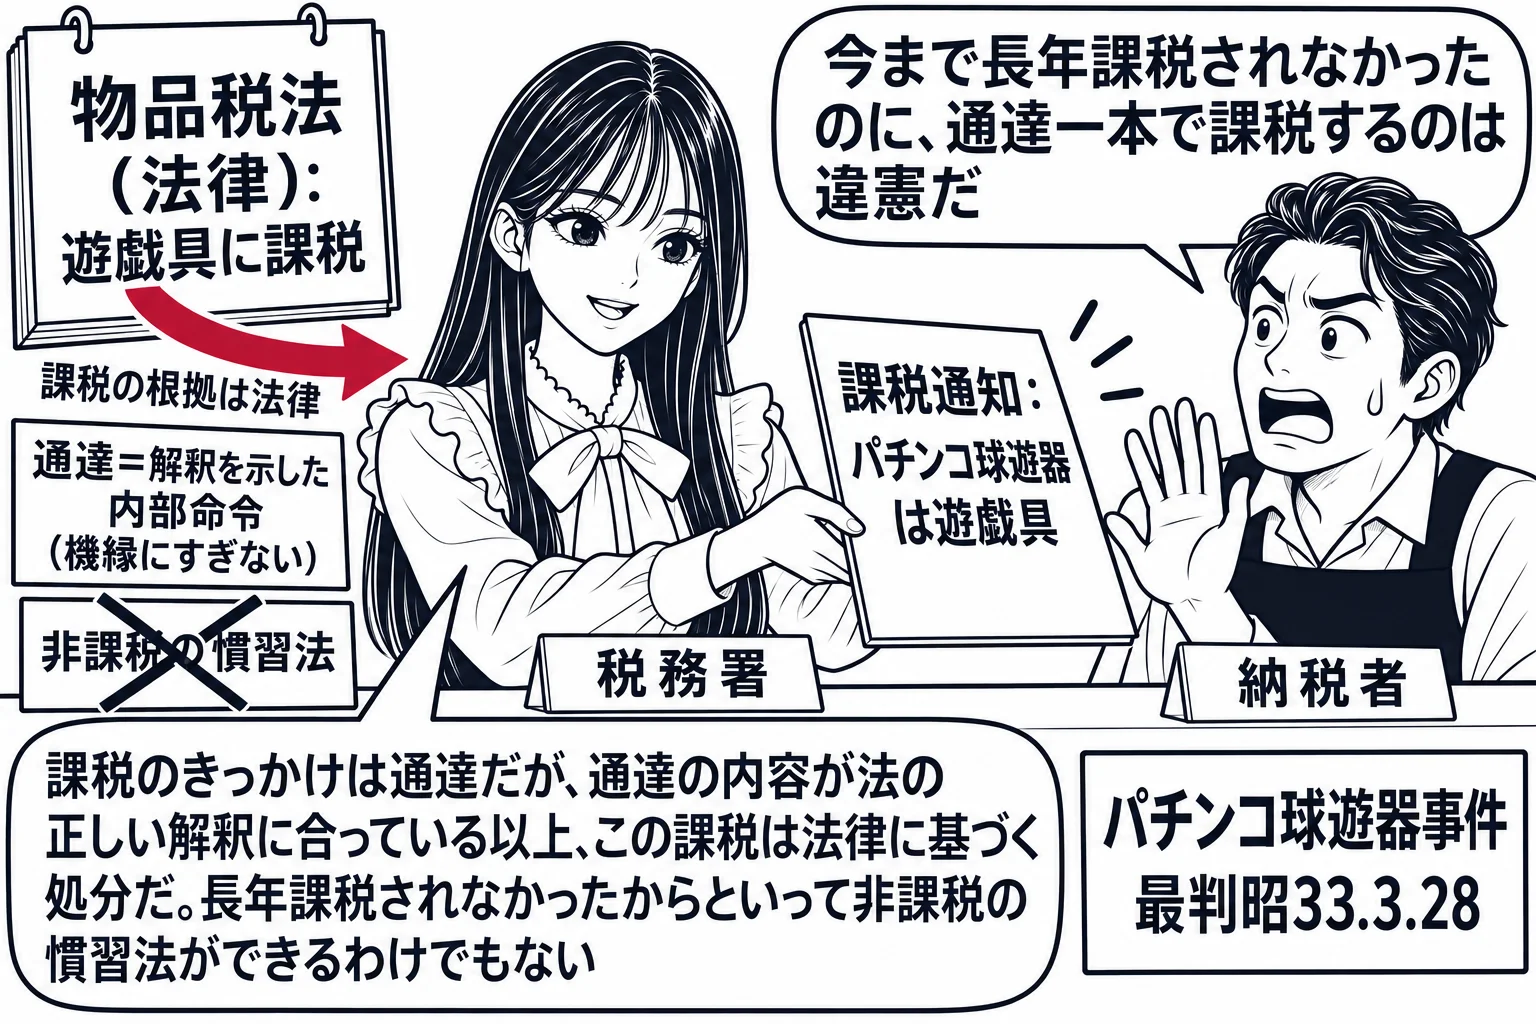
通達による課税も、法の正しい解釈に合致すれば違憲ではありません
長年課税されてこなかった物件に、通達を契機として課税した事案があります。「長く課税されることがなかったパチンコ球遊器について、行政の内部命令である通達によって課税の物件たる遊戯具に該当するとして課税の対象とされたことは、通達の内容が法の正しい解釈に合致するものであっても、憲法第84条に違反する」という肢は誤りです。最判昭和33年3月28日(パチンコ球遊器事件)は、課税がされたのは通達によるのではなく法律の規定によるものであるとして、租税法律主義に反しないとしました。「課税の根拠法律があるにもかかわらず長年にわたり課税されなかった物については,非課税の慣習法が成立しているとみるべきであるから,新たにその物に課税することは,それがその根拠法律の正しい解釈に基づくものであるとしても,租税法律主義に反する」という肢も誤りで、長年の非課税から慣習法が成立するわけではありません。
遡及的な立法は、諸事情の総合的な勘案で判断されます
暦年の途中で租税法規を変更し、その年の初めから適用することが許されるかも問われます。「暦年途中の租税法規の変更及びその暦年当初からの適用によって納税者の租税法規上の地位が変更され、課税関係における法的安定に影響が及び得る場合の憲法第84条適合性については、変更の対象となる納税者の租税法規上の地位の性質、変更の程度及び変更により保護される公益の性質などの諸事情を総合的に勘案して判断すべきである」という肢は正しいです。最判平成23年9月22日(租税法律における遡及的立法)は、納税者の地位の性質、変更の程度、変更によって保護される公益の性質などを総合して判断するという枠組みを示しました。遡及処罰の禁止(39条)のように一律に禁止されるのではありません。
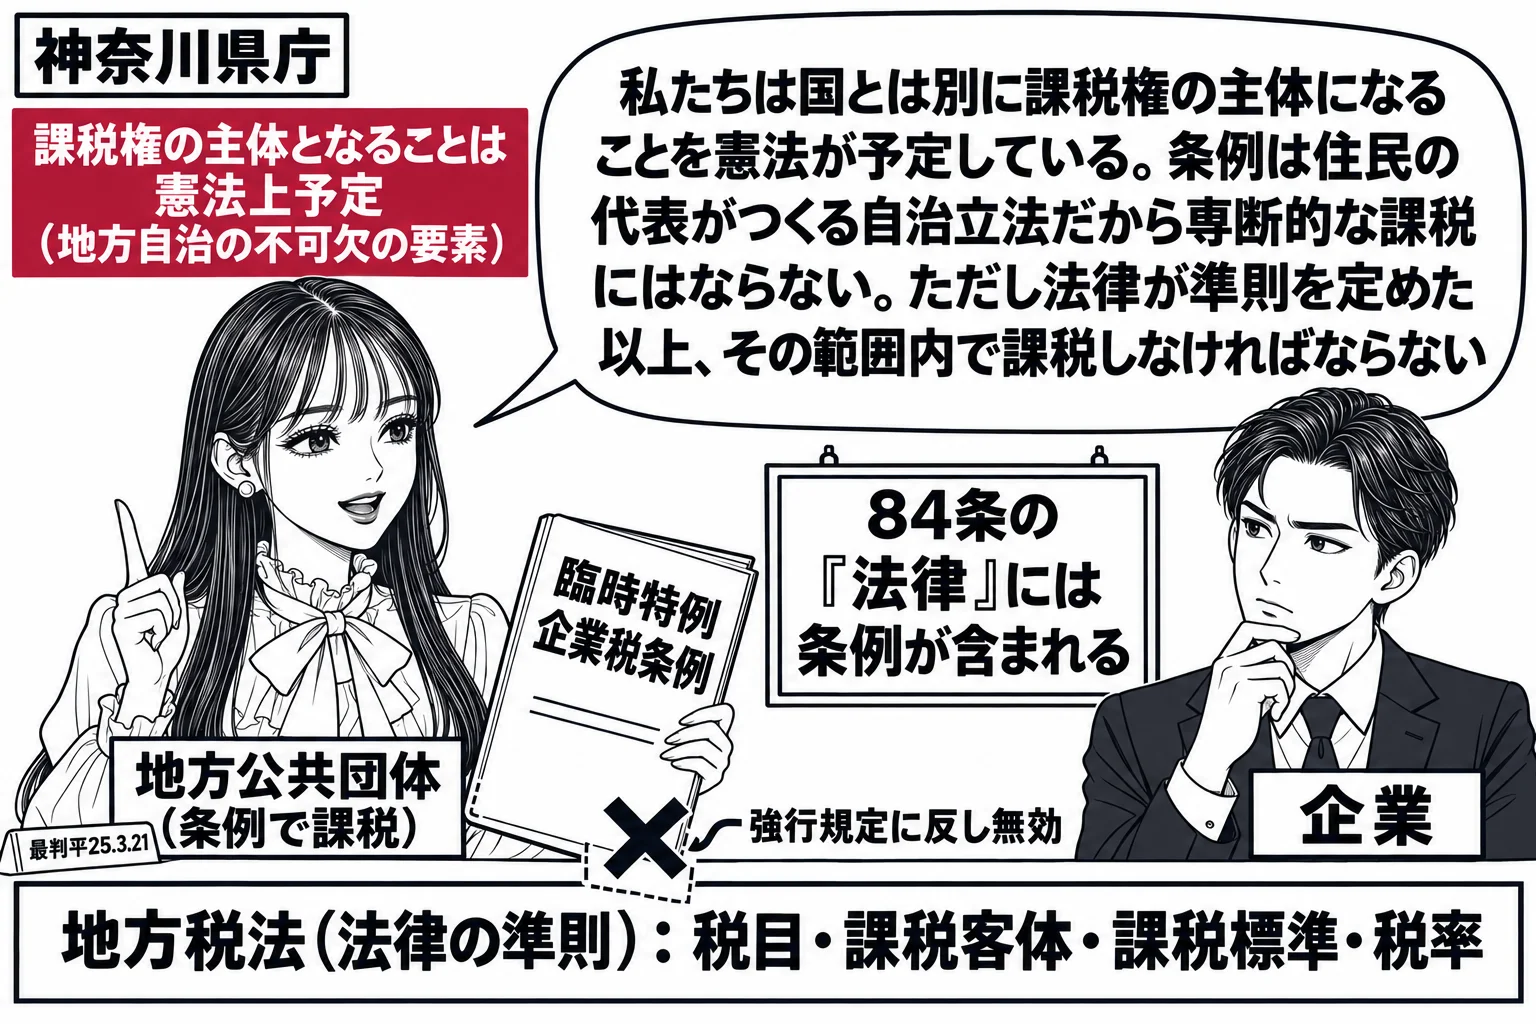
条例による課税も、一定の範囲で認められます
84条は「法律」と書いていますが、条例による課税が一切許されないわけではありません。「租税の賦課は法律又は法律の定める条件によらなければならないが,条例は公選の議員で組織する議会の議決を経て制定される自治立法であるから,一定の範囲内で条例による租税の賦課徴収ができる」という肢は正しいです。条例は住民の代表である議会が制定する民主的な立法ですから、専断的な課税を防ぐという趣旨は害されません。もっとも、自由に課税できるわけでもありません。「判例によれば,憲法第84条に規定する租税法律主義の下では,地方公共団体が国とは別途に課税権の主体となることは憲法上予定されておらず,地方公共団体が条例により租税を賦課する場合には,租税の税目,課税客体,課税標準,税率等の事項について,法律で定められた具体的な準則に基づかなければならない」という肢は誤りです。最判平成25年3月21日(神奈川県臨時特例企業税条例事件)は、地方公共団体が国とは別途に課税権の主体となることが憲法上予定されているとしており、前半が誤っています。税目・課税客体・課税標準・税率などの準則を法律が定め、その範囲内で行使するという後半は判例のとおりです。
条約に関税の特別の定めを置くことも許されます
84条の「法律又は法律の定める条件による」という文言をどう読むかも問われます。「日本国憲法は,租税法律主義の例外を設けていないため,「条約中に関税について特別の規定があるときは,当該規定による」と定める関税法第3条ただし書の合憲性が問題となり得るが,憲法第84条にいう「法律の定める条件による」場合に該当するものとして,憲法違反ではないと解される」という肢は正しいです。関税について条約に特別の定めがあるときはその定めによるとする関税法の規定は、法律自身が条件を定めたものとして、租税法律主義に反しないと解されています。条約が国会の承認を経ていることも、実質的な理由になります。
憲法 第84条
あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。
論文ではこう使う
論文では、金銭の賦課が争われる場面で使います。まず当該金銭給付が84条の「租税」に当たるかを、旭川市国民健康保険条例事件の定義に当てはめて判断します。当たらない場合でも、賦課徴収の強制の度合いにおいて租税に類似する性質があれば同条の趣旨が及ぶ、という二段構えを示します。次に、課税要件が法律または条例で定められているか、その定めが明確かを検討します。委任がある場合は、委任の趣旨と規律の密度を、規制される財産権の性質に応じて評価します。旭川市国民健康保険条例事件は、賦課要件の明確性をどの程度求めるかについても、当該公課の性質と賦課徴収の目的に照らして判断するという考え方を示しています。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。