租税立法の合憲性とは
そぜいりっぽうのごうけんせい
租税立法の合憲性とは、租税に関する法律が14条1項の平等や84条の租税法律主義に適合するかという問題です。租税立法は国政全般からの総合的政策判断と専門技術的な判断を必要とするため立法府に広い裁量が認められ、区別の態様が著しく不合理であることが明らかな場合に限り違憲となります。
会社員は給与から税金が天引きされ、必要経費を自分で計算して差し引くことができません。自営業者は実際にかかった経費を差し引けるのに不公平だ、という訴えが実際に起こされました。裁判所は、税金の仕組みを決めるには国の財政や経済の実態を踏まえた政策判断と専門技術的な判断が要るから、まず国会に任せるほかないと考えます。だから租税の分野では、区別の仕方が目的との関係で著しく不合理であることが明らかな場合に限って違憲とされます。あわせて、税金は法律で決めるという84条の要請が、通達や条例や保険料にどこまで及ぶかも問われます。
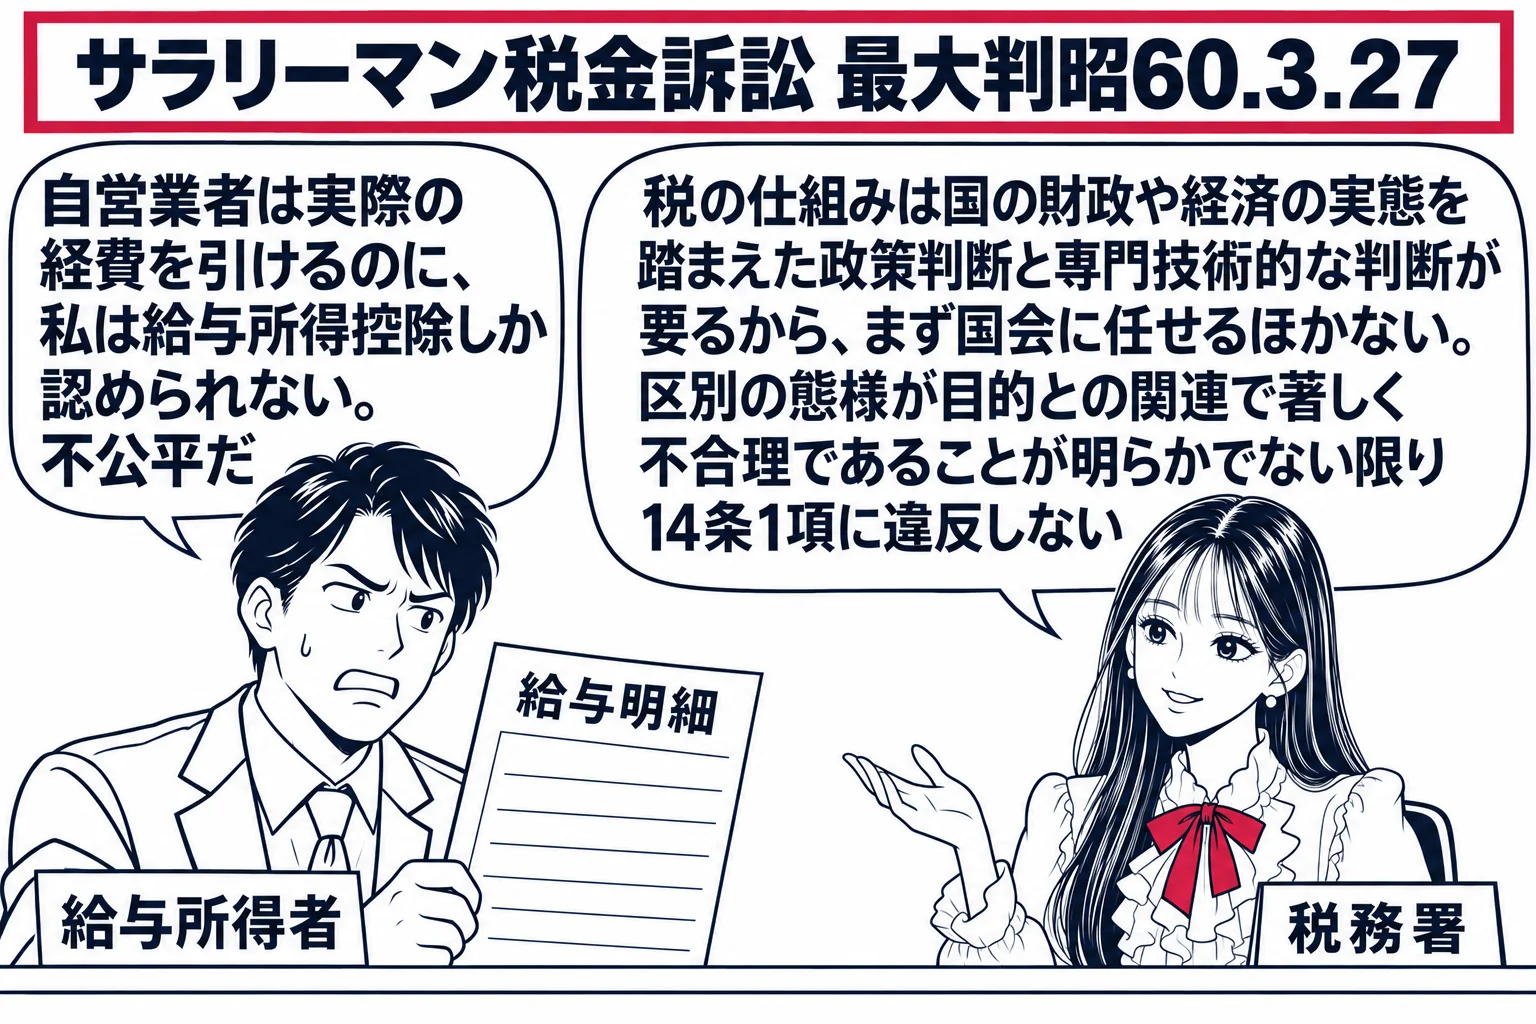
租税分野の区別は、著しく不合理であることが明らかな場合に違憲となります
租税立法の合憲性は、14条1項と84条の二つの面から問われます。最大判昭和60年3月27日(サラリーマン税金訴訟)は、租税法の定立については、国家財政、社会経済、国民所得、国民生活等の実態についての正確な資料を基礎とする立法府の政策的、技術的な判断に委ねるほかはなく、裁判所はその裁量的判断を尊重せざるを得ないとしました。「国民の租税負担を定めるには、国政全般からの総合的政策判断と、極めて専門技術的な判断が必要となるので、租税法の分野における取扱いの区別は、立法目的が正当で、区別の態様が目的との関連で著しく不合理でない限り、14条1項に違反しない」という肢は正しいです。同判決は、給与所得者について必要経費の実額控除を認めず給与所得控除によることとした所得税法の定めについて、事業所得者等との区別に合理性があるとしました。把握の困難さや徴税費用の増大を避けるという目的が正当で、区別の態様も著しく不合理とはいえないという筋道です。
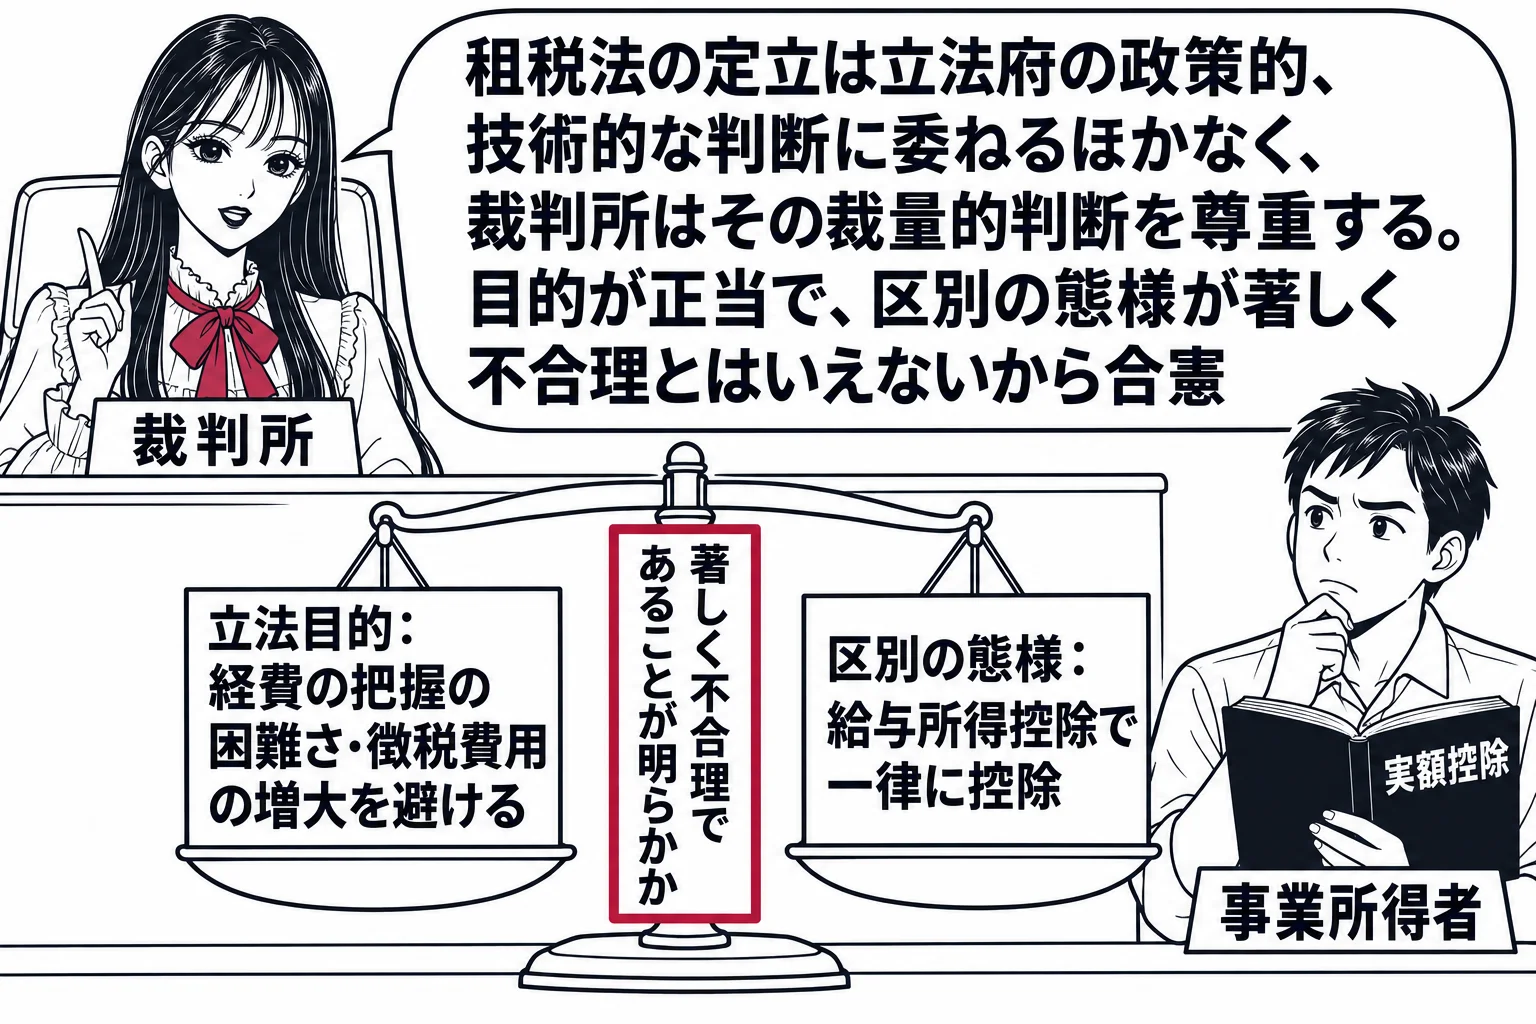
課税最低限と25条の問題は、立法裁量の枠で処理されます
「総評サラリーマン税金訴訟判決は、国家は、国民各自が自らの手で健康で文化的な最低限度の生活を維持することを阻害してはならないのであって、これを阻害する立法は25条に違反するとしつつ、所得税法中の給与所得に係る課税関係規定について、25条の規定の趣旨を踏まえて具体的にどのような立法措置を講ずるかは、立法府の広い裁量に委ねられるとした」という肢は誤りです。最判平成元年2月7日(総評サラリーマン税金訴訟)は、25条にいう健康で文化的な最低限度の生活は抽象的・相対的な概念で、これを具体化するには財政事情や高度の専門技術的な考察に基づく政策的判断が要るとして立法府の広い裁量を認めたのであって、最低限度の生活を阻害する立法が直ちに25条に違反するという規範を立てたわけではありません。課税最低限の額が低すぎるという主張も、この裁量の枠内で判断され、著しく合理性を欠き明らかに裁量の逸脱・濫用と見ざるを得ない場合を除いて裁判所の審査判断に適しません。
暦年途中の変更は、諸事情を総合勘案して判断されます
最判平成23年9月22日(租税法律における遡及的立法)は、暦年途中の租税法規の変更及びその暦年当初からの適用によって納税者の租税法規上の地位が変更され、課税関係における法的安定に影響が及び得る場合の84条適合性について、変更の対象となる納税者の租税法規上の地位の性質、変更の程度及び変更により保護される公益の性質などの諸事情を総合的に勘案して判断すべきであるとしました。この枠組みを述べる肢は正しいです。遡及的な適用がおよそ許されないわけではなく、法的安定を害するかどうかが審査の中心になります。
通達による課税も、法の正しい解釈に合致すれば違憲ではありません
最判昭和33年3月28日(パチンコ球遊器事件)は、長く課税されることがなかった物品について、通達を機縁として課税がされた場合でも、通達の内容が法の正しい解釈に合致するものである以上、課税は法の根拠に基づくものであるとしました。通達は行政の内部命令で国民を直接拘束する法規ではなく、課税の根拠はあくまで法律だからです。そこで、「長く課税されることがなかったパチンコ球遊器について、通達によって課税の物件たる遊戯具に該当するとして課税の対象とされたことは、通達の内容が法の正しい解釈に合致するものであっても、84条に違反する」という肢は誤りです。同じ理由で、「課税の根拠法律があるにもかかわらず長年にわたり課税されなかった物については非課税の慣習法が成立しているとみるべきである」という肢も誤りです。長年課税されなかったのは法律の解釈適用を誤っていた事実状態にすぎず、正しい解釈に立ち返って課税することは法律に基づく課税だからです。
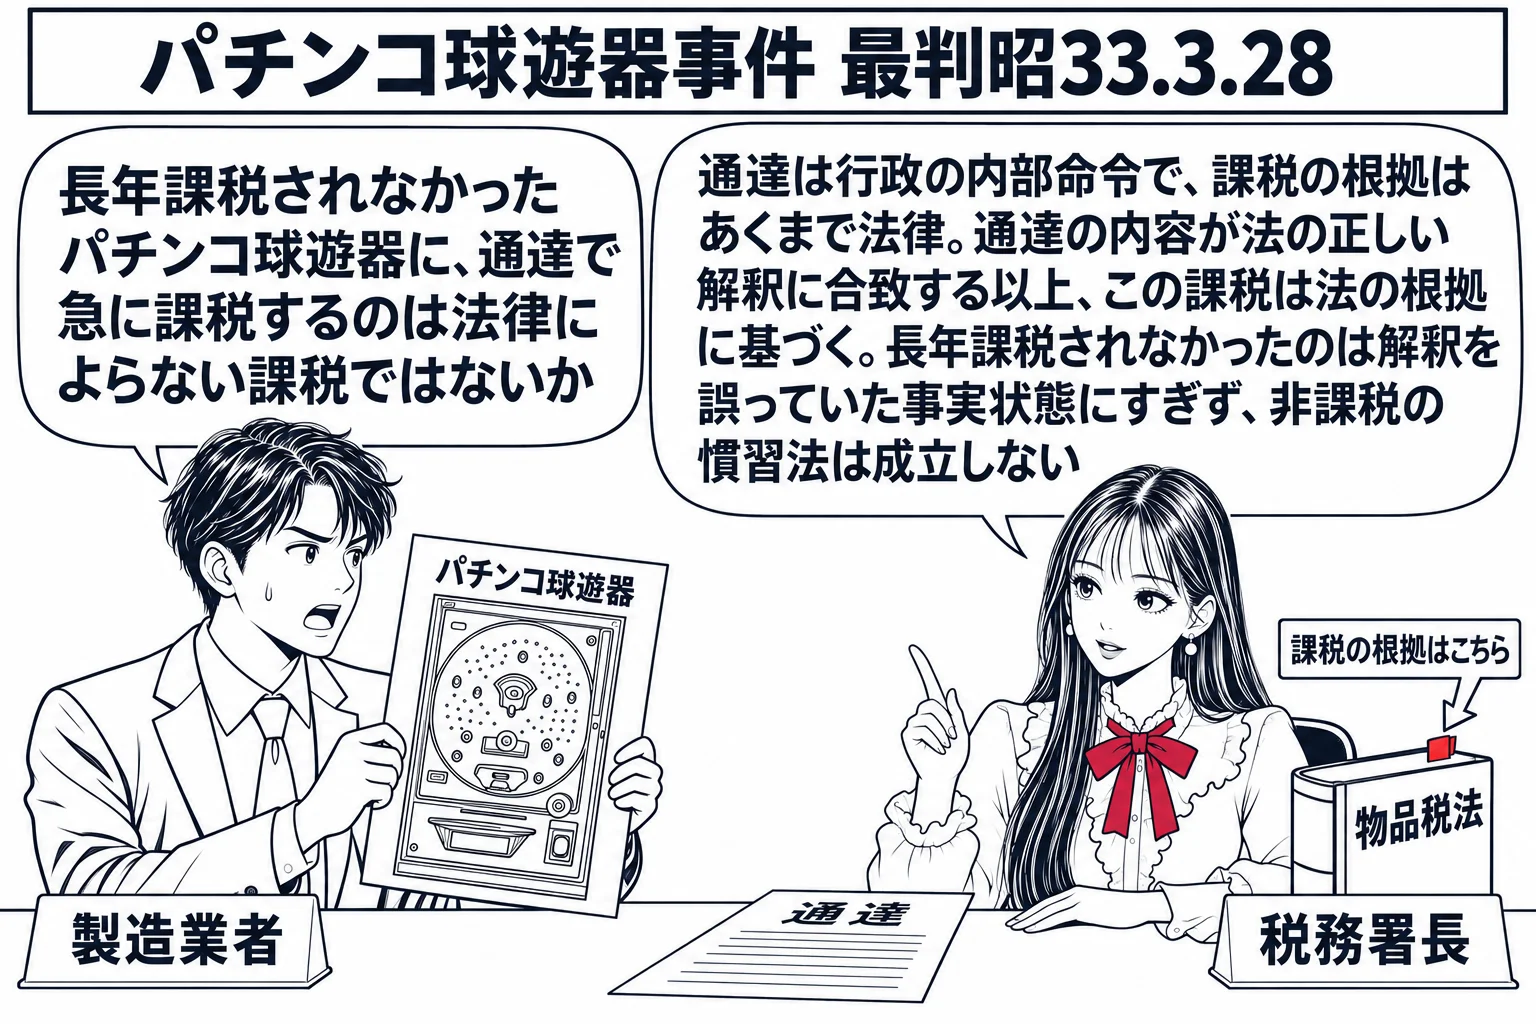
租税以外の公課にも、84条の趣旨が及びます
最大判平成18年3月1日(旭川市国民健康保険条例事件)は、84条にいう租税とは、国又は地方公共団体が、課税権に基づき、その経費に充てるための資金を調達する目的をもって、特別の給付に対する反対給付としてでなく、一定の要件に該当するすべての者に対して課する金銭給付であり、その形式のいかんにかかわらず租税に当たるとしました。市町村が行う国民健康保険の保険料は、被保険者において保険給付を受け得ることに対する反対給付として徴収されるものですから、租税には当たらず、84条が直接に適用されることはありません。もっとも、国民健康保険は強制加入とされ保険料が強制徴収されるなど、賦課徴収の強制の度合いにおいて租税に類似する性質を有するため、84条の趣旨が及びます。「市町村が行う国民健康保険における保険料は、憲法第84条に規定する租税には当たらないが、国民健康保険は強制加入とされ、保険料が強制徴収されるものであり、賦課徴収の強制の度合いにおいては租税に類似する性質を有するため、憲法第84条の趣旨が及ぶ」という肢は正しく、趣旨が及ばないとする肢は誤りです。同判決は、租税以外の公課であっても、その性質に応じて、法律又は法律の範囲内で制定された条例によって適正な規律がされるべきものだとも述べています。
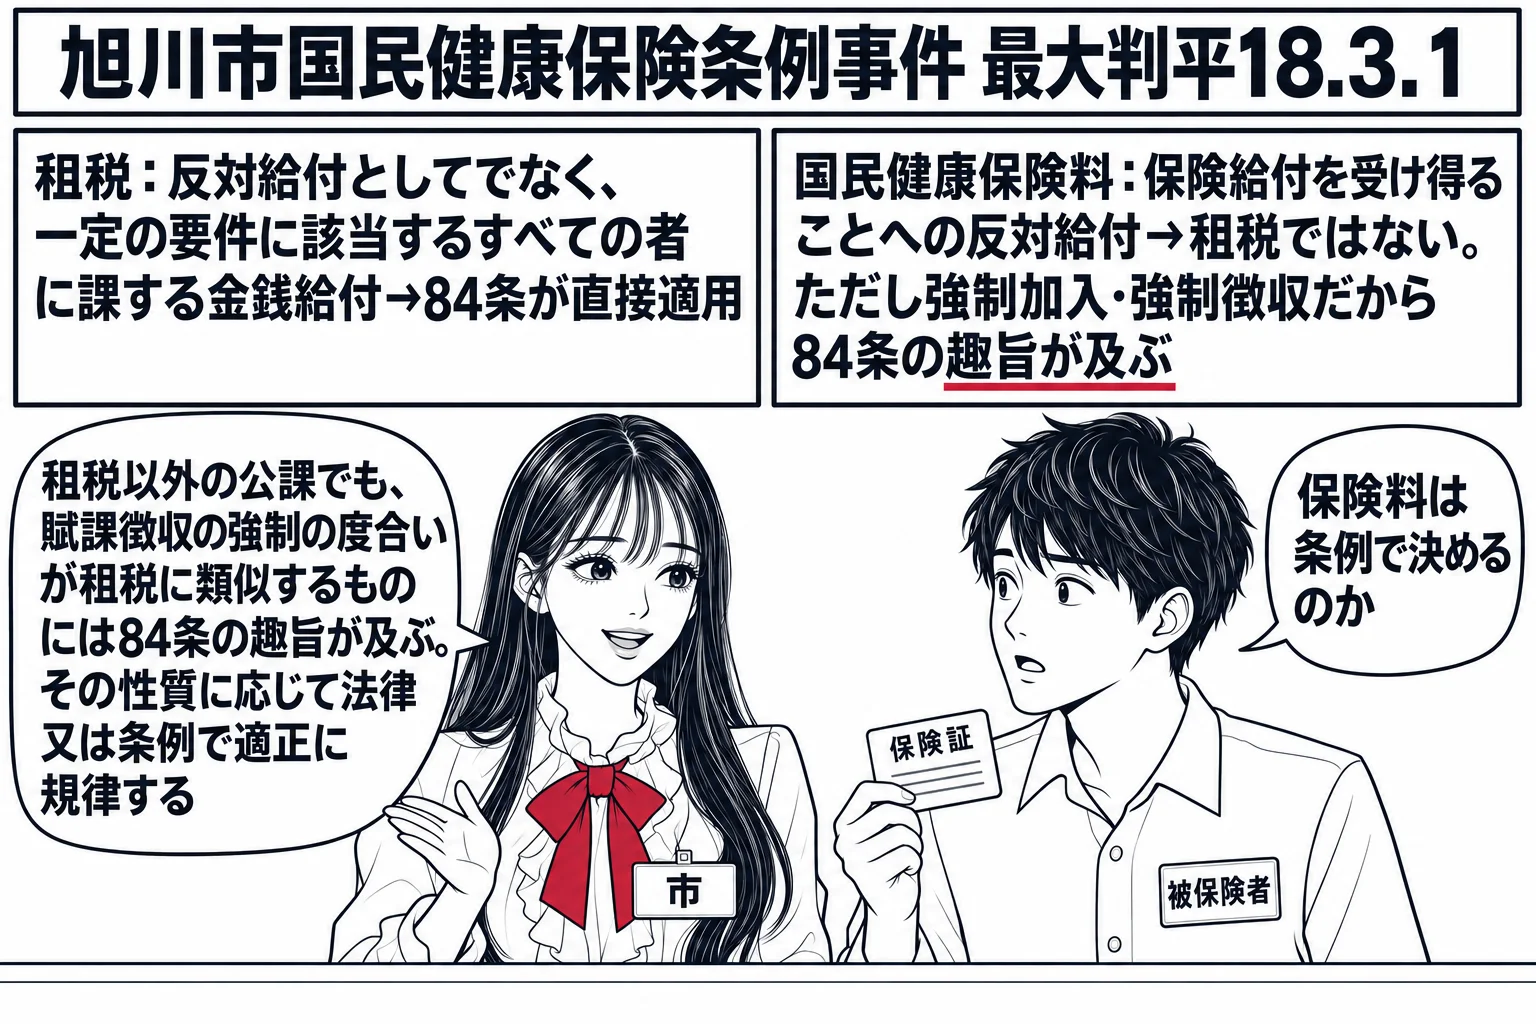
条例による課税も、84条の要請に反しません
地方公共団体は、地方自治の本旨に従いその財産を管理し事務を処理する権能を有し、その遂行のためには財源を自ら調達する権能を有することが必要ですから、地方自治の不可欠の要素として課税権の主体となることが憲法上予定されています(最判平成25年3月21日)。租税の賦課は法律又は法律の定める条件によらなければなりませんが、条例は公選の議員で組織する議会の議決を経て制定される自治立法ですから、一定の範囲内で条例による租税の賦課徴収ができる、という肢は正しいです。住民の代表である議会が民主的な手続により制定する条例に基づく課税は、行政権による専断的な課税を防止するという84条の趣旨を害しません。
日本国憲法 第84条
あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。
論文ではこう使う
論文では、租税立法の区別を争う事案で、まず広い立法裁量を認める規範を立て、その理由を専門技術性と政策判断の必要性に求めます。そのうえで、区別の態様が著しく不合理であることが明らかかどうかを当てはめますが、原告側の立場で書くときは、区別が後段列挙事由に関わることや、区別によって生活の基盤が脅かされることを主張して審査密度を上げにいきます。84条が問題になる事案では、課税要件法定主義と課税要件明確主義に分けて論じます。条例や規則に委ねられている部分があるときは、委任の範囲と程度が具体的に定められているかを検討し、白紙委任になっていないかを確かめます。公課が問題になるときは、まず租税に当たるかを定義に当てはめ、当たらない場合に趣旨が及ぶかを論じる二段の構成にします。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。