会計検査院(90条)とは
かいけいけんさいん
会計検査院とは、国の収入支出の決算を毎年検査する機関です(90条1項)。内閣に対し独立の地位を有し、その組織および権限は法律で定められ(90条2項)、検査を経た決算は検査報告とともに内閣が国会に提出します。
生徒会が集めた会費の使い道を、使った当事者である会計係が自分で「問題なし」と言っても、みんなは納得しません。会計係とは別の監査委員が帳簿を調べ、その結果を生徒総会に報告して初めて信頼できます。国の予算も同じで、執行した内閣とは独立した会計検査院が決算を毎年検査し、内閣がその検査報告とともに決算を国会に提出します。事前の予算の議決と事後の決算の検査の二つで、国の財政に対する国民の統制が完結します。
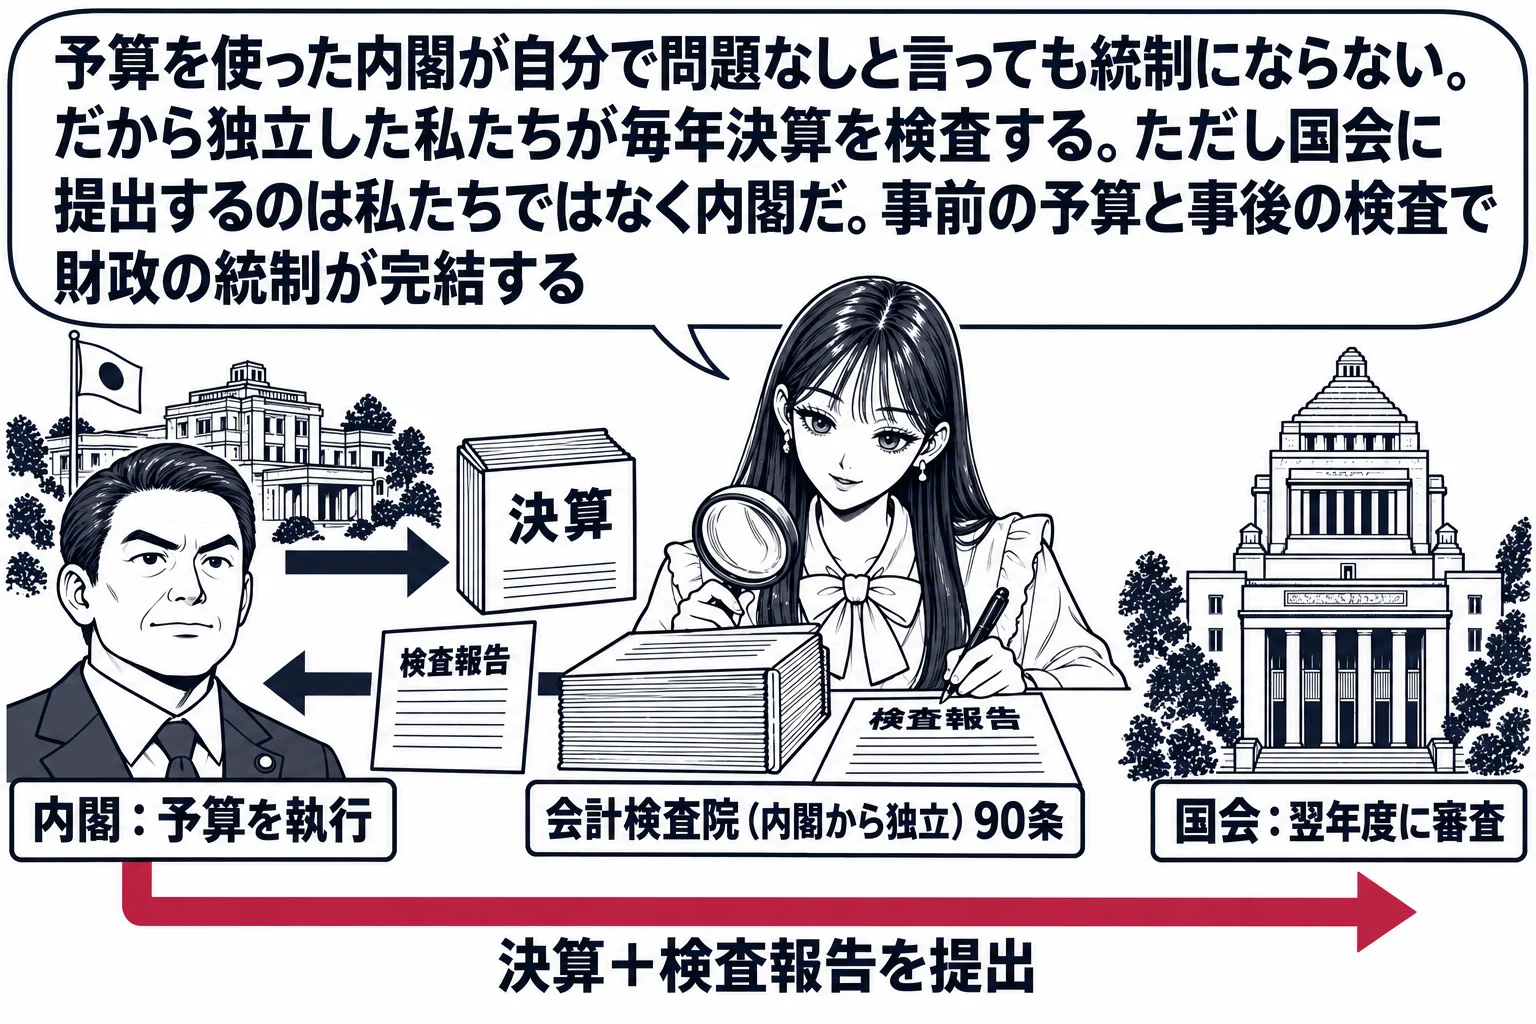
決算は検査院が検査し、内閣が国会に提出します
90条1項は、主語が途中で変わる条文です。検査をするのは会計検査院、国会に提出するのは内閣です。「内閣は、毎年の国の収入支出の決算について、会計検査院の検査を経た上で、翌年度国会に提出しなければならない,提出された決算については、各議院で審議され、それを認めるか否かの審査がなされるが、そこで不承認とされても、決算の効力に影響は生じない」という肢は正しいです。検査報告を国会に提出するのは検査院ではなく内閣です。提出の主体を内閣としたのは、財政の執行について内閣が国会に対して責任を負うという建て付けに合わせたものです。検査院が作成するのは検査報告であって、国会への提出は内閣の行為であるという二段構えになっています。決算は翌年度に提出されますから、予算の議決、執行、検査、提出、審査という流れが二年度にまたがることになります。
- 検査の対象国の収入支出の決算。国が出資する法人や、国が補助金を交付する事業の会計にも検査が及ぶ
- 独立性内閣に対し独立の地位を有する。検査官は両議院の同意を経て内閣が任命し、身分が保障される
- 検査報告検査院は決算を検査し、検査報告を作成する
- 国会への提出内閣が、検査を経た決算を検査報告とともに国会に提出する(90条1項)
毎年検査することが、会計年度を1年とする根拠の一つです
憲法には会計年度の長さを定めた規定がありません。「一会計年度の期間については憲法上明文の規定はないが,国会の常会が毎年召集すべきこととされており,また,決算について毎年会計検査院が検査することとされていることから,憲法は会計年度を1年とすることを予定していると考えられる」という肢は正しいです。常会が毎年召集されること(52条)と、決算が毎年検査されること(90条1項)から、憲法が1年を予定していると読みます。複数年度にわたる継続費が会計年度独立の原則に反しないかという論点も、この理解を前提に検討されます。毎年の議決と毎年の検査を求める条文の構造が、会計年度独立の原則を支えています。継続費については、国会が各年度に改めて議決する機会を確保していれば、財政民主主義に反しないと解されています。
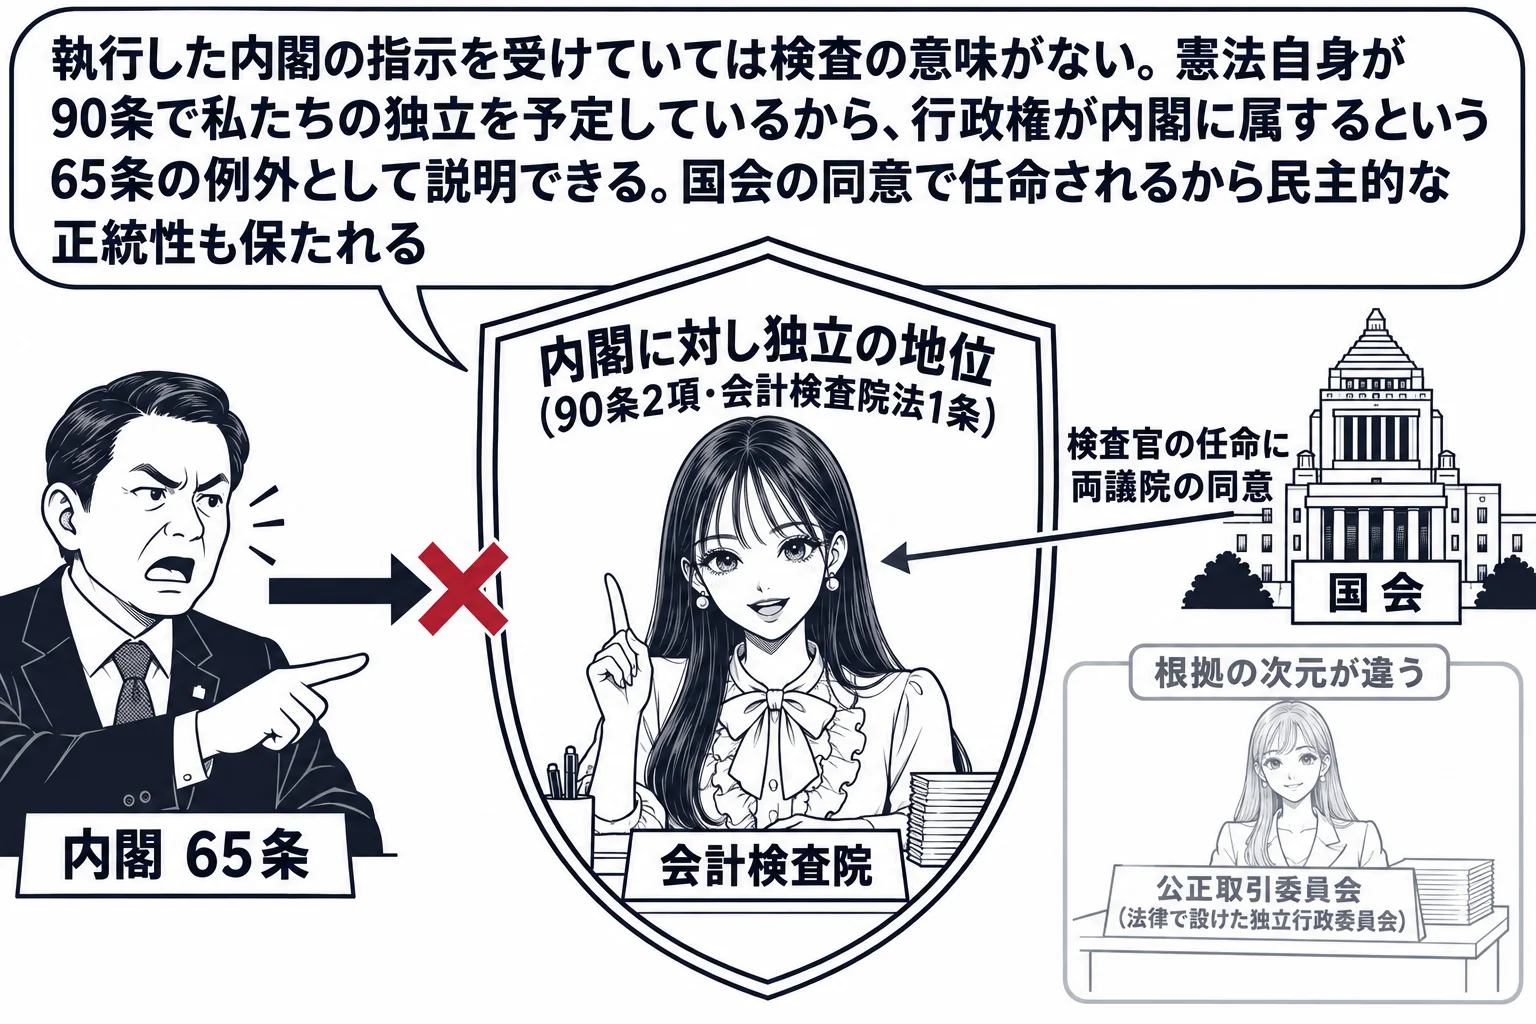
検査院は、内閣に対し独立の地位を有します
決算の検査は、予算を執行した内閣自身が行ったのでは意味がありません。そこで90条2項は、会計検査院の組織と権限を法律に委ねつつ、検査院が内閣に対し独立の地位を有することを前提としています。会計検査院法1条もこれを明記します。検査官は両議院の同意を経て内閣が任命され、在任中は身分が保障されます。65条の行政権が内閣に属するという原則との関係では、憲法自身が例外を認めた機関と理解するのが素直です。法律によって設けられた独立行政委員会とは、根拠の次元が違います。もっとも、独立といっても検査院は国会に対して無関係ではなく、検査官の任命に両議院の同意が必要とされることで、民主的な正統性が確保されています。
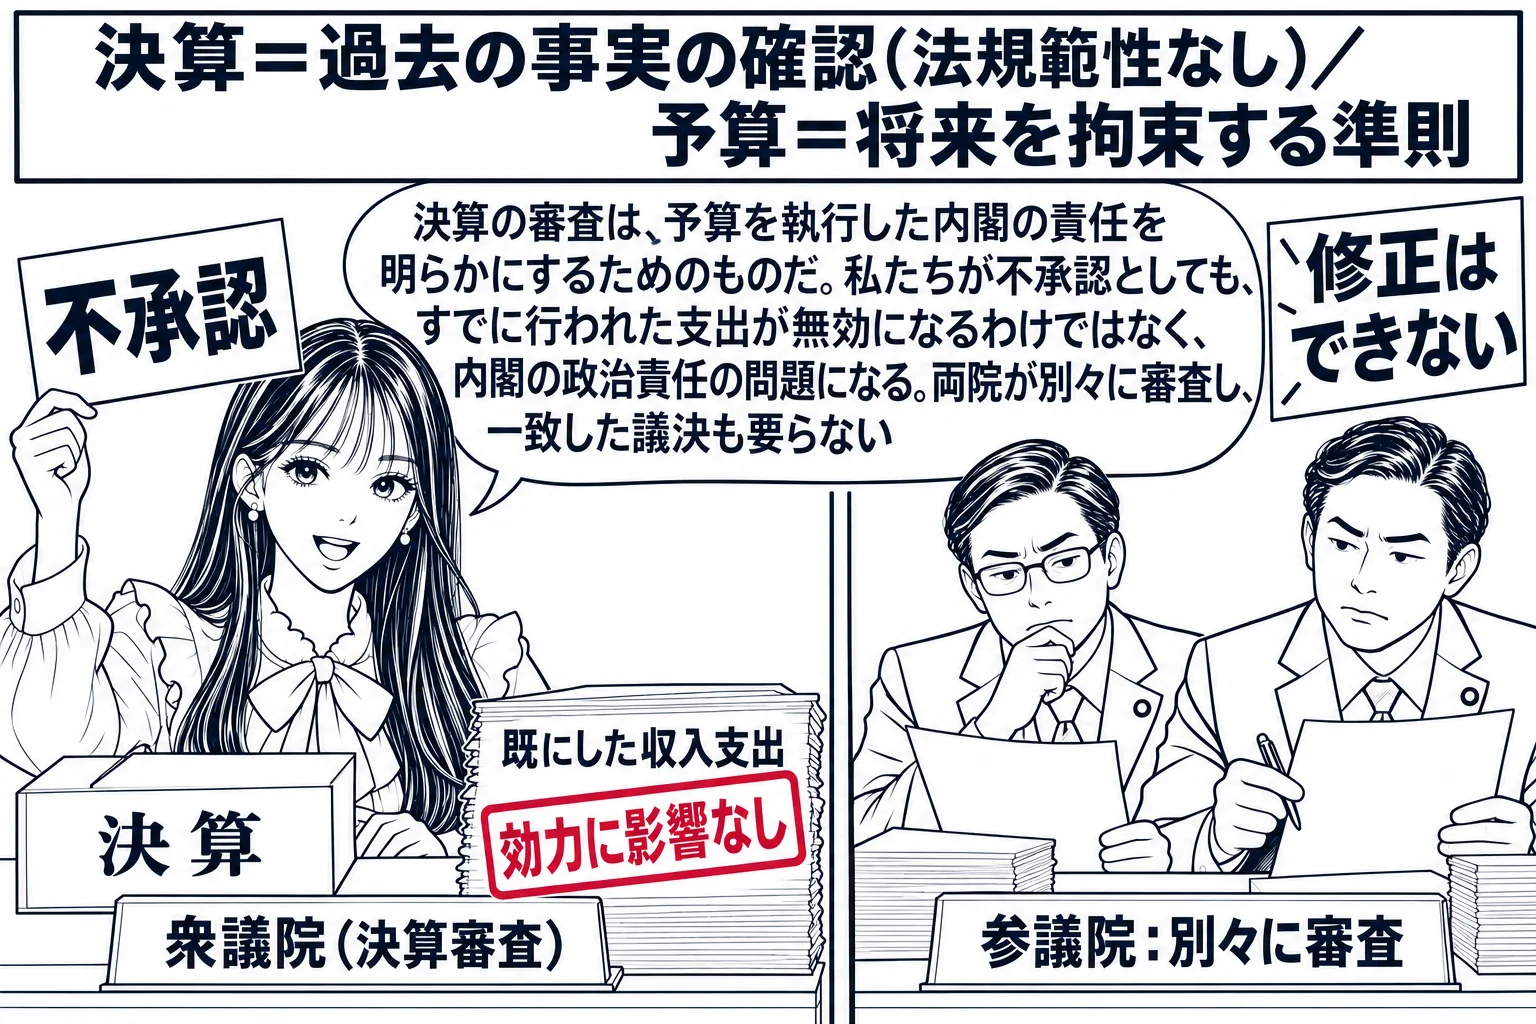
決算に法規範性はなく、不承認でも支出の効力に影響しません
検査を経た決算が国会に提出された後の扱いも問われます。「国会の決算審査は,予算執行者である内閣の責任を明らかにするためのものであり,決算には法規範性がなく,不承認の議決がなされても,既になされた収入支出には影響がない」という肢は正しいです。決算の審査は、予算の執行が適正であったかを事後に確かめ、内閣の責任を明らかにするためのものです。両議院にそれぞれ提出されて別々に審査され、一致した議決を要しません。国会は決算に修正を加えることもできません。不承認とされても、すでにした収入支出の効力に影響はなく、内閣の政治責任の問題となります。予算が将来を拘束する準則であるのに対し、決算は過去の事実の確認であるという性質の違いが、この結論を導いています。
財政状況の報告は、内閣が国会と国民に対して行います
決算とは別に、91条は内閣に財政状況の報告を義務づけます。「内閣は,毎年,国会に対し決算を提出するほか,定期に,少なくとも毎年1回,国会及び国民に対して財政状況を報告しなければならない」という肢は正しいです。報告の相手が国会だけでなく国民でもあることが、この条文の特徴です。決算の提出が国会に対する責任の履行であるのに対し、財政状況の報告は主権者である国民に情報を届けるものであり、財政民主主義を情報の面から支えています。国会への提出と国民への報告は、別個の義務として並んでいますから、一方を果たせば足りるものではありません。報告の方法や時期は法律に委ねられていますが、少なくとも毎年1回という下限は憲法が定めています。
検査院の検査は、適法性だけでなく妥当性にも及びます
検査院が見るのは、支出が法令に適合しているかどうかだけではありません。会計検査院法は、正確性、合規性、経済性、効率性、有効性といった観点から検査を行うものとしています。予算に計上された事業が所期の効果を上げたかという評価まで含む点が、裁判所による違法性の審査とは違うところです。不当と認める事項も検査報告に掲記されますから、違法とまではいえない支出についても指摘が及びます。行政の内部監査と異なり、執行した側から独立した機関が行う点に、この検査の意味があります。検査の範囲も、国の会計にとどまりません。会計検査院法は、必ず検査を受けるべき会計として国の毎月の収入支出や国の所有する現金・物品などを挙げ、さらに国が補助金その他の財政援助を与えているものの会計などを、必要と認めるときに検査できるものとしています。国の資金が流れ込む先にまで検査が及ぶことで、財政の統制が実効的になります。検査の結果、法令に違反し、または不当と認める事項があるときは、検査報告に掲記されます。是正を強制する権限はありませんが、国会と国民に事実を明らかにすることが、次の予算の審議に反映されていきます。財政の統制は、事前の予算の議決と、事後の決算の審査の二つで完結します。検査院は、その後半を担う機関です。
憲法 第90条
国の収入支出の決算は、すべて毎年会計検査院がこれを検査し、内閣は、次の年度に、その検査報告とともに、これを国会に提出しなければならない。2 会計検査院の組織及び権限は、法律でこれを定める。
論文ではこう使う
論文で正面から問われることはまずありませんが、財政民主主義の仕組みを説明する場面で使えます。条文を引くときは、検査の主体と提出の主体を取り違えないことが要点です。内閣から独立した機関が検査することの意味を、執行した者が自ら評価したのでは統制にならないという観点から説明すると、制度の位置づけが伝わります。65条との関係が問われた場合は、憲法自身が90条2項で独立を予定していることを示し、法律で設けられる独立行政委員会とは根拠の次元が違うことを述べます。検査の対象が適法性にとどまらず妥当性にも及ぶことは、裁判所の審査との違いを論じる手がかりになります。財政の統制が事前の予算と事後の決算の二つで完結するという枠組みを最初に示すと、各制度の位置づけが明確になります。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。