国の財政を処理する権限は、国会の議決に基いて、これを行使しなければならない。
この条文の過去問 3問
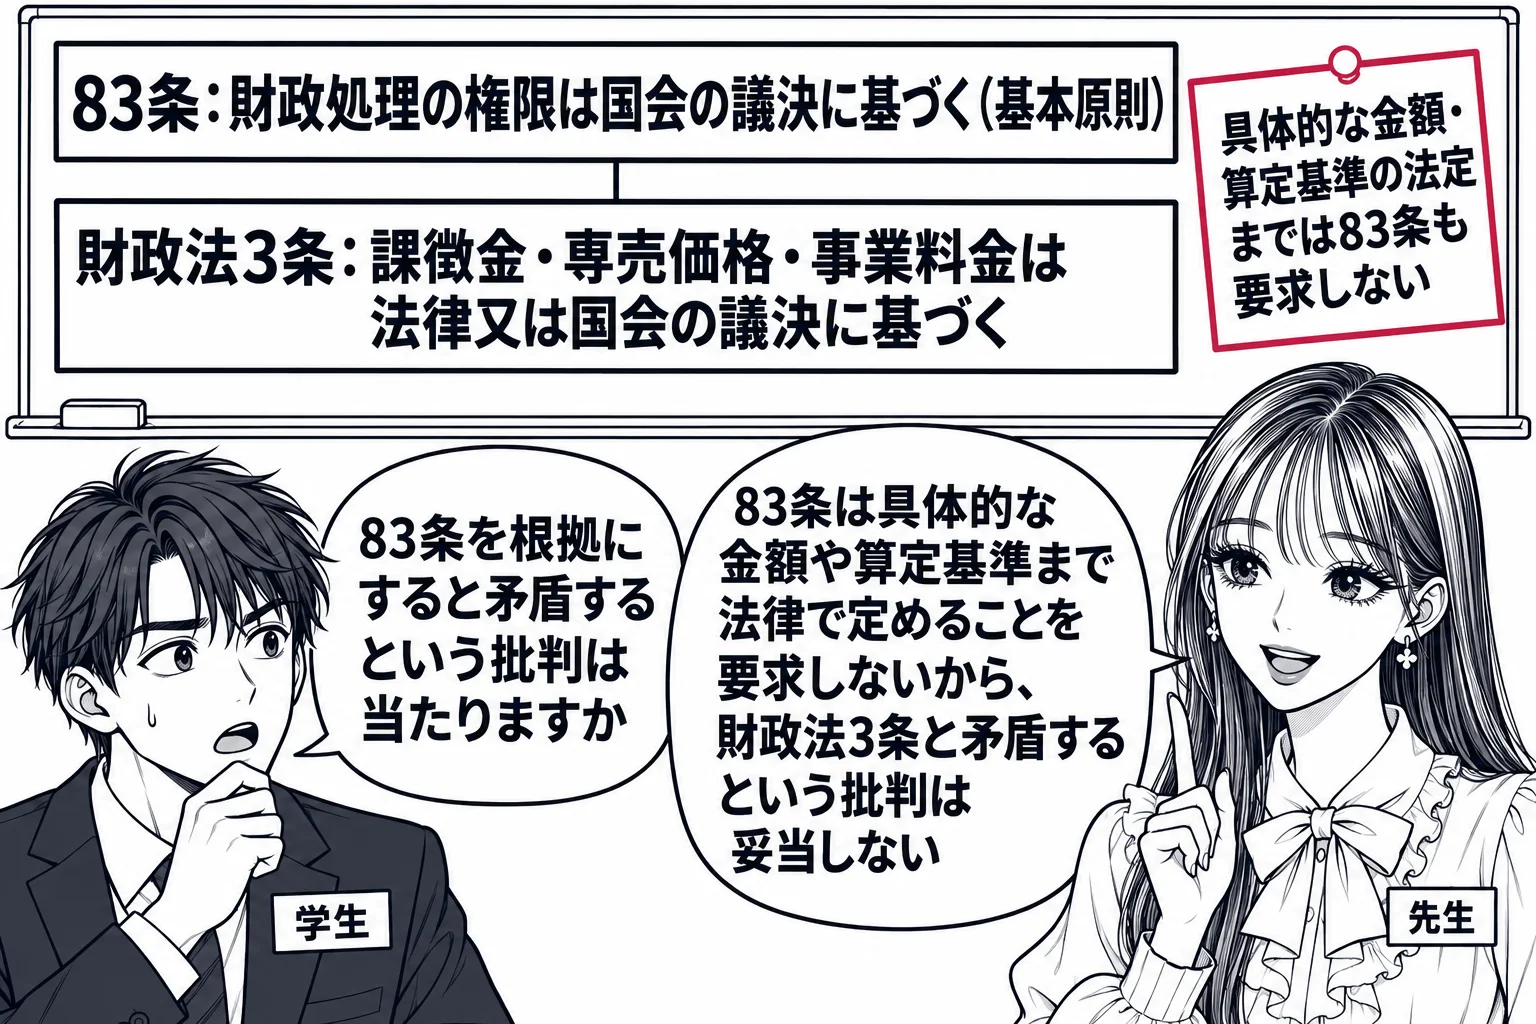
誤り。違うのは「憲法第83条と矛盾することになるとの批判が妥当する」の部分である。83条は具体的な金額や算定基準まで法律で定めることを要求していないから、財政法3条が国会の議決で足りるとしても83条と矛盾しない。
財政法3条は、租税以外の課徴金、専売価格、事業料金についても法律又は国会の議決に基づいて定めるべきことを要求する。同条の憲法上の根拠については、租税法律主義を定める84条の趣旨に求める見解と、財政国会中心主義を定める83条に求める見解が対立する。83条は、国の財政を処理する権限は国会の議決に基づいて行使しなければならないと定めるにとどまり、国の財政作用全般に国会の統制を及ぼすという基本原則を宣明したものである。財政に関する重要事項の決定を国会に留保する趣旨であって、個々の負担金等の具体的な金額や算定基準を法律という形式で直接定めることまで要求する規定ではない。したがって財政法3条が具体的金額・算定基準の法定までは求めず、国会の議決という形式でも足りるとしていても、83条と抵触するところはない。むしろ84条を根拠とする見解こそ、同条が法律の定める条件によることを要求している以上、賦課の要件・基準の法定を要求せざるを得ず、財政法3条の文言を説明しにくいという批判を受ける。本肢の批判は83条説ではなく84条説に向けられるべきものである。
国の財政を処理する権限は、国会の議決に基いて、これを行使しなければならない。
| 見解 | 内容 | 難点 |
|---|---|---|
| 83条説(財政国会中心主義) | 租税以外の課徴金等にも国会の基本的な統制を及ぼす趣旨。具体的な金額や算定基準の法定までは求めない | 財政法3条が国会の議決で足りるとすることと矛盾しない |
| 84条説(租税法律主義の趣旨) | 課徴金等も租税に準じて法律の定める条件によるべきだとする | 84条は賦課の要件・基準の法定を求めるので、国会の議決で足りるとする財政法3条の文言や、同条の適用を停止した特例法の合憲性を説明しにくい |
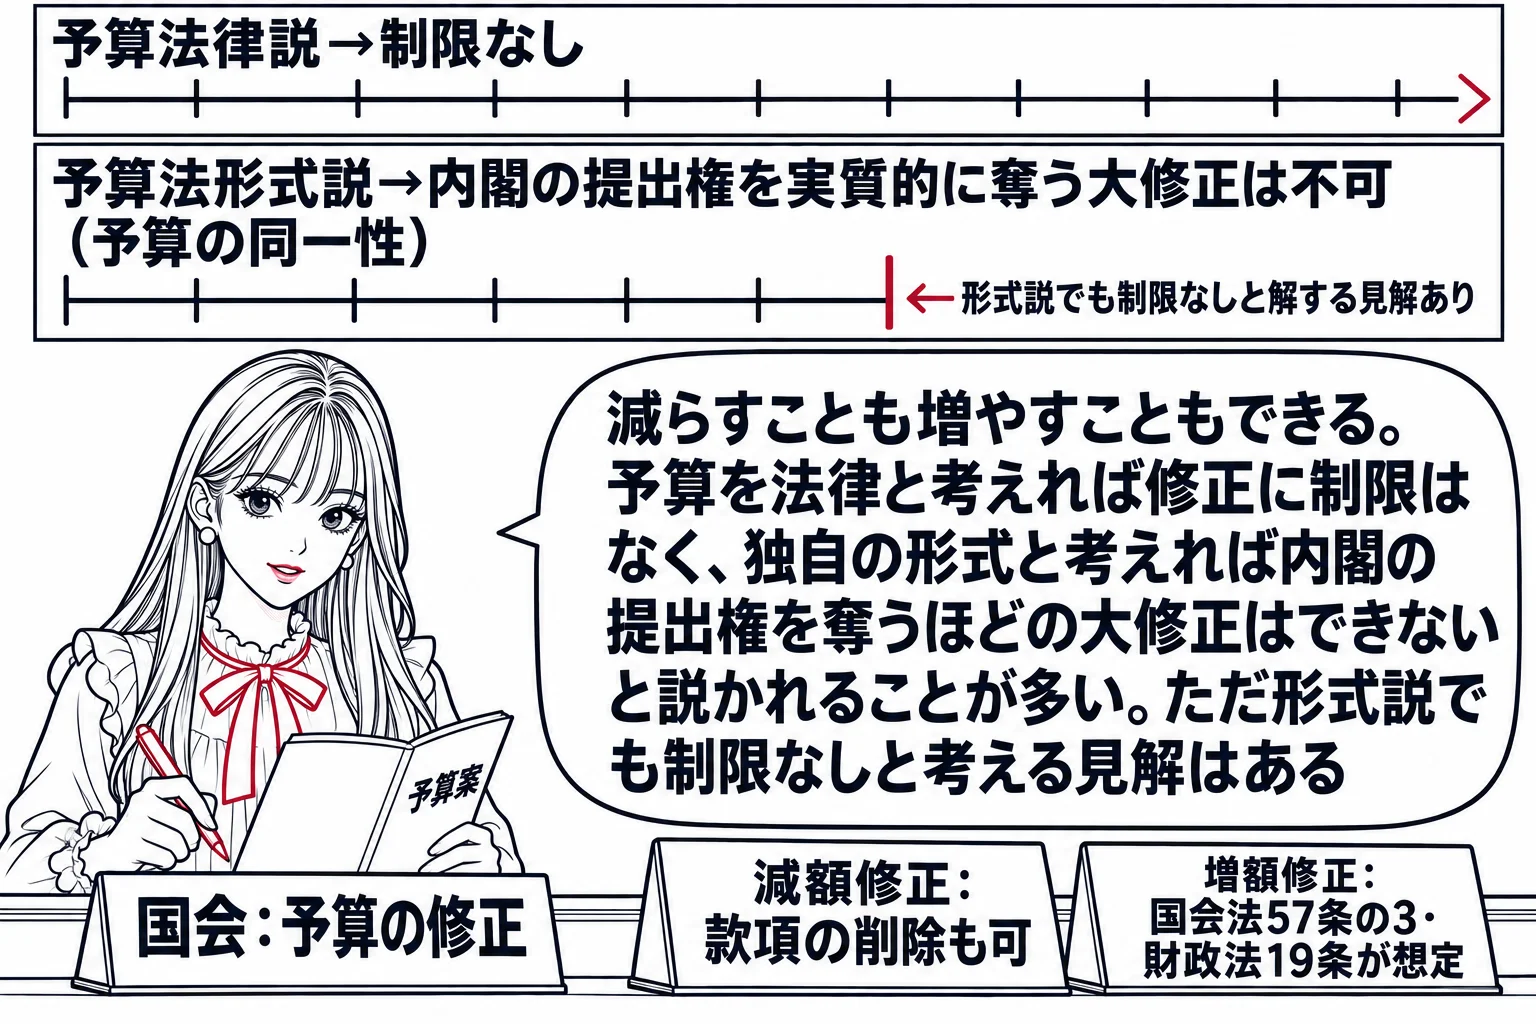
誤り。違うのは「予算の款や項目を削除することは許されない」の部分である。減額修正には限界がなく、款・項の削除も許される。
憲法86条は内閣が毎会計年度の予算を作成して国会に提出し、その審議を受け議決を経なければならないと定め、73条5号も予算の作成・提出を内閣の事務とする。予算の作成提出権は内閣に専属する一方で審議・議決権は国会にあり、ここから国会の予算修正権の範囲が問題になる。減額修正については、憲法上も財政法上もこれを制限する規定がない。明治憲法67条のような議会の削減権を制限する規定を、日本国憲法はあえて置かなかった。財政処理は国会の議決に基づかなければならないとする財政民主主義(83条)を徹底した趣旨である。したがって国会は減額修正について制約を受けないと解されており、減額修正には、款・項そのものを削除すること、款・項の金額を減らすこと、それに伴って予算の総額を引き下げることが含まれる。款・項の削除も当然に許されるというのが通説であり、政府見解も同じである。議論があるのは増額修正であり、内閣の予算作成提出権を損なう程度の修正は許されないとする見解が有力である。
内閣は、毎会計年度の予算を作成し、国会に提出して、その審議を受け議決を経なければならない。
| 場面 | 内容 |
|---|---|
| 予算の修正 | 減額修正は財政民主主義(83条)から制限がなく、款項の削除も金額の削減もできる。増額修正は内閣の予算作成提出権(73条5号・86条)を損なう程度に達する修正は許されないとする見解が有力 |
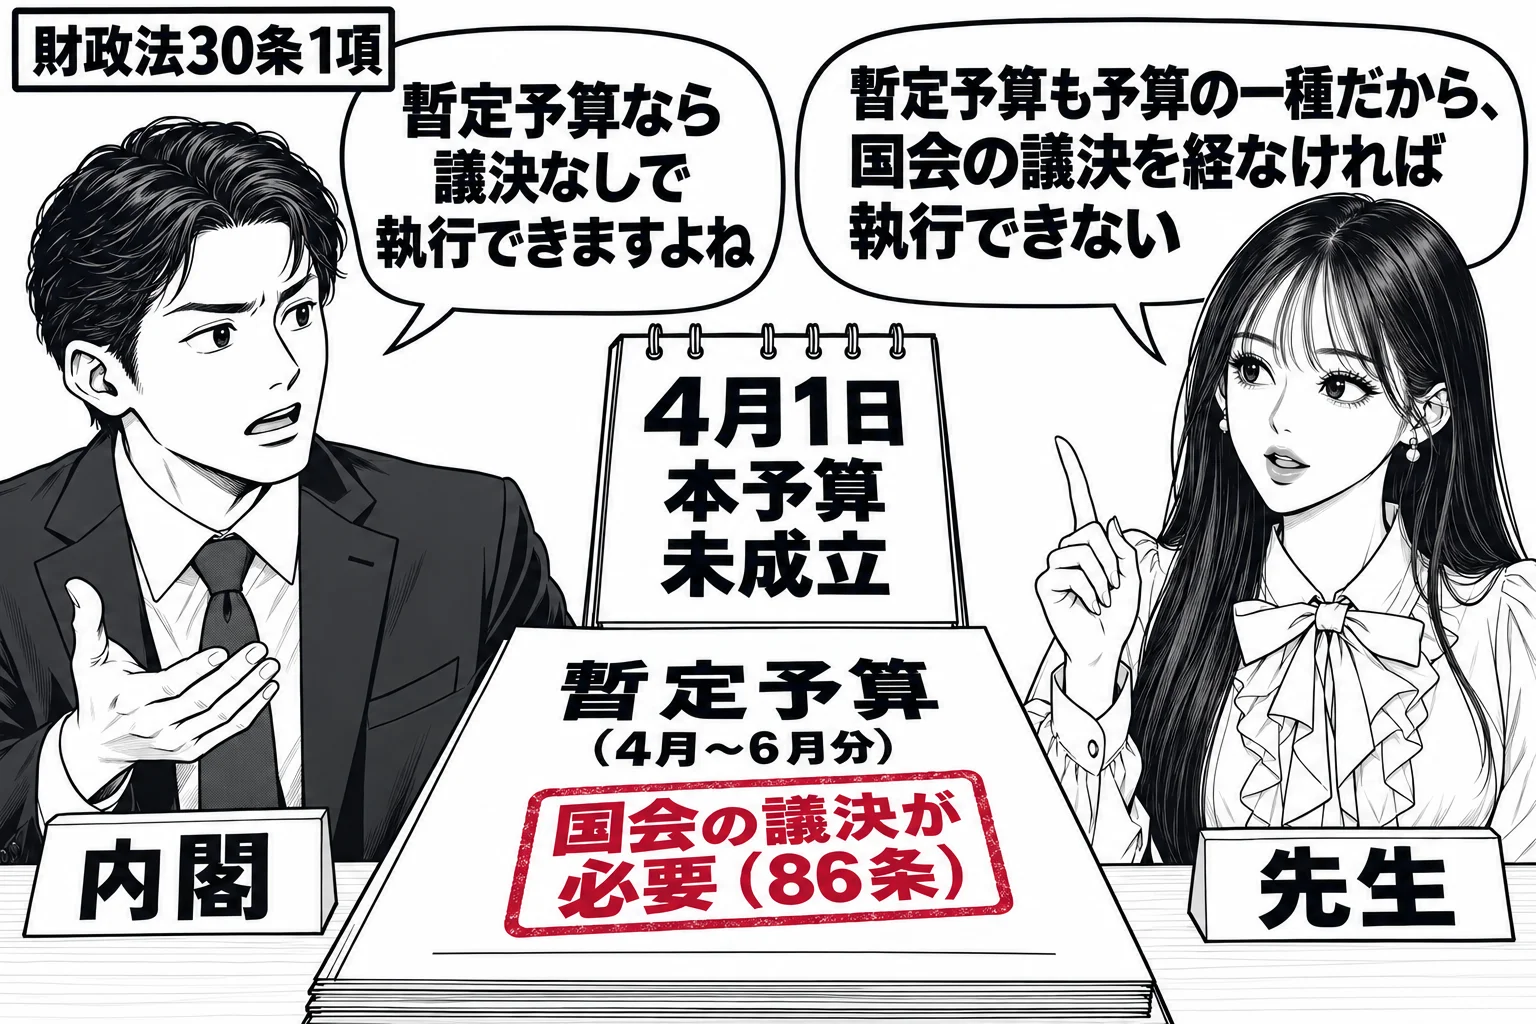
| 暫定予算 | 予算が年度開始前に成立しないとき、内閣は一会計年度のうちの一定期間に係る暫定予算を作成して国会に提出する(財政法30条1項)。国会の議決が必要で、本予算の成立で吸収される |
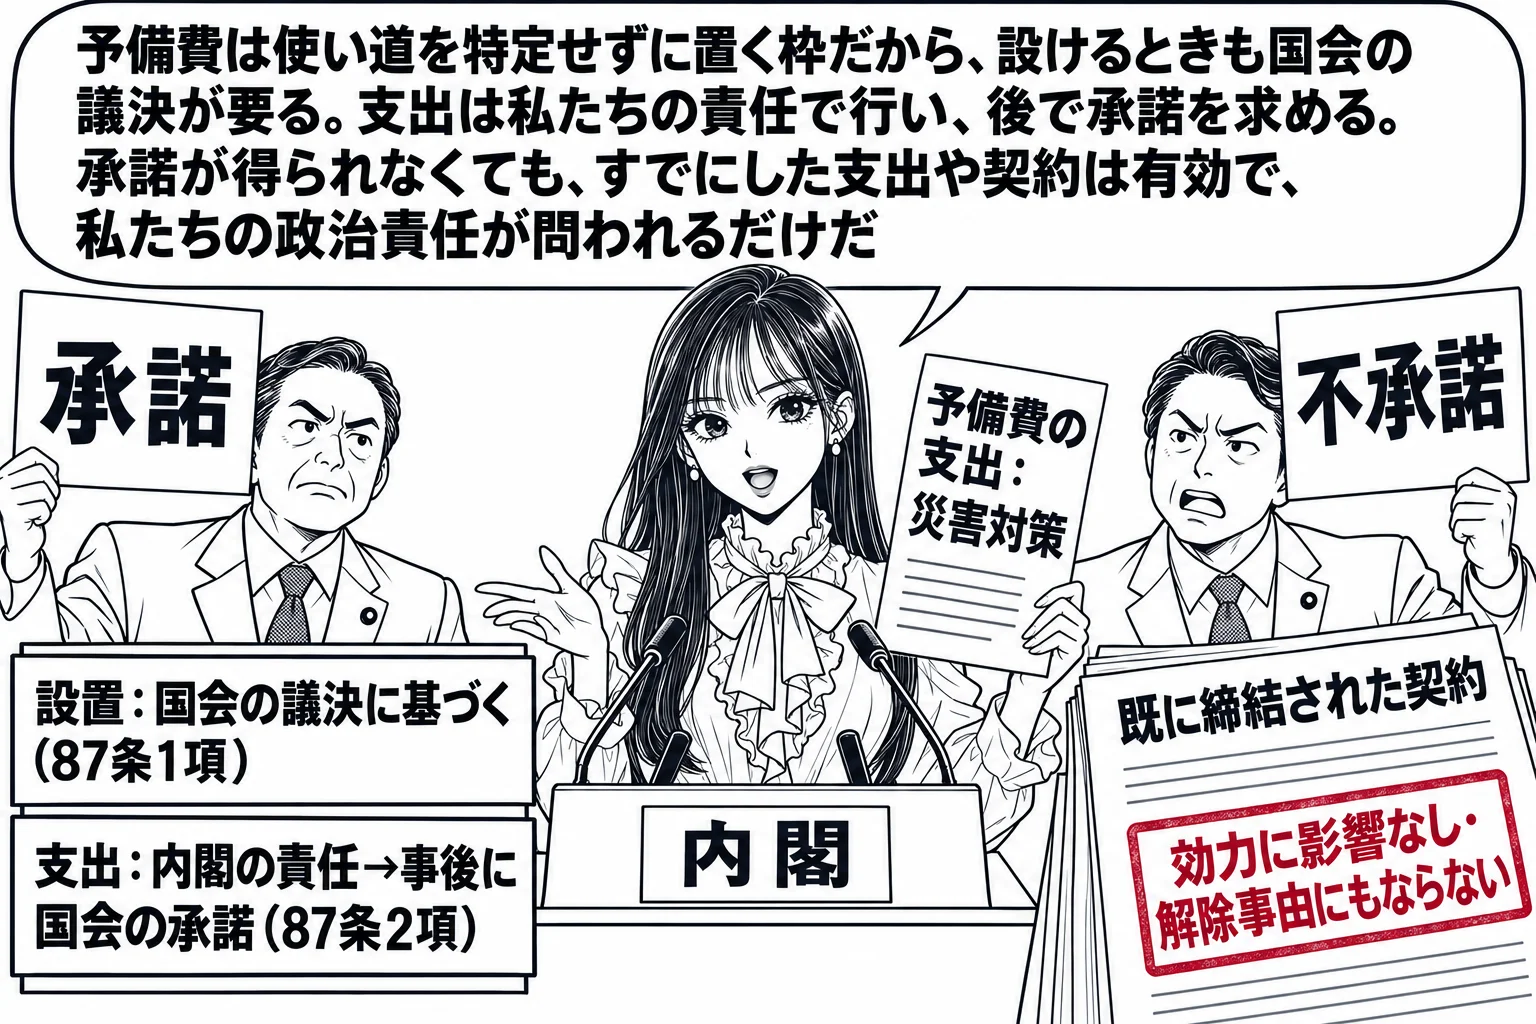
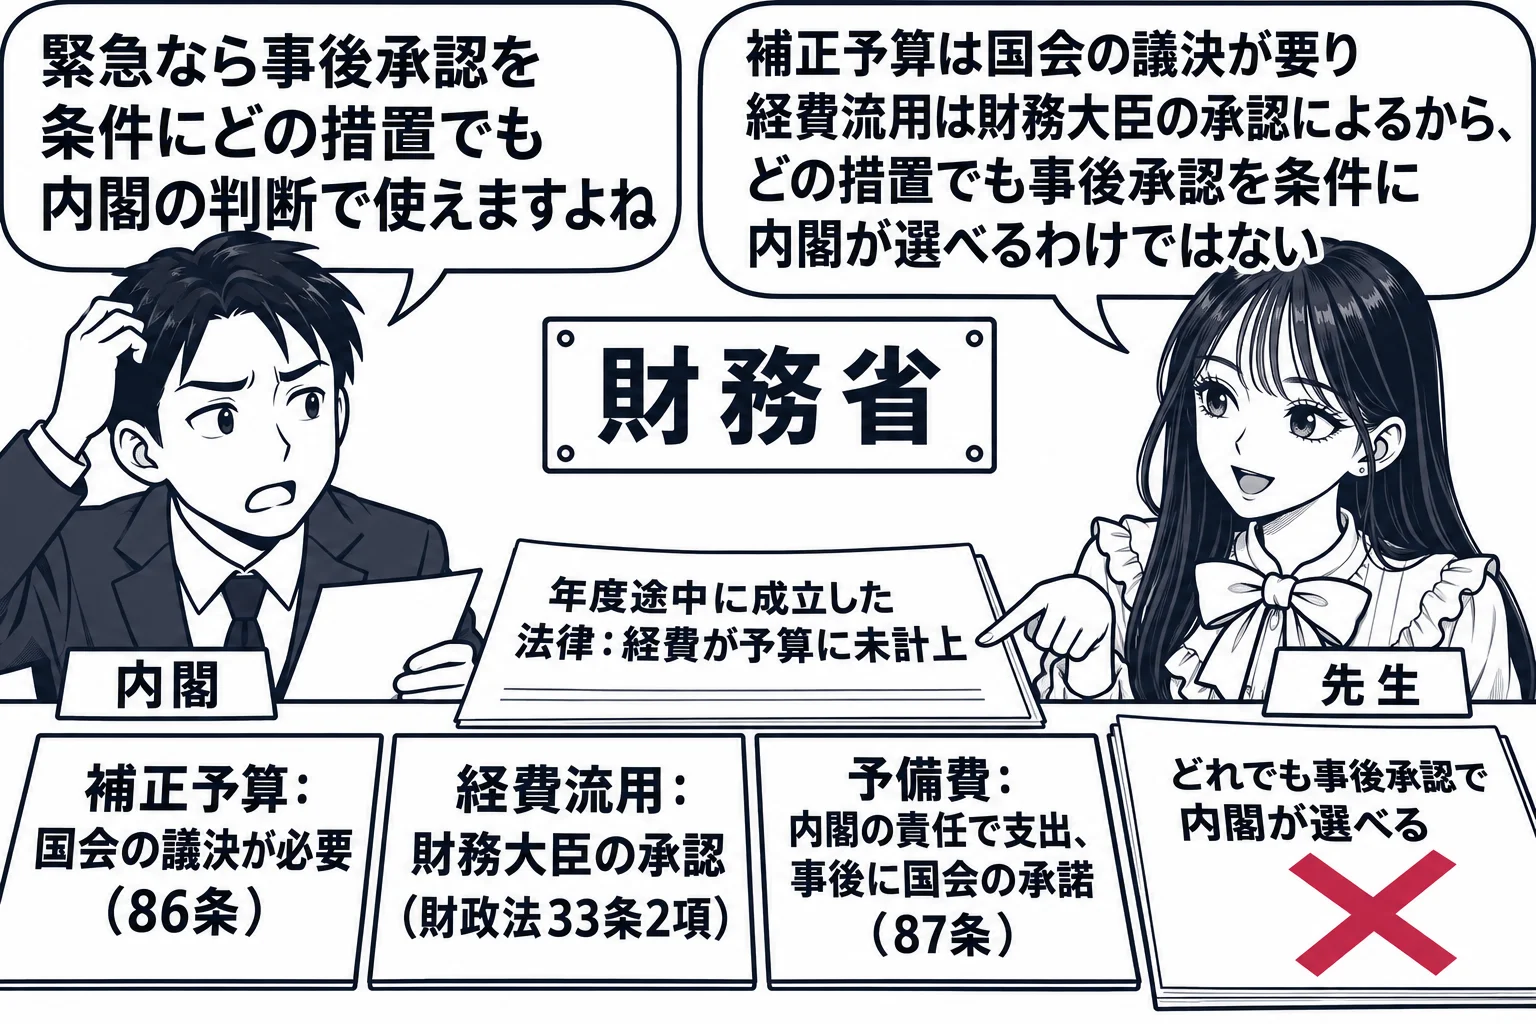
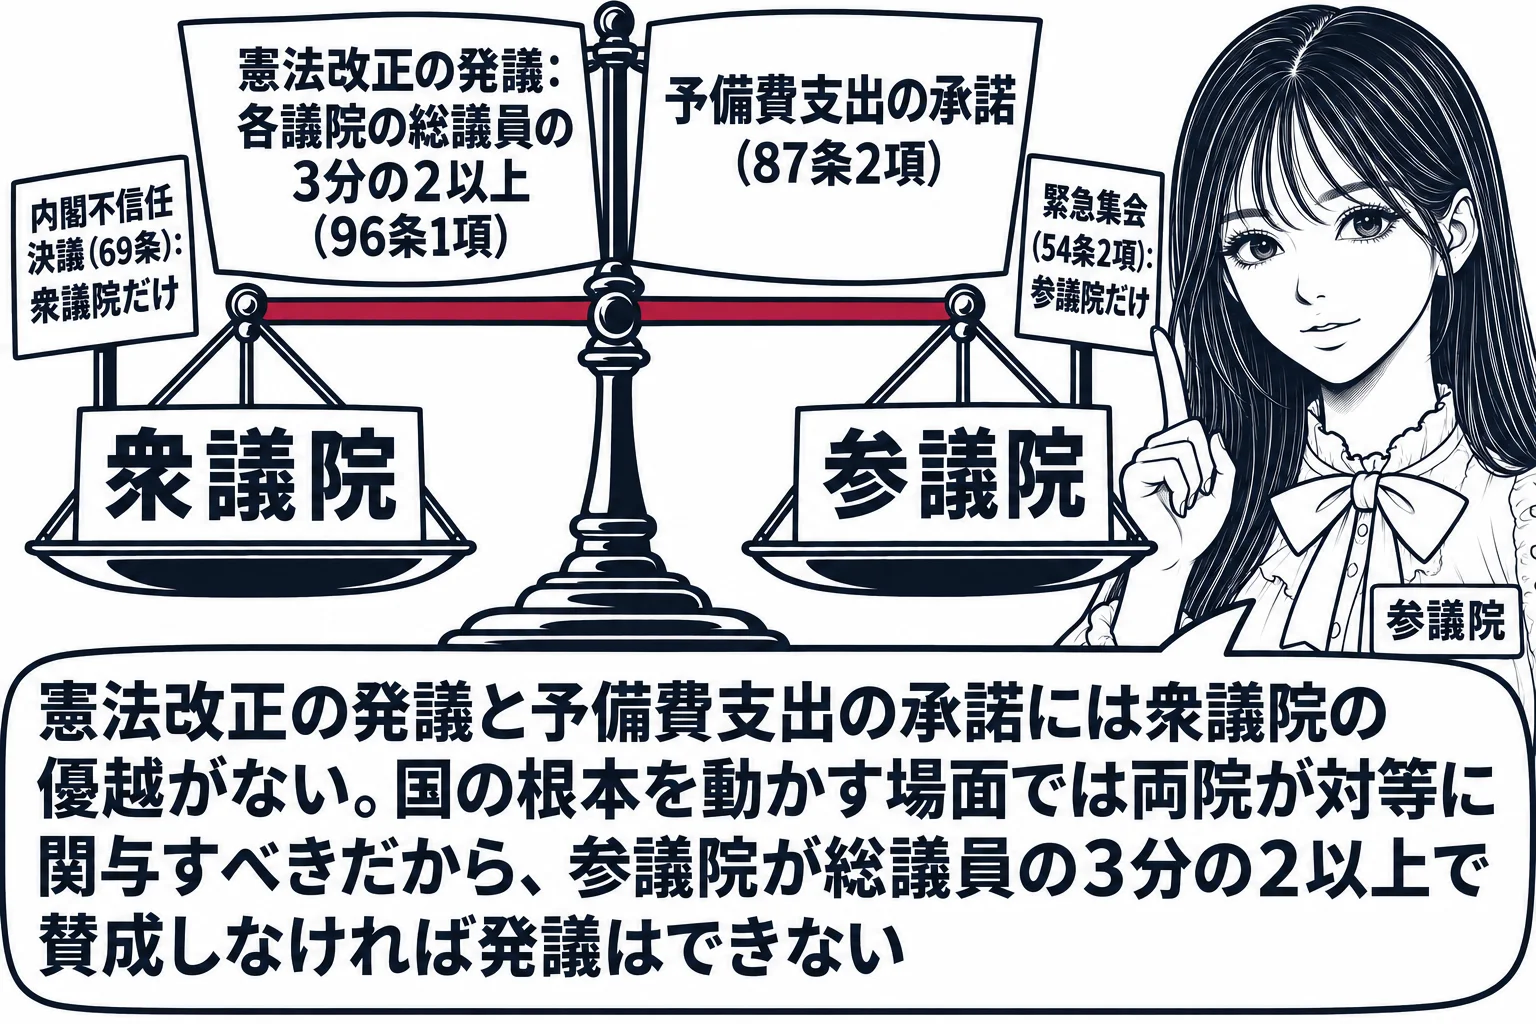
| 予備費 | 国会の議決に基づいて設け、内閣の責任で支出し、事後に国会の承諾を得る(87条)。国会の議決を経ずに内閣限りで支出できるのはこの場合だけ |
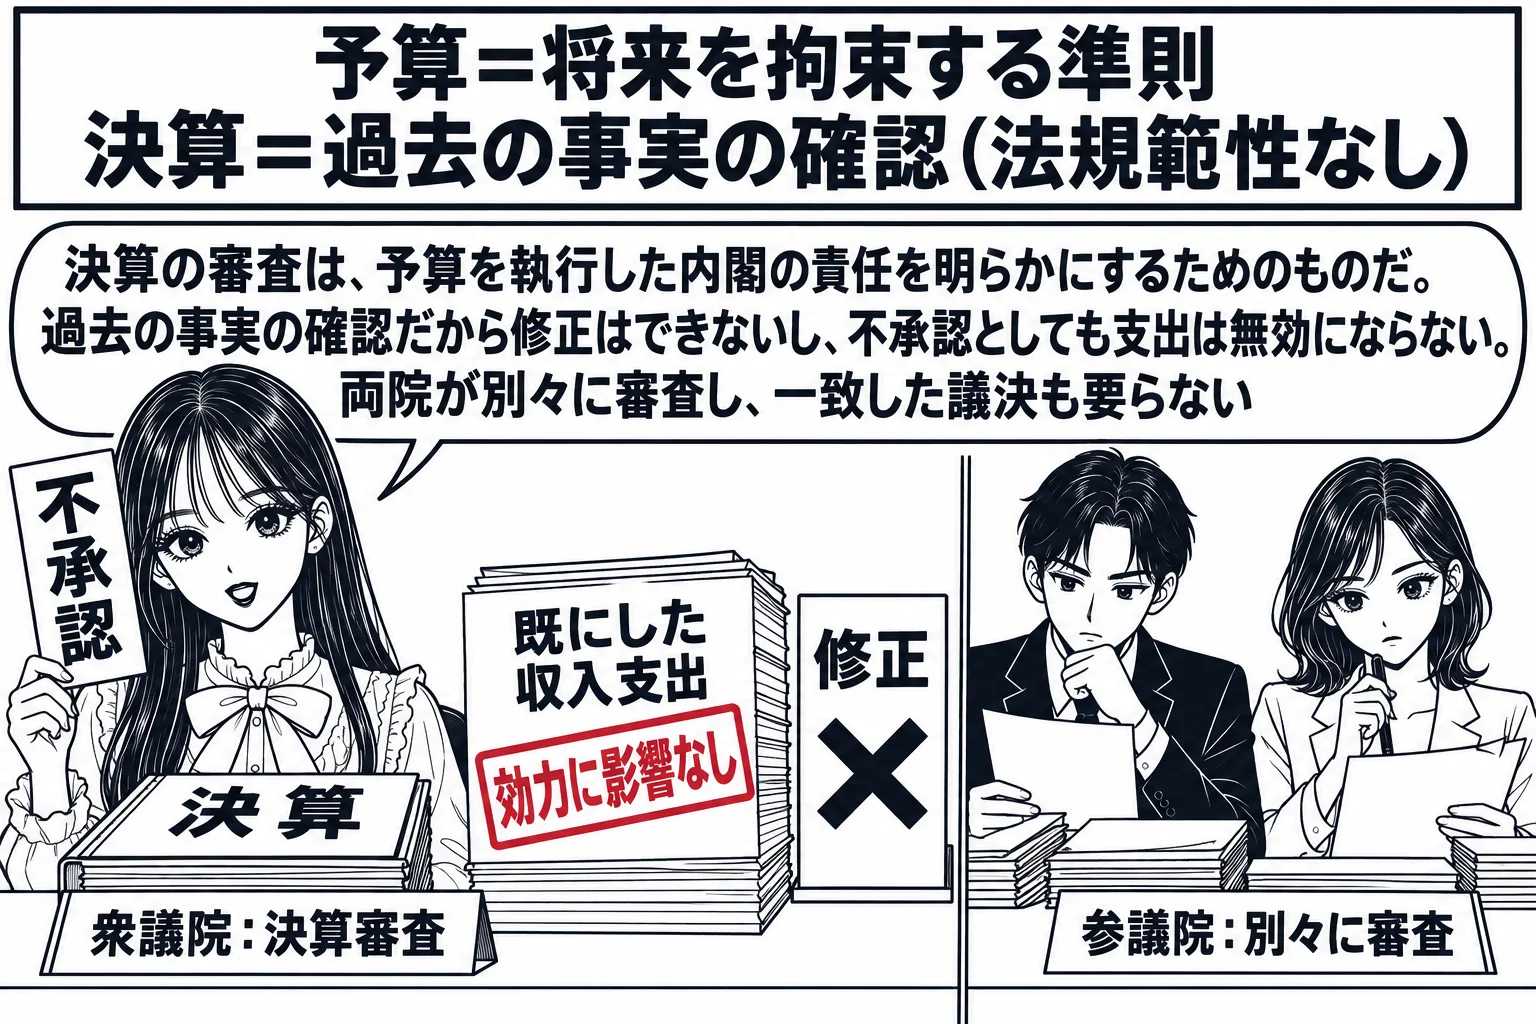
| 決算 | 会計検査院の検査を経て内閣が国会に提出する(90条1項)。内閣の責任を明らかにし将来の財政計画に資するもので、予算と異なり法規範性をもたず、不承認でも支出の効力に影響しない |
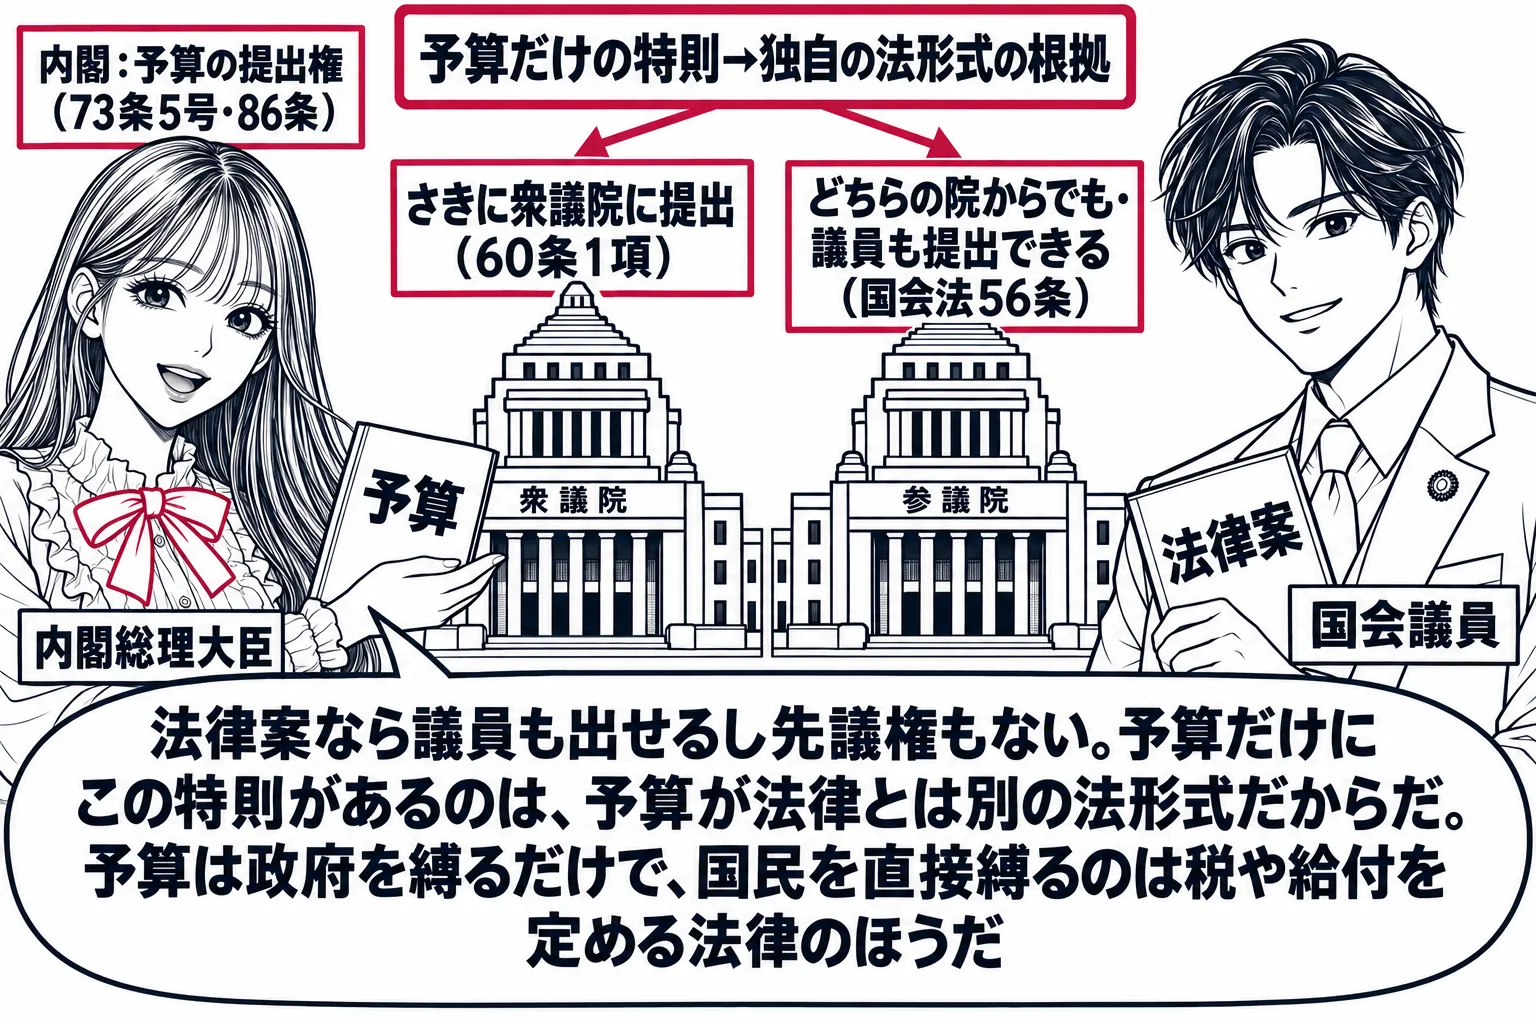
正しい。予算法規範説は提出権の内閣専属や衆議院の先議権といった法律案と異なる扱いを根拠とし、予算法律説はそれらを59条1項の「憲法に特別の定のある場合」に当たる例外と説明する。
予算法規範説は、予算を政府を拘束する法規範と認めつつ、法律とは異なる独自の法形式と捉える。その根拠は憲法が予算に与えた扱いの違いにあり、予算の作成と提出は内閣にのみ認められて議員の発議が認められないこと、予算はさきに衆議院に提出しなければならず先議権があること、両院の議決が異なるときの衆議院の優越が法律案より強いこと、効力が一会計年度に限られ国民ではなく政府を拘束することなどが挙げられる。これに対し予算法律説は、83条の財政民主主義を重視して予算を法律の一種と解し、予算の議決には原則として両議院で可決したとき法律となるという59条1項が適用されるが、同項がいう憲法に特別の定のある場合として、内閣の提出権や衆議院の先議権、衆議院の優越に関する60条などの特則が優先して適用されると説明する。手続の違いを独自の法形式の根拠とみるか、法律の中の例外とみるかが両説の分かれ目であり、本肢は双方の論拠を正しく述べている。
法律案は、この憲法に特別の定のある場合を除いては、両議院で可決したとき法律となる。
| 論点 | 予算法規範説(通説) | 予算法律説 |
|---|---|---|
| 予算の性格 | 政府を拘束する法規範だが、法律とは異なる独自の法形式 | 法律の一種。予算という名称の法律 |
| 制定手続の特則 | 提出権の内閣専属(73条5号・86条)、衆議院の先議権(60条1項)、強い衆議院の優越は独自の法形式であることの根拠 | 59条1項の「憲法に特別の定のある場合」として適用される例外 |
| 国会の修正権 | 予算の同一性を損なう大修正や内閣の提出権を実質的に奪う修正はできないという限界がある(財政民主主義から無制限とする余地もある) | 法律の修正と同じく制限はない |
| 予算は成立したが支出を命ずる法律がない場合 | 執行すべき法律がないから、内閣は法律案を提出して国会の議決を求める | 予算という法律が成立しているから、内閣は支出を実行できる |