青色申告承認取消しの理由附記
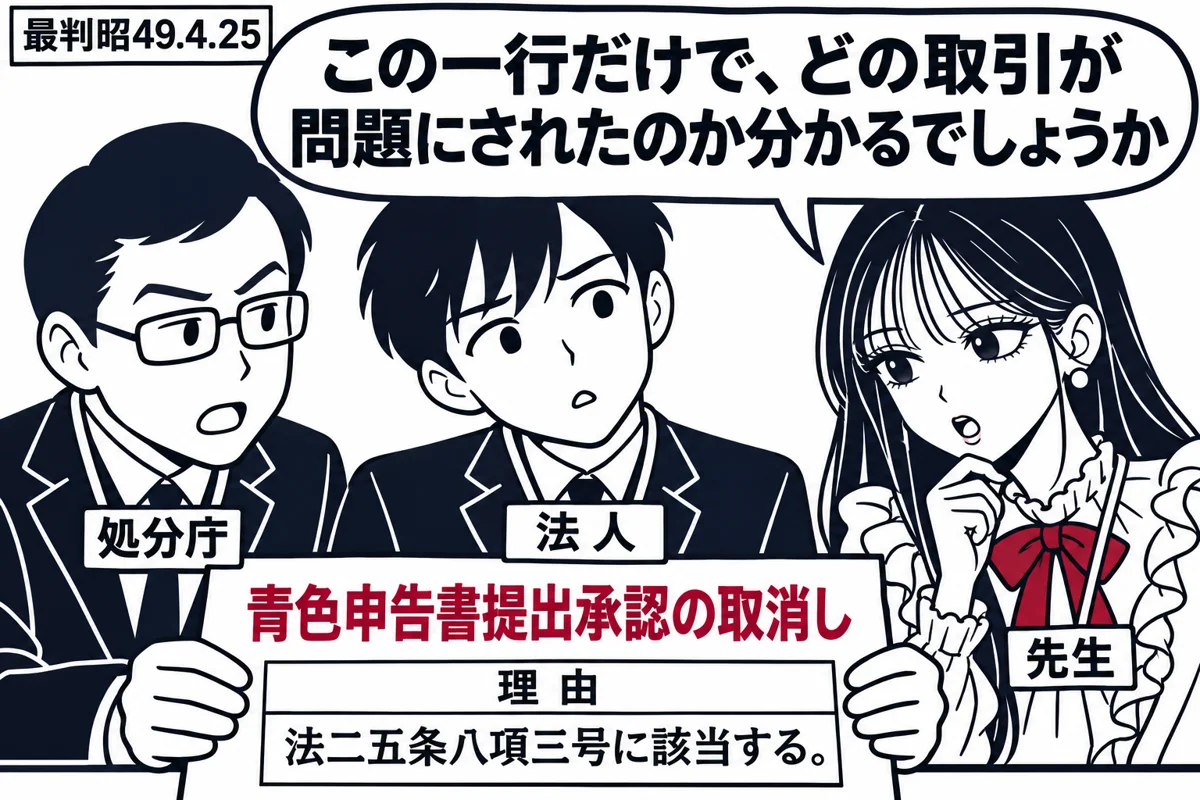
青色申告承認取消しの理由附記(最判昭49.4.25)は、法人の青色申告の承認を取り消す通知書に根拠条文の号数だけを書き、取消しの原因となった事実を示さなかったことが違法かが問題になった判例です。最高裁は、理由附記は恣意を抑え不服申立てに便宜を与えるためだから、どの事実にどの法規を当てはめたかを記載自体から分かるように示す必要があり、相手方が事情を知っていても、後の決定で示しても欠陥は補えないとしました。試験では、理由提示がどの程度必要かという論点の基準となる判例です。
事案
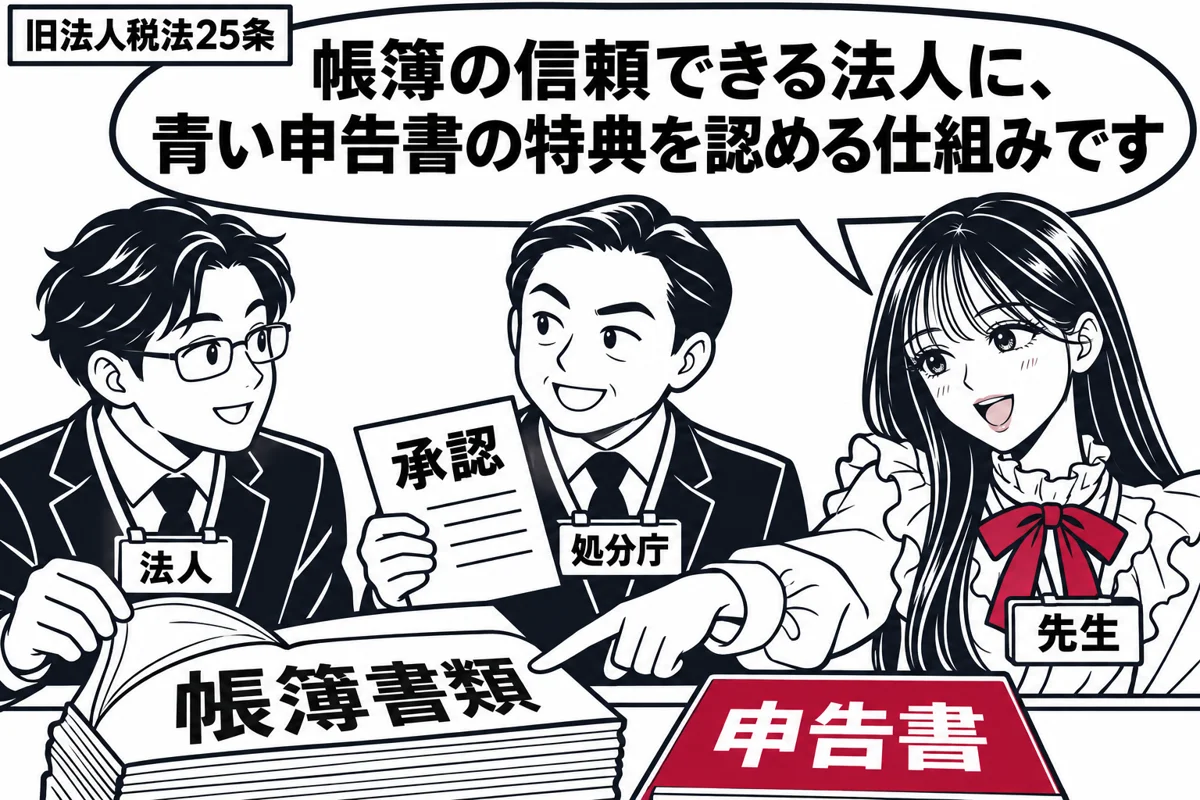
旧法人税法の青色申告承認と取消しの附記
昭和40年改正前の法人税法(旧法人税法)25条のもとで、青色申告書提出の承認を受けた法人には、欠損金額の繰越し、推計課税の禁止、更正理由の附記といった納税上の特典があった。同条8項は承認取消しの事由を1号から5号の五つに限り、9項は、取り消したときはその旨を法人に通知し、通知書には取消しの基因となった事実が8項各号のどれに当たるかを附記するよう定めていた。取り消すかどうかは処分庁の合理的裁量に委ねられていた。
号数だけを書いた取消通知
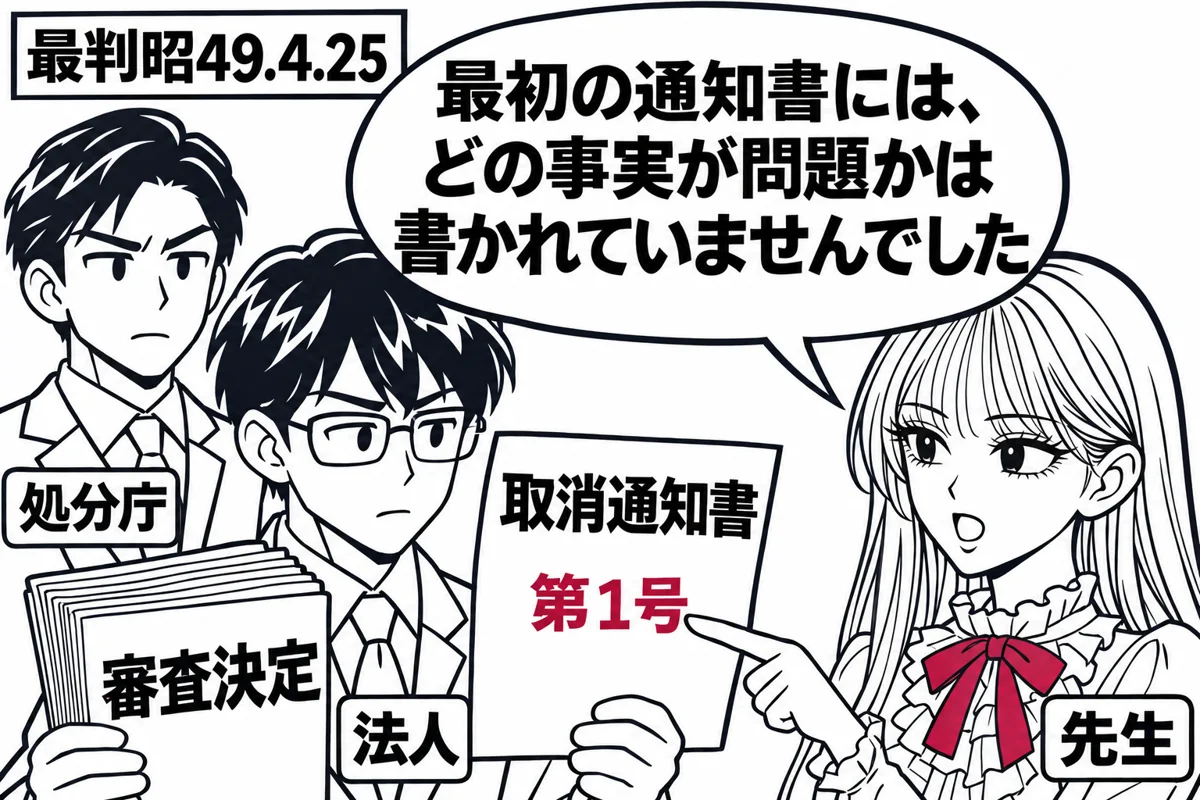
処分庁は、被上告人である法人の青色申告書提出承認を取り消したが、通知書には「法二五条八項三号に該当する。」と附記しただけで、取消しの基因となった事実は示さなかった。3号は帳簿書類の記載事項全体の真実性を問題とする概括的な事由であり、号数だけでは、取引の隠ぺい・仮装を理由とするのか、帳簿のどの部分のどの取引が問題なのかが分からない。処分庁側は、その後の再調査決定と審査決定の書面には具体的な取消事由が記載されたと主張している。
訴えと原審、上告での争い
法人は承認取消処分等の取消しを求めて提訴した。原審(大阪高判昭44.12.16)は、基因事実の附記がないことを理由に承認取消処分を違法とし、再調査決定・審査決定による治癒も認めなかった。処分庁側は上告し、附記は号数で足りる、相手方は税務調査等で事由を知りうるし現に知って自認していれば附記は要らない、決定で瑕疵は治癒された、訴えの利益もない、と争った。第一小法廷は上告を棄却し、訴えの利益も、取消しが後の事業年度の法人税等に全く影響しないとは確認できないとして否定しなかった。
要点
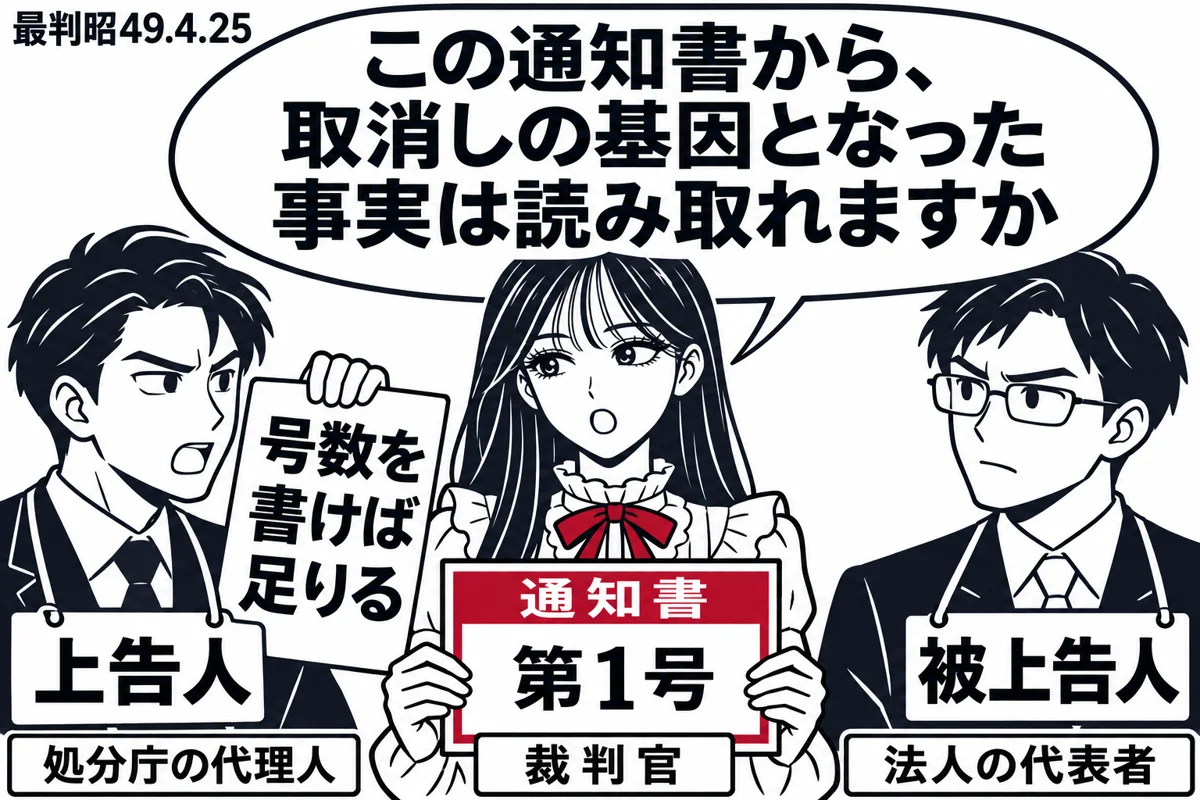
- 付記すべき理由は、どの事実にどの法規を適用したかを記載自体から了知できる程度でなければならない
- 理由は通知書の記載自体で示す必要があり、相手方の推知や事後の説明では補えない
- この判例法理は行政手続法の理由提示にも引き継がれ、理由不備はそれだけで取消事由となる
判旨
上告棄却。最高裁は、理由附記の趣旨を、処分庁の「判断の慎重と公正妥当を担保してその恣意を抑制する」ことと、相手方の「不服申立てに便宜を与える」ことに求めた。そのうえで、附記は「いかなる事実関係に基づきいかなる法規を適用して当該処分がされたのかを、処分の相手方においてその記載自体から了知しうるもの」でなければならず、根拠規定を抽象的に示すだけでは、それで具体的事実まで当然に分かる例外の場合を除き足りないとした。号数だけでは基因事実が分からない8項3号の取消しでは、基因事実を「具体的に知りうる程度に特定して摘示」すべきであり、これは「相手方の知、不知にはかかわりがない」。この瑕疵は再調査決定・審査決定で具体的根拠が示されても治癒されない。
観点 1
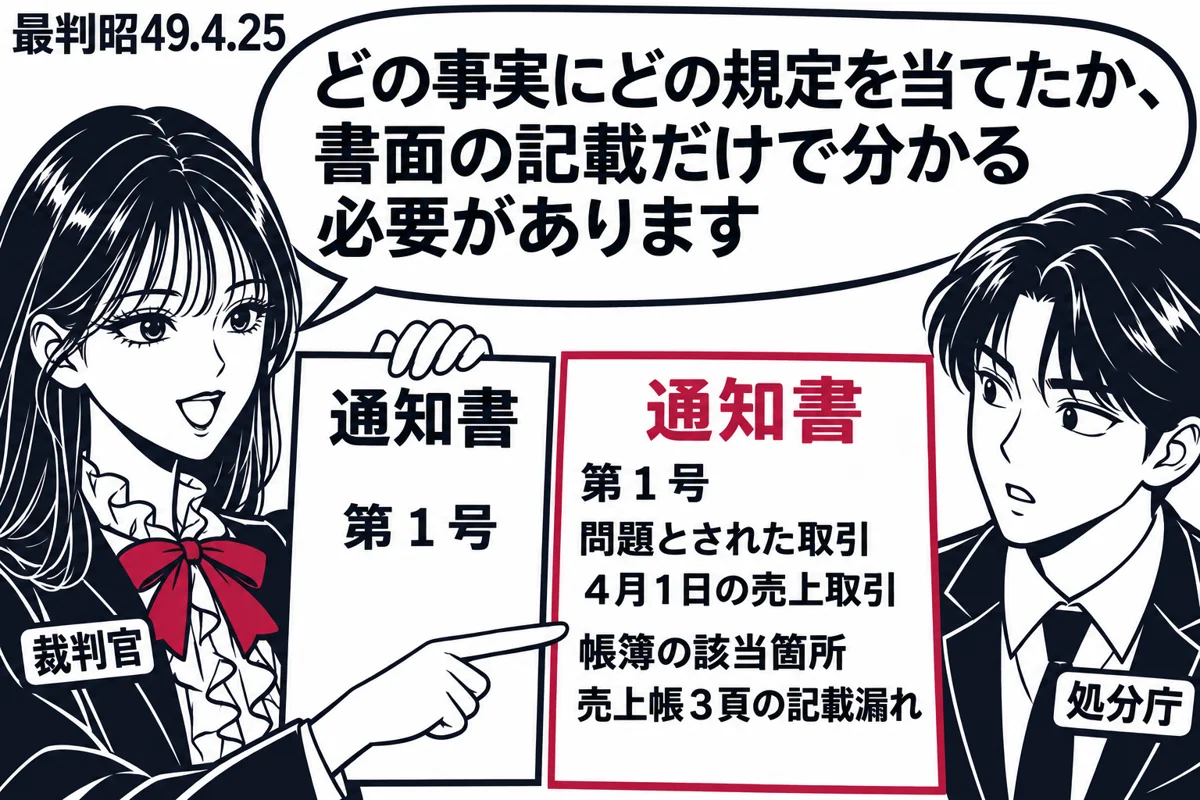
付記すべき理由は、どの事実にどの法規を適用したかを記載自体から了知できる程度でなければならない
本判決は、附記すべき理由の程度として、「いかなる事実関係に基づきいかなる法規を適用して」処分がされたのかを相手方が「記載自体から了知しうる」ことを求めた。根拠条文を抽象的に挙げるだけでは足りず、例外は、条文を示せば適用の原因となった具体的事実まで当然に分かる場合に限られる。本件の8項3号のように要件が概括的な規定では、号数を示しても原因事実は分からない。さらに、取り消すかどうかが処分庁の裁量に委ねられているからこそ、相手方は事実の態様・程度を知らなければ裁量権行使の適否を争えないとした。処分基準の有無を前提としない規範であり、基準のない処分にもそのまま当てはまる。この規範は旅券発給拒否処分にも用いられた(最判昭60.1.22)。
よくある誤り
- 処分基準が定められていない場合、理由は抽象的な記載で足り、どの事実にどの法規を適用したかまで分かる必要はない(×)
- 処分の根拠規定さえ示されていれば、常に法の要求する理由付記として十分である(×。根拠規定だけで原因事実まで当然に分かる例外の場合に限られる)
- 取り消すかどうかが行政庁の裁量に委ねられている処分では、該当する号数を示せば理由付記として足りる(×。裁量があるからこそ事実の態様・程度を示す必要がある)
短答での問われ方
予備 H27(2015)第15問イが正面から問う。処分基準がない場面であることを強調して「抽象的な記載で足りる」と結ぶ肢で、本判決の規範に反するから×である。理由提示の趣旨を恣意の抑制と不服申立ての便宜の二つとする司法 H25(2013)第24問アは○で、本判決が附記の趣旨として述べたところと同じである。予備 H27 第15問アは処分基準がある場合の最判平23.6.7の総合考慮で解く肢であり、事実と法規の適用関係という最低線を示す本判決と、基準の適用関係まで示すかを扱う平23判決とを分けて整理しておく。
論文での書き方
理由付記・理由提示の程度が問題となる答案では、まず趣旨(恣意抑制と不服申立ての便宜)を示し、そこから「いかなる事実関係に基づきいかなる法規を適用したかを記載自体から了知し得ること」という規範を導く。あてはめでは、通知書に条文番号や要件の文言しかないか、原因事実が具体的に特定されているかを拾う。本判決のように、要件が概括的な規定ほど条文だけでは原因事実が分からないこと、裁量処分では事実の態様・程度が分からないと裁量の適否を争えないことを指摘すると説得力が増す。
この観点で解ける過去問(2肢)
予備試験 2015年 第15問 イ直接
処分基準が定められていない場合,不利益処分の理由の提示は,抽象的な記載で足り,処分の名宛人において,いかなる事実関係に基づいて,いかなる法規を適用して当該処分が行われたかを知ることができるものである必要はない。
司法試験 2013年 第24問 ア応用
行政手続法第14条第1項本文が理由の提示を要求しているのは、不利益処分の性質に鑑み、行政庁の判断の慎重と合理性を担保してその恣意を抑制するとともに、処分の理由を名宛人に知らせて不服の申立てに便宜を与える趣旨に出たものである。
観点 2
理由は通知書の記載自体で示す必要があり、相手方の推知や事後の説明では補えない
本判決は、附記の趣旨が不服申立ての便宜だけでなく処分自体の慎重と公正妥当の担保にもあることから、基因事実は通知書の記載自体で明らかにされている必要があり、「相手方の知、不知にはかかわりがない」とした。税務調査で帳簿の不備を指摘されていても、処分庁が最終的にどの事実を取消事由と認めたかは分からないとも述べる。また、附記の不備は後の再調査決定や審査決定で具体的根拠が示されても治癒されないとした(更正処分についての最判昭47.12.5を引く)。条例に基づく公文書非開示決定でも、後日の説明による治癒は否定されている(最判平4.12.10)。これに対し、取消訴訟で付記と別の理由を主張できるかは別問題で、判例は一律には禁じていない(最判昭56.7.14、最判平11.11.19)。
よくある誤り
- 聴聞手続のやり取りから名宛人が処分理由を予測できたのであれば、通知書の記載が不十分でも理由の提示に瑕疵はない(×)
- 相手方が取消しの基因となった事実を現に知り、自認していたのであれば、通知書にその事実を附記する必要はない(×。本判決)
- 理由付記の不備は、後日の審査請求に対する裁決で処分の具体的根拠が明らかにされれば治癒される(×。本判決、最判昭47.12.5)
- 情報公開条例上の非開示理由の付記が不十分でも、後に実施機関が理由を説明すれば瑕疵は治癒される(×。最判平4.12.10)
- 理由付記が義務づけられている以上、取消訴訟で被告が通知書に付記した理由以外の理由を主張することは許されない(×。治癒の否定と理由の追加主張の可否は別問題である)
短答での問われ方
予備 H27(2015)第15問ウ・エがこの観点の組合せで出た。ウ(聴聞で予測できても記載自体から分からなければ瑕疵)は○、エ(裁決で根拠が明らかになれば治癒)は×。治癒の否定は予備 H26(2014)第13問ア・司法 H26(2014)第22問ア(青色申告の更正、○)、司法 H23(2011)第32問ウ(情報公開条例の非開示理由、○)でも問われている。逆に、訴訟での理由の追加を「許されない」とする肢はいずれも×である。司法 H23 第32問エ、予備 H28(2016)第20問ウ、予備 R5(2023)第14問アは情報公開の非開示決定、予備 H28 第20問アは青色申告の更正処分(取得価額から販売価額への追加主張)の例で、治癒の否定に引きずられて○としないよう注意する。
論文での書き方
理由提示の瑕疵が問題になる設問で、行政側の反論として「相手方は事情を知っていた」「後の裁決で説明した」が想定されるときは、まず趣旨が処分庁自身の判断の慎重・公正の担保にもあることを示し、記載自体から了知できることが必要である以上、相手方の知・不知や事後の説明では瑕疵は治癒されないと切り返す。本判決はこの二つの反論をいずれも退けた例として引ける。訴訟での理由の差替えは、治癒とは別の論点として項を分けて論じる。
この観点で解ける過去問(9肢)
予備試験 2015年 第15問 ウ直接
法第13条第1項第1号に基づく聴聞手続が行われ,不利益処分の名宛人が,聴聞の期日におけるやり取りの状況から処分理由を事前に予測し得る場合であっても,不利益処分の理由の提示における記載自体から,いかなる事実関係に基づいて,いかなる法規を適用して当該処分が行われたかを知ることができないときは,当該処分理由の提示に瑕疵があることになる。
予備試験 2015年 第15問 エ直接
不利益処分の理由の提示の不備による瑕疵は,後日の不服申立てに対する裁決又は決定において当該処分の具体的根拠が明らかにされれば,そのことにより治癒される。
予備試験 2014年 第13問 ア応用
青色申告に係る法人税の更正処分における附記理由不備の瑕疵は,後日これについての審査請求に対する裁決において処分の具体的根拠が明らかにされたとしても,それにより治癒されるものではない。
司法試験 2014年 第22問 ア応用
青色申告に係る法人税の更正処分における附記理由不備の瑕疵は,後日これについての審査請求に対する裁決において処分の具体的根拠が明らかにされたとしても,それにより治癒されるものではない。
司法試験 2011年 第32問 ウ応用
最高裁判所の判例によれば,情報公開条例において非開示決定を行うときには,非開示の理由を付記しなければならないと定められている場合に,理由の付記が不十分でありその要件を欠くと判断される以上,後に実施機関により理由の説明がされたとしても,その瑕疵が治癒されたものということはできない。
司法試験 2011年 第32問 エ対比
最高裁判所の判例によれば,情報公開条例において非開示決定を行うときには,非開示の理由を付記しなければならないと定められている場合には,非開示決定取消訴訟において,被告が非開示決定の通知書に付記された理由以外の理由を主張することは許されない。
予備試験 2016年 第20問 ア対比
青色申告による法人税の申告に対し,不動産の取得価額が申告額より低額であることを更正の理由として更正処分がされた場合に,その取消訴訟において,被告が,仮に当該不動産の取得価額が上記のとおりでないとしてもその販売価額が申告額より多額であると主張して争うことは許されない。
予備試験 2016年 第20問 ウ対比
情報公開条例に基づく公開請求に対し,同請求に係る情報が特定の非公開事由に該当することを理由に非公開決定がされた場合に,その取消訴訟において,被告が,仮に同情報が上記事由に該当しないとしても別の非公開事由にも該当すると主張して争うことは許されない。
予備試験 2023年 第14問 ア対比
申請拒否処分については、理由の提示が義務付けられているが、これは行政庁の判断の恣意を抑制するとともに不服申立てに便宜を与えることを目的としているので、行政文書を開示しない決定の取消訴訟において、被告が当該決定の際に提示されていた処分理由とは異なる処分理由を追加して主張することが許されることはない。
観点 3
この判例法理は行政手続法の理由提示にも引き継がれ、理由不備はそれだけで取消事由となる
本判決は行政手続法制定前の旧法人税法上の理由附記に関するものだが、その規範は同法8条・14条の理由提示にも基本的に妥当すると解されている。したがって、処分基準の有無にかかわらず、事実と法規の適用関係が記載自体から分かることが最低線となる。そのうえで、公にされた処分基準の適用関係まで示す必要があるかは、根拠法令の内容、処分基準の存否・内容・公表の有無、処分の性質・内容、原因事実の内容等の総合考慮で決まる(最判平23.6.7)。同判決は、基準が複雑であった一級建築士の免許取消しについて、適用関係を全く示さない理由提示を違法とした。理由提示の不備は処分内容の当否とは別の取消事由であり、本判決も裁量処分について附記の不備を理由に取消しを認めた原審を維持している。
よくある誤り
- 処分基準が定められ公にされている場合は、その内容にかかわらず、基準の適用関係を示さない限り常に理由の提示は不十分となる(×。総合考慮で決まり、示す必要がない場合もある)
- 処分基準が公表されているのであれば、通知書で基準の適用関係を全く示さなくても、理由の提示として不足することはない(×。複雑な基準のもとでは適用関係を示さなければ違法となる)
- 行政庁に裁量が認められる処分では、裁量権の濫用がない限り、理由の提示に不備があってもそれだけで処分が違法とされることはない(×)
短答での問われ方
予備 H27(2015)第15問ア(○)、予備 H29(2017)第15問ア(×)は、処分基準があっても適用関係の摘示が常に必要とは限らないという平23判決の総合考慮を問う。反対に、基準が公表されていれば適用関係を全く示さなくてよいとする予備 R6(2024)第14問イ、根拠法条と事実を示せば足りるとする司法 H25(2013)第24問イは×、複雑な基準のもとで適用関係を全く示さない理由提示を不十分とする同問ウは○である。予備 H24(2012)第15問ア、予備 H26(2014)第15問イ、予備 H28(2016)第15問イ、司法 H26(2014)第24問イは、裁量処分でも理由提示の不備が独立の取消事由となることを問う。
論文での書き方
行政手続法の理由提示の論述では、本判決や旅券発給拒否事件(最判昭60.1.22)で確立した規範が同法8条・14条にも妥当すると一言置いてから規範を立てる。処分基準の適用関係が論点となるときは、平23判決の総合考慮に切り替える。結論では、手続的瑕疵として取消事由になることを、実体の適否とは区別して述べる。
この観点で解ける過去問(8肢)
予備試験 2015年 第15問 ア対比
処分基準(法第12条)が定められ,公にされていても,不利益処分の理由の提示として,処分基準の適用関係まで摘示する必要がない場合がある。
予備試験 2017年 第15問 ア対比
行政手続法の規定により処分基準が定められ公にされている場合において,同法に基づく不利益処分の理由の提示は,処分基準の内容にかかわらず,処分の原因となる事実と処分の根拠法条が示されるのみでは足りず,処分基準の適用関係が示されていない限り,同法の要求する理由の提示として十分ではなく,当該不利益処分は違法となる。
予備試験 2012年 第15問 ア応用
行政裁量が認められた処分についても,処分の理由提示が不備であることが当該処分の取消事由となることがある。
予備試験 2014年 第15問 イ応用
処分を行う行政庁に裁量権が認められる場合には,処分が社会通念上著しく妥当性を欠き,裁量権の濫用に当たるものでない限り,処分の理由の提示に不備があったとしても,そのことを理由として処分が違法とされることはない。
予備試験 2016年 第15問 イ応用
処分を行う行政庁に裁量権が認められる場合でも,処分の理由の提示に不備があったときは,当該処分の取消事由となることがある。
司法試験 2014年 第24問 イ応用
処分を行う行政庁に裁量権が認められる場合には,処分が社会通念上著しく妥当性を欠き,裁量権の濫用に当たるものでない限り,処分の理由の提示に不備があったとしても,そのことを理由として処分が違法とされることはない。
司法試験 2013年 第24問 イ対比
建築士法による一級建築士に対する懲戒処分の場合、処分基準が定められているとしても、行政手続法第14条第1項本文が理由の提示を要求している趣旨は、当該処分の根拠である建築士法の法条及びその法条の要件に該当する具体的な事実関係が明らかにされることで十分に達成できるというべきであり、更に進んで、処分基準の内容及び適用関係についてまで明らかにすることを要するものではない。
司法試験 2013年 第24問 ウ対比
建築士法による一級建築士に対する懲戒処分について、公にされている処分基準は、複数の懲戒処分の中から処分内容を選択するための基準として、多様な事例に対応すべくかなり複雑な内容を定めていたのであり、処分の原因となる事実と処分の根拠法条とが示されているだけでは、いかなる理由に基づいてどのような処分基準の適用によって当該処分が選択されたのかを知ることはできないから、処分基準の適用関係が全く示されていない理由提示は、行政手続法第14条第1項本文の要求する理由提示としては十分でない。
関連する判例
- 最判昭60.1.22同旨旅券発給拒否の理由付記について、同じく事実関係と法規の適用を記載自体から了知し得ることを要求し、根拠規定の摘示だけでは足りないとした。
- 更正処分の理由付記不備と瑕疵の治癒最判昭47.12.5同旨青色申告の更正処分の理由付記不備は後の裁決で根拠が示されても治癒されないとし、理由付記の趣旨を同じく恣意抑制と不服申立ての便宜に求めた。
- 一級建築士免許取消処分事件最判平23.6.7対比処分基準が公にされている場合の理由提示の程度を総合考慮で決めるとし、基準のない場面を扱う本判決の規範を前提に一歩進めた。
- 最判平4.12.10同旨条例に基づく公文書非開示決定の理由付記の不備について、後日の説明による治癒を否定した。
- 青色申告更正処分と理由の差替え最判昭56.7.14対比青色申告の更正処分の取消訴訟で、更正理由と異なる事実の追加主張を許した。治癒の否定とは別の論点である。
- 処分理由の差替え(情報公開)最判平11.11.19対比非公開決定の取消訴訟で、通知書に付記しなかった非公開事由を主張することを認めた。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




