募集新株予約権の有利発行
募集新株予約権の有利発行(東京地決平18.6.30)は、支配権争いのある上場会社が、買戻し条項付きの新株予約権(決まった値段で株式を取得できる権利)を安く発行したことが、株主総会の特別決議を要する有利発行にあたるかが問題になった裁判例です。裁判所は、払込金額をオプション評価理論で出した「公正なオプション価額」と比べるべきだとし、値下げに合理的理由はないとして、有利発行による差止めを認めました。有利発行の比較対象を示した裁判例で、行使価額と株価を比べる誤りの肢で問われます。
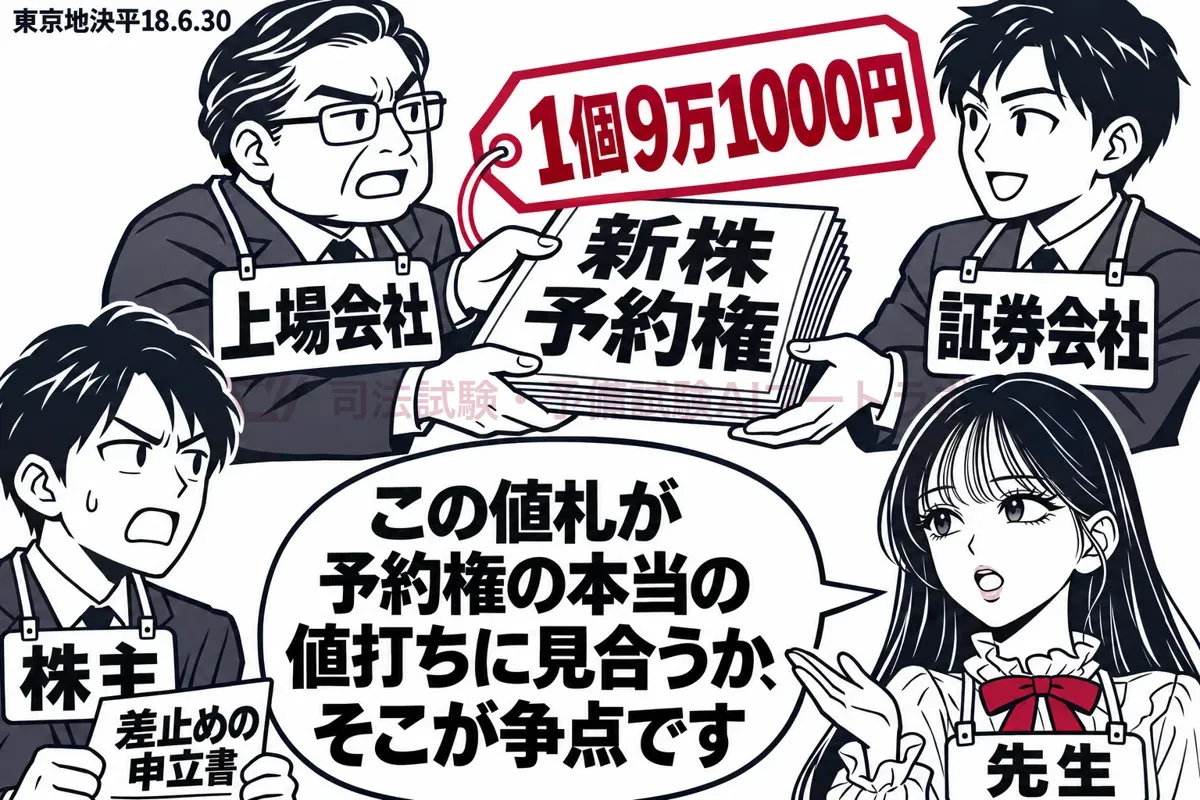
事案
有利発行規制と差止めの仕組み
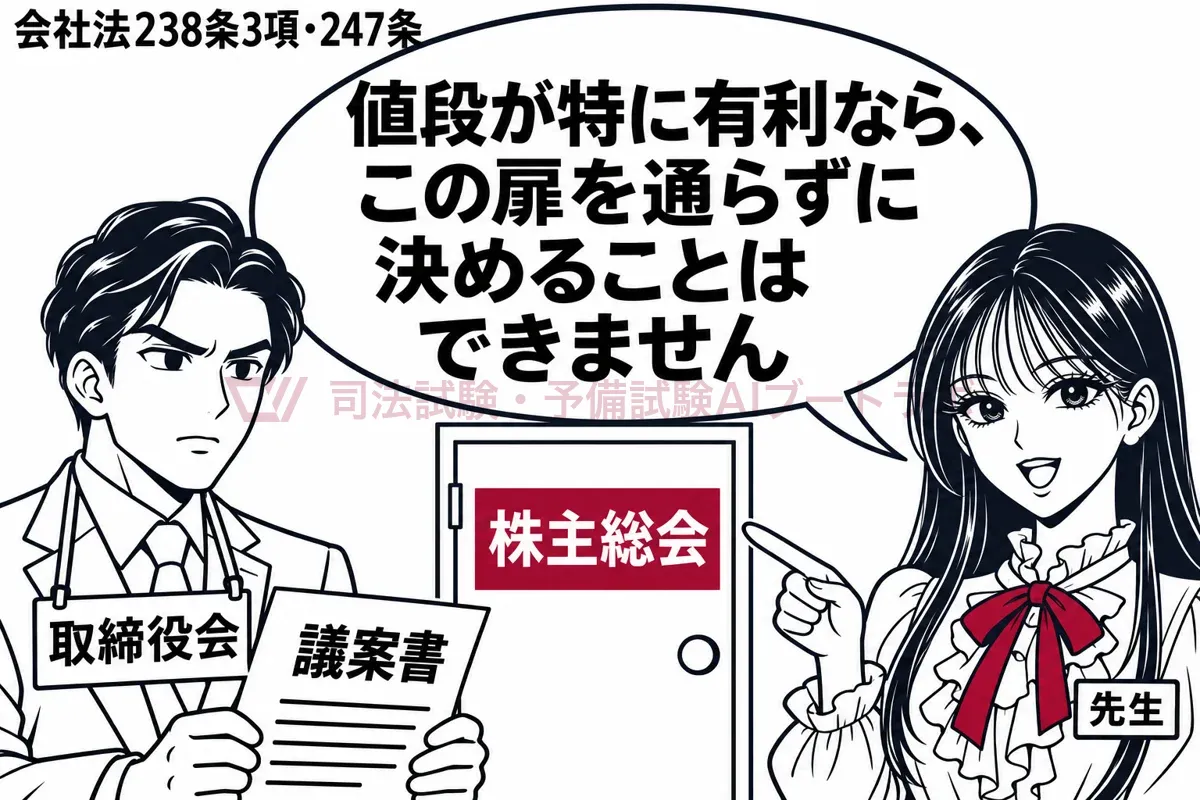
公開会社は、募集新株予約権の募集事項を取締役会で決めるのが原則である(会社法240条1項)。しかし払込金額が引受人にとって「特に有利な金額」であるときは、株主総会の特別決議が必要になる(238条3項2号、309条2項6号)。総会決議を欠いたまま有利発行をすれば法令違反となり、不利益を受けるおそれのある株主は会社に対して発行をやめるよう請求でき(247条1号)、著しく不公正な方法による発行も差止事由となる(同条2号)。実際には仮処分で争われる。
取得条項付きの予約権を安値で発行
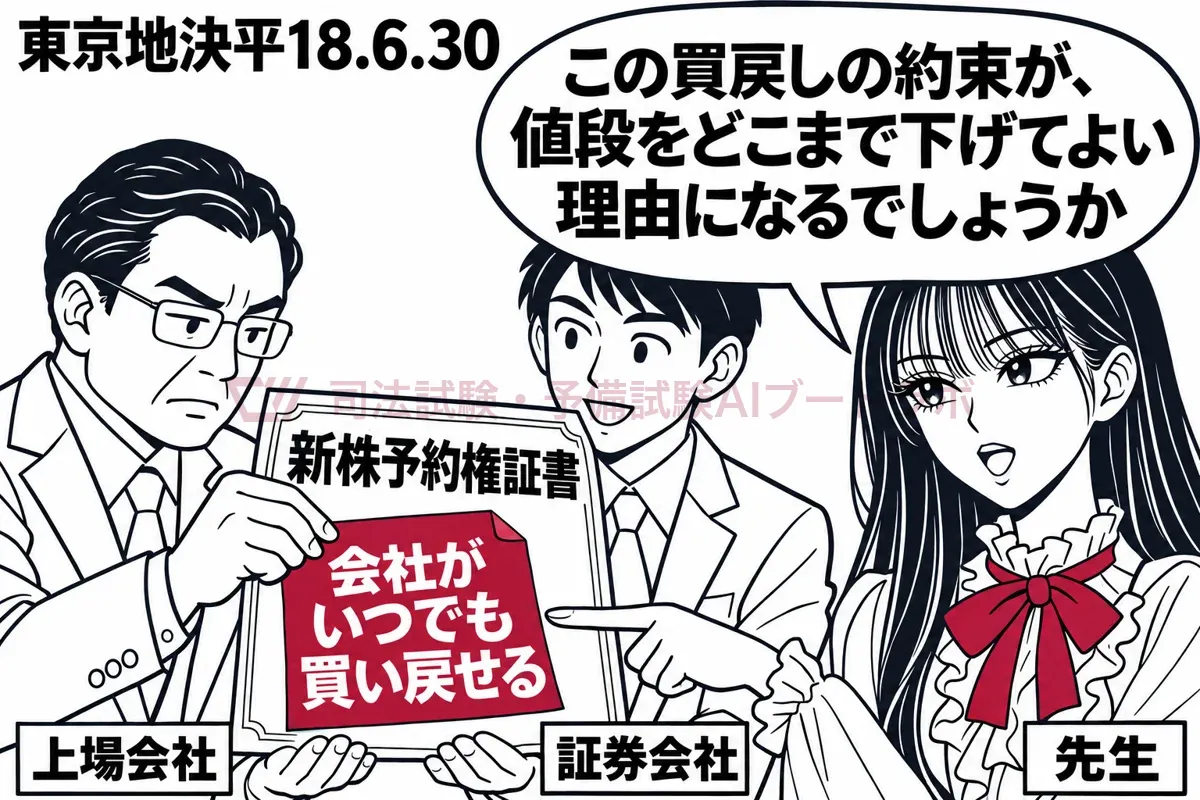
上場会社Y社では、株主Xらとその関係者Aが合わせて発行済株式の4割以上を握り、支配権争いが生じていた。Y社取締役会は平成18年6月16日、B証券会社に予約権336個(1個につき普通株式1万株、行使価額997円、行使期間は同年7月4日から2年間)を割り当てる決議をした。払込金額は1個9万1000円である。割当日後は取締役会決議によりY社が同額で予約権を取得でき、全部を取得するときは行使価額が直前3取引日の終値平均の110%に修正される条項が付いていた。Y社は二項格子モデルによる第三者の評価を根拠に、行使期間の初日に取得日が決まる前提で価額を大きく引き下げていた。
株主の差止仮処分申立て
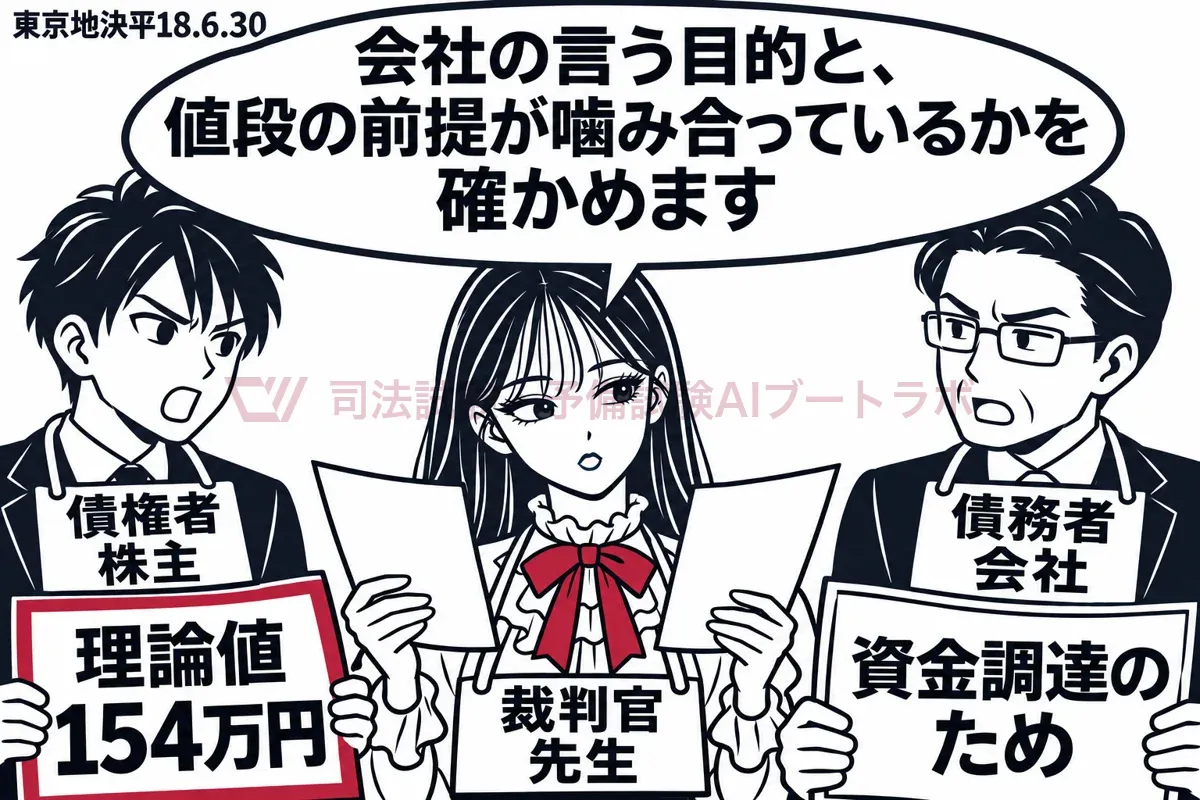
Xらは、取得条項を除いた実態に沿う理論値は1個154万円余りから210万円余りであり、9万1000円での発行は有利発行なのに総会の特別決議を経ていないと主張した。あわせて、持株比率を下げて現経営陣の支配を守るための著しく不公正な発行だとも主張し、会社法247条1号・民事保全法23条2項に基づき発行の差止めを求めた。Y社は、算定は正当なモデルによること、発行は社債償還のために借り入れた25億円の返済資金を得るためであることを主張して争った。決定は申立てを認容し、そのまま確定した。
要点
- 新株予約権の有利発行は、払込金額を公正なオプション価額と比べて判断する
- 評価モデルの選択は尊重されるが、前提の置き方は会社の説明と整合しなければならない
- 特別決議を欠く有利発行は法令違反として、株主が会社に発行の差止めを求められる
判旨
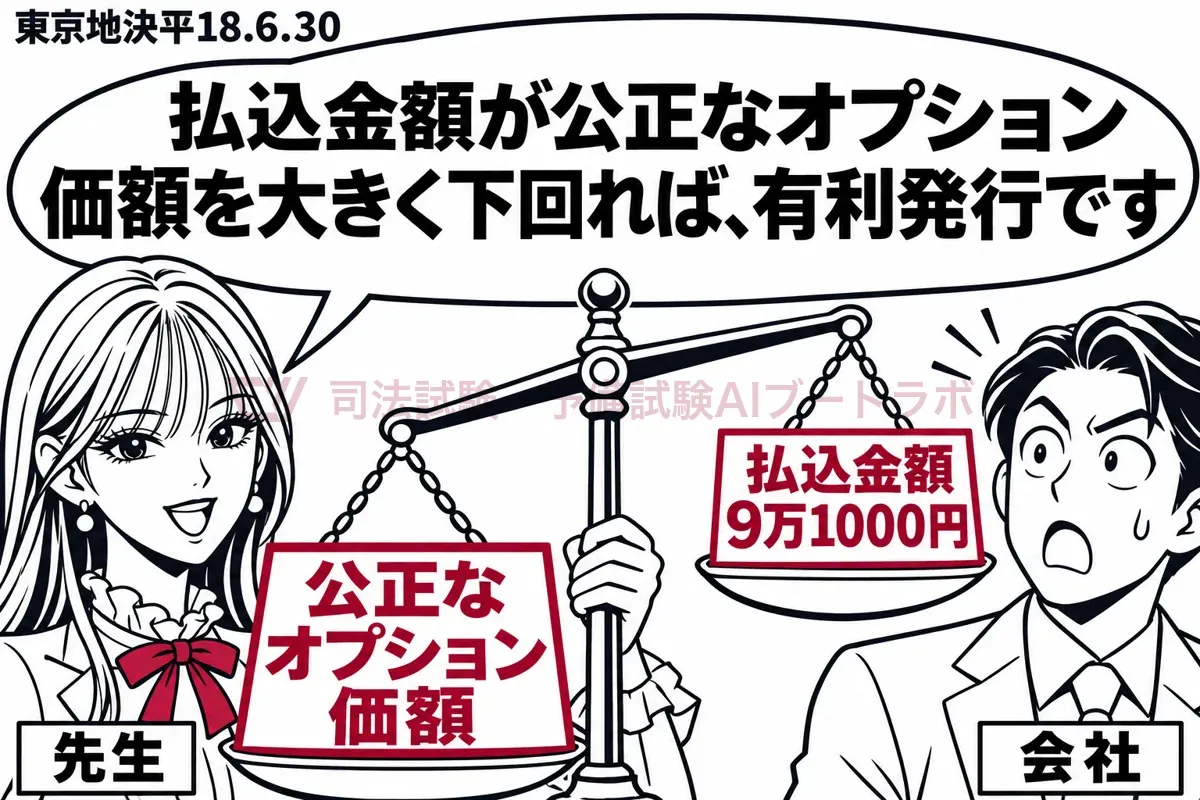
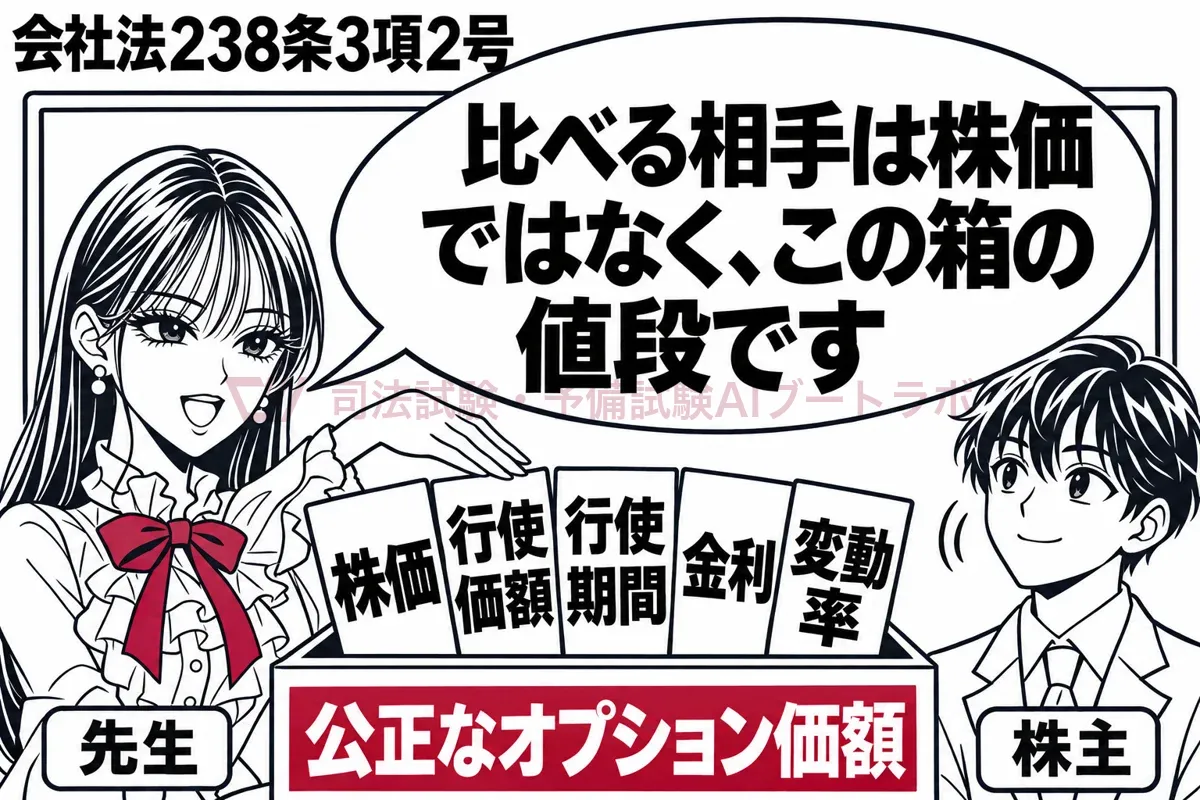
決定は、238条3項2号の「特に有利な金額」とは公正な払込金額より特に低い価額をいい、その基準は株価・行使価額・行使期間・金利・株価変動率などからオプション評価理論で算出した発行時点の価額(「公正なオプション価額」)であるとした。払込金額がこれを「大きく下回るとき」は原則として有利発行に当たる。あてはめでは、アメリカンタイプの予約権に二項格子モデルを使うこと自体は不合理でないとしつつ、行使期間初日に取得日を定める前提は、借入金返済の資金を得るという会社自身の説明と両立しないとした。取得条項がない場合の最安値154万円余りを9万1000円まで下げる合理的理由はないとして、有利発行該当性を肯定し差止めを認めた。
観点 1
新株予約権の有利発行は、払込金額を公正なオプション価額と比べて判断する
新株予約権は一定の価額で株式を取得できる権利(オプション)であるから、その価値は現在の株価だけでなく、行使価額・行使期間・金利・株価の変動率によって決まる。本決定は、こうした要素からオプション評価理論で算出した発行時点の価額を「公正なオプション価額」とし、払込金額がこれを大きく下回るときは原則として238条3項2号の有利発行に当たるとした。行使価額と発行時の株価を比べる基準でも、株式の有利発行のように直前の株価と比べる基準でもない。払込みを要しない発行(同項1号)も、無償であることが当然に「特に有利な条件」となるのではなく、引換えに受ける対価(ストック・オプションなら職務執行)との関係で判断する。
よくある誤り
- 募集新株予約権の行使価額が発行時の株価より著しく低ければ、募集事項の決定に株主総会の特別決議が必要となる(×。基準は払込金額と公正なオプション価額との比較であり、行使価額と株価の比較を要件とする規定はない)
- 公開会社が金銭の払込みを要しないで新株予約権を発行するときは、常に株主総会の特別決議が必要である(×。無償であることが特に有利な条件に当たるときに限られる)
- 取締役に職務執行の対価としてストック・オプションを無償で付与する場合、特に有利な条件でなくても特別決議が必要である(×)
- 新株予約権の有利発行かどうかは、株式の有利発行と同じく発行決議直前の株価との比較だけで決まる(×)
短答での問われ方
本決定そのものを引く肢は出ていないが、有利発行の比較対象を取り違えさせる肢が繰り返し出る。司法2009年問40オは、行使価額が発行時の株価より著しく低いことを特別決議の要件とする誤りである。司法2010年問39アと予備2018年問18アは、払込みを要しないストック・オプションでも特に有利な条件でなければ取締役会で決められる点を問う。いずれも「何と何を比べて有利か」を押さえていれば切れる。
論文での書き方
規範は「238条3項2号の『特に有利な金額』とは公正な払込金額より特に低い価額をいい、公正な払込金額とはオプション評価理論に基づき算出された発行時点の予約権の価額をいう」と立てる。趣旨として、安値発行で既存株主から引受人へ経済的価値が移転することを防ぐ点を一言添える。そのうえで、払込金額が公正なオプション価額を大きく下回るかをあてはめる。
この観点で解ける過去問(3肢)
司法試験 2009年 第40問 オ応用
募集新株予約権の行使に際して出資される財産の価額が当該募集新株予約権の発行時の株価より著しく低い場合には,その募集事項の決定は,株主総会の特別決議によらなければならない。
司法試験 2010年 第39問 ア応用
会社法上の公開会社がいわゆるストック・オプションとして募集新株予約権と引換えに金銭の払込みを要しないで募集新株予約権を発行するには,募集事項の決定を株主総会の特別決議によってしなければならない。
予備試験 2018年 第18問 ア応用
会社法上の公開会社が,その取締役に対し,職務執行の対価として,募集新株予約権と引換えに金銭の払込みを要しないこととして,その新株予約権を発行する場合には,金銭の払込みを要しないこととすることが当該取締役に特に有利な条件でないときであっても,株主総会の特別決議によって,当該募集新株予約権の募集事項を定めなければならない。
観点 2
評価モデルの選択は尊重されるが、前提の置き方は会社の説明と整合しなければならない
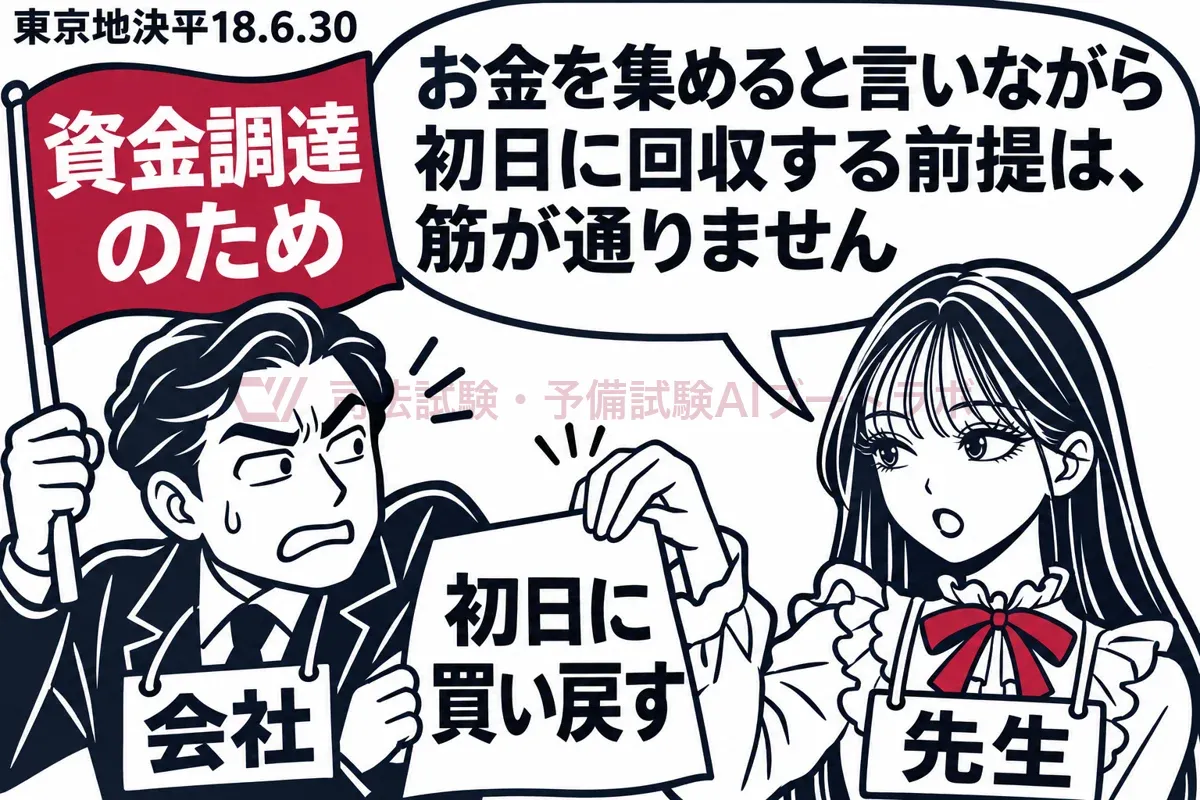
本決定は、行使期間中いつでも行使できる予約権の評価に実務で広く使われる二項格子モデルを採用したこと自体は不合理でないと認めた。問題としたのはモデルに入れる前提である。Y社は取得条項により行使期間初日に取得日が決まるものとして価額を大きく減らしたが、発行目的を借入金返済のための資金調達と説明しながら、行使される前に取り上げる前提を置くのは矛盾する。そこで取得日が決まらない場合も考慮すべきだとし、取得条項がないときの最安値と比べて9万1000円への減額に合理的理由はないとした。条項が理論上価値を下げうることは否定していない点に注意する。
よくある誤り
- 二項格子モデルを用いたこと自体が不合理であるとして、有利発行と判断された(×。モデルの採用は不合理でないとされた)
- 取得条項が付されていれば、その分の減額は常に合理的なものとして認められる(×。発行目的と両立しない前提での減額は認められない)
- 取得条項は新株予約権の価値に一切影響しないとされた(×。理論上価値を下げる余地は認めつつ、大幅な減額を正当化できないとした)
短答での問われ方
短答で評価モデルの中身まで問われた例は見当たらない。論文の事例問題で、会社側が第三者機関の算定を盾にする場面への反論の型として押さえる。公正なオプション価額と払込金額を比べる枠組みは、後の札幌地決平18.12.13などの下級審決定でも用いられている。
論文での書き方
あてはめでは、①採用したモデルが予約権の性質(行使時期の自由など)に合うか、②投入した変数と、取得条項など権利内容を左右する条項の扱いが合理的か、③その前提が会社の主張する発行目的と整合するか、の順に検討する。本決定にならい、会社の説明する目的と両立しない前提による減額は合理的理由を欠く、と結ぶ。
観点 3
特別決議を欠く有利発行は法令違反として、株主が会社に発行の差止めを求められる
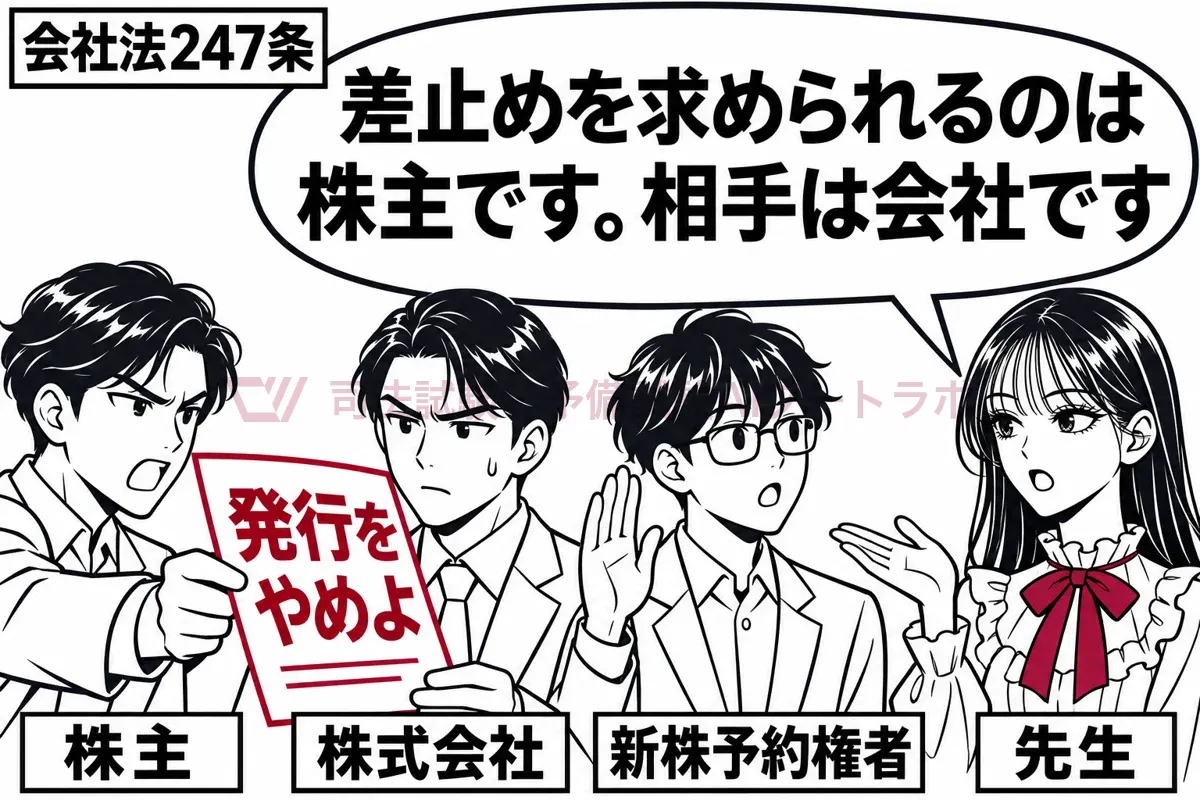
有利発行に当たるのに株主総会の特別決議を経ずに募集新株予約権を発行することは法令違反であり、株主が不利益を受けるおそれがあれば247条1号により発行の差止めを請求できる。本決定はこれを仮処分で認めた。著しく不公正な方法による発行は同条2号の別の差止事由である。請求できるのは株主であり、希釈化で損をしうる既存の新株予約権者は含まれない。相手方は株式会社で、求めるのは予約権の「発行」をやめることであり、新株予約権者に対して行使をやめるよう求める制度ではない。
よくある誤り
- 募集新株予約権の発行が法令に違反し既存の新株予約権者が不利益を受けるおそれがあるときは、その新株予約権者も発行の差止めを請求できる(×。株主に限られる)
- 新株予約権の発行が法令・定款に違反するとき、株主は新株予約権者に対して予約権の行使をやめるよう請求できる(×。相手方は会社で、対象は発行)
- 新株予約権の差止事由は法令・定款違反に限られ、著しく不公正な方法による発行は含まれない(×。247条2号)
短答での問われ方
予備2018年問18エ(不公正発行も差止事由・○)、予備2014年問18オと司法2014年問41オ(既存の新株予約権者は請求権者でない・×)、司法2009年問40イ(相手方は新株予約権者ではなく会社、対象は行使でなく発行・×)が出ている。誰が・誰に・何を求めるかの三点で切る。
論文での書き方
差止めの請求原因として、有利発行該当性→特別決議の欠缺→法令違反(247条1号)→株主の不利益のおそれ、の順に組み立てる。支配権争いがある事案では不公正発行(同条2号)も並べて主張し、二つの差止事由を混同しない。
この観点で解ける過去問(4肢)
予備試験 2018年 第18問 エ応用
募集新株予約権の発行が著しく不公正な方法により行われる場合において,株主が不利益を受けるおそれがあるときは,株主は,株式会社に対し,当該新株予約権の発行をやめることを請求することができる。
予備試験 2014年 第18問 オ応用
募集新株予約権の発行が法令に違反する場合において,既存の新株予約権者が不利益を受けるおそれがあるときは,その新株予約権者は,会社に対し,新株予約権の発行をやめることを請求することができる。
司法試験 2014年 第41問 オ応用
募集新株予約権の発行が法令に違反する場合において,既存の新株予約権者が不利益を受けるおそれがあるときは,その新株予約権者は,会社に対し,新株予約権の発行をやめることを請求することができる。
司法試験 2009年 第40問 イ応用
新株予約権の発行が法令又は定款に違反する場合において,株主が不利益を受けるおそれがあるときは,株主は,新株予約権者に対し,当該新株予約権の行使をやめることを請求することができる。
関連する判例
- 札幌地決平18.12.13同旨本決定と同じく公正なオプション価額との比較で新株予約権の有利発行該当性を判断した後続の下級審決定である。
- 東京地決平17.3.11対比発行後ごく短期間で行使される前提の事案で、払込金額と行使価額の合計を行使期間中の株価と比べる考え方を傍論で示したもので、本決定の基準と対比される。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




