責任限定契約に基づく監査役の責任限定と重過失の意義
責任限定契約に基づく監査役の責任限定と重過失の意義の判例(大阪高判平27.5.21)は、代表取締役が会社の資金を流用した会社の社外監査役が、責任限定契約によって賠償額を抑えられるかが問題になった判例です。高裁は、監査役には内部統制の整備や代表取締役の解職を助言・勧告する任務の違反があるとしつつ、疑義を述べるなど職務を一定程度果たしていたとして重過失を否定し、責任を報酬2年分にとどめました。責任限定契約の要件である重過失の意味を示した判例です。
事案
責任限定契約という仕組み
役員等が会社に負う任務懈怠責任(会社法423条1項)は、本来は損害の全額に及ぶ。もっとも、業務執行をしない取締役・会計参与・監査役・会計監査人については、定款に定めを置いたうえで会社と責任限定契約を結んでおけば、職務につき善意で重大な過失がない限り、賠償額を定款の範囲内で会社が定めた額と最低責任限度額のどちらか高い方に抑えられる(427条1項)。監査役の最低責任限度額は報酬等の2年分である(425条1項1号ハ)。悪意や重過失があれば契約は働かず、全額の責任が残る。
何が起きたか
公認会計士Xは、ジャスダックに上場していたA社の社外監査役で、A社と責任限定契約を結んでいた。A社には監査役協会の基準に沿った監査役監査規程があった。A社では代表取締役Bが会社資金の不当な流用や約束手形の乱発を重ね、Xら監査役は反対や疑義を述べていた。その中でBは、募集株式の払込金のうち8000万円を、定められた使途に反して第三者に渡した。
訴えと下級審
A社に破産手続が開始され、破産管財人YがXらを相手に役員責任査定(破産法178条1項)を申し立てた。裁判所は、監査役報酬2年分に当たる648万円の賠償を命じる査定決定をした。XとYの双方が異議の訴え(同法180条1項)を起こしたが、大阪地判平25.12.26は査定決定を認可した。Xが控訴し、責任限定契約の要件である重大な過失の有無などが争われた。
要点
- 責任限定契約でいう重過失は、任務懈怠に当たると知るべきなのに著しい不注意で知らなかったことをいう
- 責任限定契約は定款の定めを前提に非業務執行取締役等と結べ、監査役も対象になる
- 違法行為が続く会社の監査役は、内部統制の構築や代表取締役の解職を取締役会に助言・勧告する任務を負い得る
判旨
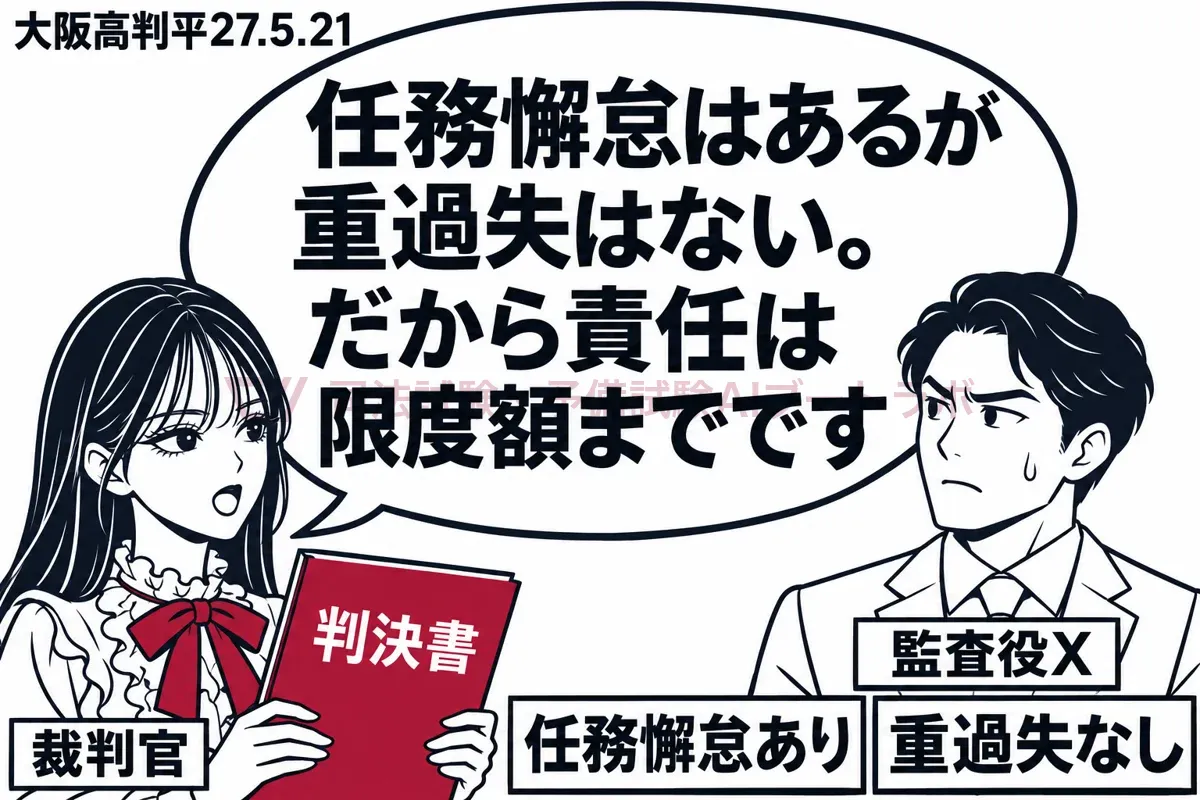
本判決は控訴を棄却した(上告受理申立ては不受理で確定)。まず任務懈怠について、Xは監査役監査規程に基づき、会社資金が使途に反して流出する事態に対処する内部統制システムを整えるよう取締役会に助言・勧告すべき義務と、Bを代表取締役から解職すべきだと助言・勧告すべき義務に反したとした。そのうえで、責任限定契約にいう重過失とは「監査役としての任務懈怠に当たることを知るべきであるのに、著しく注意を欠いたためにそれを知らなかったこと」をいうと解し、Xが疑義を述べ辞任の意向も伝えるなど職務を一定程度果たしていたこと、Bへの監督や内部統制の整備が皆無ではなかったことから重過失を否定し、責任を限度額にとどめた。
観点 1
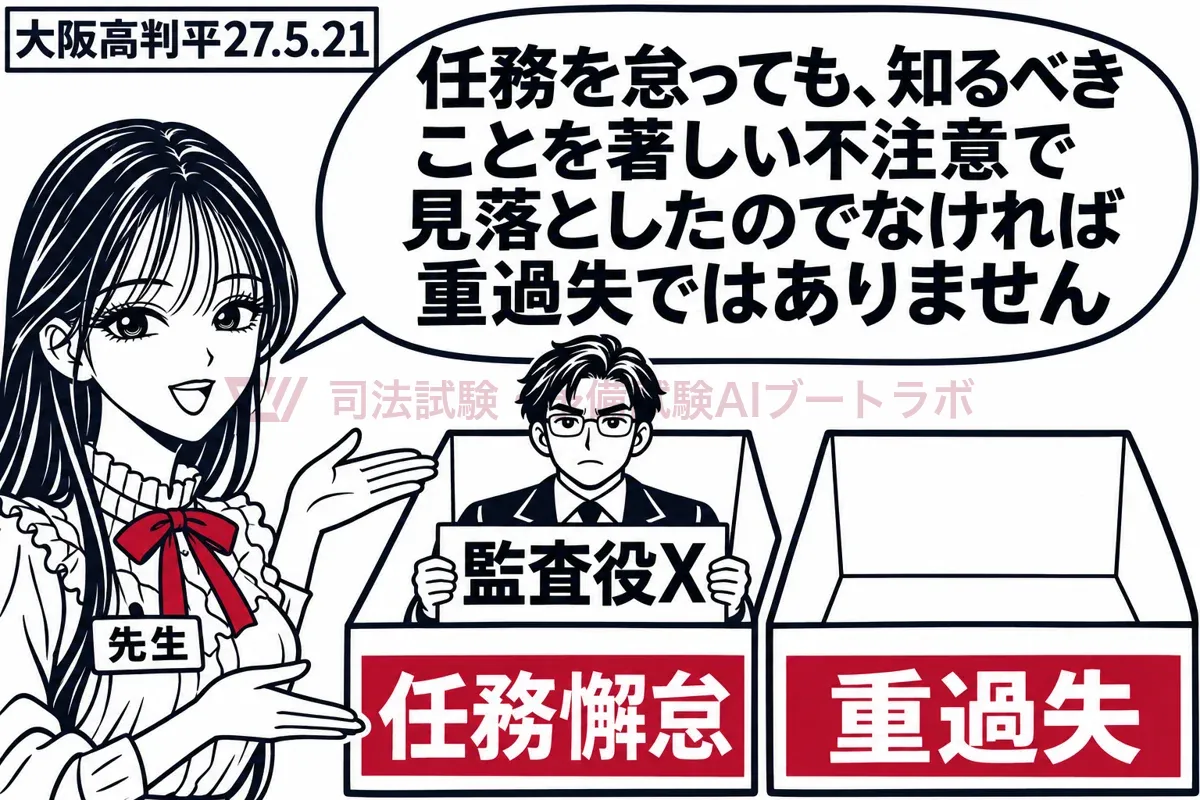
責任限定契約でいう重過失は、任務懈怠に当たると知るべきなのに著しい不注意で知らなかったことをいう
427条1項の責任限定は、職務につき善意でかつ重大な過失がないことを要件とする。本判決は重過失を、自分の行為が監査役の任務懈怠に当たることを知るべきであったのに、著しく注意を欠いたため知らなかったことと定めた。行為者の認識の側から組み立てた定義であり、任務懈怠があることと重過失があることは別々に判断される。あてはめでは、Xが反対や疑義を述べ辞任の意向まで示していたこと、会社側の監督体制や内部統制が全く無かったわけではないことを拾い、重過失を否定した。結果としてXは任務懈怠責任を負うが、賠償額は報酬2年分に相当する額にとどまった。
よくある誤り
- 任務懈怠が認められれば、それだけで重過失も認められ責任限定契約は働かない(×。任務懈怠と重過失は別に判断される)
- 責任限定契約は、役員等が職務を行うにつき善意でかつ無過失であることが要件である(×。要件は善意でかつ重大な過失がないこと)
- 監査役が違法行為に疑義を述べていた事情は、重過失の判断では考慮されない(×。本判決は疑義の表明や辞任意向の申入れを重過失否定の事情とした)
短答での問われ方
本判決そのものを素材にした短答の肢は配信範囲に見当たらない。短答で問われるのは要件の言葉で、責任の一部免除・責任限定はいずれも「善意でかつ重大な過失がないとき」に限られ、「無過失」ではない。予備 H23(2011)第22問 イ・司法 H23(2011)第44問 イ(無過失を要件とする記述で×)、司法 H22(2010)第43問 1(善意無重過失なら特別決議で一部免除できる○)を同じ知識で切る。
論文での書き方
監査役の責任を書くときは、①具体的な任務の設定、②その懈怠、③427条の適用要件の順に分ける。③では重過失を「任務懈怠に当たることを知るべきであるのに著しく注意を欠いて知らなかったこと」と定義し、監査役が現に採った行動(反対・疑義・辞任の申入れ)と会社の監督体制の程度を評価する。この定義は行為者の認識に着目したもので、重過失を注意義務違反の程度という客観面で捉える立場とは組み立てが異なる。本判決の重過失の認定の仕方には批判もあり、任務懈怠を認めながら責任限定を認めた事例判断として、射程は慎重に見る。
この観点で解ける過去問(3肢)
予備試験 2011年 第22問 イ応用
責任の一部の免除をするためには,取締役が職務を行うにつき善意で,かつ,過失がないときであることが必要である。
司法試験 2011年 第44問 イ応用
責任の一部の免除をするためには,取締役が職務を行うにつき善意で,かつ,過失がないときであることが必要である。
司法試験 2010年 第43問 1応用
金銭の貸付けを受けた取締役が弁済期限までに弁済せず,株式会社に損害が生じた場合において,当該貸付けに関する取締役会の承認の決議に賛成した他の取締役が当該株式会社に対して損害を賠償する責任は,当該取締役が職務を行うにつき善意で,かつ,重大な過失がないときは,株主総会の特別決議によって一定の限度で免除することができる。
観点 2
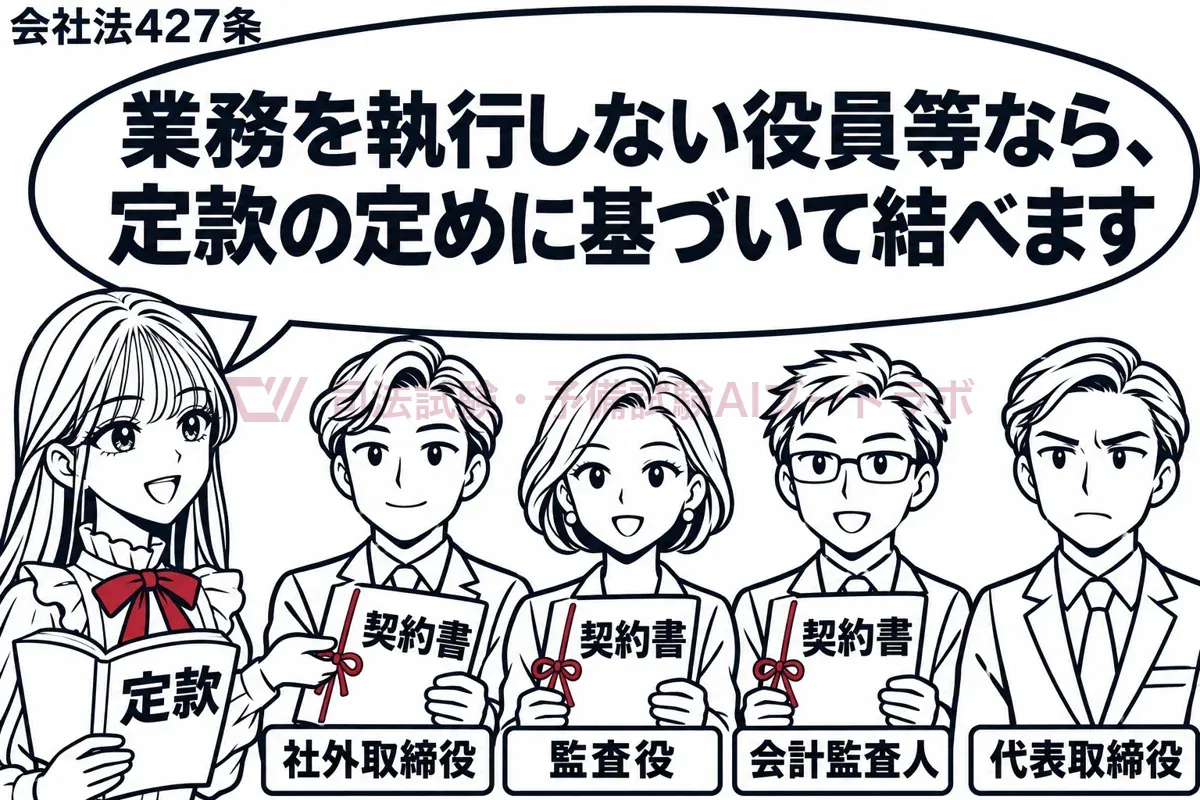
責任限定契約は定款の定めを前提に非業務執行取締役等と結べ、監査役も対象になる
責任限定契約を結べるのは、業務執行取締役等でない取締役・会計参与・監査役・会計監査人である(427条1項)。平成26年改正前は社外取締役・社外監査役などに限られていたが、現在は社外でない監査役も結べる。手続は、定款に契約を結べる旨を定め、会社が個々の役員等と契約する。取締役(監査等委員・監査委員を除く)と結べる旨の定款規定を設ける議案を出すには、監査役設置会社では各監査役の同意が要る(427条3項・425条3項)。限度額は定款の範囲内で会社が定めた額と最低責任限度額の高い方で、監査役なら報酬等の2年分が下限となる。自己のために会社と直接取引をした取締役の責任には適用されない(428条2項)。
よくある誤り
- 責任限定契約は定款の定めがなくても、取締役会の決議があれば締結できる(×。定款の定めが前提)
- 責任限定契約を結べるのは社外監査役に限られ、社外でない監査役は結べない(×。現行法では監査役一般が対象)
- 社外取締役と責任限定契約を結べる旨の定款変更議案は、監査役会の過半数の同意で足りる(×。各監査役の同意を要する)
短答での問われ方
予備 H30(2018)第22問 イ(定款変更議案に各監査役の同意、○)、司法 H19(2007)第44問 ウ(社外監査役との責任限定契約と限度額、○)、司法 H22(2010)第45問 1(社外取締役・社外監査役・会計監査人はいずれも契約可、○)が典型。予備 H23(2011)第22問 オ・司法 H23(2011)第44問 オ は自己のための取引の場合に一部免除・責任限定が使えないこと(428条2項、○)を問う。古い肢は「社外」の語を前提にしているが、正誤は現行法でも変わらない。
論文での書き方
論文では、責任限定が問題になる前提として、契約の存在・定款の定め・対象となる役員等であることを短く確認してから、重過失の有無の検討に入る。428条2項の適用除外や、業務執行取締役等に就いたときは契約が将来に向かって効力を失う点(427条2項)も射程の確認で一言添える。
この観点で解ける過去問(5肢)
予備試験 2018年 第22問 イ応用
監査役会設置会社においては,取締役は,定款を変更して当該監査役会設置会社が責任限定契約を社外取締役と締結することができる旨の定款の定めを設ける議案を株主総会に提出するには,各監査役の同意を得なければならない。
司法試験 2007年 第44問 ウ直接
会社は,定款の定めにより,社外監査役が職務を行うにつき善意でかつ重大な過失がないときは,会社に対する責任について,定款で定めた額の範囲内であらかじめ会社が定めた額と最低責任限度額とのいずれか高い額を限度とする旨の契約を,当該社外監査役と締結することができる。
司法試験 2010年 第45問 1応用
社外取締役,社外監査役及び会計監査人は,いずれも,その会社に対する損害賠償責任について,定款の定めに基づく責任限定契約を会社と締結することができる。
予備試験 2011年 第22問 オ対比
会社と取引をした取締役の責任の一部の免除をするためには,その取引が自己のためにしたものでないことが必要である。
司法試験 2011年 第44問 オ対比
会社と取引をした取締役の責任の一部の免除をするためには,その取引が自己のためにしたものでないことが必要である。
観点 3
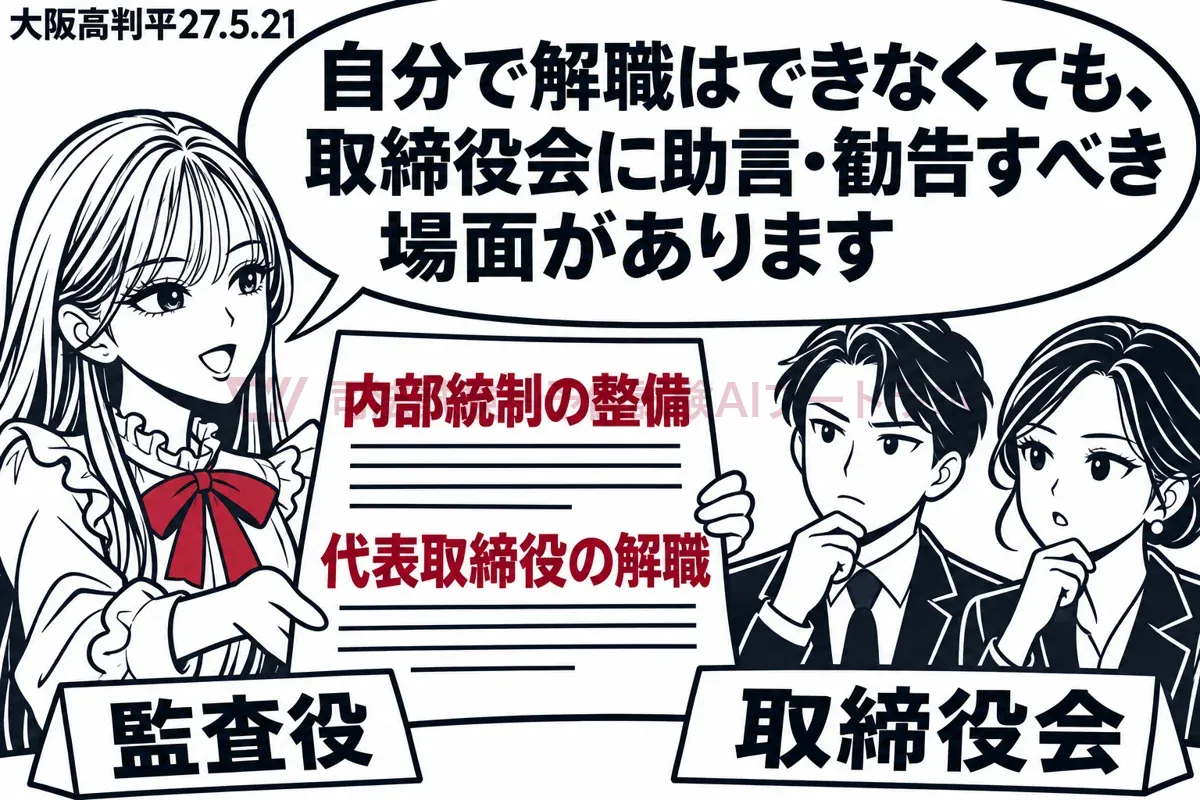
違法行為が続く会社の監査役は、内部統制の構築や代表取締役の解職を取締役会に助言・勧告する任務を負い得る
本判決は、監査役監査規程と、代表取締役の資金流用や手形乱発が繰り返されていた事情を前提に、監査役の任務として、資金の不当流出に対処する内部統制システムを整えるよう取締役会に助言・勧告すること、代表取締役の解職を取締役らや取締役会に助言・勧告することを挙げ、Xはこれを怠ったとした。監査役は自ら代表取締役を解職できないが、取締役会への報告(382条)や意見陳述などの権限を背景に、取締役会の監督権限を動かすよう働きかけることが任務になり得るという位置づけである。助言・勧告が法的な任務といえるか、その根拠をどこに置くかには議論がある。
よくある誤り
- 監査役は代表取締役を解職する権限を持たないから、解職について何らかの働きかけをすべき任務を負うことはない(×。本判決は助言・勧告義務を認めた)
- 内部統制システムの整備は取締役の義務の問題にとどまり、監査役の任務懈怠が問われることはない(×。構築を助言・勧告すべき任務違反が認定された)
- 会計監査人は、取締役の不正の行為やそのおそれを認めたときは、遅滞なく取締役会に報告しなければならない(×。取締役会への報告義務を負うのは監査役で、会計監査人の報告先は監査役・監査役会)
短答での問われ方
短答で本判決の任務論を直接問う肢は見当たらない。関連する条文知識として、公開会社の監査役は取締役の不正行為やそのおそれを認めたら遅滞なく取締役会に報告しなければならない(382条、予備 H30(2018)第21問 4 ○)。これに対し会計監査人の報告先は監査役(監査役会)であり(397条1項・3項)、取締役会に報告しなければならないとする 予備 H26(2014)第22問 エ・司法 H26(2014)第45問 エ は×になる。
論文での書き方
監査役の任務懈怠を論じるときは、一般的な善管注意義務から直ちに結論を出さず、監査役監査規程の内容や違法行為が繰り返されていた具体的事情から、取締役会への助言・勧告という具体的な任務を導いて特定する。そのうえで現に採った行動がそれに足りたかを評価する。
この観点で解ける過去問(3肢)
予備試験 2018年 第21問 4応用
会社法上の公開会社の監査役は,取締役が不正の行為をするおそれがあると認めるときは,遅滞なく,その旨を取締役会に報告しなければならない。
予備試験 2014年 第22問 エ対比
会計監査人は,取締役が不正の行為をし,又は不正の行為をするおそれがあると認めるときは,遅滞なく,その旨を取締役会に報告しなければならない。
司法試験 2014年 第45問 エ対比
会計監査人は,取締役が不正の行為をし,又は不正の行為をするおそれがあると認めるときは,遅滞なく,その旨を取締役会に報告しなければならない。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




