会計監査人の責任
会計監査人の責任の判例(大阪地判平20.4.18)は、経営陣ぐるみの粉飾決算を見抜けなかった監査法人が、会社に対して損害賠償の責任を負うかが問題になった判例です。判決は、監査人の注意義務の水準を会社ごとのリスクに応じた「通常実施すべき監査手続」に置き、最後の期に工事の実在を確かめる追加の手続をしなかった点にだけ過失を認め、粉飾を主導した会社側の事情から8割を減額しました。会計監査人の任務と責任、過失相殺(被害者側の落ち度による減額)を考える素材となる判例です。
事案
会計監査の仕組みと監査契約
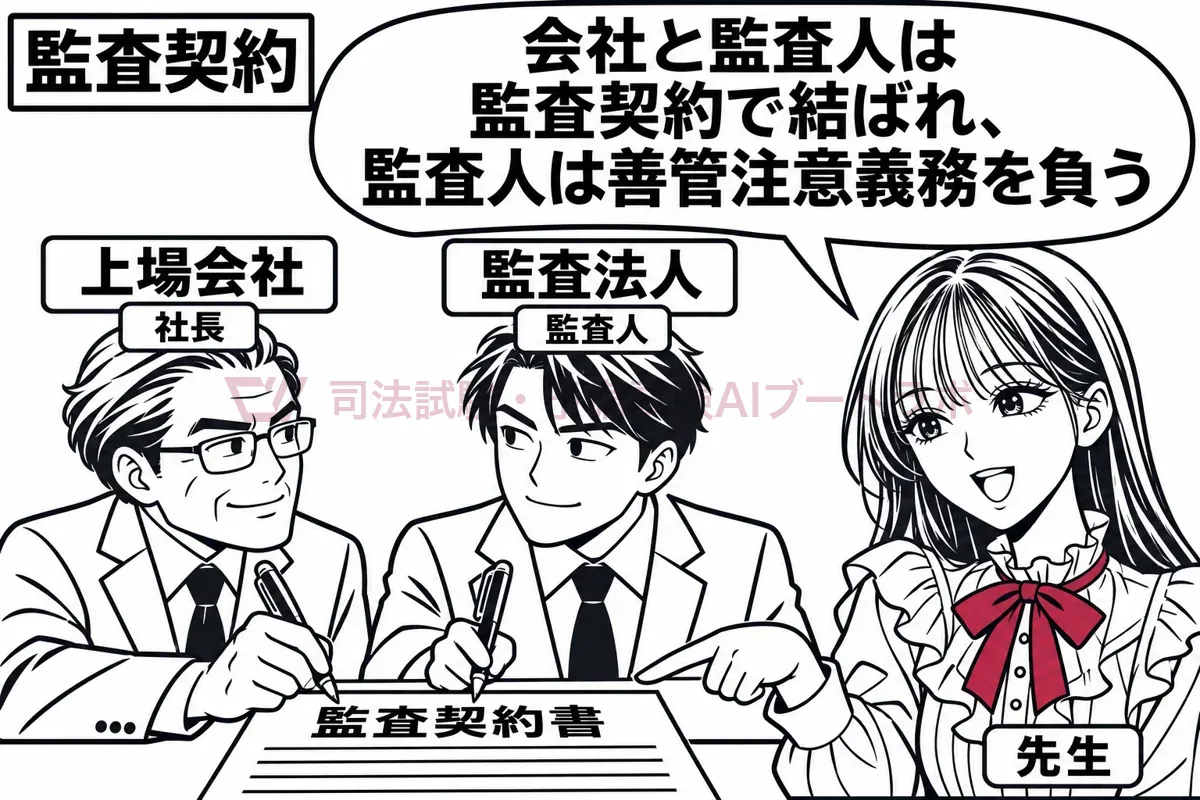
上場会社は、証券取引法(現在の金融商品取引法)により、提出する財務書類について公認会計士または監査法人の監査証明を受けなければならない。会社と監査人の関係は監査契約にもとづく準委任であり、監査人は善管注意義務を負う。A社は発電所の補修工事と設備の据付工事を主な事業とし、平成7年に大阪証券取引所第二部へ上場した。監査法人Yは上場前の平成4年からA社と監査契約を結び、平成13年11月に合意解除するまで監査を担当し、平成5年3月期から平成13年3月期まで毎期、無限定の適正意見を出していた。
組織ぐるみの粉飾
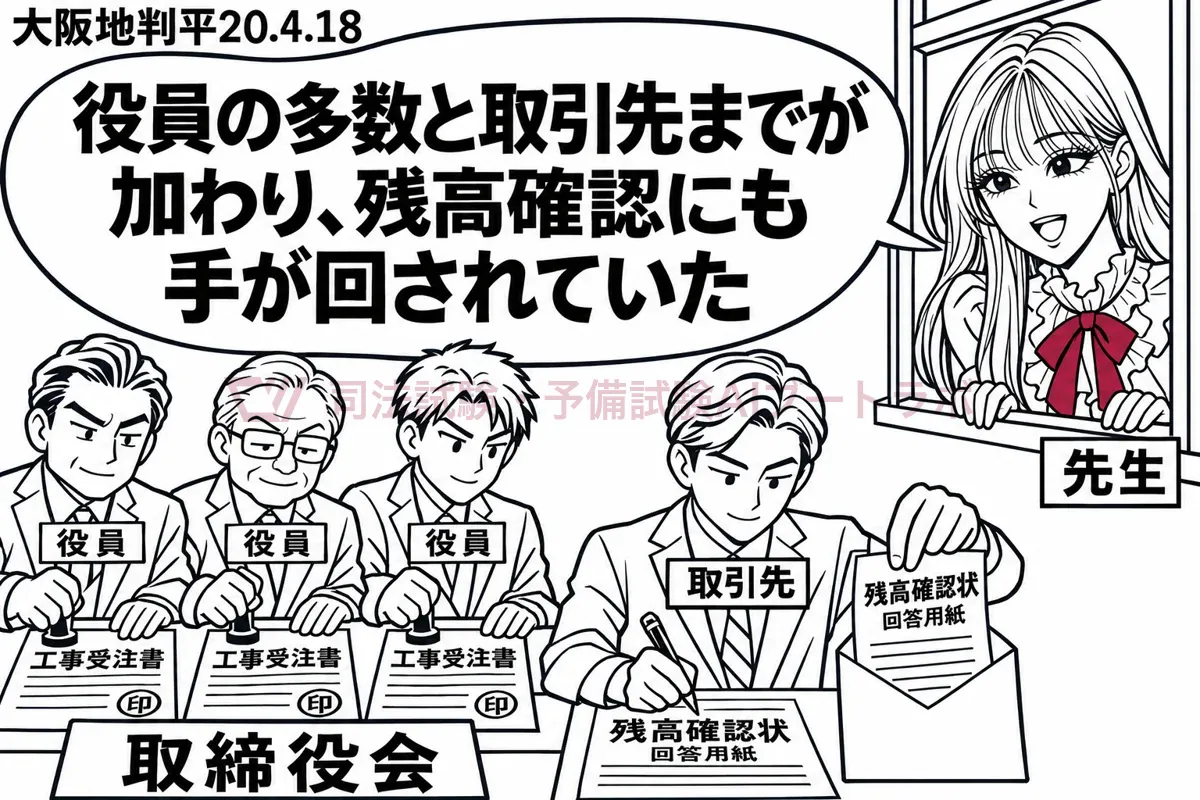
A社は補修部門の不振で平成9年3月期に最終赤字となった。会長Bら経営陣は株価を保つため赤字を避けようとし、C地区の実在または架空の組合から土木工事を受注して外注したように装い、売上と原価を架空に作り出した。取締役11名のうち9名が関与し、主要な従業員も加わり、取引先D社が架空の代金の出し入れに協力したほか、Yが送った残高確認状への回答も工作された。粉飾は平成10年3月期から平成13年3月期まで続き、架空の売上は約96億円、利益は約22億円に達した。
発覚と訴え
平成13年11月、工事代金の入金が遅れたことを機に、A社の監査役とYの会計士がC地区を現地調査して粉飾が明るみに出た。A社は民事再生手続に入り、その管財人Xが、Yには粉飾を見逃した監査契約上の注意義務違反(債務不履行)があるとして、違法配当相当額約1億8891万円と、粉飾に伴う社外流出相当額約8億3023万円などの賠償を求めた。
要点
- 会計監査人の善管注意義務は、その時点の監査基準にいう通常実施すべき監査手続を、会社ごとのリスクに応じて尽くしたかで判断される
- 経営陣が主導した粉飾では、会社の監査人に対する損害賠償請求について大幅な過失相殺がされうる
- 会計監査人も役員等として会社と第三者に責任を負い、会社に対する責任の全部免除には総株主の同意が要る
判旨
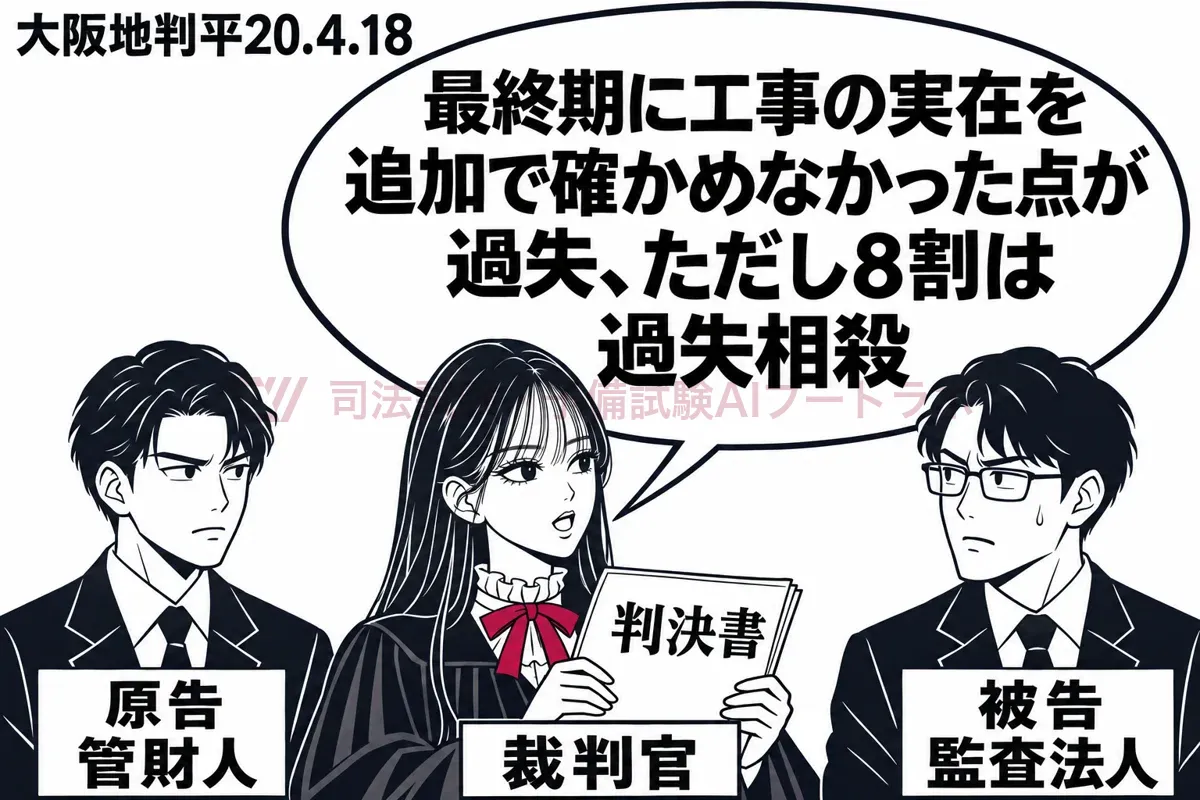
判決は、監査人が負う善管注意義務の中身を「通常実施すべき監査手続」に求め、それを、監査人が「その能力と実務経験に基づき十分な監査証拠を入手するために『正当な注意』をもって必要と判断して実施する監査手続」と定義した。手続の例示が監査基準から削られた経緯から、決まった手続をこなせば足りるのではなく、会社ごとの固有のリスクと内部統制上のリスクを見積もり、危険の大きい部分に監査を集中させるリスク・アプローチが当時の基準だったとする。そのうえで、最後の平成13年3月期にC地区工事の実在性を確かめる追加手続をしなかった点にだけ過失を認め、経営陣主導の粉飾であることから8割の過失相殺をした。
観点 1
会計監査人の善管注意義務は、その時点の監査基準にいう通常実施すべき監査手続を、会社ごとのリスクに応じて尽くしたかで判断される
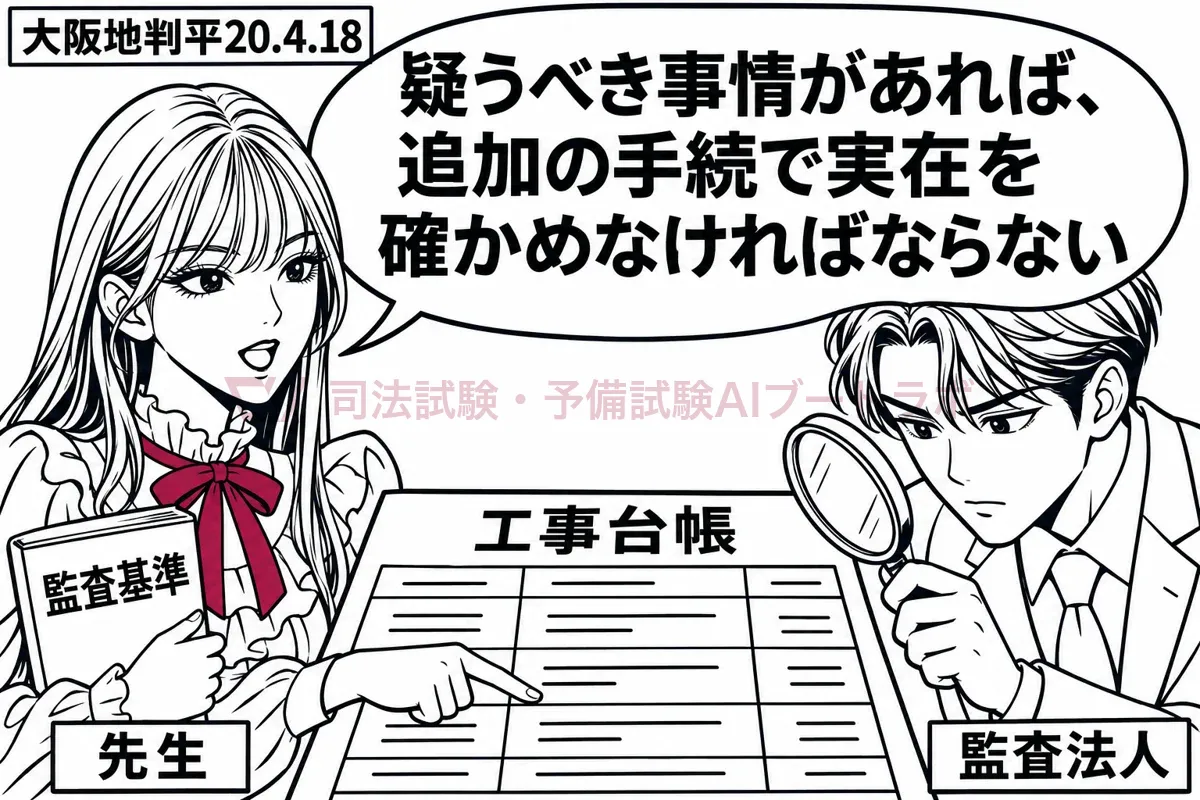
監査契約は準委任であり(民法656条)、会社法上の会計監査人も委任の規定に従うから(330条)、監査人は善管注意義務を負い(民法644条)、責任はその違反の有無で決まる。本判決はその水準を、監査基準・監査実施準則にいう「通常実施すべき監査手続」に置いた。これは定型の手続表を消化すれば足りるものではなく、景気や業界構造などの固有リスクと、経営者の専横などの内部統制上のリスクを評価し、危険の高い監査要点に力を集めるリスク・アプローチによる手続である。粉飾を見抜けなかったという結果だけで任務懈怠となるのではなく、不正を疑うべき事情があるのに追加手続をとらなかったときに過失が認められる。本件では継続監査の全期間のうち、最後の平成13年3月期だけが過失とされた。
よくある誤り
- 粉飾決算を見逃して適正意見を出した以上、会計監査人は当然に任務を怠ったことになる(×。結果責任ではなく、通常実施すべき監査手続を尽くしたかで判断する)
- 監査基準に例示された手続をすべて実施していれば、会計監査人は責任を負わない(×。会社ごとのリスクに応じた手続が求められる)
- 会計監査人の職務は役職員の不正を発見することそのものであるから、不正の見逃しは常に任務懈怠である(×。主な職務は計算書類の適正性の検証であり、不正の見逃しは適正な監査をしなかった場合に任務懈怠となる)
短答での問われ方
本判決そのものを素材にした短答の肢は、過去問一覧には見当たらない。短答で会計監査人の責任が出るのは条文知識(予備2012問22ウ、予備2014問22オなど)であり、次々項の観点で解く。本判決は、見逃しという結果だけでは任務懈怠にならないという判断の型として、論文の注意義務の水準の示し方に使う。
論文での書き方
規範は「会計監査人は会社に対し善管注意義務を負い(330条・民法644条。監査契約なら民法656条・644条)、その内容は監査時点の監査基準に照らし、会社固有のリスクと内部統制上のリスクに応じて通常実施すべき監査手続を尽くすことである」と立てる。あてはめでは、業績悪化による粉飾の動機、特定地区に偏る取引、入金の遅れ、残高確認の回答の不自然さなど、不正を疑うべき事情の有無を拾い、それがあるのに追加の手続をとらなかったかを見る。監査基準は抽象的なので、専門家の判断に委ねられる幅が広い点にも触れるとよい。
観点 2
経営陣が主導した粉飾では、会社の監査人に対する損害賠償請求について大幅な過失相殺がされうる
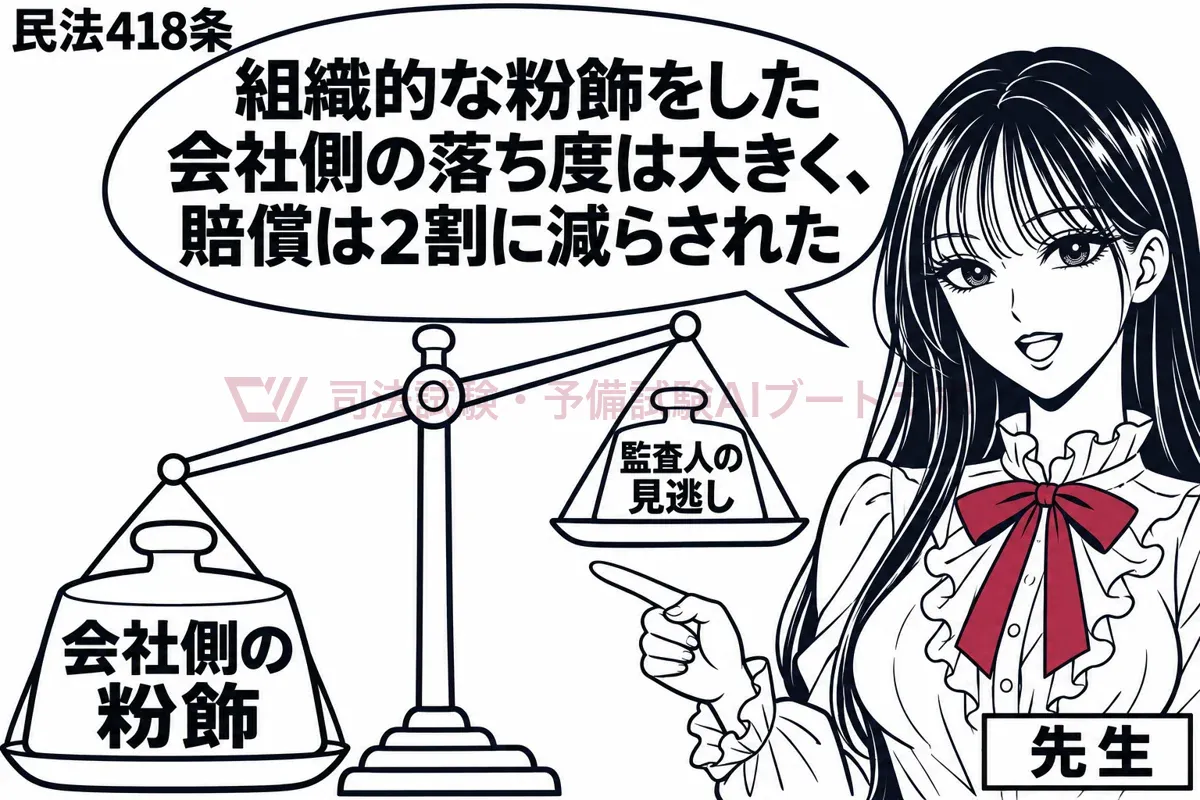
本判決は、平成13年3月期の違法配当相当額約8575万円のうち8割を過失相殺し、Yには2割の範囲でのみ賠償を命じた。取締役の大半と従業員、取引先までが組んで監査を欺いた以上、損害の大部分は会社側の行為によるという判断である。もっとも、監査人に過失相殺を認めることには争いがある。公平を理由にこれを認める立場がある一方、会計監査人は粉飾をした取締役と連帯して責任を負う関係にある(会社法430条)のに、会社側の過失を理由に減額するのは整合しないとして否定する立場も有力である。
よくある誤り
- 会社の取締役が粉飾をしていた場合、会計監査人は会社に対して一切責任を負わない(×。過失があれば責任を負い、過失相殺で減額されるにとどまる)
- 会計監査人の会社に対する責任は、取締役の責任とは別個のものであり、両者が連帯して負担することはない(×。ともに責任を負うときは連帯債務者となる。430条)
短答での問われ方
監査人の賠償額に過失相殺をすることそのものを問う短答の肢は過去問一覧に無い。複数の役員等がともに責任を負うときに連帯債務者となること(430条)は予備2018問22オで正しい肢として出ている。なお、429条1項の責任でも第三者に過失があれば過失相殺ができ、できないとする司法2007問46の4は誤りである。
論文での書き方
任務懈怠と過失を認めた後、損害の範囲で、粉飾が経営陣の組織的な隠蔽によることを指摘し、過失相殺(民418条)や因果関係の割合的判断で賠償額を調整する筋を示す。否定説の理由(取締役との連帯責任との関係)にも一言触れると厚みが出る。
この観点で解ける過去問(2肢)
予備試験 2018年 第22問 オ応用
執行役がその職務を行うについて悪意又は重大な過失があったことにより第三者に生じた損害を賠償する責任を負う場合において,監査委員である取締役もその職務を行うについて悪意又は重大な過失があったことにより当該損害を賠償する責任を負うときは,これらの者は,連帯債務者とされる。
司法試験 2007年 第46問 4対比
取締役の第三者に対する責任は不法行為責任ではないから,賠償すべき損害額を算定するに当たり,第三者に過失があったとしても,過失相殺をすることはできない。
観点 3
会計監査人も役員等として会社と第三者に責任を負い、会社に対する責任の全部免除には総株主の同意が要る
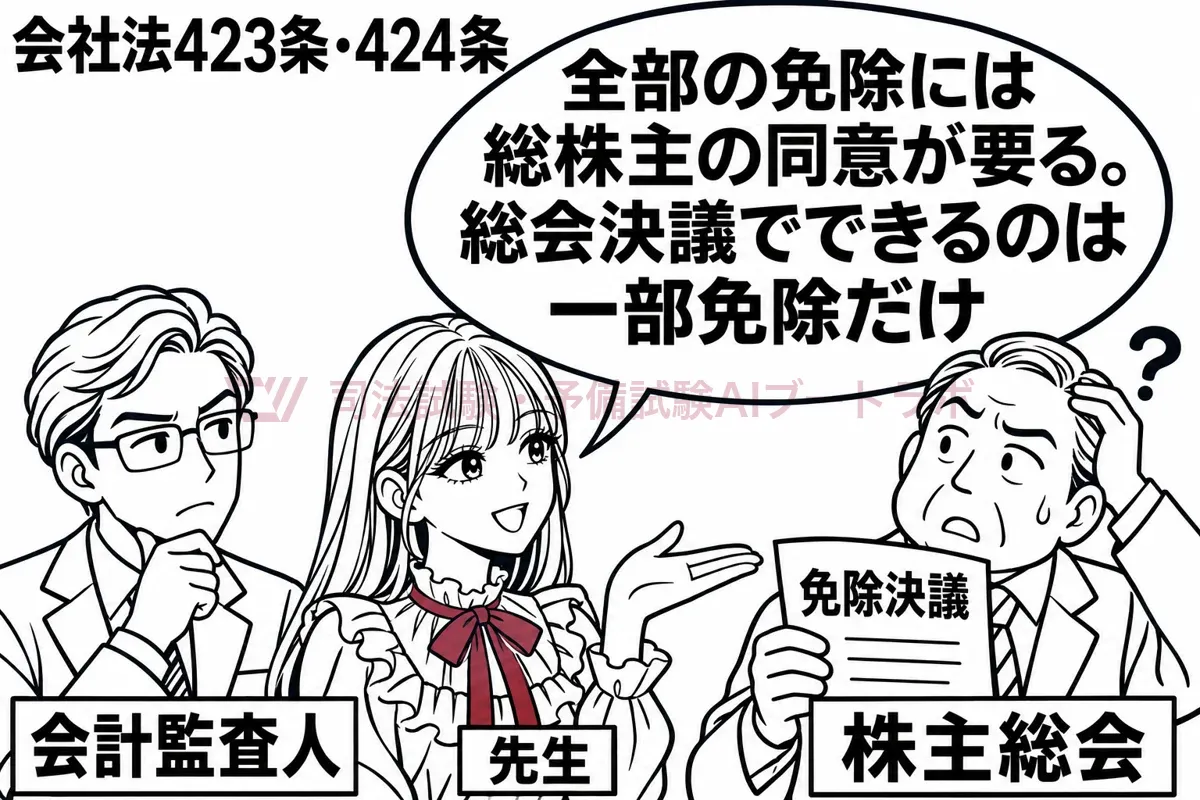
会計監査人は役員等に含まれ、任務を怠れば会社に賠償責任を負う(423条1項)。全部の免除には総株主の同意が要り(424条)、株主総会の決議でできるのは善意無重過失の場合の一部免除にとどまる(425条)。責任限定契約(427条)も結べる。職務について悪意・重過失があれば第三者にも責任を負い(429条1項)、会計監査報告の重要な事項に虚偽の記載をしたときは、注意を怠らなかったことを証明しない限り責任を負う(同条2項4号)。他の役員等とは連帯する(430条)。会計監査人を訴える場面で会社を代表するのは代表取締役であり、監査役が代表するのは取締役に対する訴えである(386条)。本件は金融商品取引法上の監査契約の債務不履行として争われたが、責任の成否が善管注意義務の中身で決まる点は同じである。
よくある誤り
- 会計監査人の会社に対する責任は、株主総会の決議によってその全部を免除できる(×。全部免除は総株主の同意が必要。424条)
- 会計監査人は会社の外部の者であるから、責任限定契約を結ぶことはできない(×。427条1項で可能)
- 監査役設置会社が会計監査人の責任を追及する訴えでは、監査役が会社を代表する(×。386条は取締役に対する訴えの規定)
- 会計監査報告に虚偽の記載をした会計監査人に対しては、第三者の側が悪意・重過失を証明しなければならない(×。429条2項4号により、注意を怠らなかったことを会計監査人が証明する)
短答での問われ方
予備2012問22ウ・司法2012問45ウ(株主総会決議による全部免除は×)、予備2014問22オ・司法2014問45オ(第三者責任は○)、司法2010問45の1(責任限定契約は○)、司法2009問45の4(会計監査人への訴えを監査役が代表するは×)。予備2018問22エは監査役の監査報告の虚偽記載について429条2項の証明責任の転換を問う肢(○)で、会計監査人の会計監査報告にも同じ規律が及ぶ。
論文での書き方
論文で会計監査人の責任を論じるときは、まず423条1項の役員等に当たること、任務懈怠の内容が善管注意義務違反であることを示し、そのうえで本判決の枠組みで注意義務の水準を具体化する。第三者からの請求なら429条1項の悪意・重過失の要件に置き換える。
この観点で解ける過去問(7肢)
予備試験 2012年 第22問 ウ応用
会計監査人がその任務を怠った場合における会社に対する損害賠償責任は,株主総会の決議をもってその全部を免除することができる。
司法試験 2012年 第45問 ウ応用
会計監査人がその任務を怠った場合における会社に対する損害賠償責任は,株主総会の決議をもってその全部を免除することができる。
予備試験 2014年 第22問 オ応用
会計監査人は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う。
司法試験 2014年 第45問 オ応用
会計監査人は,その職務を行うについて悪意又は重大な過失があったときは,これによって第三者に生じた損害を賠償する責任を負う。
司法試験 2010年 第45問 1応用
社外取締役,社外監査役及び会計監査人は,いずれも,その会社に対する損害賠償責任について,定款の定めに基づく責任限定契約を会社と締結することができる。
司法試験 2009年 第45問 4対比
監査役設置会社が会計監査人に対して責任を追及する訴えを提起する場合には,当該訴えについては,監査役が監査役設置会社を代表する。
予備試験 2018年 第22問 エ応用
監査役は,監査報告に記載すべき重要な事項についての虚偽の記載をしたときは,当該記載をすることについて注意を怠らなかったことを証明した場合を除き,これによって第三者に生じた損害を賠償する責任を負う。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




