長銀事件
長銀事件(最判平20.7.18)は、日本長期信用銀行が新しい基準に従わずに貸出金の償却・引当て(回収できない貸出金を損失として処理すること)を見送った決算をし、頭取らが虚偽の有価証券報告書の提出と違法配当の罪に問われた判例です。最高裁は、新しい基準は大枠の指針にとどまり明確でなく、当時は過渡的な状況だったから、従来の公正な会計慣行に従った処理は直ちに違法とはいえないとして、3名を無罪としました。公正な会計慣行の意味を考える判例です。
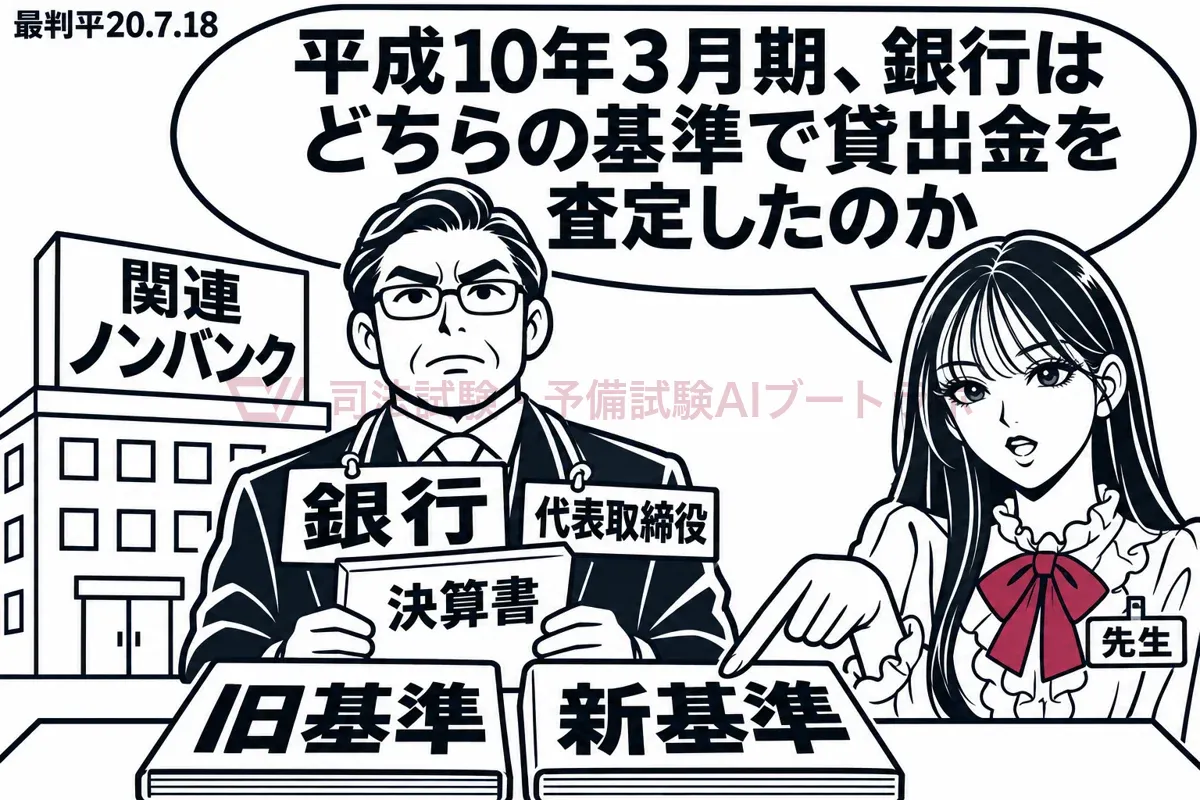
事案
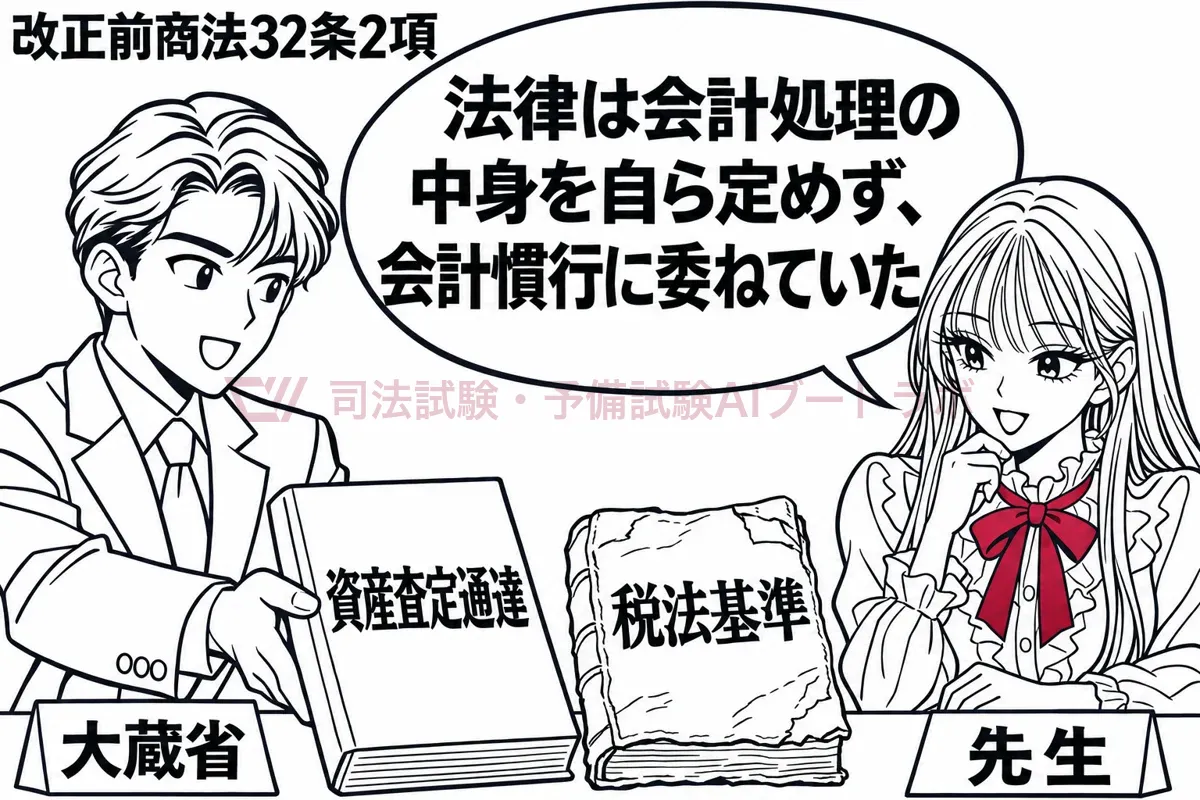
会計処理の基準と新旧の通達
改正前商法32条2項は、商業帳簿に関する規定の解釈に「公正ナル会計慣行ヲ斟酌スベシ」と定めるだけで、貸出金をいつ償却・引当てすべきかは法令に書かれていなかった。銀行は大蔵省の通達中の決算経理基準に従い、税法上損金算入できる範囲で償却・引当てをする税法基準を採っており、母体行が支援を続ける関連ノンバンク等への貸出金はほとんど償却・引当てされなかった。平成9年、債務者の実態に即した自己査定と償却・引当てを求める資産査定通達等が出され、決算経理基準も改正されて同年度決算から適用された。
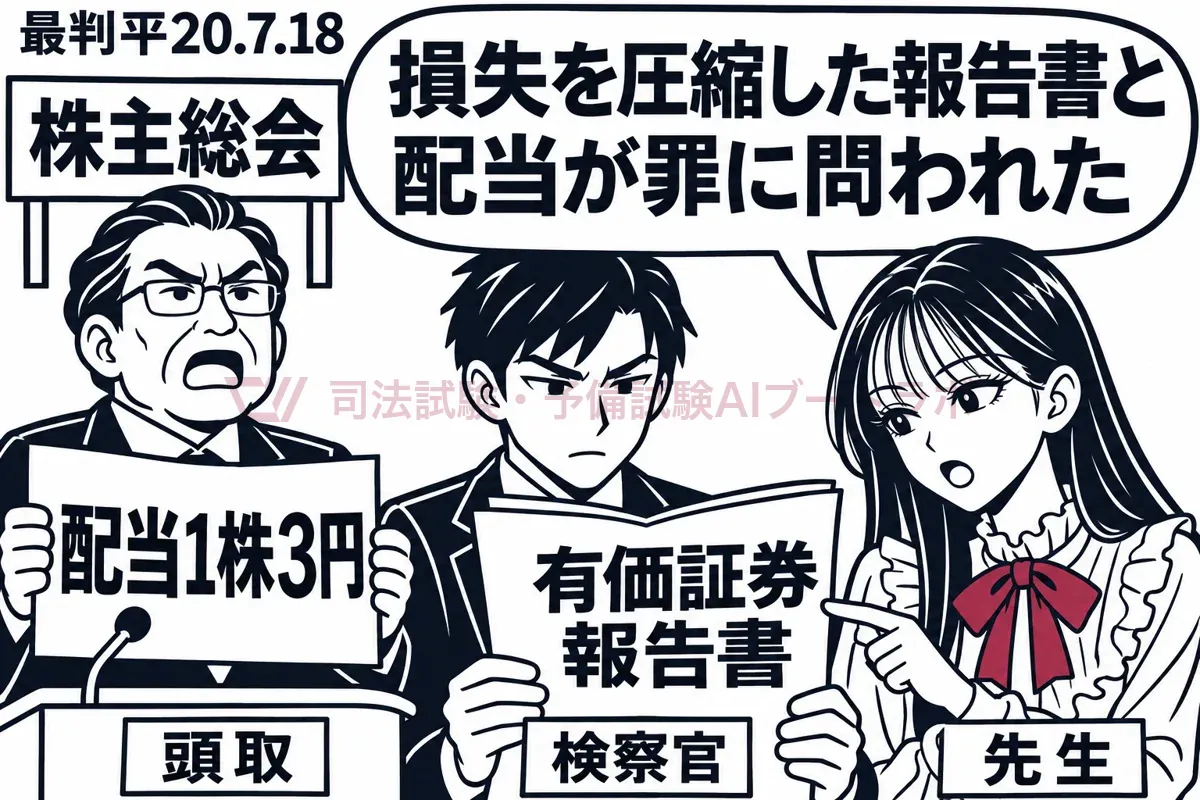
長銀の決算と起訴
日本長期信用銀行は平成10年3月期決算で、関連ノンバンクを含む関連親密先向け貸出金に一般先と異なる独自の査定規則を当て、旧来の税法基準に沿う形で償却・引当てを見送った。この査定は、旧来の税法基準に照らせば直ちに違法とは認められないが、新基準の方向性からは外れる内容であった。検察官は、新基準によれば約5846億円の当期未処理損失を約2716億円に圧縮した有価証券報告書を提出し、配当可能な剰余金がないのに任意積立金を取り崩して総額約71億円を配当したとして、代表取締役頭取と副頭取2名を虚偽記載有価証券報告書提出罪と違法配当罪で起訴した。
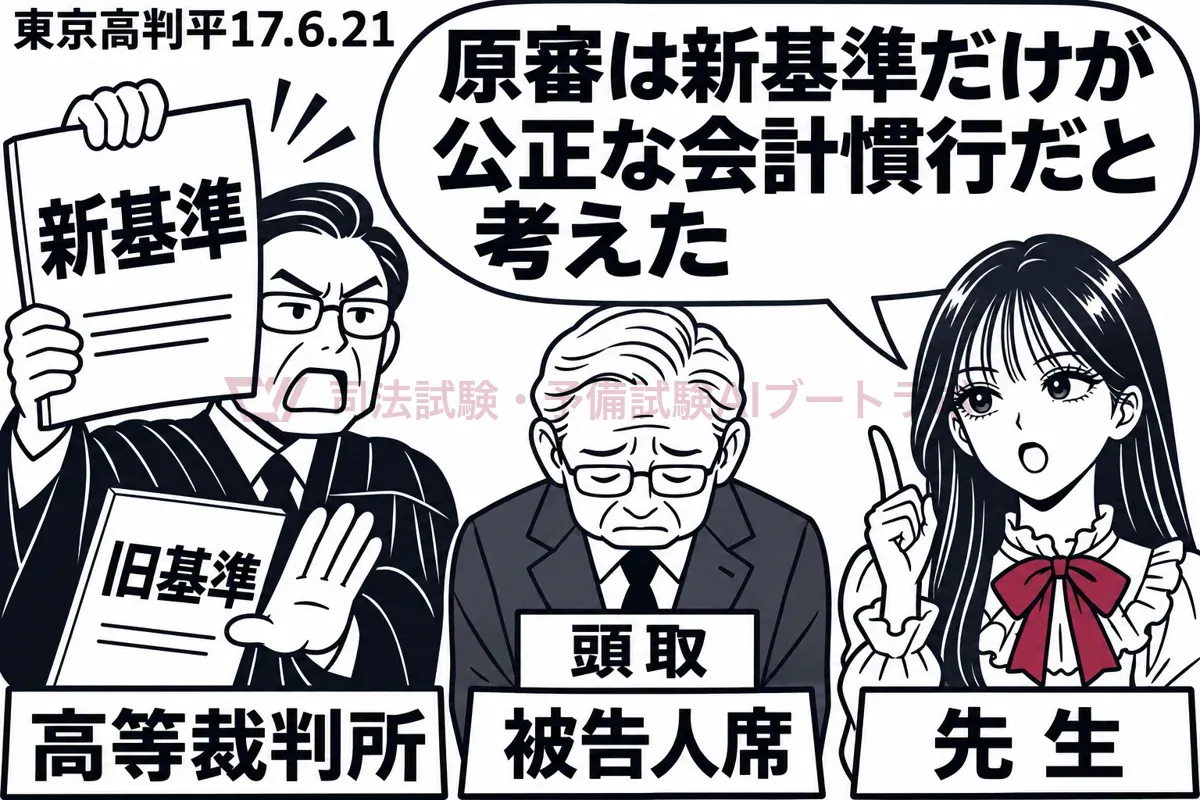
下級審の判断
第1審は公訴事実どおり認定して3名に執行猶予付きの懲役刑を言い渡し、東京高裁も控訴を棄却した。原判決は、新基準は周知期間もあり明確な基準であって、本件当時は新基準に基本的に従うことが唯一の公正な会計慣行となっており、従来の税法基準による処理はもはや公正な会計慣行に従ったものとはいえないと判断した。被告人らが上告した。
要点
- 新しい会計基準が示されても、それが不明確で従来の処理を排除する趣旨も明らかでない過渡期には、従来の公正な会計慣行に従った処理は直ちに違法とならない。
- 長銀の決算処理は公正な会計慣行に反する違法なものとはいえないから、虚偽記載有価証券報告書提出罪も違法配当罪も成立せず、頭取ら3名は無罪となった。
判旨
最高裁は原判決と第1審判決を破棄して自判し、3名を無罪とした。改正後の決算経理基準は資産査定通達等で補われても「大枠の指針を示す定性的なもの」で、とくに母体行主義の下で別扱いされてきた関連ノンバンク等向け貸出金については具体性・定量性に乏しく、そこまで厳格な査定を求める趣旨かも明確でなかった。大手18行のうち14行も将来の支援予定額に引当金を計上しておらず、当時は「過渡的な状況」にあった。そのような状況では、従来「公正ナル会計慣行」とされてきた税法基準の考え方で査定したことは、新基準の方向性から外れていても「直ちに違法であったということはできない」とした。
観点 1
新しい会計基準が示されても、それが不明確で従来の処理を排除する趣旨も明らかでない過渡期には、従来の公正な会計慣行に従った処理は直ちに違法とならない。
会社の会計は一般に公正妥当と認められる企業会計の慣行に従う(会社法431条、改正前商法32条2項)。原審は、新基準が周知された以上これに従うことが唯一の公正な会計慣行になったとしたが、本判決はこれを是認しなかった。理由は三つある。新基準が定性的で、償却・引当ての具体的・定量的な基準になっていなかったこと。関連ノンバンク向け貸出金にまで厳格な査定を求める趣旨かがはっきりしないこと。大手18行のうち14行が長銀と同様に将来の支援予定額へ引当金を計上していなかったこと。新基準が現れただけでは従来の慣行は公正な会計慣行の地位を失わず、新基準が明確になり従来の処理を排除する趣旨が明らかになるまでは、従来の処理も直ちに違法とはならない。
よくある誤り
- 新しい会計基準が通達で示された以上、その時点から従来の会計処理は公正な会計慣行ではなくなる(×)
- 新基準の方向性から逸脱した会計処理は、それだけで公正な会計慣行に反し違法となる(×)
- 本判決は、通達による会計基準は行政の内部基準にすぎないから公正な会計慣行になりえないと判断した(×。そのような一般論は述べていない)
短答での問われ方
cited_choices は無く、短答の肢一覧を判決日・事件名・「会計慣行」「431条」等で検索しても、この判例を根拠とする肢は見当たらなかった。出題されるとすれば、会社法431条の意義と、新旧基準が並存する場面での違法性判断を問う形になると考えられる。
論文での書き方
会社法431条が会計処理の具体的内容を定めず慣行に委ねる包括規定であることを示し、公正な会計慣行は複数ありうること、新基準が唯一の慣行となったといえるには、内容の具体性・明確性、適用対象の明確さ、実務への浸透の程度が必要であることを規範として立てる。あてはめでは、基準が定性的か定量的か、問題の債権類型への適用が明示されていたか、同業他社がどう処理していたかを拾う。明文の会計基準で強制適用時期が定められている今日の場面では、本判決のような曖昧さが生じにくい点も射程として触れるとよい。
観点 2
長銀の決算処理は公正な会計慣行に反する違法なものとはいえないから、虚偽記載有価証券報告書提出罪も違法配当罪も成立せず、頭取ら3名は無罪となった。
本件は代表取締役らの刑事責任が問われた事件である。有価証券報告書の虚偽記載も違法配当も、決算が公正な会計慣行に反するかどうかで成否が決まる。そのため、通達で示された基準が会計の包括規定を通じて処罰の根拠として働く構造になる。本判決は、新基準が直ちに適用するには明確性に乏しかったことを重く見て、決算処理を違法とはいえないとし、両罪の成立を否定して自ら無罪を言い渡した。もっとも、決算が適正だったと認めたわけではない。補足意見は、本件決算は不良債権の実態と大きくかけ離れており、企業会計の開示制度の観点からは大きな問題があったと指摘している。
よくある誤り
- 本判決は、長銀の決算が財務状態を適正に表示していたと積極的に評価して無罪とした(×。違法とまではいえないとしたにとどまる)
- 過渡期の会計処理であっても、新基準によれば損失があった以上、違法配当罪は成立する(×)
- 最高裁は原判決を破棄して事件を東京高裁に差し戻した(×。破棄自判で無罪を言い渡した)
短答での問われ方
短答でこの判例を根拠とする肢は確認できなかった。違法配当に関する肢は会社法461条・462条・463条の条文知識で解くもので、本判決の知識では解けない。
論文での書き方
取締役の任務懈怠責任や違法配当に関する責任を論じる場面で、会計処理の違法性を前提とするときは、まず431条の公正な会計慣行の内容を特定し、その基準が当時明確に従うべきものとなっていたかを検討する。刑事責任では罪刑法定主義・予測可能性の観点を、民事責任では会社法462条が過失責任とされていることを踏まえて注意義務の内容を検討する、と書き分けるとよい。
関連する判例
- 最判平21.12.7同旨破綻した別の銀行の役員の刑事責任が問われた事件で、従来の基準による貸出金の損失処理は直ちに違法とならないとする本判決と同じ考え方が採られた。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




