更正処分の理由附記と理由の差替え
更正処分の理由附記と理由の差替え(最判昭42.9.12)は、所得税の更正処分(申告の税額を改める処分)の取消訴訟で、更正時に考慮しなかった事実を課税庁が新たに主張できるかなどが問題になった判例です。最高裁は、正しい税額が更正の税額を上回るとの主張は更正を維持するだけで再更正は要らず、新たな事実も主張できるとし、理由の附記が必要なのは青色申告の承認を受けた所得の更正に限られるとしました。試験では、理由の差替えの論点で、課税処分では認められる例として問われます。
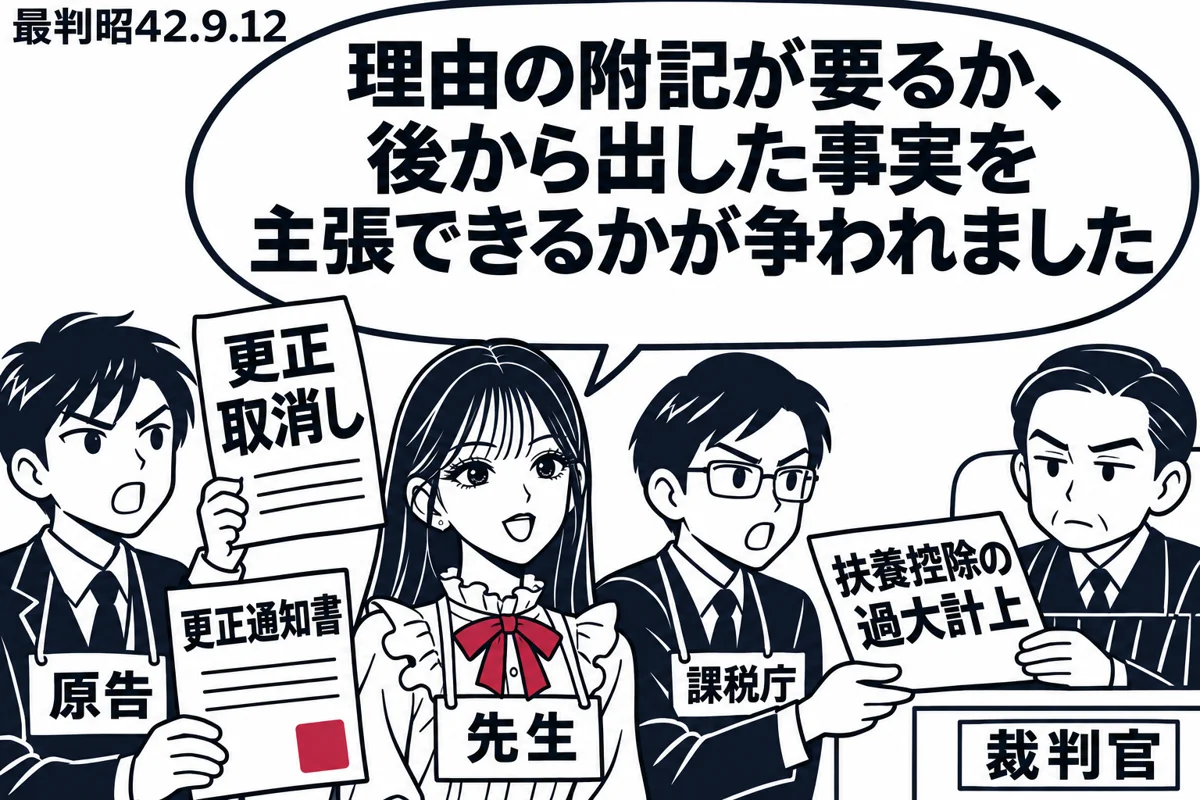
事案
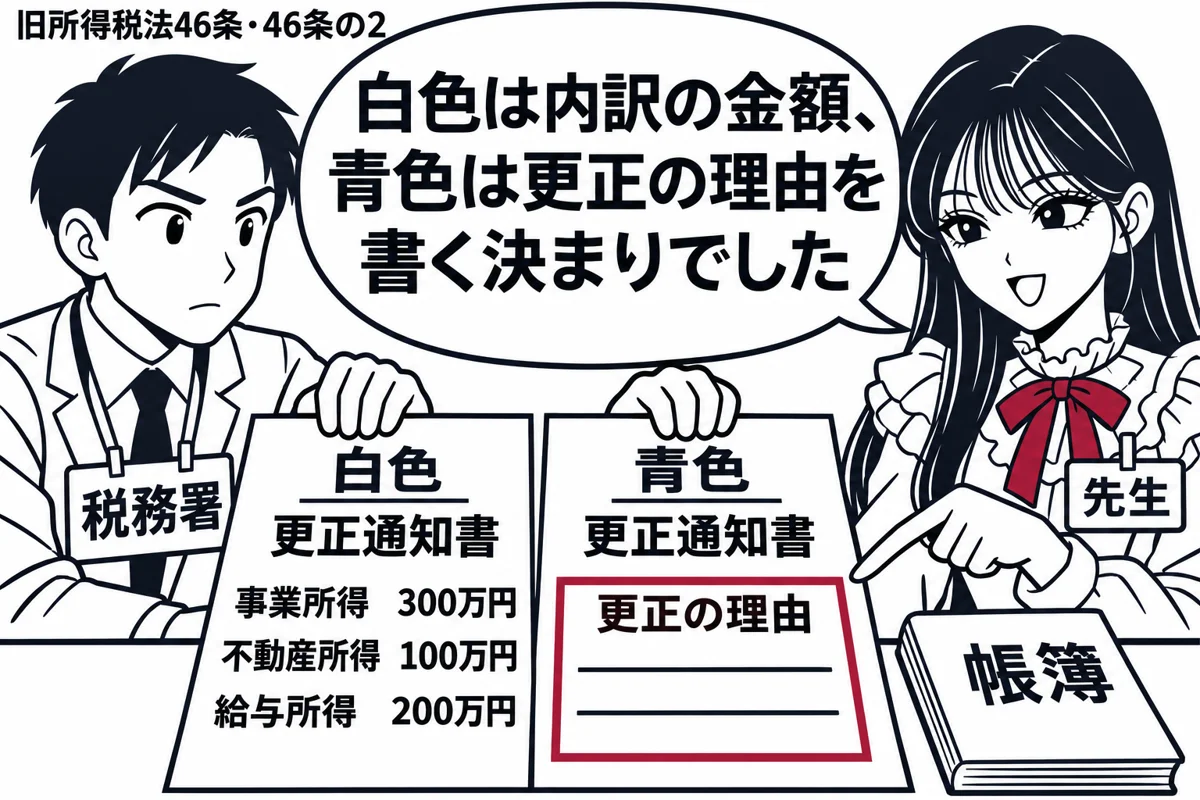
旧所得税法の更正通知書の附記
本件に適用された旧所得税法(昭和29年改正前のもの)は、通常の更正(いわゆる白色申告に対する更正)の通知書には、総所得金額などを所得の種類ごとに分けた内訳金額を書けば足りるとしていた(46条7項)。これに対し青色申告に対する更正では、内訳に代えて更正の理由を附記しなければならなかった(46条の2第2項)。青色申告の承認を受けた所得は法定の帳簿書類に基づいて計算され、帳簿に基づく実額調査によらずに更正されないことが保障されていたからである(最判昭38.5.31参照)。
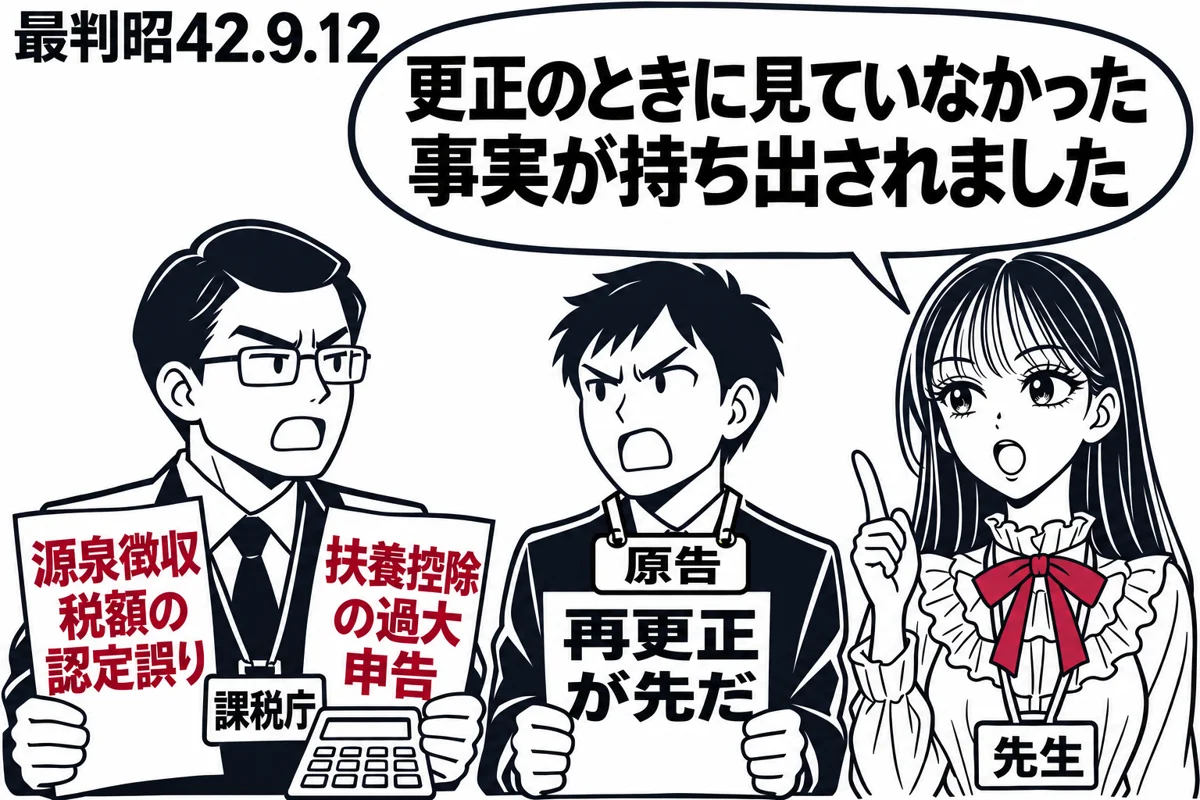
本件更正と訴訟での主張
上告人(納税者)は所得税の更正処分を受け、審査決定で訂正された後の更正の取消しを求めて出訴した。本件更正は、青色申告の承認を受けた事業所得の計算に関するものではなく、通知書に理由は附記されていなかった。訴訟で被上告人側は、更正と審査決定には上告人の納付済みの源泉徴収税額を少なく認定した誤りがあることを前提に、他方で上告人は扶養控除額を過大に申告しており、これを正すと納付税額は審査決定より1,698円多くなるから、更正は上告人に違法な不利益を与えていないと主張した。
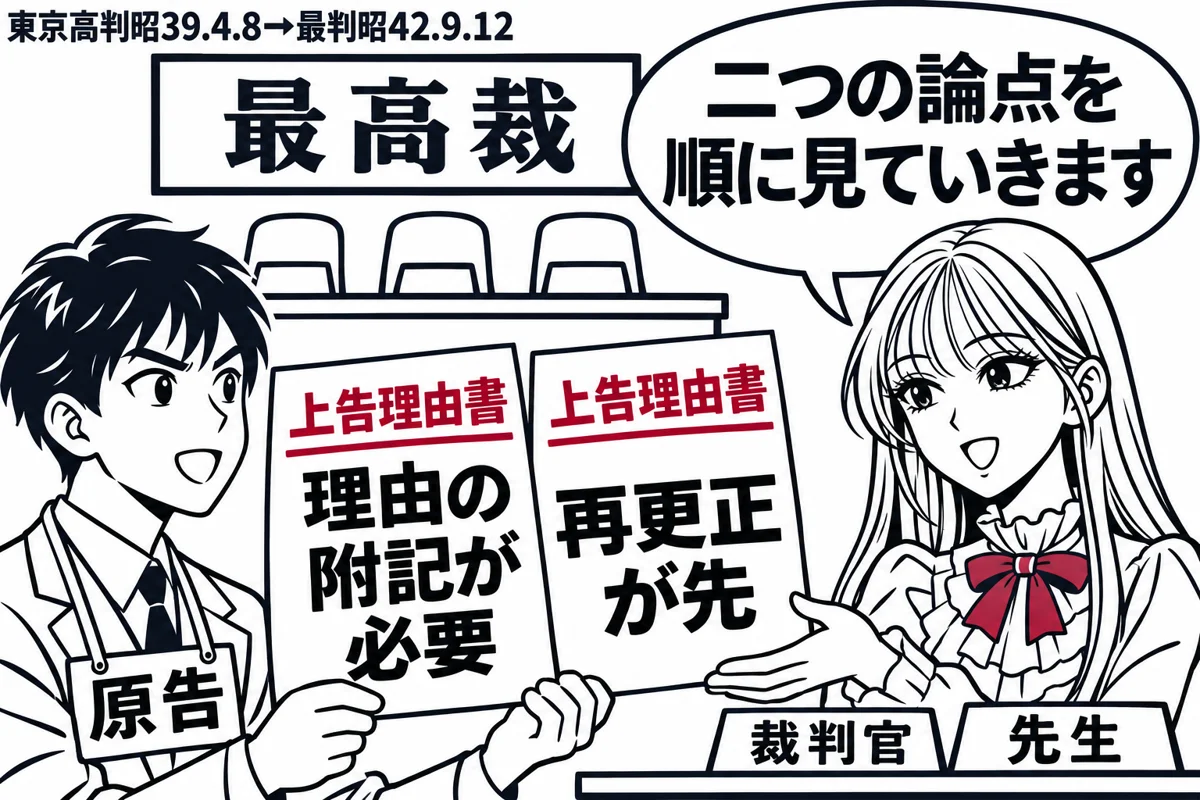
原審と上告理由
原審(東京高判昭39.4.8)は、本件更正の通知書に理由の附記は要らないとし、被上告人の上記主張を採用した。上告人は、①原審の考え方では、処分庁が更正を承認のあった所得に関するものとみるか否かで附記の要否が左右され、理由の附記で濫更正を防ごうとした法の趣旨に沿わない、②取消訴訟で許されるのは更正で確定した課税総所得金額をその数額で正当化する主張に限られ、扶養控除の過大のように更正で見落とされた事実を持ち出すには再更正を経なければならない、と主張して上告した。最高裁第三小法廷は全員一致で上告を棄却した。
要点
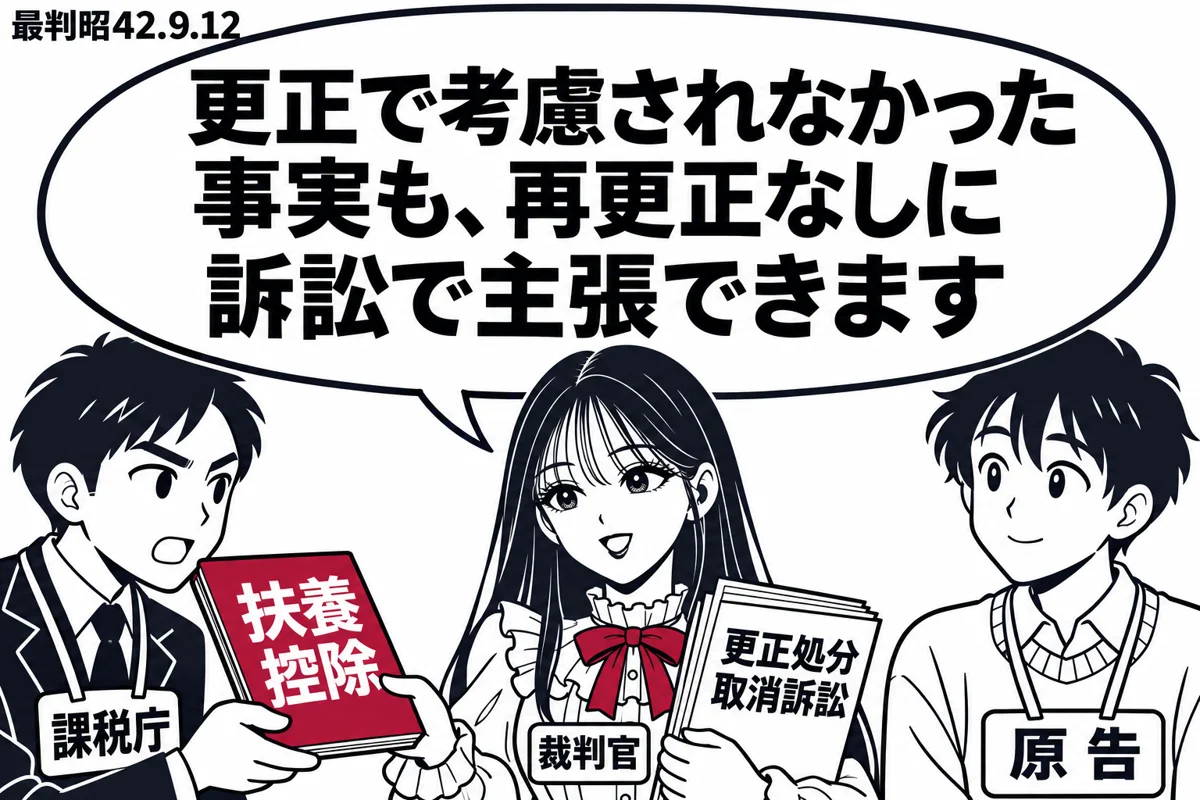
- 所得税の更正処分の取消訴訟では、被告は更正や審査決定で考慮されなかった事実を、処分を正当とする理由として訴訟で新たに主張できる
- 青色申告者に対する更正でも、理由の附記が必要なのは青色申告の承認を受けた所得についての更正に限られる
- 理由の差替えの可否は処分の種類で分かれ、課税処分や情報公開の非公開決定では認められやすく、懲戒処分では原則として認められない
判旨
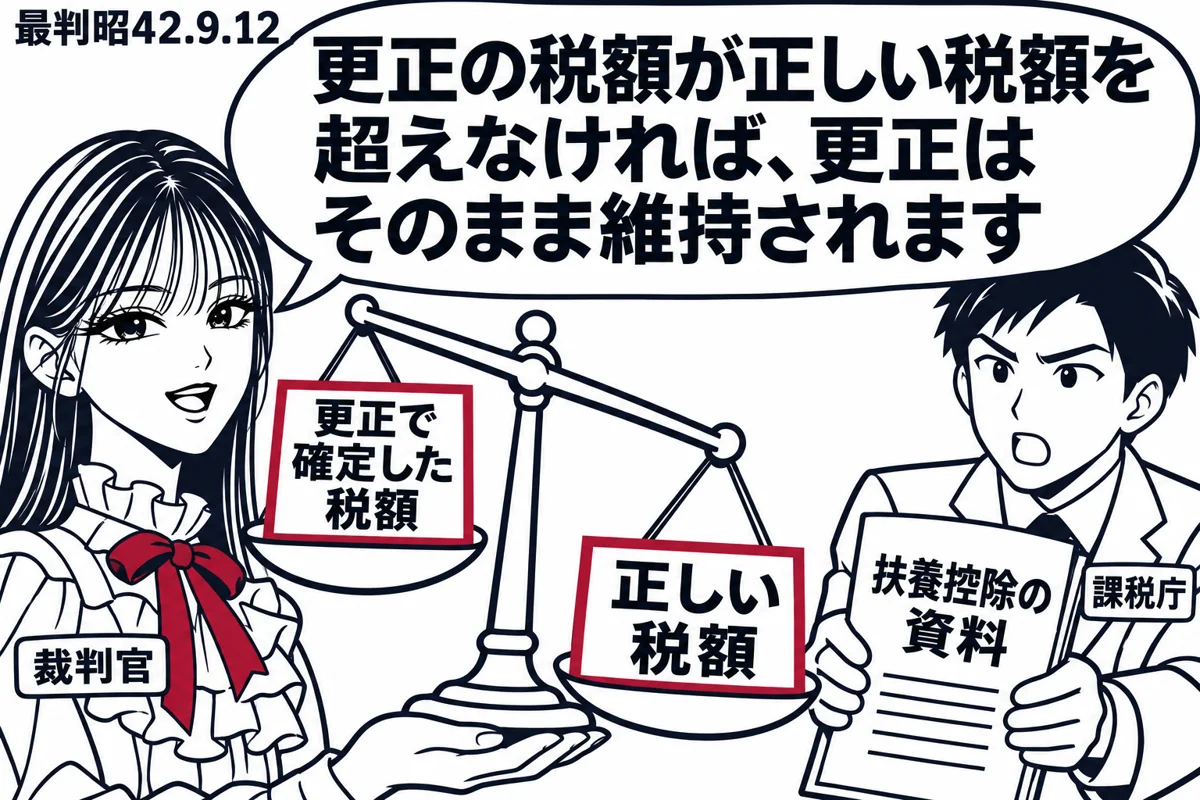
第一に、青色申告に対する更正に理由の附記が求められるのは、帳簿に基づく実額調査を保障するためであるから、附記が要るのは「青色申告書提出承認のあつた所得について更正のあつた場合に限られる」とし、それ以外の部分の更正は「白色申告に対する更正と同様に処理されれば足りる」とした。第二に、被告が正当な税額は更正の結果を上回ると主張するのは、税額を改めて確定するものではなく、更正が「そのままの内容で維持されるだけ」であるから再更正は要らず、「更正または審査決定では考慮されなかつた事実を、処分を正当とする理由として、訴訟の過程に至つて新たに主張すること」もできるとした。
観点 1
所得税の更正処分の取消訴訟では、被告は更正や審査決定で考慮されなかった事実を、処分を正当とする理由として訴訟で新たに主張できる
本判決は、被告が「正当な所得税額は本件更正の結果を超過するはず」と主張するのは、正しい税額を改めて確定するものではなく、更正が違法に税を重く課したことにはならないと言うにすぎないとした。この主張が認められても更正の税額は変わらず、更正がそのまま維持されるだけであるから、再更正を経る必要はない。こうして、更正の段階で見落とされていた扶養控除の過大申告を訴訟で持ち出すことが許された。審理の対象は確定した税額が正しい税額を超えるかどうかであるという理解(総額主義)につながる判断である。なお平成23年の国税通則法改正後は、白色申告の更正にも理由の提示が必要になっている。
よくある誤り
- (×)更正処分の取消訴訟で被告が主張できるのは、更正の際に認定した事実に限られる
- (×)更正の段階で考慮されなかった事実を訴訟で主張するには、その事実に基づく再更正を先に経なければならない
- (×)更正で源泉徴収税額を少なく認定した誤りがあれば、他に過大な控除があっても更正は当然に取り消される
短答での問われ方
司法試験平成23年(2011年)問32アで、白色申告の更正処分の取消訴訟において被告が更正段階で考慮されなかった事実を新たに主張できるかが問われ、正解は○である。同じ問題のイ(懲戒処分)が差替えを否定する内容であるため、理由の差替えは一般に制限されるという印象からアも×にしやすい。課税処分は税額の正否が審理の対象だという一点で判断できる。
論文での書き方
理由の差替えの論点では、取消訴訟の訴訟物は処分の違法性一般であり、処分の同一性を損なわない限り被告は処分時と異なる根拠を主張しうる、という出発点を示す。課税処分では税額が正しい税額を超えるかが問題となるから、本判決を引いて、更正で考慮されなかった事実の主張も許され、再更正も要らないと述べる。そのうえで理由提示の趣旨(恣意抑制と不服申立ての便宜)との関係や、相手方に格別の不利益を与えないかを検討する流れにつなげる。
この観点で解ける過去問(1肢)
司法試験 2011年 第32問 ア直接
最高裁判所の判例によれば,所得税の納税申告(通常のいわゆる白色申告)に対する更正処分の取消訴訟において,被告は,当該更正処分の正当性を維持する理由として,更正の段階において考慮されなかった事実を新たに主張することも許される。
観点 2
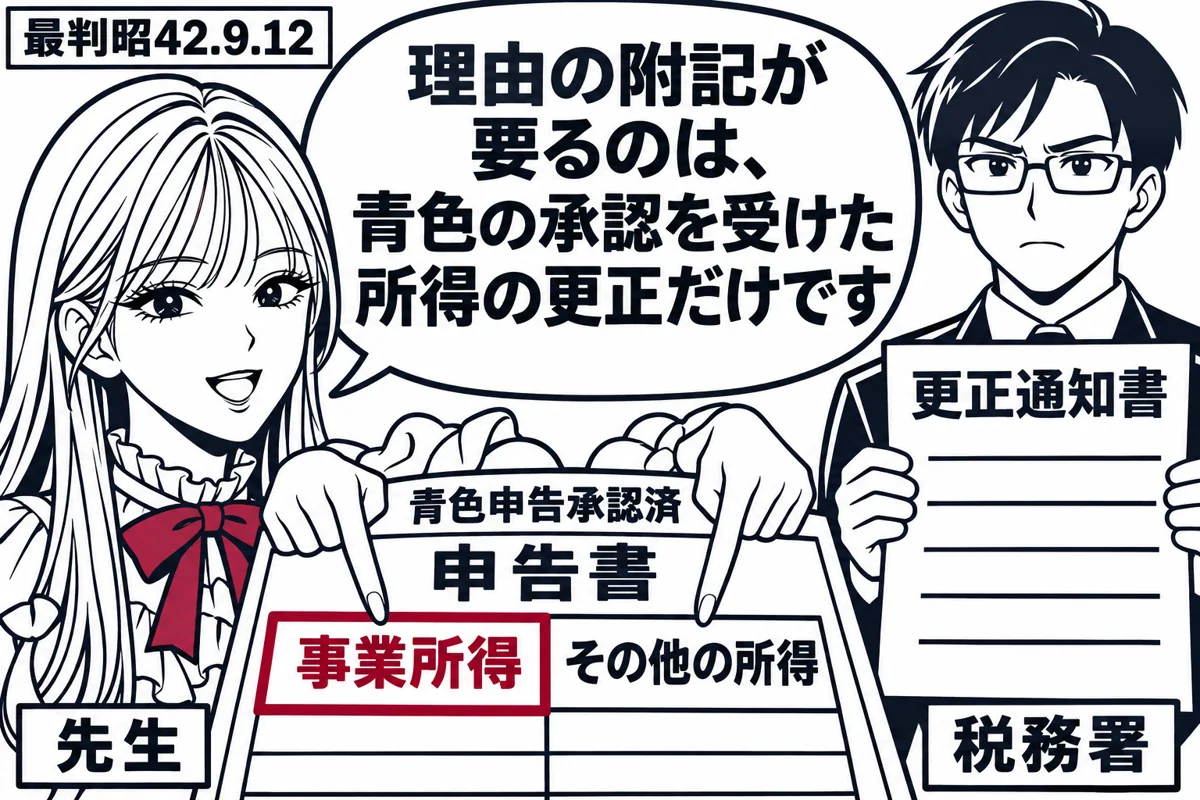
青色申告者に対する更正でも、理由の附記が必要なのは青色申告の承認を受けた所得についての更正に限られる
旧所得税法が青色申告の更正に理由の附記を求めたのは、帳簿書類に基づく実額調査の保障を担保するためであり、それ以上の趣旨は無いと本判決は解した。したがって附記が要るのは承認を受けた所得(本件では事業所得)の計算に関する更正に限られ、それ以外の部分の更正は白色申告の更正と同じく所得別の内訳金額の附記で足りる。上告人は、処分庁がどの所得に関する更正とみるかで附記の要否が変わるのは濫更正防止の趣旨に反すると論じたが、承認所得を他の所得として扱えば内訳の附記からそれが分かり、違法を争うのも難しくないとして退けた。理由附記の範囲を制度の趣旨から画定した点が要である。
よくある誤り
- (×)青色申告の承認を受けている納税者に対する更正である以上、その内容を問わず更正通知書に理由を附記しなければならない
- (×)青色申告の承認を受けていない所得について更正する場合にも、帳簿に基づく実額調査による理由の附記が必要である
短答での問われ方
本判決の理由附記の範囲の部分を正面から問う短答の肢は、手元の過去問には見当たらない。青色申告の更正に関する肢は、附記理由不備の瑕疵が審査請求の裁決で治癒されないこと(予備試験平成26年(2014年)問13ア・司法試験平成26年(2014年)問22ア、いずれも○)など別の判例で問われるので、理由附記の趣旨が帳簿に基づく実額調査の保障にあるという共通の土台として押さえておく。
論文での書き方
理由提示の要否や程度が問題となる答案では、理由提示を求める規定の趣旨から、その要否と範囲を画定するという書き方の例として使える。本判決は、青色申告の更正の理由附記を帳簿に基づく実額調査の保障のためのものとみて、その保障が及ばない所得の更正には及ばないとした。規定の趣旨を特定し、その趣旨が及ぶ範囲に限って義務を認めるという筋道を示せばよい。
観点 3
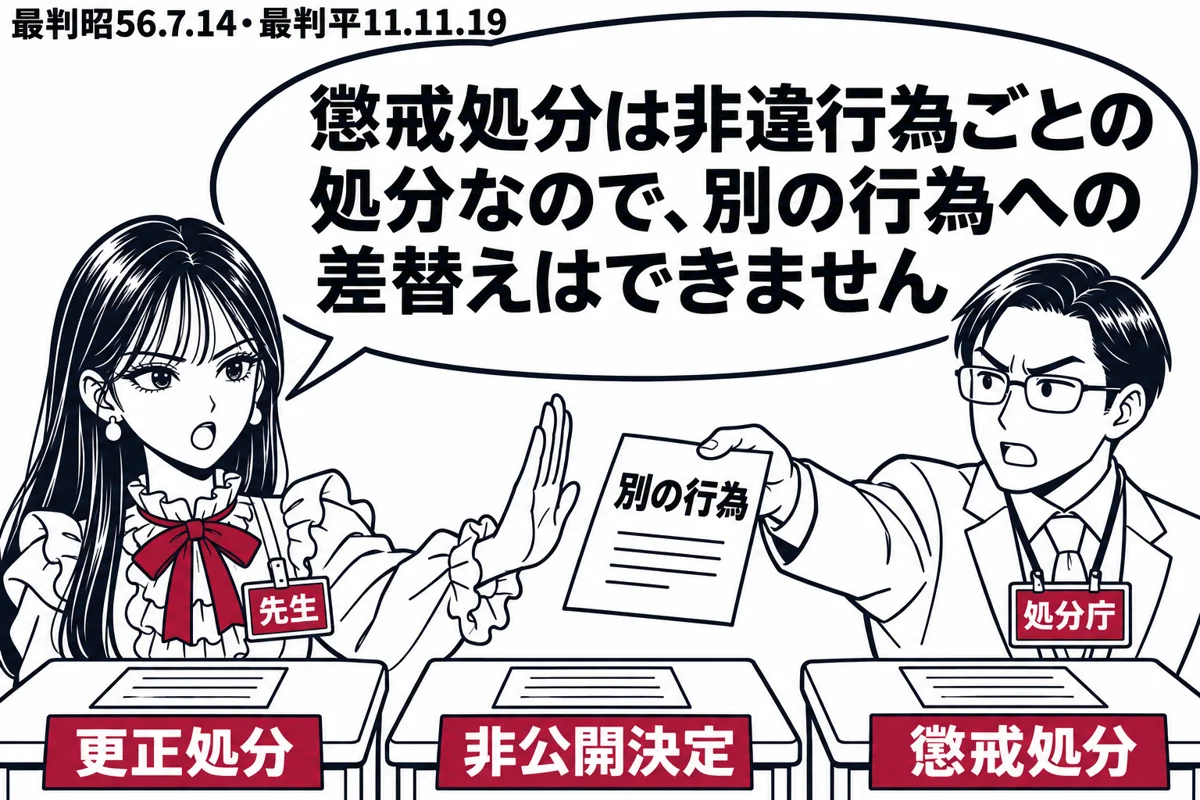
理由の差替えの可否は処分の種類で分かれ、課税処分や情報公開の非公開決定では認められやすく、懲戒処分では原則として認められない
理由の差替えが許されるかは、差し替えても同じ処分といえるか、理由提示の趣旨を損なわないか、相手方に格別の不利益を与えないかで決まる。青色申告の更正処分でも、追加主張が相手方に格別の不利益を与えないとして許した例がある(最判昭56.7.14。ただし一般論は留保)。情報公開条例の非公開決定では、理由付記の目的は通知に理由を書くこと自体でひとまず果たされるとして、別の非公開事由の主張を許した(最判平11.11.19)。これに対し、懲戒処分は個々の非違行為ごとに成り立つ処分であり、別の非違行為を持ち出すことは別の処分をするに等しいので許されない。また労災保険の不支給決定で、行政庁が判断していなかった業務起因性の欠如を訴訟で主張することは認められなかった(最判平5.2.16)。
よくある誤り
- (×)理由付記が義務付けられている非公開決定の取消訴訟では、被告は通知書に付記した理由以外の理由を主張できない
- (×)青色申告に対する更正処分の取消訴訟では、被告は更正通知に付記した理由と異なる事実を一切主張できない
- (×)飲酒運転を理由とする懲戒処分の取消訴訟でも、処分前の公金横領を懲戒事由として追加主張できる
短答での問われ方
司法試験平成23年(2011年)問32では、本判決の肢(ア○)と並んで、懲戒処分で別の非違行為を主張できないとする肢(イ○)、情報公開の非公開決定で付記理由以外の主張は許されないとする肢(エ×)が組み合わされた。予備試験平成28年(2016年)問20は青色申告更正(ア×)・労災不支給(イ○)・情報公開(ウ×)の3類型を並べ、予備試験令和5年(2023年)問14アも非公開決定での理由追加を問う(×)。処分の種類ごとの結論を表で覚えると速い。
論文での書き方
答案では三段で検討する。①取消訴訟の訴訟物は処分の違法性一般であるから、同じ処分といえる範囲では別の理由を主張できる。②理由提示の目的である恣意の抑制と不服申立ての便宜は最初の提示で一応達せられるが、行政庁が調査も検討もしていない事項を後から持ち出して相手方に格別の不利益を負わせることは許されない。③差し替える理由で処分をするのに聴聞や弁明の手続が要る場合は、その機会を奪うことになるので否定する。申請拒否処分では、差替えを認めずに取り消しても別の理由で再び拒否されうるから、紛争を一度で解決するために差替えを広く認める方向に働くことも指摘できる。
この観点で解ける過去問(6肢)
司法試験 2011年 第32問 イ対比
飲酒運転を理由とする公務員の懲戒処分の取消訴訟において,当該公務員が処分時以前に公金横領をしていたことが判明したとして,被告がこれを懲戒事由として主張することは許されない。
司法試験 2011年 第32問 エ応用
最高裁判所の判例によれば,情報公開条例において非開示決定を行うときには,非開示の理由を付記しなければならないと定められている場合には,非開示決定取消訴訟において,被告が非開示決定の通知書に付記された理由以外の理由を主張することは許されない。
予備試験 2016年 第20問 ア応用
青色申告による法人税の申告に対し,不動産の取得価額が申告額より低額であることを更正の理由として更正処分がされた場合に,その取消訴訟において,被告が,仮に当該不動産の取得価額が上記のとおりでないとしてもその販売価額が申告額より多額であると主張して争うことは許されない。
予備試験 2016年 第20問 イ対比
労災保険給付の申請に対し,申請に係る疾病が労働者災害補償保険法の適用対象である疾病に当たらないとの理由で不支給決定がされた場合に,その取消訴訟において,被告が,同疾病が仮に同法の適用対象であるとしても当該疾病に業務起因性がないと主張して争うことは許されない。
予備試験 2016年 第20問 ウ応用
情報公開条例に基づく公開請求に対し,同請求に係る情報が特定の非公開事由に該当することを理由に非公開決定がされた場合に,その取消訴訟において,被告が,仮に同情報が上記事由に該当しないとしても別の非公開事由にも該当すると主張して争うことは許されない。
予備試験 2023年 第14問 ア応用
申請拒否処分については、理由の提示が義務付けられているが、これは行政庁の判断の恣意を抑制するとともに不服申立てに便宜を与えることを目的としているので、行政文書を開示しない決定の取消訴訟において、被告が当該決定の際に提示されていた処分理由とは異なる処分理由を追加して主張することが許されることはない。
関連する判例
- 青色申告更正処分と理由の差替え最判昭56.7.14同旨青色申告の更正処分でも、相手方に格別の不利益を与えないとして取消訴訟での追加主張を許した。
- 処分理由の差替え(情報公開)最判平11.11.19同旨情報公開条例の非公開決定の取消訴訟で、通知書に付記した理由以外の非公開事由の主張を許した。
- 労災保険不支給決定取消訴訟と審理範囲の制限最判平5.2.16対比労災保険の不支給決定で、行政庁が判断していない業務起因性の欠如を訴訟で持ち出すことを認めなかった。
- 最判昭38.5.31同旨本判決が引用する先例で、青色申告の更正に理由附記を求める趣旨を、帳簿に基づかない更正を防ぎ処分の具体的根拠を明らかにさせる点に見いだした。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




