【判例】アパマンショップ事件(最判平22.7.15)
アパマンショップ事件(最判平22.7.15)を詳解。経営判断原則の二段階審査枠組み、善管注意義務の判断基準、取締役の裁量の範囲を分析します。
この判例のポイント
取締役の業務執行上の判断については、その判断の過程・内容に著しく不合理な点がない限り、取締役としての善管注意義務に違反するものではないとした判決。最高裁が経営判断原則(ビジネス・ジャッジメント・ルール)の具体的な適用基準を明示した最重要判例であり、判断の過程(情報収集・調査・検討の合理性)と判断の内容(選択された経営判断の合理性)の二段階で審査するという枠組みを確立した。
事案の概要
株式会社アパマンショップホールディングス(以下「Y社」)は、フランチャイズ事業を展開する上場会社であった。Y社は、グループの事業再編計画の一環として、子会社であるアパマンショップマンスリー株式会社(以下「A社」)を別の完全子会社に合併させることを計画し、その前提としてA社を完全子会社とするため、A社の株式を1株5万円で任意に買い取ることを決定した。5万円は、A社の設立時の株式の払込金額を基準とした価格である。
A社の株式は非上場株式であり、Y社が株式交換に備えて監査法人等2社に依頼した算定では、1株当たり9,709円、または6,561円ないし1万9,090円と評価されていた。しかし、Y社の代表取締役Xら取締役は、役付取締役全員で構成される経営会議で協議し、弁護士の意見も聴取した上で、買取価格を1株5万円と決定し、Y社はA社の他の株主(Y社のフランチャイズ事業の加盟店等を含む)から株式を買い取った。
Y社の株主であるZは、XらがA社株式を著しく高額な価格で買い取る決定をしたことは善管注意義務に違反するとして、会社法423条1項の責任を追及する株主代表訴訟を提起した。
第一審はZの請求を棄却したが、控訴審はXらの善管注意義務違反を認めて請求を一部認容した。Xらが上告受理を申し立てた。
争点
- 取締役が子会社株式を算定された評価額を大幅に上回る価格で買い取る決定をしたことは、善管注意義務に違反するか
- 経営判断原則の適用基準はいかなるものか
- 裁判所は取締役の経営判断にどの程度介入すべきか
判旨
最高裁は原判決中Xらの敗訴部分を破棄し、Xらの善管注意義務違反を否定した。
この場合における株式取得の方法や価格についても、取締役において、株式の評価額のほか、取得の必要性、参加人の財務上の負担、株式の取得を円滑に進める必要性の程度等をも総合考慮して決定することができ、その決定の過程、内容に著しく不合理な点がない限り、取締役としての善管注意義務に違反するものではないと解すべきである
― 最高裁判所第一小法廷 平成22年7月15日 平成21年(受)第183号
最高裁は、以下の事情を考慮して、Xらの判断に著しい不合理性はないとした(引用中の「参加人」はY社、「上告人ら」はXらを指す)。
まず判断の過程について、本件の決定は、Y社およびグループ各社の全般的な経営方針等を協議する機関である経営会議において検討され、弁護士の意見も聴取されるなどの手続が履践されており、決定過程に何ら不合理な点は見当たらないとした。
次に判断の内容について、任意の合意に基づく買取りは円滑に株式取得を進める方法として合理性があること、設立から5年しか経過しておらず払込金額の5万円を基準とすることに相応の合理性がないわけではないこと、買取りを円満に進めて株主である加盟店等との友好関係を維持することが事業遂行のために有益であったこと、非上場株式であるA社株式の評価額には相当の幅があり、事業再編の効果による企業価値の増加も期待できたことを挙げ、買取価格を1株5万円と決定したことが著しく不合理であるとはいい難いとした。
本件決定についての上告人らの判断は、参加人の取締役の判断として著しく不合理なものということはできないから、上告人らが、参加人の取締役としての善管注意義務に違反したということはできない
― 最高裁判所第一小法廷 平成22年7月15日 平成21年(受)第183号
ポイント解説
善管注意義務の意義
取締役は会社に対して善良な管理者の注意義務(善管注意義務)を負う(会社法330条、民法644条)。また、法令・定款を遵守し、会社のために忠実にその職務を行う義務を負う(会社法355条)。
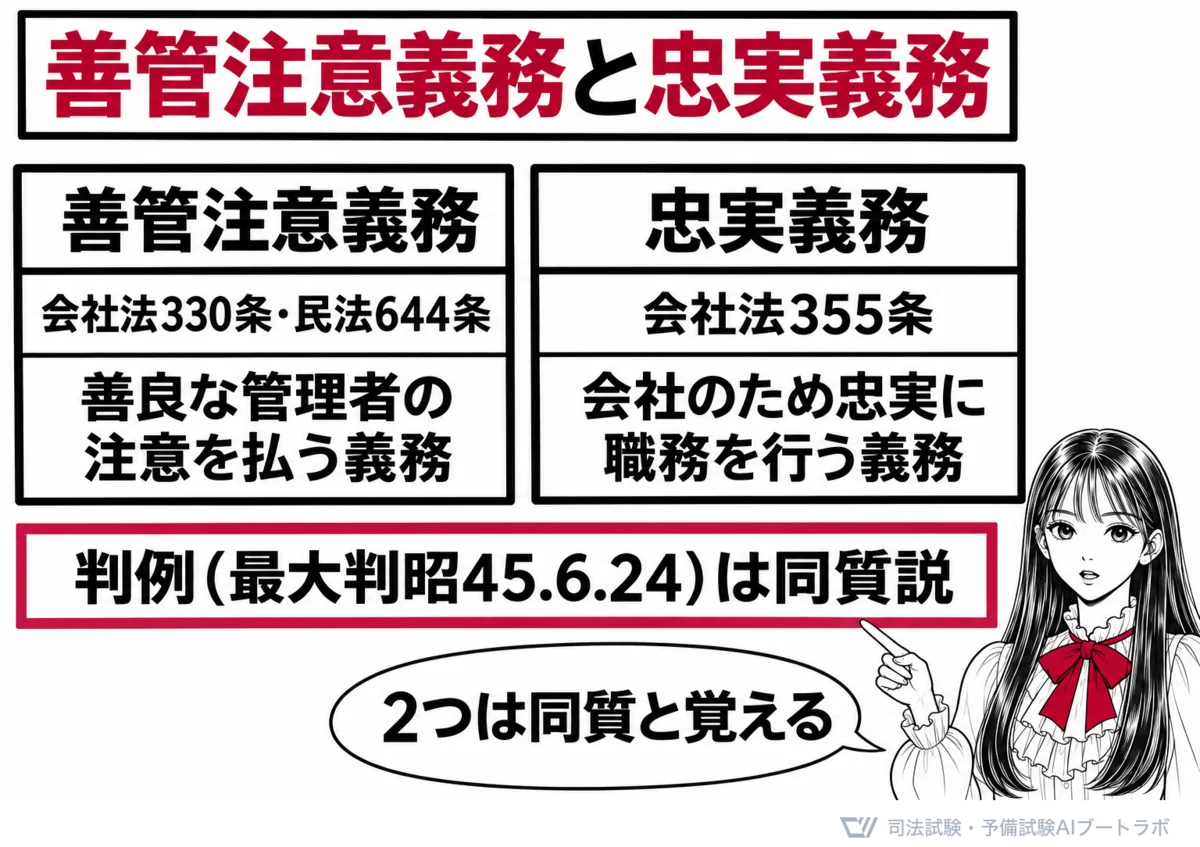
善管注意義務は、取締役という地位にある者に通常期待される水準の注意を払って職務を遂行すべき義務である。具体的にどの程度の注意が求められるかは、当該会社の規模・業種、当該取締役の担当業務、経営環境等の諸事情に照らして判断される。
経営判断原則(ビジネス・ジャッジメント・ルール)の趣旨
経営判断には本来的にリスクが伴う。あらゆる経営上の失敗について取締役の責任を認めると、取締役が萎縮して積極的な経営判断を行えなくなり、かえって会社・株主の利益を害する結果となる。
そこで、経営判断原則は、取締役の経営判断について、事後的に結果のみから責任を判断するのではなく、判断時点における判断の過程・内容の合理性を基準に審査するという考え方である。アメリカ法のBusiness Judgment Ruleに由来するが、日本法では善管注意義務の解釈として独自に発展した。
二段階審査の枠組み
本判決が確立した審査枠組みは以下のとおりである。
| 審査段階 | 審査内容 | 本件での判断 |
|---|---|---|
| 判断の過程 | 情報収集・調査・検討が適切であったか | 弁護士の意見聴取、経営会議での検討あり |
| 判断の内容 | 選択された結論に著しい不合理性がないか | 加盟店等との友好関係の維持、評価額の幅、企業価値の増加の期待等を考慮すれば著しく不合理とはいえない |
この二段階審査において、いずれかに著しく不合理な点がある場合に初めて善管注意義務違反が認められることになる。
「著しく不合理」の基準
本判決は、単に「不合理」ではなく「著しく不合理」という高い基準を設定した。これは、裁判所が経営判断の当否について過度に介入することを避ける趣旨である。経営判断は不確実性を伴うものであり、結果的に損失が生じたとしても、判断時点で著しく不合理でなければ責任は問われない。
非上場株式の評価と裁量
本件で問題となったA社株式は非上場株式であり、上場株式のように市場価格が存在しない。非上場株式の評価には、純資産方式、収益還元方式、配当還元方式、類似会社比準方式など複数の方法があり、評価額に相当の幅が生じうる。最高裁は、この評価の幅の存在を踏まえて、株式交換に備えて算定された評価額との乖離のみをもって直ちに著しく不合理とはいえないとした。
学説・議論
経営判断原則の根拠
経営判断原則の理論的根拠については、以下の見解が主張されている。
抽象的軽過失免責説は、善管注意義務の内容自体が経営判断の局面では緩和されるとする。経営判断は本来不確実性を伴うものであるから、注意義務の水準自体を軽減すべきであるという考え方である。
裁量権限説は、取締役には経営に関する広範な裁量が認められており、その裁量の範囲内の判断については義務違反とならないとする。この見解は、善管注意義務の内容を変えるのではなく、義務違反の有無の判断において裁量を考慮するものである。
司法審査の限界説は、裁判所には経営判断の当否を事後的に審査する能力がないため、裁判所の判断よりも経営者の判断を尊重すべきであるとする。
本判決は明示的にいずれの見解に立つかを述べていないが、実質的には裁量権限説に近い立場と理解されている。
審査の厳格度をめぐる議論
経営判断原則の適用範囲・審査の厳格度について、利益相反がある場合には経営判断原則の適用が制限されるべきであるという見解が有力である。利益相反取引の場合、取締役は自己の利益と会社の利益を秤にかけるおそれがあるため、通常の経営判断よりも厳格に審査すべきとされる。
また、法令違反行為については経営判断原則の適用はないとする見解が通説である。法令に違反する行為は裁量の範囲外であり、経営判断として尊重されるべき余地はない。
日米の比較
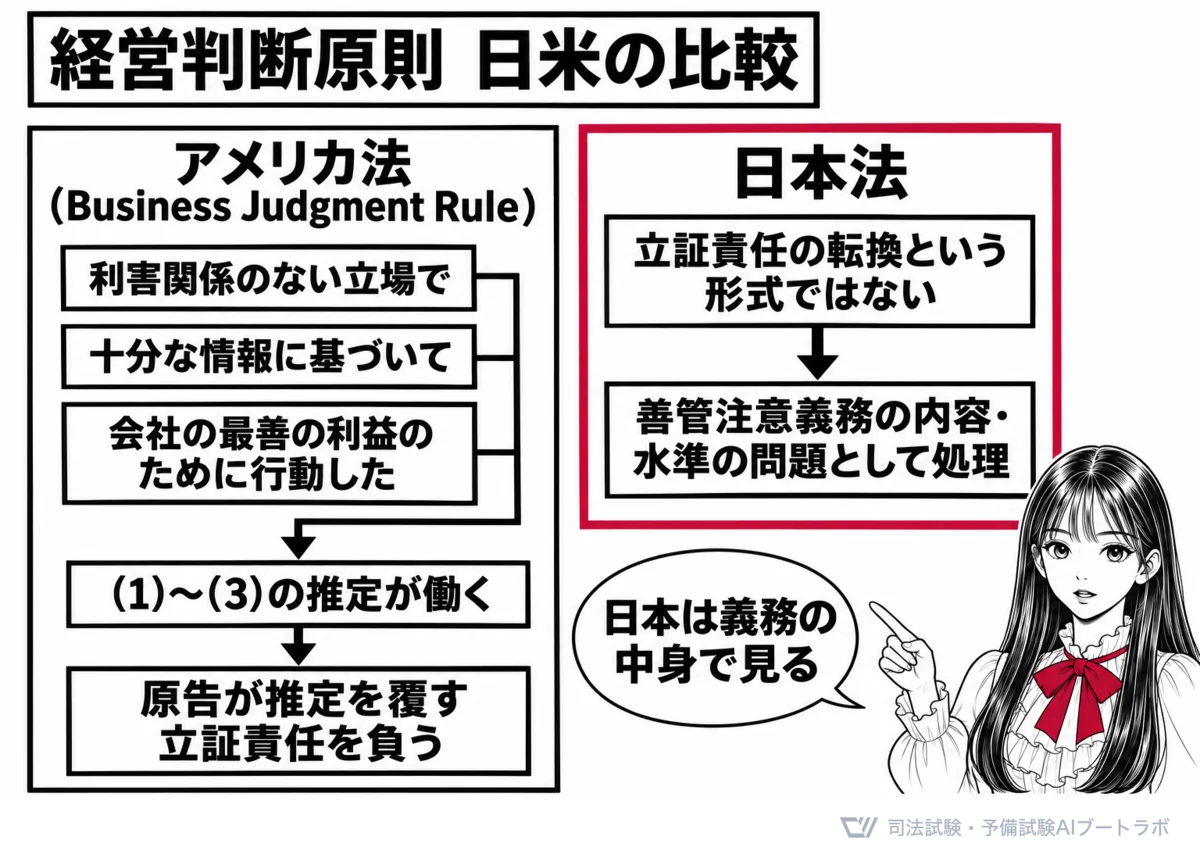
アメリカ法のBusiness Judgment Ruleでは、取締役が(1)利害関係のない立場で、(2)十分な情報に基づいて、(3)会社の最善の利益のために行動したとの推定が働き、原告が推定を覆す立証責任を負う。これに対し、日本法では立証責任の転換という形式ではなく、善管注意義務の内容・水準の問題として処理される点に特徴がある。
判例の射程
経営判断一般への適用
本判決は非上場株式の取得価格の決定という場面での判断基準を示したものであるが、その射程は広く、経営判断一般に及ぶものと解されている。M&A、設備投資、事業撤退、新規事業への参入など、様々な経営判断について同様の枠組みが適用される。
監視義務違反への不適用
本判決は取締役の業務執行上の判断に関するものであり、監視義務違反の場面には直接適用されない。もっとも、監視義務の内容を画する際にも、経営判断に対する裁量の尊重という考え方は一定程度反映される。
利益相反取引への適用の可否
利益相反取引の場合については、本判決の射程が及ぶか争いがある。利益相反取引においては取締役の裁量を尊重する根拠が弱まるため、より厳格な審査が行われるべきとする見解が有力である。
MBO・買収防衛策への展開
MBO(経営陣による買収)の場面では構造的な利益相反が存在するため、通常の経営判断原則よりも厳格な審査が行われるべきとの方向性が示されている。また、買収防衛策の発動についても、ブルドックソース事件(最決平19.8.7)との関係で、経営判断原則の適用のあり方が問題となる。
反対意見・補足意見
本判決は裁判官全員一致の判決であり、反対意見は付されていない。
もっとも、原審(東京高判平20.10.29)は、より低い価格では買取りが円滑に進まないといえるかについて十分な調査・検討がされていないこと、完全子会社とすることが経営上どの程度有益かの検討が十分にされていないこと、当時のA社株式の価値は1株1万円と認めるのが相当であることなどを重視して善管注意義務違反を認定していた。原審と最高裁の判断の相違は、経営判断原則の適用における審査密度の違いに起因する。原審は比較的厳格に審査したのに対し、最高裁は事業再編計画の策定や株式取得の方法・価格の決定を経営上の専門的判断にゆだねられた事項と位置づけ、より広い裁量を認めた。
試験対策での位置づけ
本判決は、司法試験・予備試験の会社法分野において最重要判例の一つである。旧司法試験時代から善管注意義務・経営判断原則は繰り返し出題されており、新司法試験・予備試験でも頻出論点である。
出題可能性が高い論点として、以下が挙げられる。
- 取締役の善管注意義務の内容と判断基準
- 経営判断原則の意義・根拠・適用範囲
- 二段階審査(判断の過程と判断の内容)の具体的適用
- 善管注意義務違反に基づく取締役の対会社責任(会社法423条1項)
- 経営判断原則が適用されない場面(法令違反・利益相反)
短答式試験では、経営判断原則の適用要件や判断基準についての正確な知識が問われる。論文式試験では、具体的事案に経営判断原則を当てはめる能力が試される。
答案での使い方
論証パターン
取締役は、会社に対して善管注意義務を負う(会社法330条、民法644条)。もっとも、経営判断には本来的にリスクが伴い、事後的に結果のみから責任を問うことは取締役を萎縮させ、かえって会社の利益を害するおそれがある。
そこで、取締役の業務執行上の判断については、その判断の過程、内容に著しく不合理な点がない限り、善管注意義務に違反するものではないと解すべきである(最判平22.7.15・アパマンショップ事件参照)。
具体的には、(1)判断の前提となる事実の認識に重要かつ不注意な誤りがないか、情報収集・調査・検討が適切に行われたか(判断の過程の合理性)、(2)事実認識に基づく判断の推論過程および内容に著しく不合理な点がないか(判断の内容の合理性)を検討する。
答案記述例
「本件において、代表取締役Xは、A社の完全子会社化を目的として同社株式を1株5万円で取得している。株式交換に備えて算定されたA社株式の評価額は1株6,561円ないし1万9,090円であり、これを大幅に上回る価格での取得であるから、Xの判断に善管注意義務違反がないかが問題となる。取締役の業務執行上の判断については、その判断の過程・内容に著しく不合理な点がない限り善管注意義務に違反しないと解すべきである(経営判断原則)。本件では、Xは弁護士の意見を聴取し経営会議での検討を経ており、判断の過程に著しい不合理性はない。また、株主である加盟店等との友好関係の維持、事業再編による企業価値の増加の期待等を考慮すれば、判断の内容にも著しい不合理性は認められない。したがって、Xに善管注意義務違反は認められない。」
試験に出るポイント
- 経営判断原則の二段階審査枠組み: 判断の過程の合理性と判断の内容の合理性を分けて検討する
- 「著しく不合理」の高い基準: 単なる「不合理」ではなく「著しく」不合理でなければ義務違反とならない
- 経営判断原則の適用除外: 法令違反行為には適用されず、利益相反取引では厳格化される
- 善管注意義務と忠実義務の関係: 判例(最大判昭45.6.24)は同質説に立つ
- 423条1項の要件: 任務懈怠、損害、因果関係の三要件を意識して論述する
覚えるべき要点
- 経営判断原則は会社法に明文規定がなく、善管注意義務(330条・民法644条)の解釈として判例法理により確立された
- 審査基準は「判断の過程・内容に著しく不合理な点がないか」である
- 判断の過程: 情報収集・調査・検討の適切性を審査
- 判断の内容: 選択された結論の相当性を審査
- 法令違反行為には経営判断原則は適用されない
- 利益相反がある場合は審査が厳格化される
論証への活かし方
基本構造
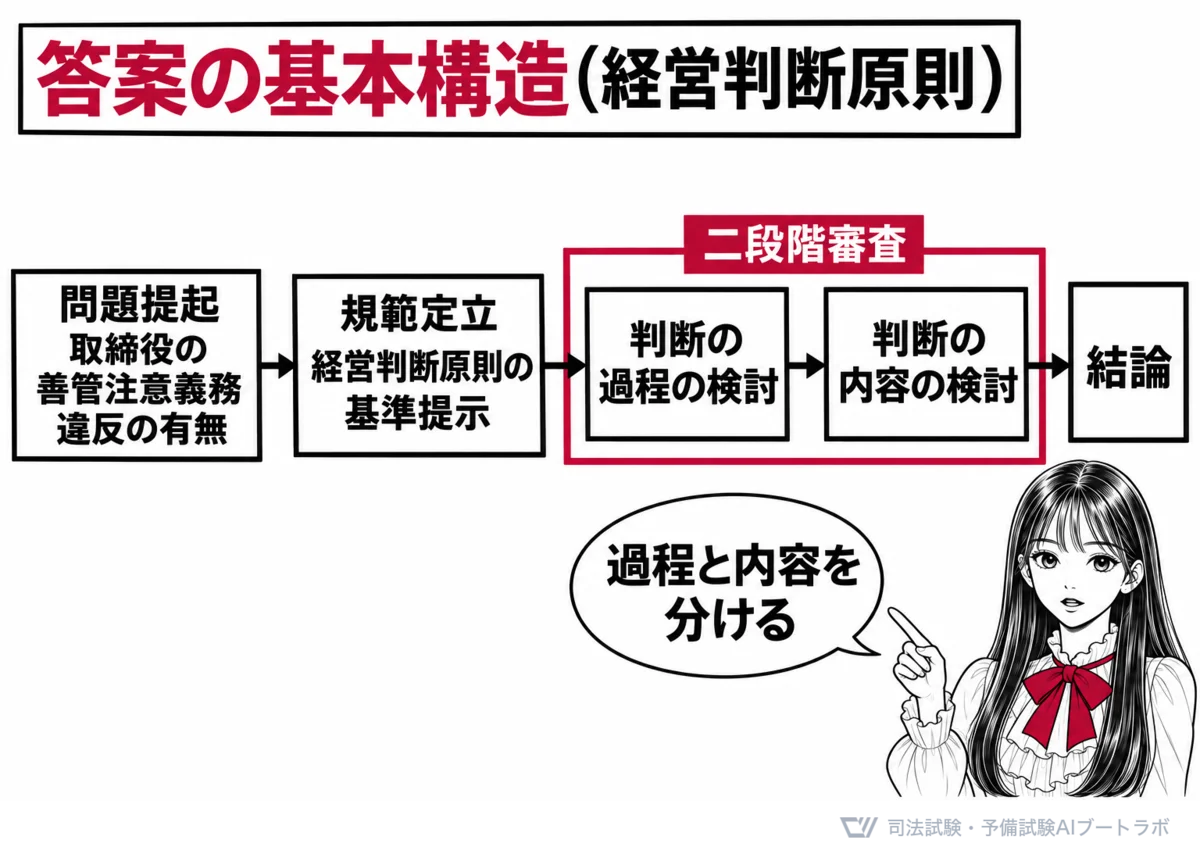
問題提起(取締役の善管注意義務違反の有無)→ 規範定立(経営判断原則の基準提示)→ 判断の過程の検討 → 判断の内容の検討 → 結論
応用場面
- M&Aにおける対価の相当性が問題となる場面
- 新規事業への投資判断の当否が争われる場面
- 子会社管理における親会社取締役の責任が問題となる場面
- 事業撤退の判断が争われる場面
いずれの場面でも、二段階審査の枠組みを用いて当てはめを行うことが求められる。
重要概念の整理
善管注意義務と忠実義務の比較
| 項目 | 善管注意義務 | 忠実義務 |
|---|---|---|
| 根拠条文 | 会社法330条・民法644条 | 会社法355条 |
| 内容 | 善良な管理者として通常期待される注意を払う義務 | 法令・定款を遵守し会社のために忠実に職務を行う義務 |
| 判例の立場 | 忠実義務と同質の義務である(同質説、最大判昭45.6.24) | 善管注意義務を敷衍し、一層明確にしたにとどまる(同判決) |
経営判断原則の審査枠組み
| 審査対象 | 考慮要素 | 著しく不合理と判断される例 |
|---|---|---|
| 判断の過程 | 情報収集の範囲、専門家への相談、取締役会での審議の充実度 | 全く情報を収集せずに重大な経営判断を行った場合 |
| 判断の内容 | 目的の正当性、手段の相当性、リスクとリターンの比較 | 会社に何らのメリットもない取引を行った場合 |
経営判断原則の適用範囲
| 場面 | 適用の可否 | 備考 |
|---|---|---|
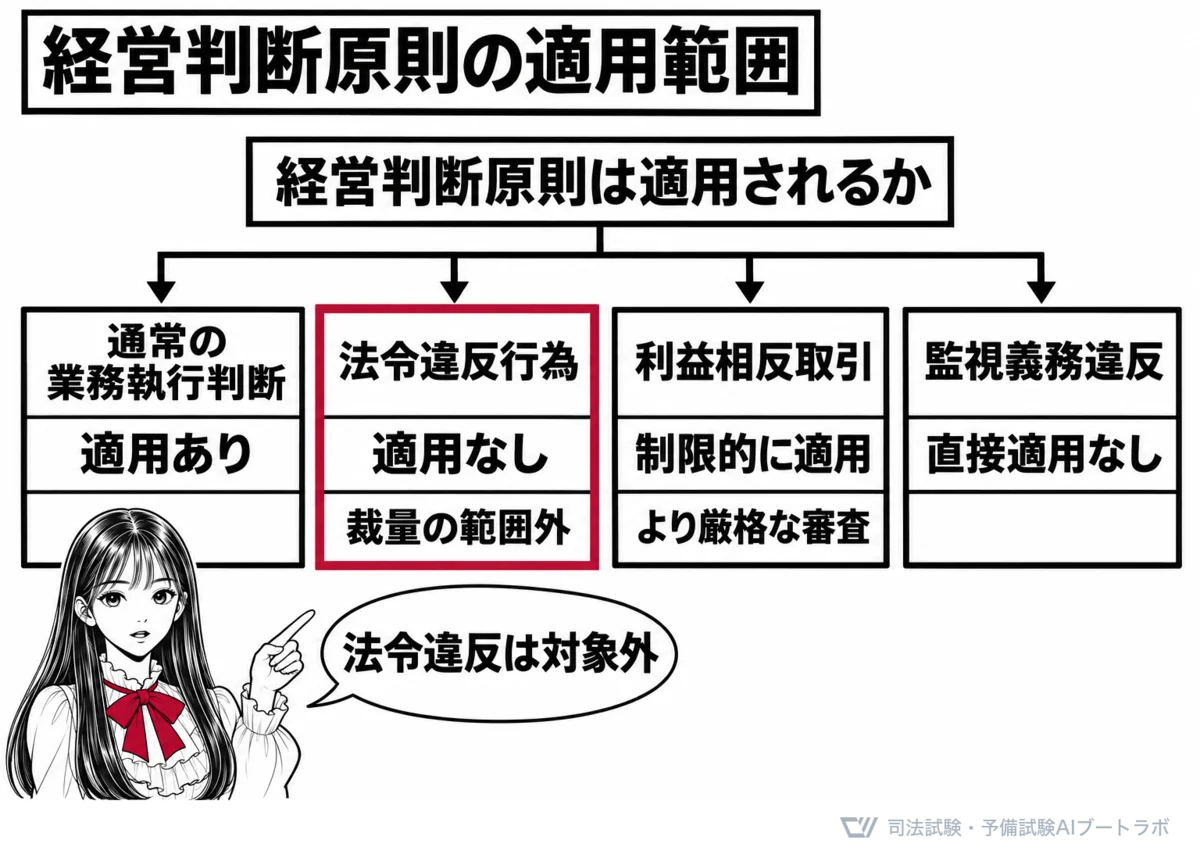
| 通常の業務執行判断 | 適用あり | 本判決の典型的な適用場面 |
| 法令違反行為 | 適用なし | 裁量の範囲外 |
| 利益相反取引 | 制限的に適用 | より厳格な審査 |
| 監視義務違反 | 直接適用なし | 間接的な影響あり |
| 内部統制構築義務 | 一定の裁量あり | 全く構築しないことは義務違反 |
よくある質問
Q1: 経営判断原則は会社法に明文の規定がありますか。
会社法に経営判断原則を直接規定した条文はない。経営判断原則は、善管注意義務(会社法330条、民法644条)の解釈として判例法理により確立されたものである。アパマンショップ事件(最判平22.7.15)がその代表的な判例である。
Q2: 経営判断原則が適用されない場面はどのような場合ですか。
以下の場面では経営判断原則の適用が制限または排除される。(1)法令違反行為の場合、(2)利益相反取引の場合(適用が制限される)、(3)経営判断ではなく事実認識の誤りが問題となる場合。特に法令違反は裁量の範囲外であるため、経営判断原則による免責は認められない。
Q3: 本判決の二段階審査とは具体的にどのようなものですか。
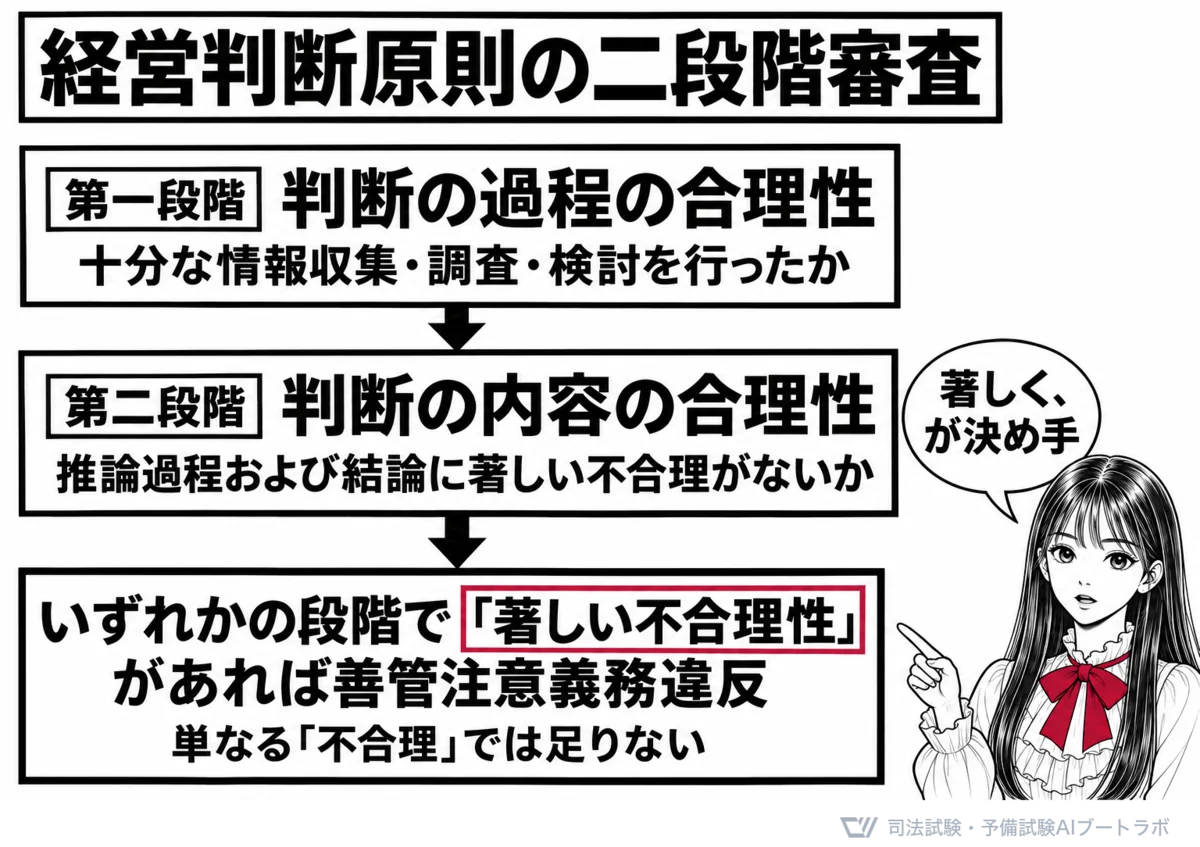
第一段階は判断の過程の合理性の審査である。取締役が判断に至るまでに十分な情報収集・調査・検討を行ったかを検討する。第二段階は判断の内容の合理性の審査である。収集した情報に基づく判断の推論過程および結論に著しい不合理がないかを検討する。いずれかの段階で著しい不合理性が認められれば、善管注意義務違反となる。
Q4: 善管注意義務違反が認められた場合の効果は何ですか。
善管注意義務違反が認められた場合、取締役は会社に対して損害賠償責任を負う(会社法423条1項)。株主は株主代表訴訟(会社法847条)によりこの責任を追及することができる。
Q5: 「著しく不合理」の基準は具体的にどの程度のものですか。
「著しく不合理」とは、通常の経営者であればおよそ行わないような判断を意味する。全く情報を収集せずに重大な判断を行った場合、会社に何らのメリットもない取引を行った場合、経営者として最低限の合理性すら有しない判断を行った場合などが該当すると考えられる。
関連条文
株式会社と役員及び会計監査人との関係は、委任に関する規定に従う。
― 会社法 第330条
受任者は、委任の本旨に従い、善良な管理者の注意をもって、委任事務を処理する義務を負う。
― 民法 第644条
取締役は、法令及び定款並びに株主総会の決議を遵守し、株式会社のため忠実にその職務を行わなければならない。
― 会社法 第355条
取締役、会計参与、監査役、執行役又は会計監査人がその任務を怠ったときは、株式会社に対し、これによって生じた損害を賠償する責任を負う。
― 会社法 第423条1項
関連判例
- 法人格否認の法理の判例 - 会社法の基本原理に関する重要判例
- 大和銀行事件 - 内部統制構築義務に関する重要判例
- ブルドックソース事件 - 買収防衛策と取締役の裁量に関する判例
- 取締役の対第三者責任429条 - 取締役の責任に関する最重要判例
まとめ
アパマンショップ事件(最判平22.7.15)は、取締役の善管注意義務と経営判断原則に関する最高裁判例として、会社法の学習において最も重要な判例の一つである。本判決は、取締役の業務執行上の判断について、その判断の過程・内容に著しく不合理な点がない限り善管注意義務に違反しないという基準を明示した。この基準は、(1)判断の過程の合理性(情報収集・調査・検討の適切性)と(2)判断の内容の合理性(選択された結論の相当性)の二段階で審査するものである。経営判断原則の趣旨は、経営判断に本来的に伴うリスクを考慮し、取締役の萎縮を防止して積極的な経営判断を促進する点にある。もっとも、法令違反行為や利益相反取引の場面では通常よりも厳格な審査が行われるべきとされており、その射程には一定の限界がある。試験対策としては、二段階審査の枠組みを正確に理解し、具体的事案への当てはめができるように準備しておくことが不可欠である。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。