更正処分の無効と瑕疵の明白性
更正処分の無効と瑕疵の明白性(最判昭44.2.6)は、法人税の更正処分に経費の否認や税額計算の誤りがあるとして、法人が処分は当然無効だと主張した事件で、処分が無効となる条件が問題になった判例です。最高裁は、無効となるには重大かつ明白な瑕疵(欠陥)が必要で、明白とは外形上一見して誤りが分かる程度をいい、無効の原因は無効を主張する側が具体的な事実に基づいて主張すべきだとして、上告を棄却しました。試験では、無効確認訴訟で無効原因の主張の負担を誰が負うかを問う肢の根拠となる判例です。
事案
旧法人税法の超過所得と積立金額
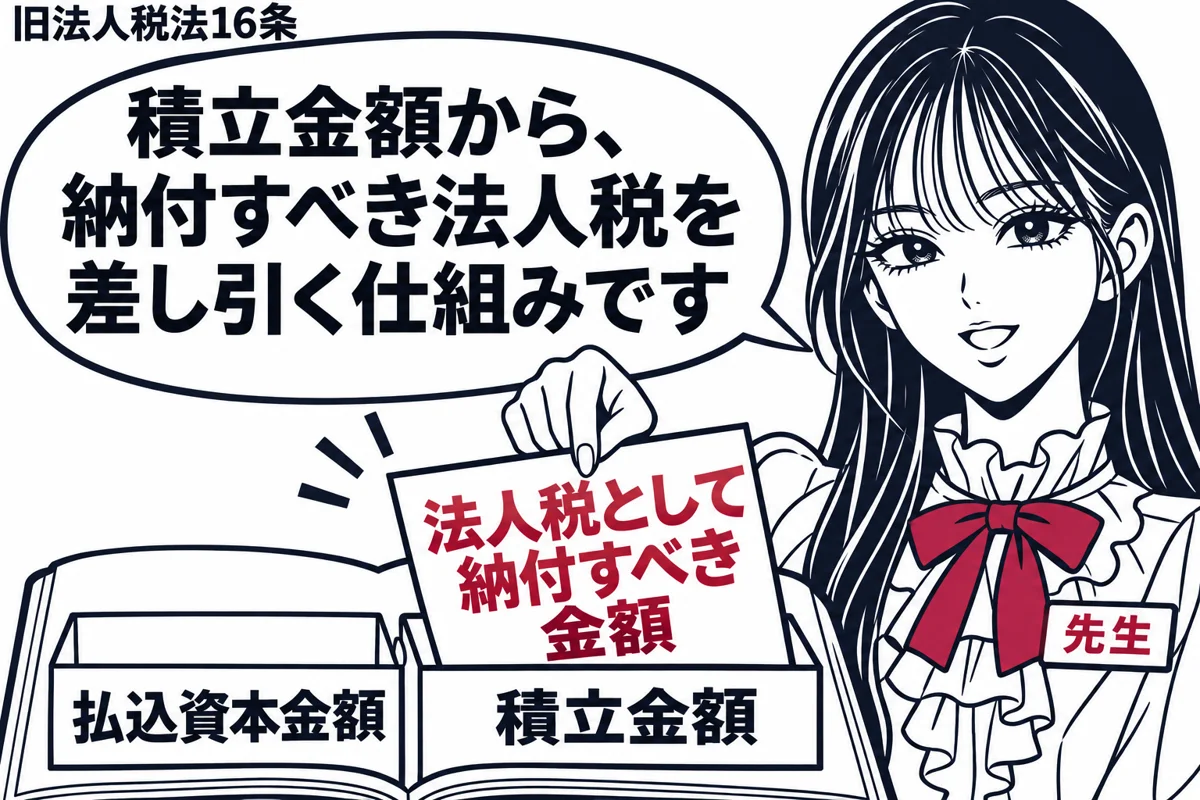
本件で問題となった昭和25年改正前の旧法人税法は、法人の超過所得を算定する基礎として資本金額を用い、そこには払込資本金額のほか、利益のうち社内に留保した積立金額が含まれた。積立金額からは「法人税として納付すべき金額」が控除される。最高裁は、その税額は近い将来社外へ流出することが確定的なので利益の留保とはみない趣旨だと解した。
更正処分の中身と法人の主張
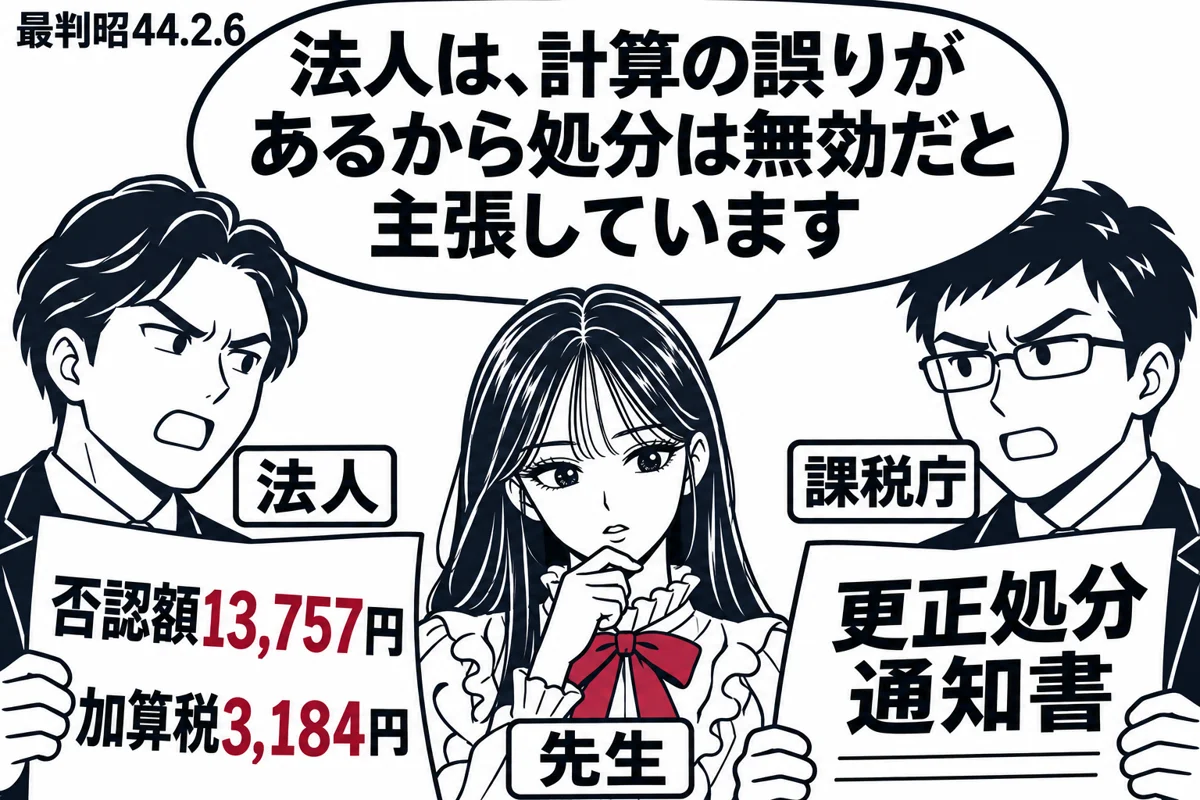
課税庁(被上告人)は、法人(上告人)の係争事業年度について更正処分をした。その際、同年度の経費その他13,757円を否認して益金に加算し、前年度の否認額36,343円もいったん益金に加算したうえ課税済として減算した。また、期首積立金額の計算では、前年度の更正処分で追徴した不足税額29,900円と加算税3,184円を「法人税として納付すべき金額」として控除した。法人は、経費否認は違法であり、両年度の否認額の合計50,100円は課税庁による計画的な水増しである、加算税まで控除したのは誤りであるなどと主張し、更正処分の無効確認等を求めた。
原審の判断と上告
原審の広島高裁(昭41.3.25判決)は、経費等の否認の当否は事実関係を精査してはじめて判明する性質のものであり、結果として課税庁の認定に誤りがあり、あるいは手続に疎漏があったとしても、直ちに明白な瑕疵があるとはいえないとして、更正処分を当然無効とは認めなかった。法人が上告し、最高裁第一小法廷は上告を棄却した。
要点
- 無効確認訴訟では、無効原因を原告が具体的事実に基づいて主張しなければならない
- 瑕疵の明白とは、処分の外形上客観的に処分庁の誤認が一見看取できる程度をいう
判旨
最高裁は、更正処分の瑕疵が処分を当然無効とするには「重大かつ明白なもの」でなければならず、明白とは「処分の外形上客観的に処分庁の誤認が一見看取できる程度」をいうとし、さらに無効原因は「無効を主張する者において具体的事実に基づいて主張すべき」であることは先例から明らかだとした。そのうえで、経費等の否認に明白な誤認があることが具体的事実に基づいて認定できない限り無効とはいえないとした。積立金額の計算では、前年度の不足税額の控除は正当、加算税の控除は誤りと判断したが、加算税の扱いは法令上必ずしも明らかでなく、税額の差も些少であるから、重大かつ明白な瑕疵とは「到底解しがたく」、上告を棄却した。
観点 1
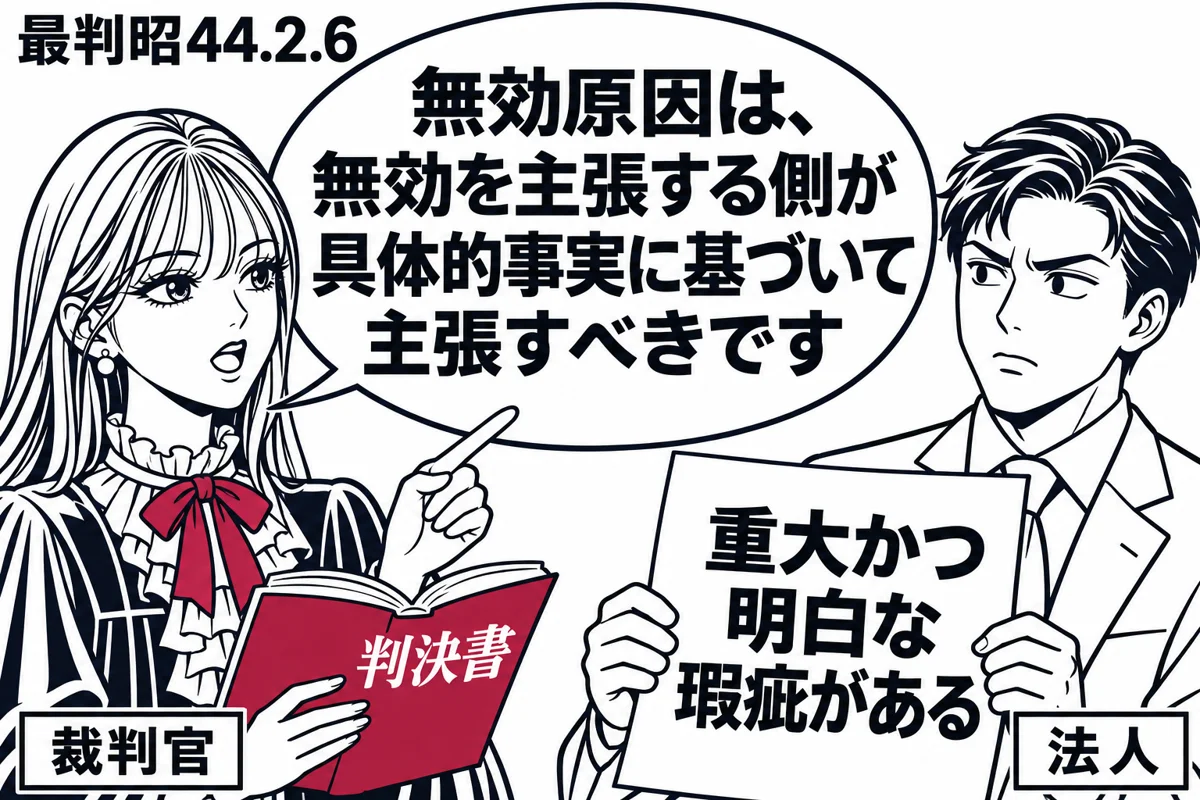
無効確認訴訟では、無効原因を原告が具体的事実に基づいて主張しなければならない
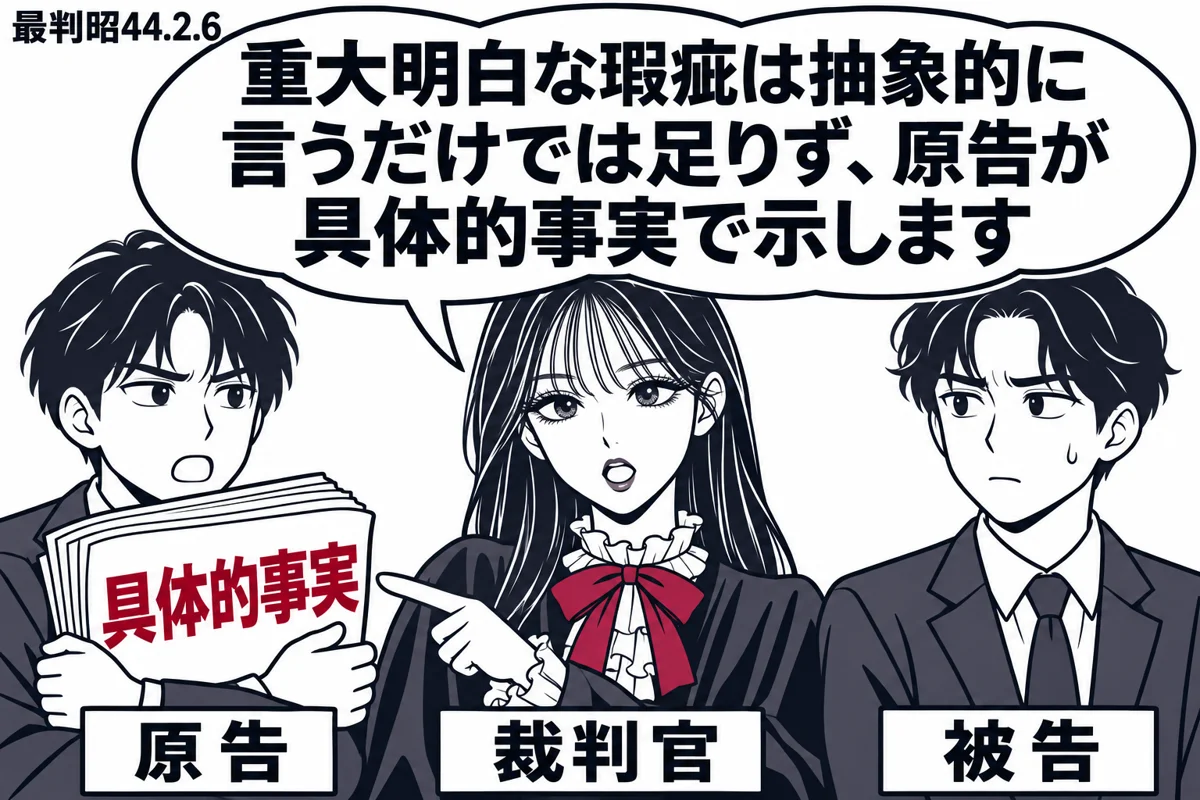
処分の無効確認を求める訴訟では、処分に重大かつ明白な瑕疵があることを、無効を主張する原告の側が具体的な事実を挙げて主張しなければならない。本判決は、この理を「無効を主張する者において具体的事実に基づいて主張すべき」と述べ、先例から明らかだとした。「重大かつ明白な瑕疵がある」と抽象的に言うだけでは足りず、取消原因があると言うだけでも足りない(最判昭34.9.22)。立証の責任も原告にあるとするのが判例である(最判昭42.4.7)。本判決自身は理由を述べていないが、出訴期間を過ぎた処分でもなお争えるという例外を求める以上、例外に当たる事情はそれを求める側が示すべきだ、と理解できる。被告行政庁が処分の適法・有効を具体的に主張立証すべきだという構成は、判例と逆である。
よくある誤り
- 被告が処分の適法・有効を具体的事実に基づき主張する必要があり、原告は抽象的に重大明白な瑕疵を主張すれば足りる(×)
- 処分の取消原因があると主張すれば、それがそのまま無効原因の主張になる(×)
- 無効確認訴訟では、処分が有効であることを基礎づける具体的事実の主張立証責任を被告行政庁が負う(×。最判昭42.4.7は重大明白な瑕疵の主張立証を原告に負わせる)
- 経費否認に誤りがあると原告が主張すれば、誤認が明白であることを具体的事実で示さなくても、裁判所は更正処分を無効と判断できる(×。明白な誤認が具体的事実に基づいて認定できない限り無効とはならない)
短答での問われ方
予備試験で繰り返し出ている。予備2024問21イは、被告が適法・有効を具体的事実に基づき主張し、原告は抽象的主張で足りるとする肢で×。予備2020問19エも、原告は抽象的主張で足り、被告が有効を基礎づける具体的事実を主張立証するという同じ型で×。どちらも主張の負担を被告側に移した誤りであり、「無効原因は原告が具体的事実で」と一言で判断できる。
論文での書き方
無効確認訴訟や、処分の無効を前提とする争点訴訟・当事者訴訟の答案では、無効の基準(重大かつ明白な瑕疵)を示した後、原告側の主張として、どの事実が瑕疵の重大性・明白性を基礎づけるかを具体的に拾ってあてはめる。本判決のように、計算や認定の誤りがあるというだけでは足りず、その誤りが外形上一見して分かるか、結果への影響がどの程度かまで論じる。
この観点で解ける過去問(2肢)
予備試験 2024年 第21問 イ直接
処分の無効確認を求める訴えにおいては、被告において当該処分が適法かつ有効なものであることを具体的事実に基づき主張する必要があり、原告は、当該処分の無効原因の主張として、抽象的に当該処分に重大かつ明白な瑕疵があると主張すれば足りる。
予備試験 2020年 第19問 エ応用
処分が無効であることを主張する原告は,当該処分に重大かつ明白な瑕疵がある旨を抽象的に主張すれば足り,当該処分が有効であることを主張する被告が,当該処分が有効であることを基礎付ける具体的な事実を主張立証する必要がある。
観点 2
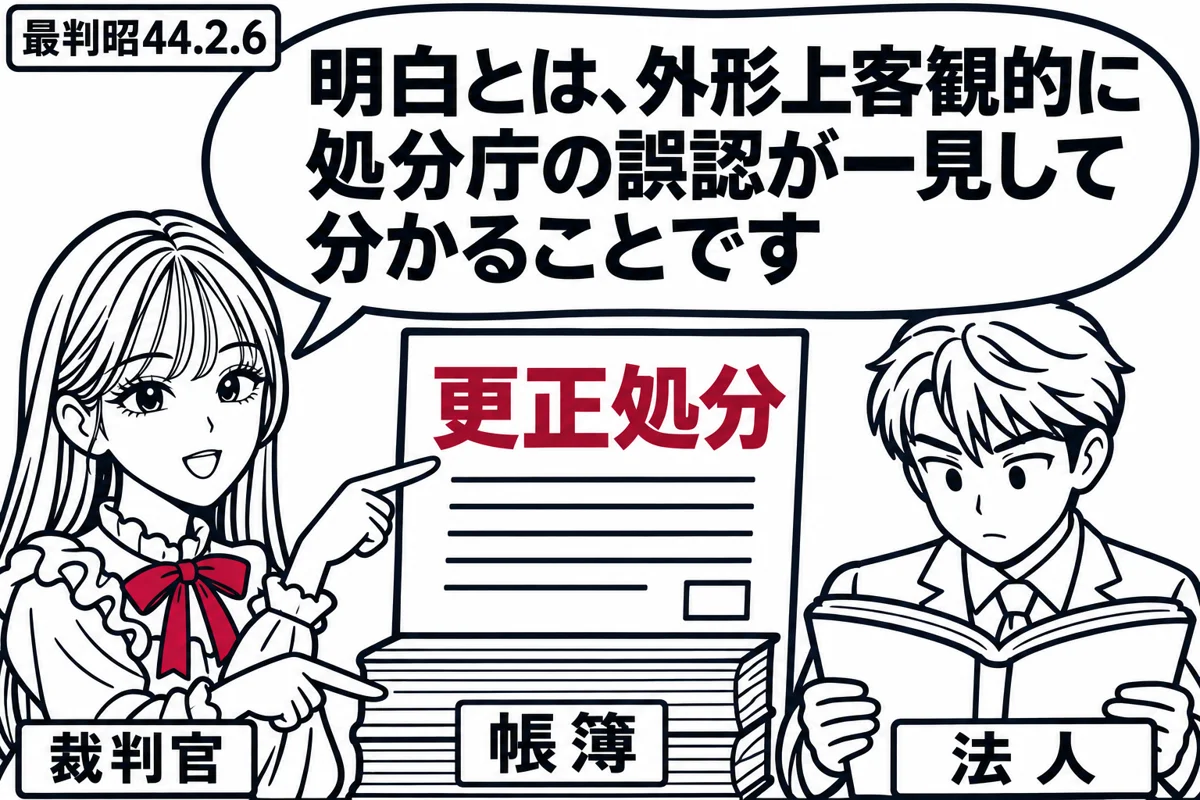
瑕疵の明白とは、処分の外形上客観的に処分庁の誤認が一見看取できる程度をいう
本判決は、更正処分を当然無効とする瑕疵は重大かつ明白でなければならず、明白とは「処分の外形上客観的に処分庁の誤認が一見看取できる程度」をいうとした。経費等の否認の当否のように、事実関係を精査してはじめて判明する誤りは、結果として認定に誤りや手続の疎漏があっても直ちに明白な瑕疵とはならない。また、積立金額から加算税を控除した誤りが認められても、その扱いが法令上必ずしも明らかでなく税額への影響も些少であれば、重大かつ明白な瑕疵とはいえないとした。課税処分であっても、本判決は明白性を要求する通常の基準で判断している。
よくある誤り
- 課税庁の経費否認に誤りがあれば、事実関係を精査してはじめて分かる誤りでも明白な瑕疵として更正処分は当然無効となる(×)
- 瑕疵の明白性は、処分庁が調査すれば誤りに気づけたかどうかで判断される(×)
- 更正処分の計算に誤りがある以上、その影響が些少でも処分は当然無効となる(×)
短答での問われ方
短答で本判決そのものを引いた肢は見当たらないが、無効の基準を問う肢の前提知識になる。司法2010問22アは、課税処分のように第三者保護を考える必要のない処分は明白な瑕疵がなくても当然無効となる場合があるとする肢で○(最判昭48.4.26)。本判決は課税処分にも通常は明白性を求めており、昭48判決はその例外を認めたものとして対比して覚える。
論文での書き方
無効の基準を論じるときは、重大明白説を示し、明白性について「処分の外形上客観的に処分庁の誤認が一見看取できる程度」という外見上一見明白の基準を引く。課税処分では、第三者の信頼保護が問題にならず、課税要件の根幹に関わる過誤で、不服申立期間の徒過による不利益を甘受させるのが著しく不当といえる例外的な事情があれば明白性を要しない(最判昭48.4.26)ので、事案に応じてどちらの基準を使うかを示す。
この観点で解ける過去問(1肢)
司法試験 2010年 第22問 ア対比
最高裁判所の判例によれば,課税処分のように第三者の保護を考慮する必要のない処分は,明白な瑕疵を有していなくても,当然無効となる場合がある。
関連する判例
- 重大明白な瑕疵(農地買収処分無効確認事件)最判昭34.9.22同旨無効原因は誤認の重大明白性を具体的事実に基づいて主張すべきで、抽象的主張や取消原因の主張では足りないとした先例。
- 無効確認訴訟における主張・立証責任最判昭42.4.7同旨無効確認訴訟において重大明白な瑕疵の主張立証責任が原告にあるとした判例。
- 課税処分と当然無効最判昭48.4.26対比課税処分につき、一定の例外的事情があれば明白性を要さず当然無効となりうるとした判例で、明白性を求めた本判決と対比される。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




