結社の自由と通信の秘密とは
けっしゃのじゆうとつうしんのひみつ
結社の自由とは、共同の目的のために継続的な団体を結成し、これに加入し、団体として活動する自由と、団体を結成せず加入せず脱退する自由をいい、憲法21条1項が保障します。通信の秘密とは、公権力が通信の内容や存在を探索することを禁じる保障で、通信の内容だけでなく差出人や日時など通信に関する一切の事項に及びます(憲法21条2項後段)。
税理士として働くには税理士会に必ず入らなければならず、辞めることもできません。その税理士会が総会の多数決で、税理士法の改正を働きかけるために政党へ寄付すると決め、会員から特別会費を集めるとします。寄付に反対の会員も払わなければならないかが問題になります。団体には自分たちの目的のために活動する自由がありますが、脱退できない団体では、少数派が多数決に従わされる度合いが強くなります。どの政党を応援するかは投票の自由と表裏をなす一人ひとりの選択ですから、団体の意思として決めて協力を強いることはできないとされました。
宗教団体や政党の結成は、結社の自由の一般法理のなかで位置づけられます
集会が一時的な集まりであるのに対し、結社は継続的な団体である点で区別されます。結社の自由は、団体の目的を問わず保障されるのが原則ですが、宗教団体の結成については20条1項前段が特別の規定を置いています。特定の宗教を宣伝し、又は共同で宗教的行為を行うことを目的とする団体を結成し、加入し、加入せず脱退する自由は、宗教的結社の自由として20条1項前段の信教の自由に含まれ、21条1項の一般的な保障とは択一の関係ではなく、両方の規定が重なって及びます。したがって「特定の宗教の宣伝や共同で宗教的行為を行うことを目的とする団体を結成する自由は,信教の自由ではなく,憲法第21条第1項の結社の自由として保障される」という肢は誤りです。政党については憲法に明文がありませんが、結社の自由が保障され議院内閣制が採られていることから、その存在が当然に予定されていると理解されています。最判昭和63年12月20日(共産党袴田事件)は、政党を議会制民主主義を支える不可欠の要素と位置づけ、その自主性を尊重して、党内の処分には一般市民法秩序と直接の関係を有しない限り司法審査が及ばないとしました。団体の内部自律と構成員の権利の調整は、宗教団体、政党、労働組合、強制加入の職能団体のいずれでも同じ形で現れ、団体の性質と脱退の自由の有無によって結論が変わります。
- 積極的側面団体を結成し、加入し、団体として活動する自由
- 消極的側面団体を結成しない自由、加入しない自由、脱退する自由
- 強制加入団体税理士会や司法書士会のように法律が加入を義務づけ、実質的に脱退の自由がない団体。目的の範囲と協力義務に限界がある
- 通信の秘密21条2項後段。内容のほか氏名、住所、日時、個数など通信に関する一切の事項に及び、インターネット上の通信も含む
強制加入団体では、目的の範囲と構成員の協力義務が絞られます
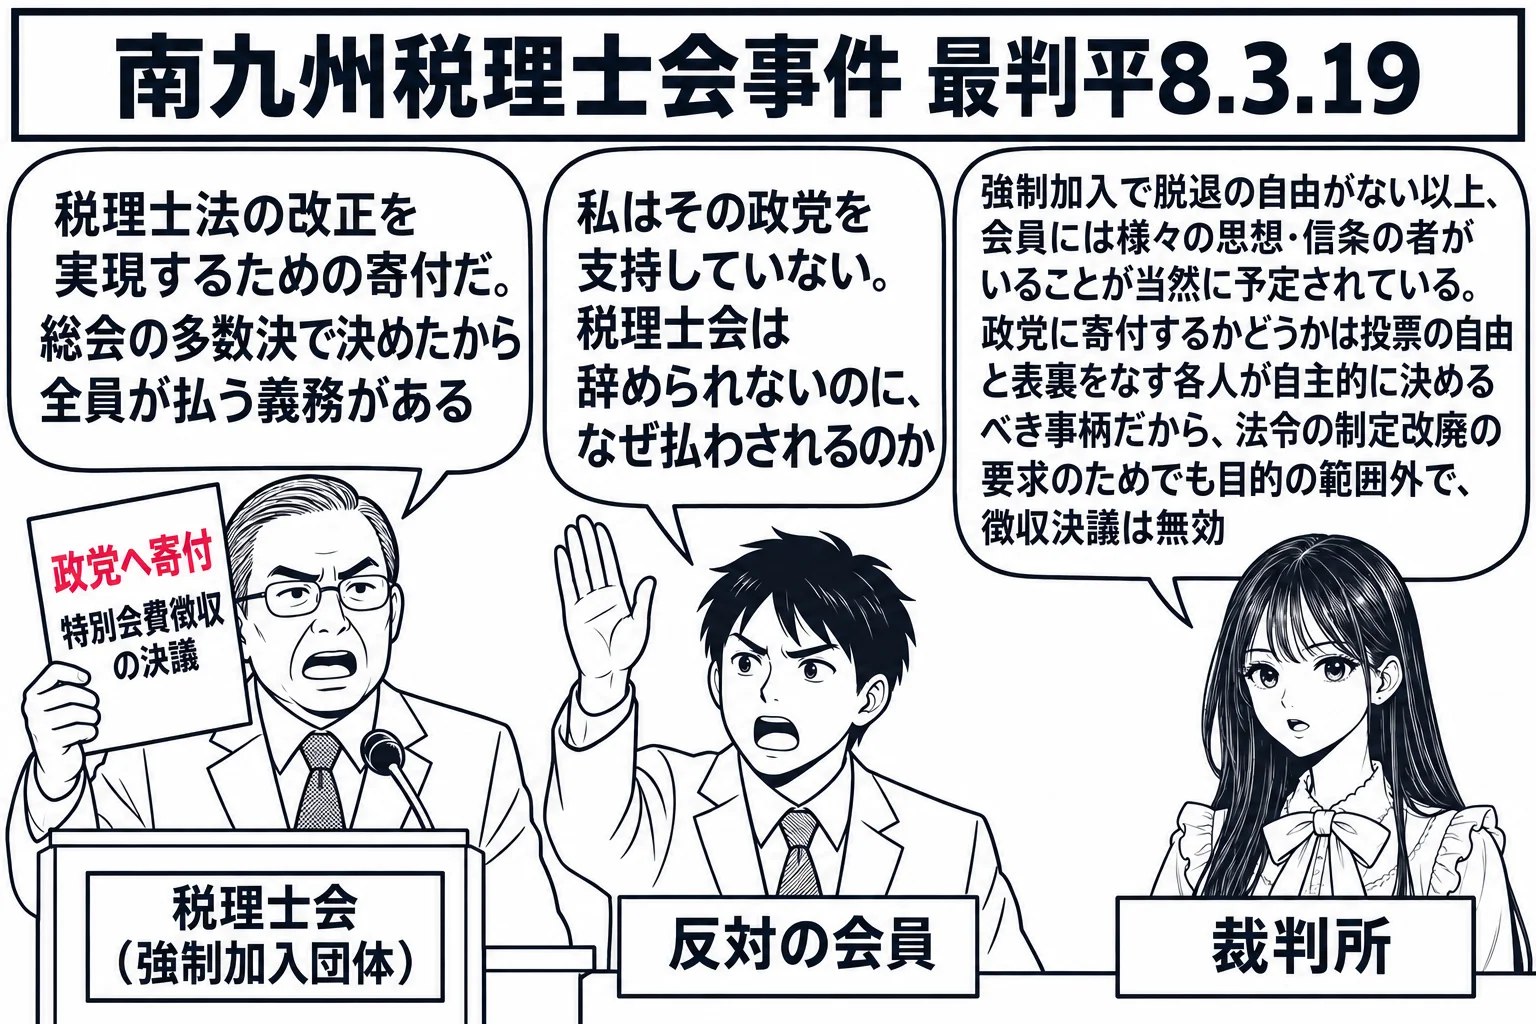
脱退の自由がない団体では、多数決で決まった活動に少数派が従わされる度合いが強くなります。最判平成8年3月19日(南九州税理士会事件)は、税理士会が税理士法により設立を強制され、税理士として開業するには当然に入会が義務づけられる強制加入団体で、会員に実質的に脱退の自由が保障されていない以上、会員には様々の思想・信条及び主義・主張を有する者が存在することが当然に予定されているから、会員の思想・信条の自由との関係で、目的の範囲を会社のように広く解することはできず、活動にも会員に要請される協力義務にもおのずから限界があるとしました。そして、政党など政治資金規正法上の政治団体に寄付するかどうかは、選挙における投票の自由と表裏をなすものとして、会員各人が市民としての個人的な政治的思想、見解、判断等に基づいて自主的に決定すべき事柄であり、公的な性格を有する税理士会がこれを多数決原理によって団体の意思として決定し、構成員に協力を義務づけることはできないとしました。「政治団体への寄付が強制加入団体である税理士会の目的の範囲内かどうかを判断するに当たっては,会員の思想・信条の自由との関係で,その会員には様々の思想・信条及び主義・主張を有する者が存在することが当然に予定されていること,政治団体に寄付するかどうかは選挙における投票の自由と表裏をなすものとして会員各人が個人的な政治的思想,見解,判断等に基づいて自主的に決定すべき事柄であることなどを考慮することが必要である」という肢は正しいです。結論として、税理士会が政党などに金員を寄付することは、たとい税理士に係る法令の制定改廃に関する要求を実現するためであっても目的の範囲外の行為であり、そのための特別会費を徴収する決議は無効です。「税理士会は公益法人であり,また,その会員である税理士に実質的に脱退の自由が認められないから,税理士会がする政治資金規正法上の政治団体に対する政治献金は,それが税理士法改正に関わるものであったとしても,税理士会の目的の範囲外の行為と解される」という肢は正しいです。これに対し、「税理士に係る法令の制定改廃に関する要求を実現するために税理士会として政党に金員を寄付することは,税理士会の目的の範囲内の行為であり,そのために会員から特別会費を徴収する決議も有効である」という肢は誤りです。同じく、政治団体への寄付は「その寄付が税理士に係る法令の制定改廃に関する要求を実現するためであった場合を除き、税理士会の目的の範囲外の行為といわざるを得ない」という肢も誤りです。判例は法令の制定改廃の要求のためであっても範囲外としており、これを例外にはしていません。
政治性のない支出は、強制加入団体でも目的の範囲内とされます
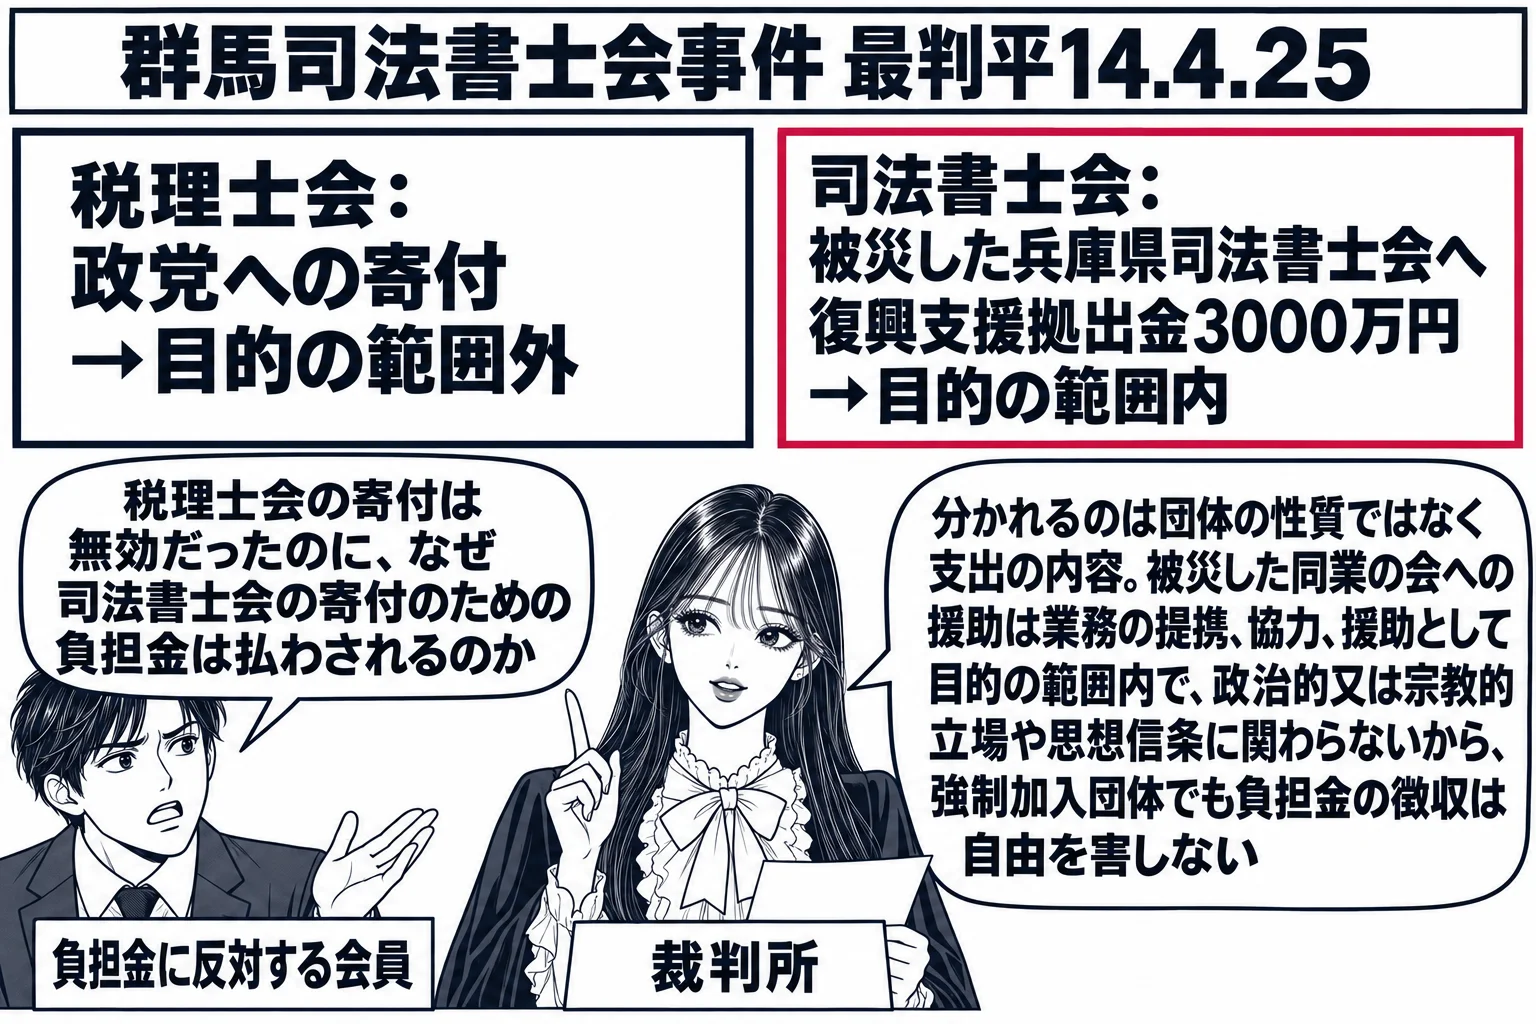
最判平成14年4月25日(群馬司法書士会事件)は、阪神・淡路大震災で被災した兵庫県司法書士会に復興支援拠出金3000万円を寄付し、その原資として会員から登記申請事件1件当たり50円の負担金を徴収する決議が争われた事案です。判決は、司法書士会はその目的を遂行するうえで直接又は間接に必要な範囲で他の司法書士会との間で業務について提携、協力、援助等をすることも活動範囲に含まれるとし、震災が甚大な被害を生じさせ早急な支援が必要だった事情を考慮すると、金額の大きさをもって直ちに目的の範囲を逸脱するとはいえないとしました。そして、強制加入団体であることを考慮しても、負担金の徴収は会員の政治的又は宗教的立場や思想信条の自由を害するものではないとしました。「司法書士会が大震災で被災した他県の司法書士会に復興支援拠出金を寄付することは,司法書士会の目的の範囲を逸脱せず,また,司法書士会がその寄付のために会員から負担金を徴収することは,強制加入団体であることを考慮しても,会員の政治的又は宗教的立場や思想,信条の自由を害するものではない」という肢は正しいです。税理士会と司法書士会で結論が分かれるのは、団体の性質の違いではなく、支出の内容が政治的な選択に関わるかどうかによります。なお、最大判昭和45年6月24日(八幡製鉄政治献金事件)は、営利法人である会社の政治献金を目的の範囲内としています。株主は株式を売って会社から離れられるのに対し、税理士会の会員には脱退の自由がないので、脱退の自由の有無が判断を分ける鍵になります。
労働組合の統制権も、政治的選択に関わる部分では限界があります
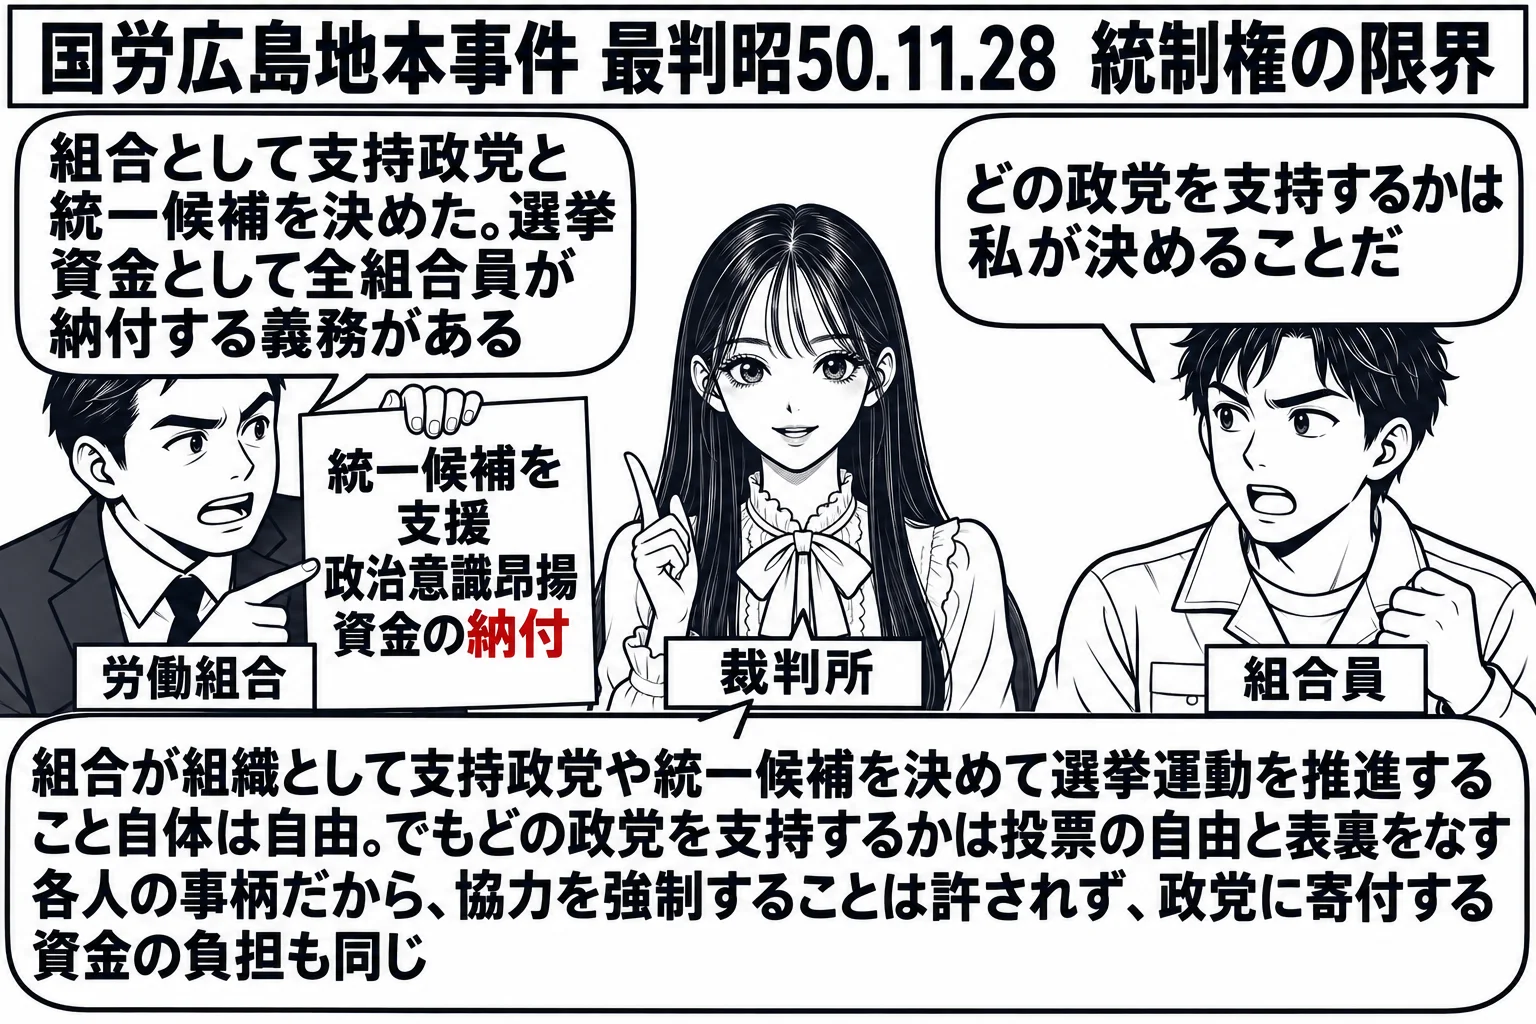
最判昭和50年11月28日(国労広島地本事件)は、労働組合が労働条件の維持改善その他経済的地位の向上を図ることを主たる目的とする団体であり、組合員の協力義務もその目的達成のために必要な団体活動の範囲に限られるとしたうえで、協力義務の限界は、問題となる組合活動の内容と性質、組合員に求められる協力の内容、程度、態様等を比較考量し、多数決原理に基づく組合活動の実効性と組合員個人の基本的利益の調和という観点から判断するとしました。そして、選挙においてどの政党や候補者を支持するかは投票の自由と表裏をなすものとして組合員各人が自主的に決定すべき事柄ですから、組合が組織として支持政党や統一候補を決めて選挙運動を推進すること自体は自由でも、組合員に協力を強制することは許されず、特定の立候補者を支援するためにその所属政党に寄付する資金(政治意識昂揚資金)の負担を強制することも同様だとしました。「労働組合は,組合員の経済的地位の向上を本来の目的とする団体であり,その目的のために,組織として支持政党又はいわゆる統一候補を決定し,その選挙運動を推進すること自体は自由であるが,その政党に寄付する資金の費用負担を組合員に強制することは許されない」という肢は正しいです。強制加入団体でなくとも、脱退が事実上困難な団体では同じ調整が働き、構成員個人の政治的選択に直結する場面では協力義務が否定されるという共通の判断枠組みがあります。他方で、安保反対闘争で処分を受けた組合員の救援費用のように、組合員個人の政治的立場と切り離せる支出については、協力義務が認められています。支出の名目ではなく、それが個人の思想や投票の自由にどこまで食い込むかで線が引かれます。
通信の秘密は、内容だけでなく通信に関する一切の事項に及びます
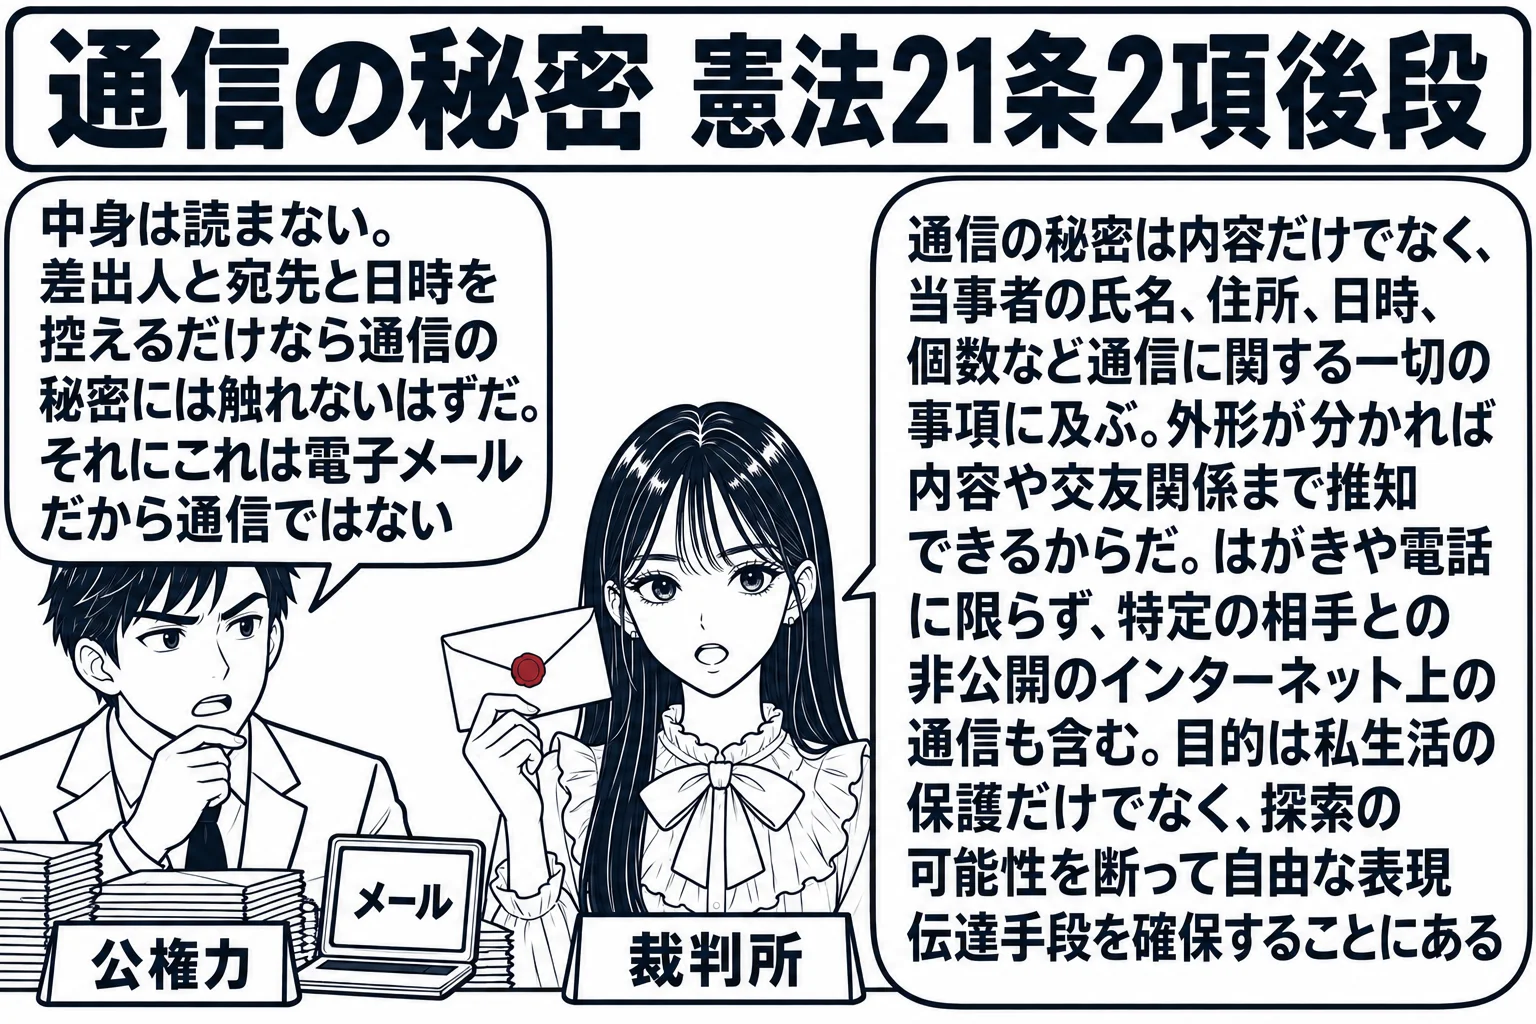
通信の秘密の保障範囲は広く、内容に限られません。通信の存在それ自体に関する事項が公権力に把握されれば、誰がいつ誰とどの程度の頻度で連絡を取り合っているかが明らかになり、そこから通信の内容や交友関係、思想信条まで推知されてしまうからです。「通信の秘密の保障は,通信の内容のみならず,通信の当事者の氏名,住所,通信の日時,通信の個数など通信に関する全ての事項に及ぶ」という肢は正しいです。保障の目的についても、通信は特定人に対する意思の伝達であって表現行為の一態様ですから、私生活の自由の保護だけでなく、公権力による通信内容の探索の可能性を断つことで自由な表現伝達手段を確保することにあるとされます。この規定が表現の自由を保障する21条の中に置かれているのはそのためです。「通信の秘密の保障の目的は,私生活の自由を保護することにあるだけでなく,公権力による通信内容の探索の可能性を断つことにより自由な表現伝達手段を確保することにもある」という肢も正しいです。対象となる媒体も、はがきや手紙、電話、電信に限られず、特定の相手方との間で非公開を前提に行われる電子メールのようなインターネット上の通信も含まれます。「通信の秘密は,特定の他者との通信の秘密を保障するものであり,はがき,手紙のほか,電話,電信もその保障の対象に含まれるが,インターネット上の通信はこれに含まれない」という肢は誤りです。電気通信事業法4条も、電気通信事業者の取扱中に係る通信の秘密を保護しています。もっとも、保障は絶対ではなく、刑事手続上の通信傍受のように、裁判官の令状に基づく厳格な要件のもとでの制約は認められています。行政機関が通信の当事者や日時といった外形的事項を把握する場合も、内容に及ばないから自由だということにはならず、保障範囲に含まれる以上は法律上の根拠と手続が必要です。
最判平成8年3月19日(南九州税理士会事件)
税理士会が政党など政治資金規正法上の政治団体に対して金員の寄付をすることは、たとい税理士に係る法令の制定改廃に関する要求を実現するためであっても、法四九条二項所定の税理士会の目的の範囲外の行為といわざるを得ない。
論文ではこう使う
論文では、団体の側の自由と構成員個人の自由の衝突として組み立てます。まず結社の自由が積極的側面と消極的側面を含むことを述べ、問題の団体が強制加入か、脱退が事実上困難かを認定します。次に、団体の活動が目的の範囲内かを、法律が定める団体の目的と支出の性質から判断し、政治的な選択に直結する支出であれば範囲外とする方向に傾けます。協力義務の限界は、構成員の思想信条の自由と投票の自由を軸に論じます。通信の秘密の事案では、保障範囲が通信に関する一切の事項に及ぶことを示したうえで、制約の根拠となる法律の要件と手続の厳格さを審査します。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。