信義則とは
しんぎそく
信義則とは、相手方に与えた信頼を裏切る行為を違法とする一般原則で、民法1条2項に定められ、行政上の法律関係にも及びます。行政は法律に従って動くのが原則ですから、法律どおりの処分を信義則で違法とするには、厳しい条件が要ります。
税務署が「この申告のしかたでよい」と公的に示したので、それを信じて何年も申告してきたのに、あとから「認めていなかった」として課税されたら、納税者は納得できません。私人どうしなら民法1条2項の信義則で相手の裏切りを止められます。行政との関係でも信義則は働きますが、行政は法律のとおりに動くのが原則ですから、法律どおりの処分を裏切りだとして覆すのは例外です。判例は、その例外を要件を立てて絞っています。
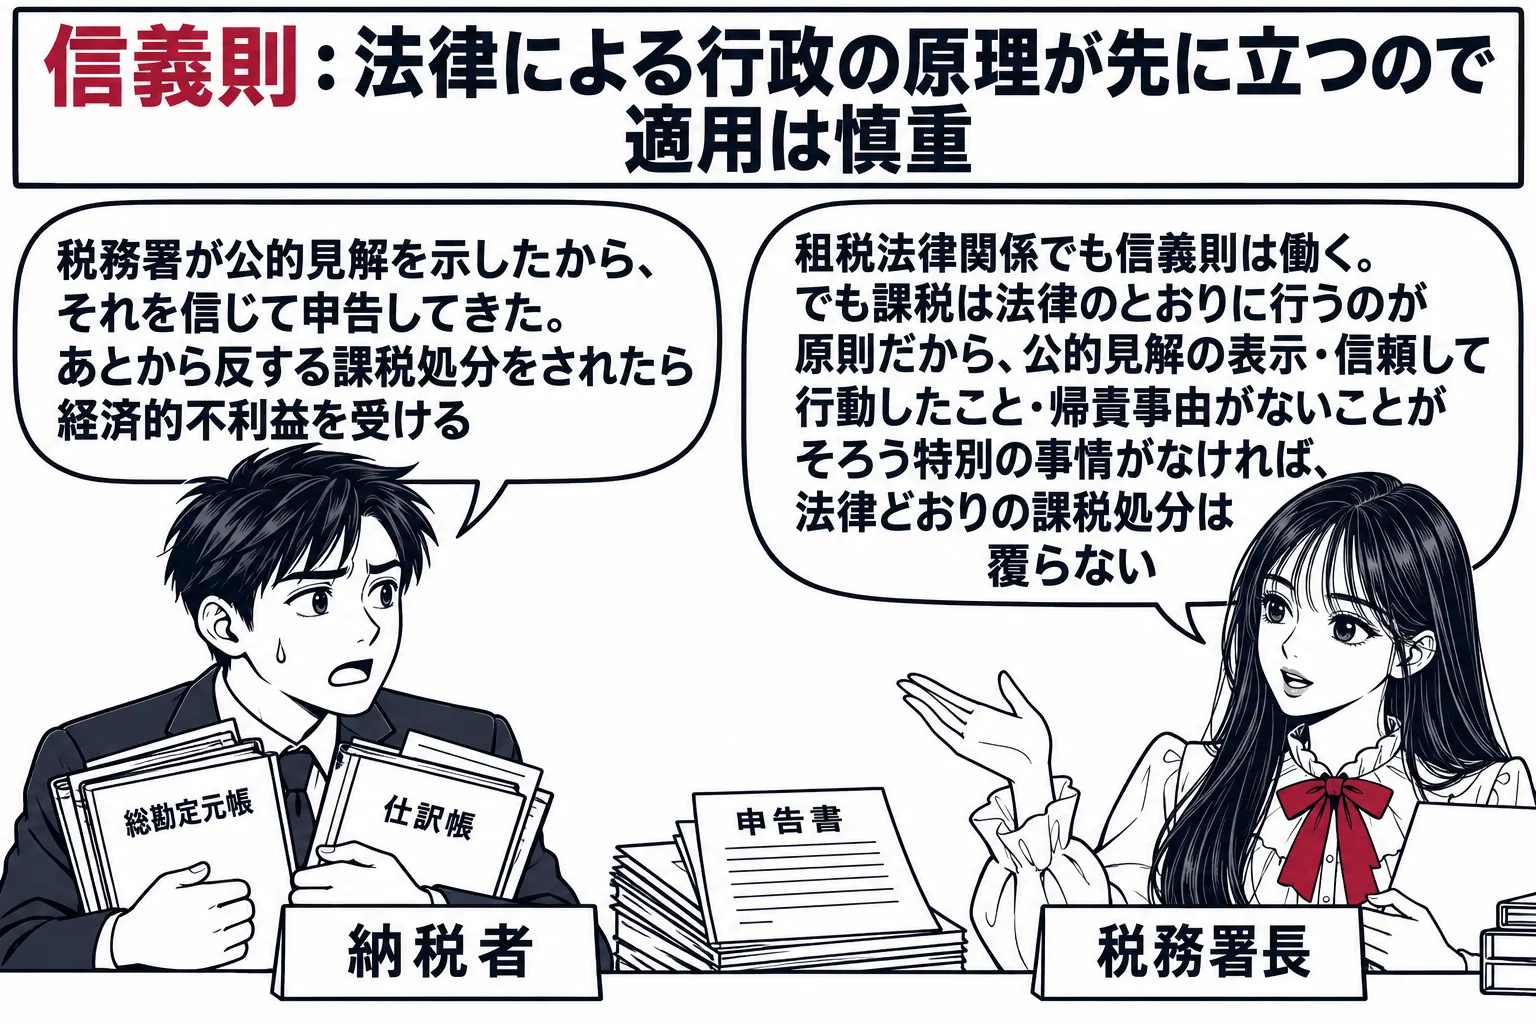
法律による行政の原理が先に立つので、信義則で法律どおりの処分を覆すのは例外です
信義則は民法1条2項に定められた私法の原則ですが、法の一般原理として行政上の法律関係にも及びます。もっとも、行政は法律に従って活動しなければならず、法律どおりの処分を信義則で違法とすることは、法律による行政の原理と正面から衝突します。とりわけ課税は租税法律主義のもとで法律のとおりに行うのが原則ですから、租税法規に適合する課税処分を信義則で取り消せるのは、法律による行政の原理を犠牲にしてもなお納税者の信頼を保護しなければ正義に反するといえる特別の事情がある場合に限られます。最判昭和62年10月30日は、信義則の適用の余地を否定はしないものの、その適用については慎重でなければならないと述べました。
租税法律関係でも信義則は働きますが、適用は慎重に絞られます
最判昭和62年10月30日の事案では、納税者が青色申告の承認を受けないまま青色申告書で確定申告をし、税務署長が承認の有無の確認を怠って申告書を受理し、翌年分以降も青色申告用紙を送付して申告を受理し続けていました。判例は、租税法律関係でも信義則の法理が適用される場合はあるとしたうえで、特別の事情があるかどうかを判断する枠組みを示しました。「租税法律主義の原則が貫かれるべき租税法律関係において、信義則の法理の適用が認められるかどうかの判断に当たっては、納税者が税務官庁の表示した公的見解を信頼して行動した後に、その表示に反する課税処分が行われたため、経済的不利益を受けることになったかどうか」を考慮する、という肢は正しいです。「租税法律関係には信義則はおよそ適用されない」と言い切る内容であれば、判例の立場と食い違います。
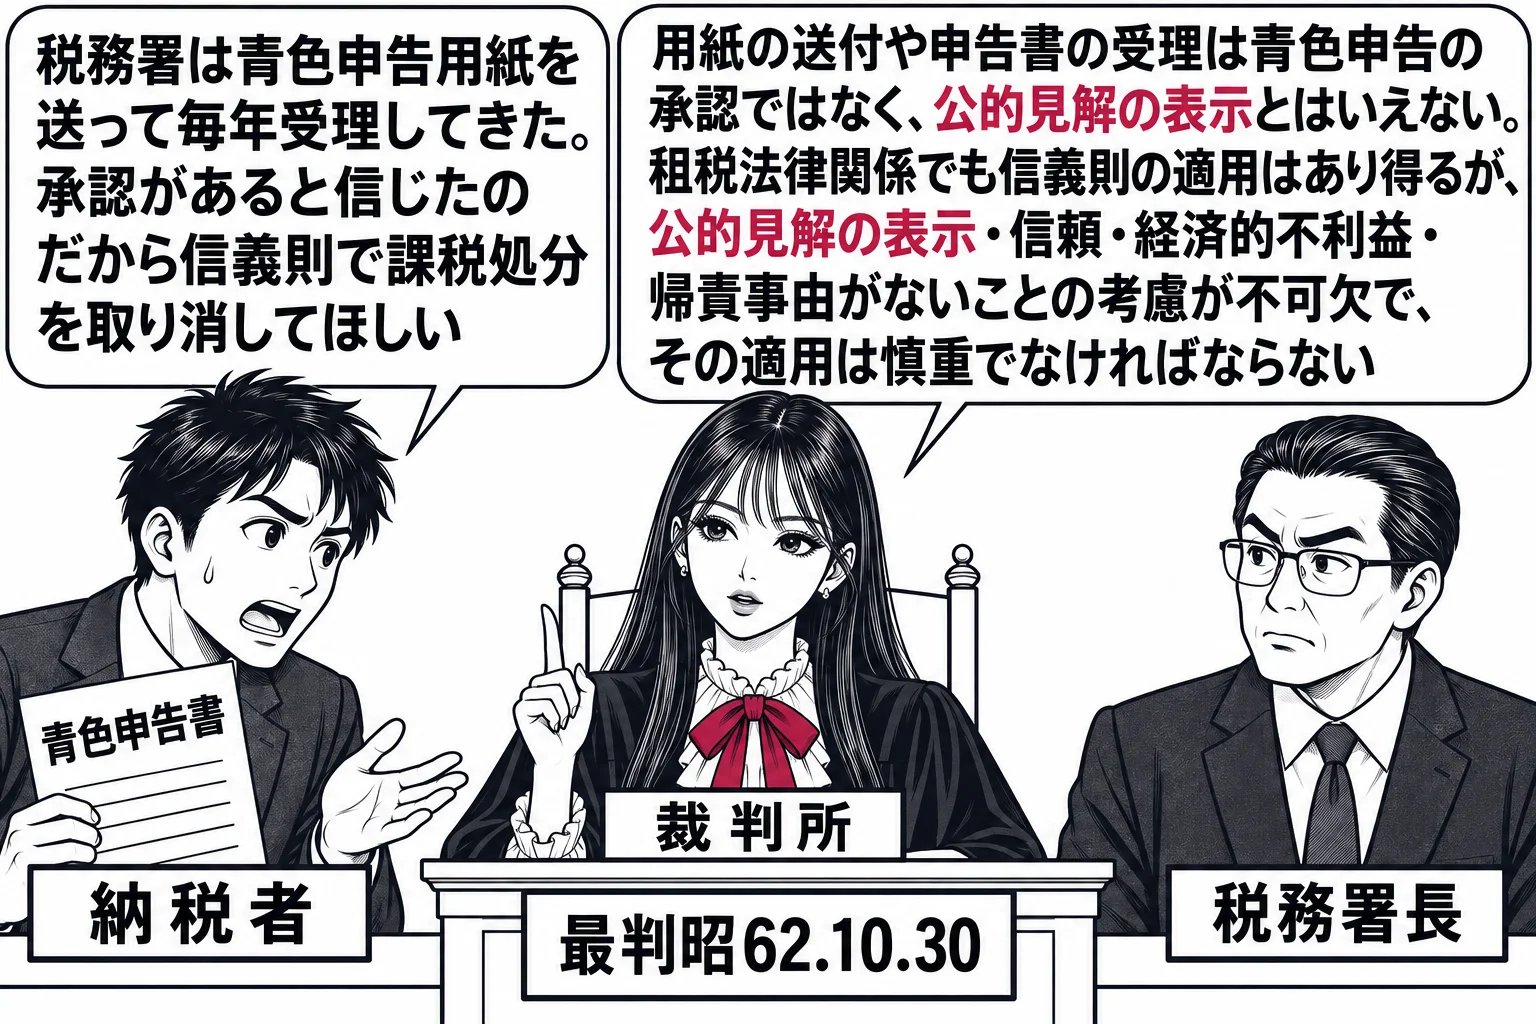
公的見解の表示と、納税者に帰責事由がないことが必要です
同じ最判昭和62年10月30日は、考慮が不可欠な要素を具体的に挙げました。第一に、税務官庁が納税者に対して信頼の対象となる公的見解を表示したことが要ります。担当者の口頭の助言や個人的な言動では足りません。第二に、納税者がその表示を信頼して行動し、のちに表示に反する課税処分が行われたために経済的不利益を受けたことが要ります。第三に、表示を信頼して行動したことについて納税者に帰責事由がないことが要ります。この事案では、青色申告用紙の送付や申告書の受理は税務署長が青色申告の承認を与えたことにはならず、公的見解の表示があったとはいえないとして、信義則の適用は認められませんでした。
- 公的見解の表示税務官庁が納税者に対し、信頼の対象となる公的見解を表示したこと
- 信頼に基づく行動と経済的不利益納税者が表示を信頼して行動し、のちに表示に反する課税処分が行われて経済的不利益を受けたこと
- 帰責事由がないこと表示を信頼して行動したことについて、納税者に責めに帰すべき事由がないこと
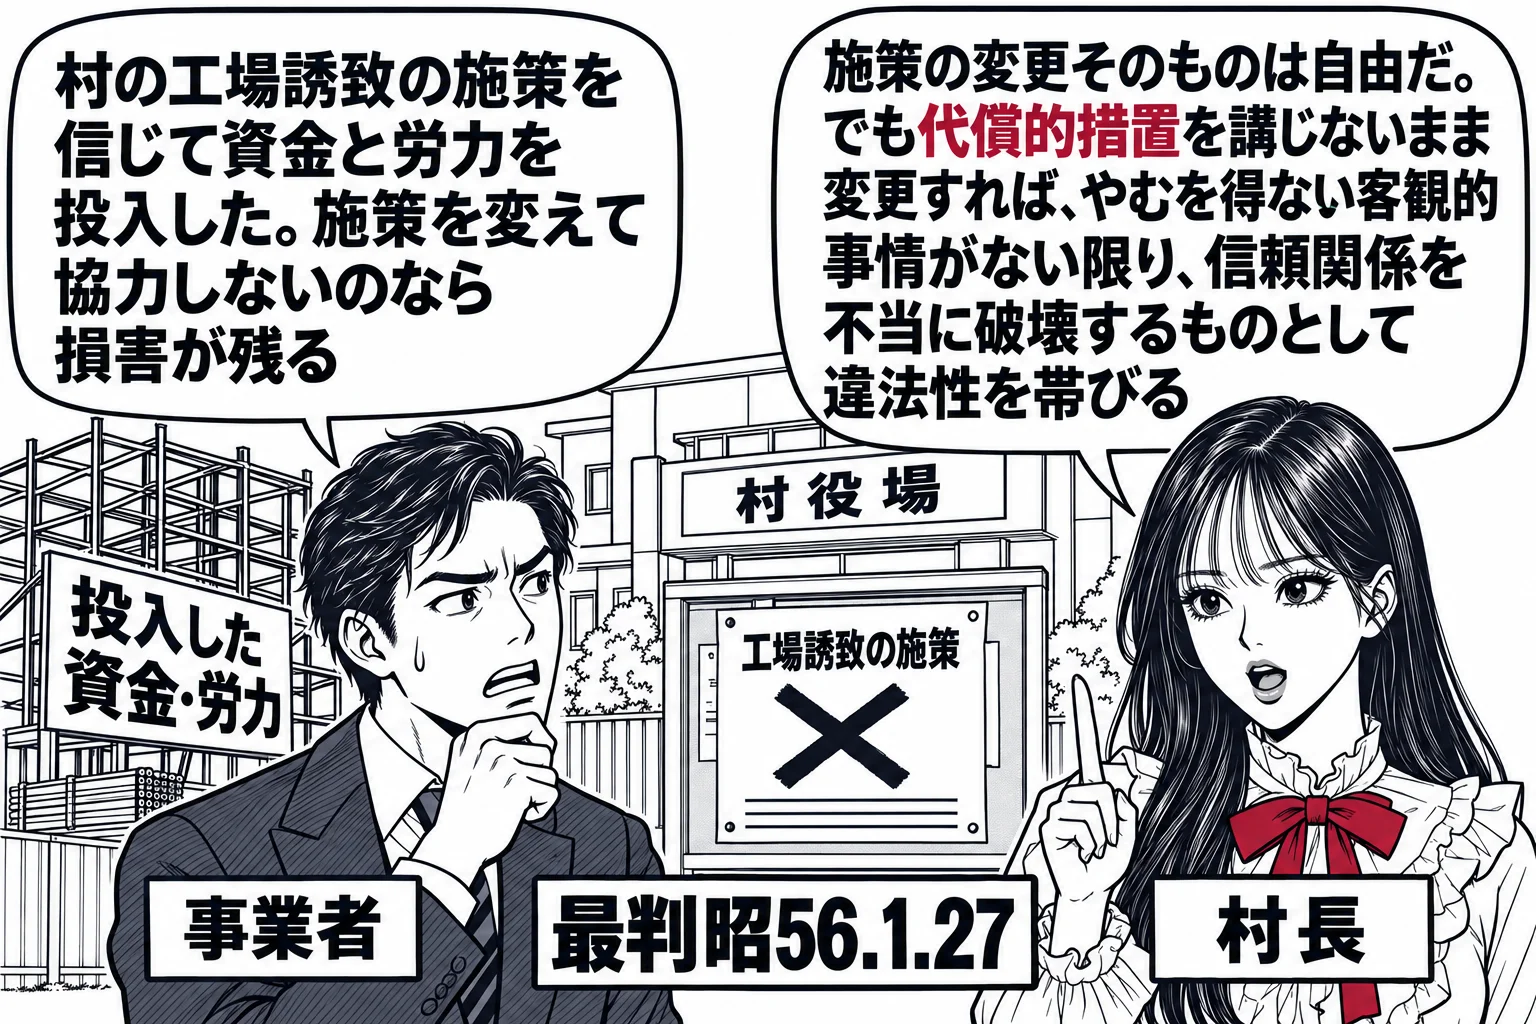
施策の変更でも、代償的措置なしなら違法になり得ます
信義則は、処分の効力を争う場面だけでなく、行政の施策を変えたことの責任を問う場面でも働きます。最判昭和56年1月27日の事案では、村が工場誘致の施策を決めて特定の事業者に個別的具体的な勧誘をし、事業者が施策の継続を前提に資金や労力を投入したところ、村長の交代で施策が変更され、事業者に看過し得ない程度の積極的損害が生じました。判例は、施策の変更そのものは地方公共団体の自由ですが、このような事情のもとで「損害を補償するなどの代償的措置を講ずることなく施策を変更することは、それがやむを得ない客観的事情によるのでない限り、当事者間に形成された信頼関係を不当に破壊するものとして違法性を帯びる」と述べ、不法行為責任を認める余地を示しました。この判例の内容をそのまま述べた肢は正しいです。違法性を帯びるのは代償的措置を講じないまま変更した点であって、施策変更そのものが違法になるのではない点に注意してください。
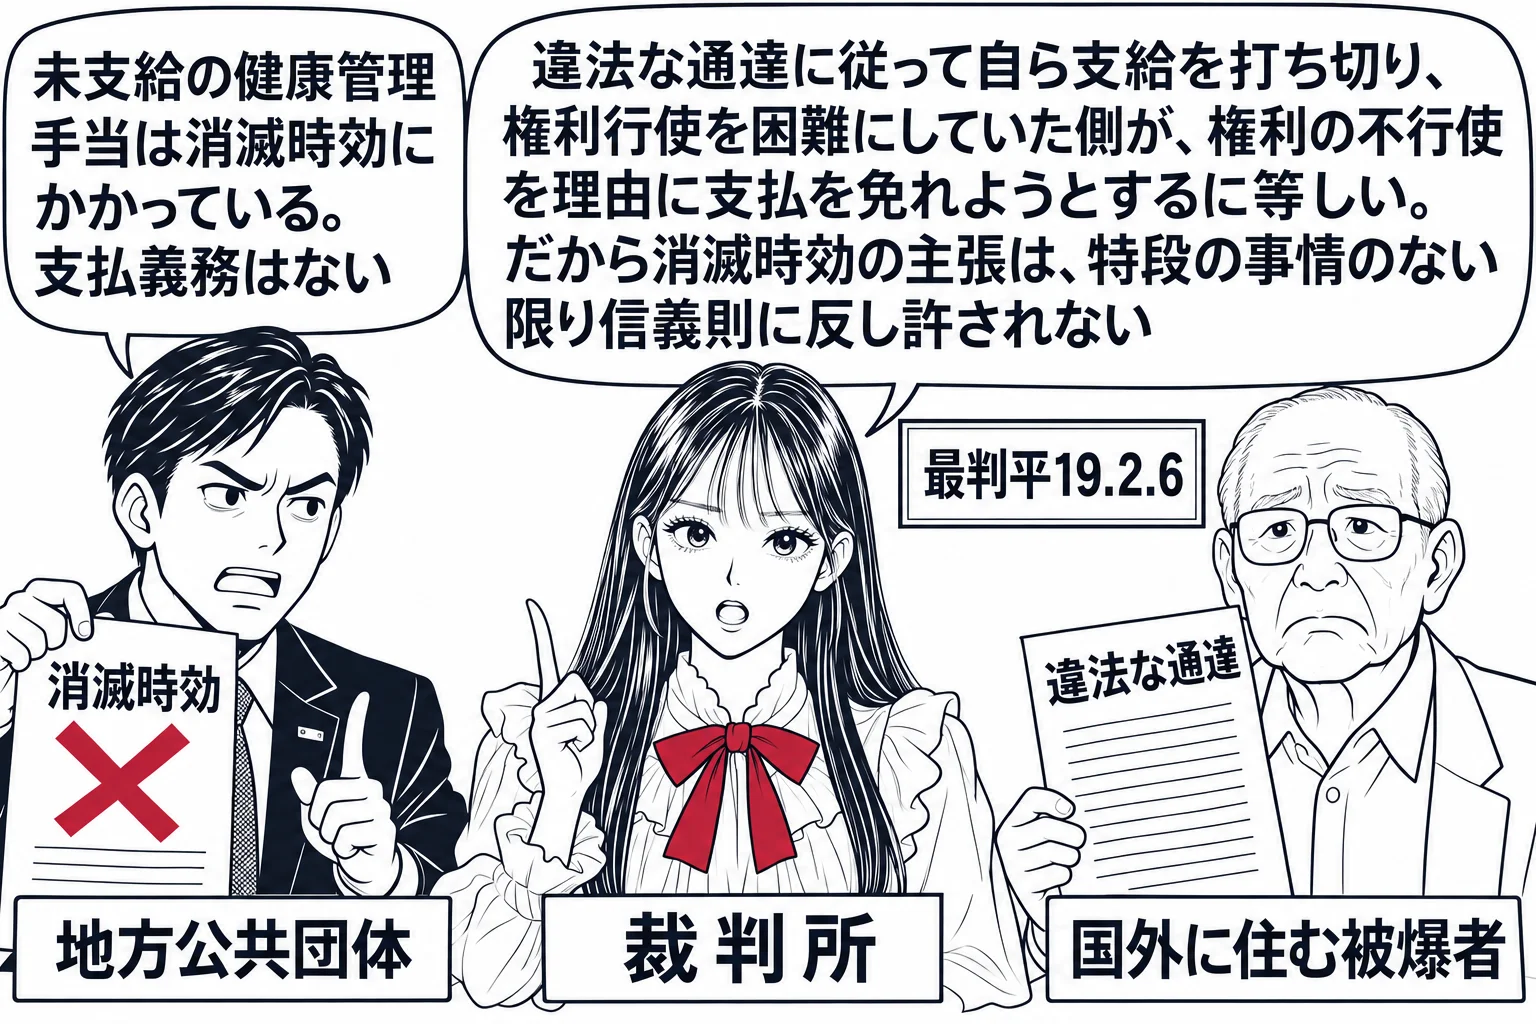
消滅時効の主張が信義則で封じられることがあります
最判平成19年2月6日の事案では、被爆者が国外に居住地を移すと健康管理手当の受給権を失うと定めた通達に法令上の根拠がなく、その違法な通達に従って地方公共団体が支給を打ち切っていました。未支給分の請求に対し、地方公共団体は消滅時効を主張しました。判例は、違法な通達で受給権者の権利行使を困難にしていた国から事務を受け、自らも通達に従って違法な事務処理をしていた地方公共団体が、権利の不行使を理由に支払義務を免れようとするに等しいとして、その消滅時効の主張は「特段の事情のない限り、信義則に反し許されない」としました。特段の事情とは、当該被爆者について失権の取扱いに対し訴訟を提起するなどして権利を行使することが合理的に期待できる事情があったことをいいます。「上記通達に基づき違法な事務処理をしていた地方公共団体が、未支給の健康管理手当の支給義務を免れるために消滅時効を主張することは、特段の事情のない限り、信義則に反し許されない」という肢は正しいです。信義則は処分の効力だけでなく、権利行使の主張を封じる場面でも働きます。
最判昭和62年10月30日(租税法律関係と信義則)
租税法規に適合する課税処分について、法の一般原理である信義則の法理の適用により、当該課税処分を違法なものとして取り消すことができる場合があるとしても、その法理の適用については慎重でなければならない。
最判昭和56年1月27日(宜野座村工場誘致施策変更事件)
損害を補償するなどの代償的措置を講ずることなく施策を変更することは、それがやむを得ない客観的事情によるのでない限り、当事者間に形成された信頼関係を不当に破壊するものとして違法性を帯びる。
論文ではこう使う
論文では、まず法律による行政の原理から出発し、法律どおりの処分は原則適法だと書きます。そのうえで、公的見解の表示・信頼・行動・不利益・帰責事由の不存在という要件を規範として立て、事実を一つずつ当てはめます。信義則を先に持ち出すと、原則と例外が逆になり、評価が下がります。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。