減額再更正処分と訴えの利益
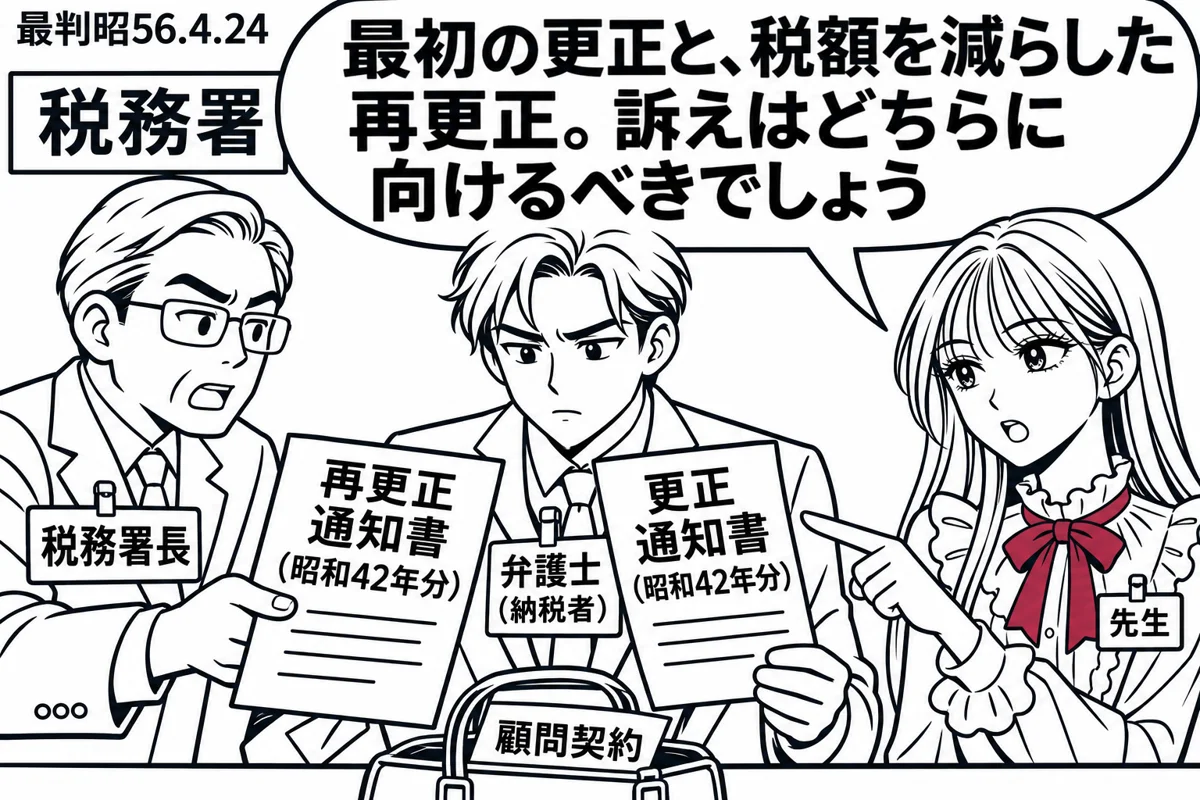
減額再更正処分と訴えの利益(最判昭56.4.24)は、所得税の更正処分の後に税額を減らす再更正処分がされたとき、納税者がどちらの処分の取消しを求めるべきかが問題になった判例です。最高裁は、減額の再更正は当初の更正処分とは別の処分ではなく、その一部を取り消して納税者に有利な効果をもたらすものにすぎないから、その取消しを求める利益はなく、減額された当初の更正処分の取消しを求めれば足りるとしました。試験では、訴えの利益(裁判で争う実益)が否定される例の一つとして問われます。
事案
更正と再更正の仕組み
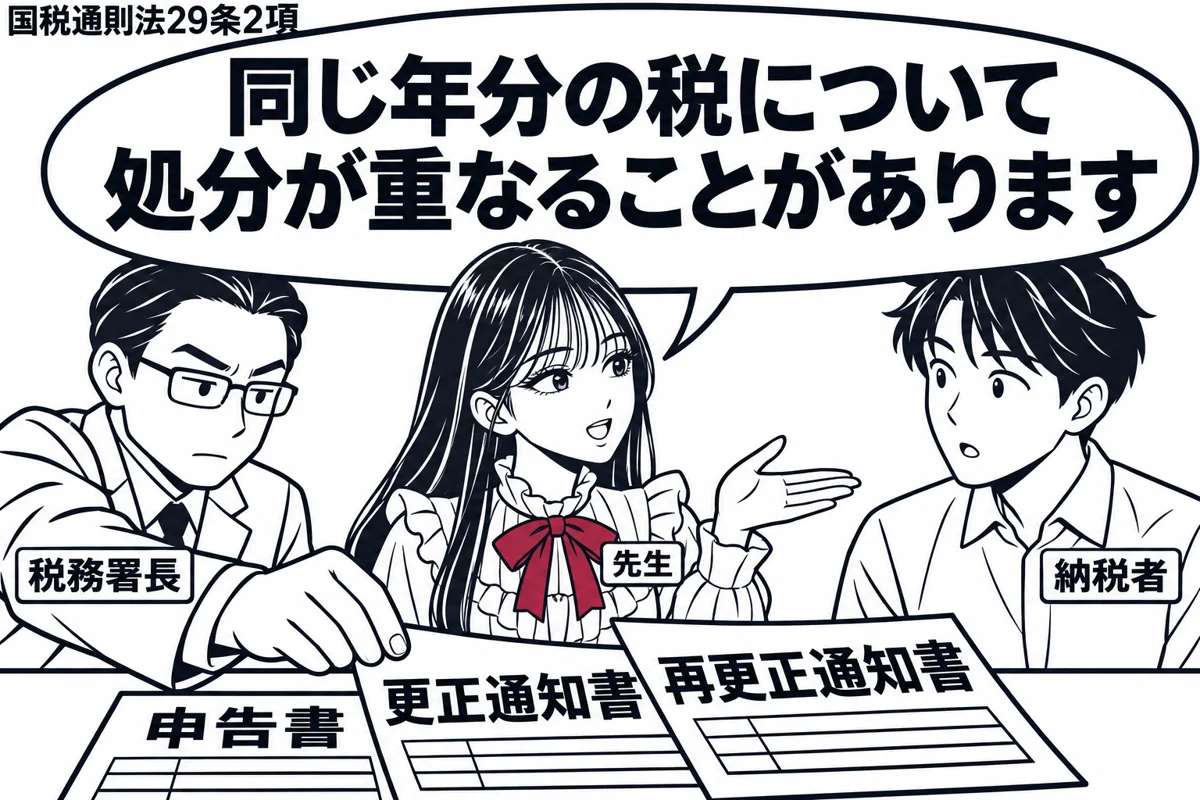
申告納税方式の国税では、申告で確定した税額を税務署長が更正処分によって改めることができ、その後さらに再更正をすることもできる。国税通則法29条2項は、税額を減らす再更正は、減少した税額に係る部分についてだけ効力を及ぼすと定めている。同じ年分の税について処分が積み重なったとき、納税者がどの処分を取消訴訟の対象にすべきかが問題となる。
弁護士の顧問料と二つの処分
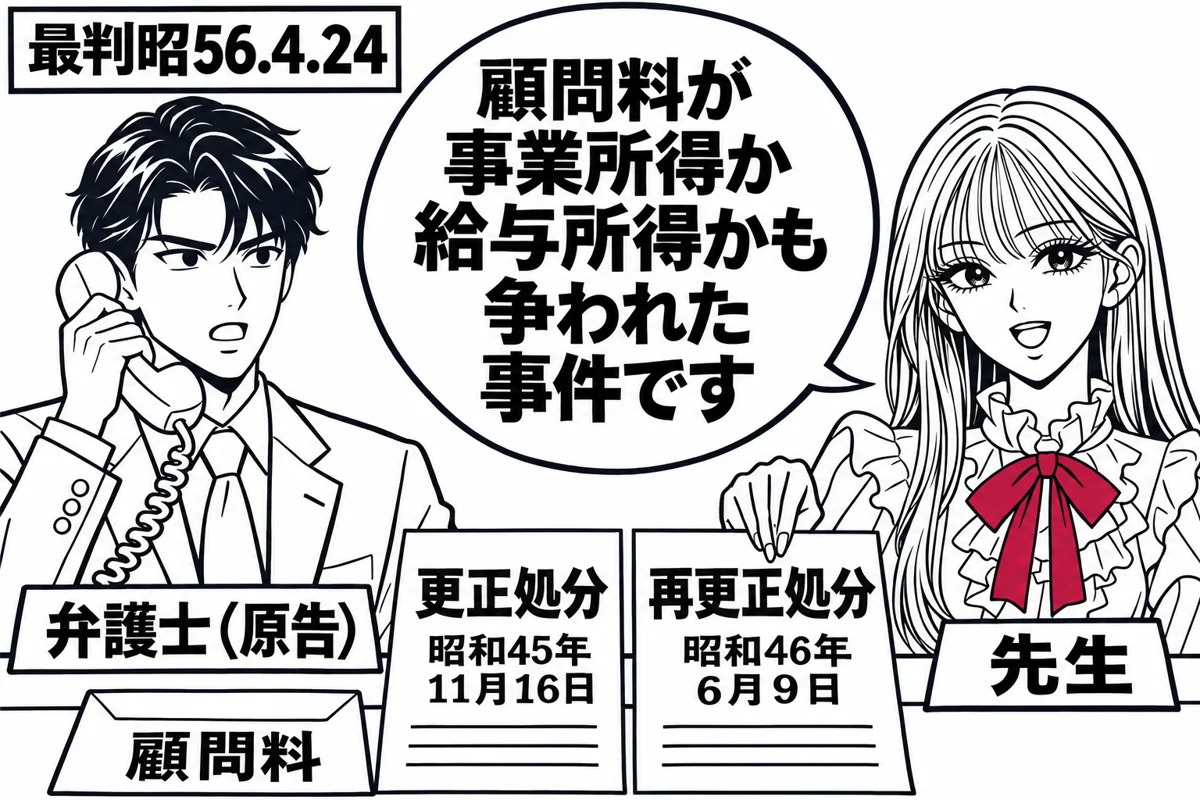
上告人は、自分の法律事務所に使用人を置いて業務を営む弁護士で、複数の会社と口頭で顧問契約を結び、毎月定額の顧問料を受け取っていた。被上告人は、上告人の昭和42年分所得税について、昭和45年11月16日付で更正処分をし、その後昭和46年6月9日付で税額を減らす再更正処分をした。上告人は、顧問料を事業所得とした課税を争い、両処分の取消しを求めて提訴した。
下級審の扱いと最高裁の判断
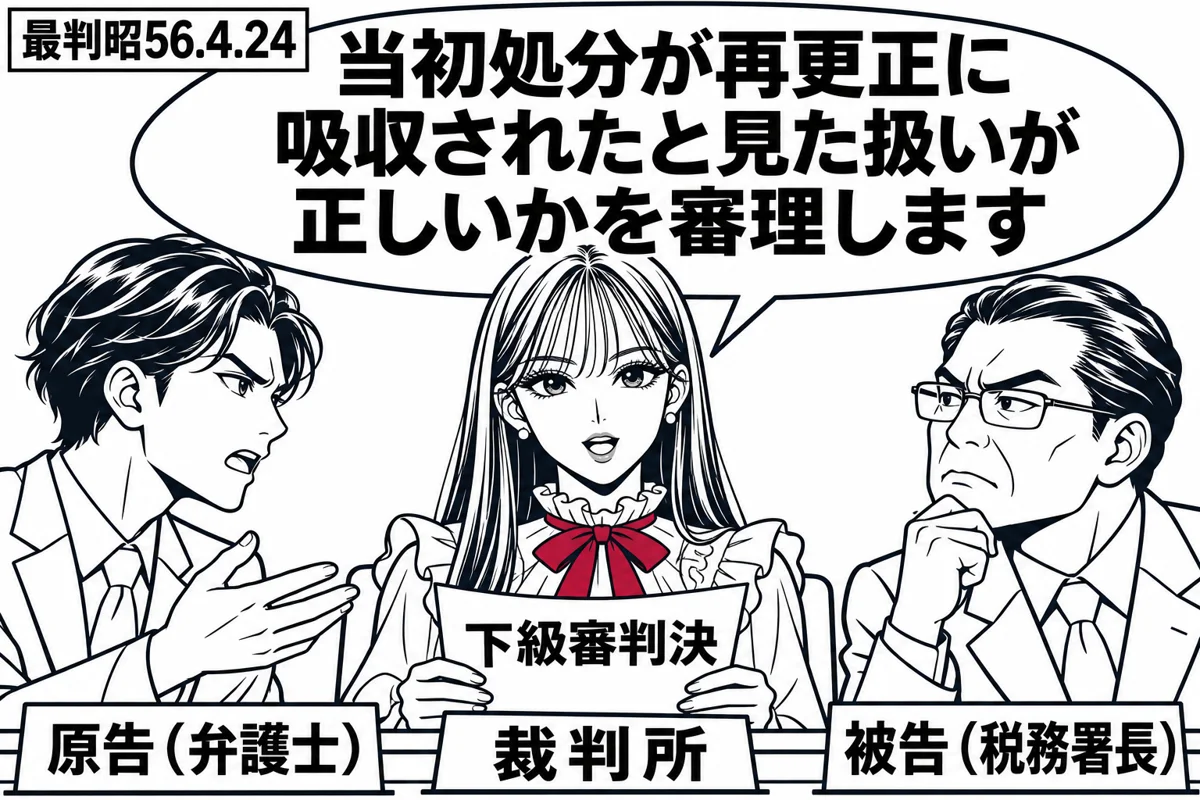
第一審と原審(東京高判昭51.10.18)は、再更正処分を当初の更正処分とは別個独立の課税処分とみて、当初処分は再更正処分に吸収されたとし、当初処分の取消しを求める訴えを却下したうえ、再更正処分について本案の判断をした。最高裁はこの扱いを誤りとして、昭和42年分の部分について原判決を破棄し第一審判決を取り消した。そして差し戻さずに自ら裁判し、再更正処分の取消しを求める訴えを却下し、当初処分の取消請求は顧問料を事業所得とした原審の判断を是認して棄却した。
要点
- 税額を減らす再更正処分は当初の更正処分の一部取消しにすぎず納税者に不利益を与えないから、その取消しを求める訴えの利益はない
- 減額再更正の後に残る税額を争う納税者は、減額された当初の更正処分の取消しを求めればよい
判旨
最高裁は、減額再更正処分の取消しを求める訴えは訴えの利益を欠き不適法であるとした。減額再更正は「それにより減少した税額に係る部分についてのみ法的効果を及ぼすもの」であり(国税通則法29条2項)、理由のいかんにかかわらず「当初の更正処分とは別個独立の課税処分ではなく、その実質は、当初の更正処分の変更」であって、「税額の一部取消という納税者に有利な効果をもたらす処分」にとどまる。そのため納税者は、再更正処分について救済を求める利益はなく、「専ら減額された当初の更正処分の取消を訴求することをもつて足りる」と述べ、当初処分が再更正に吸収されたとした原審の扱いを誤りとした。
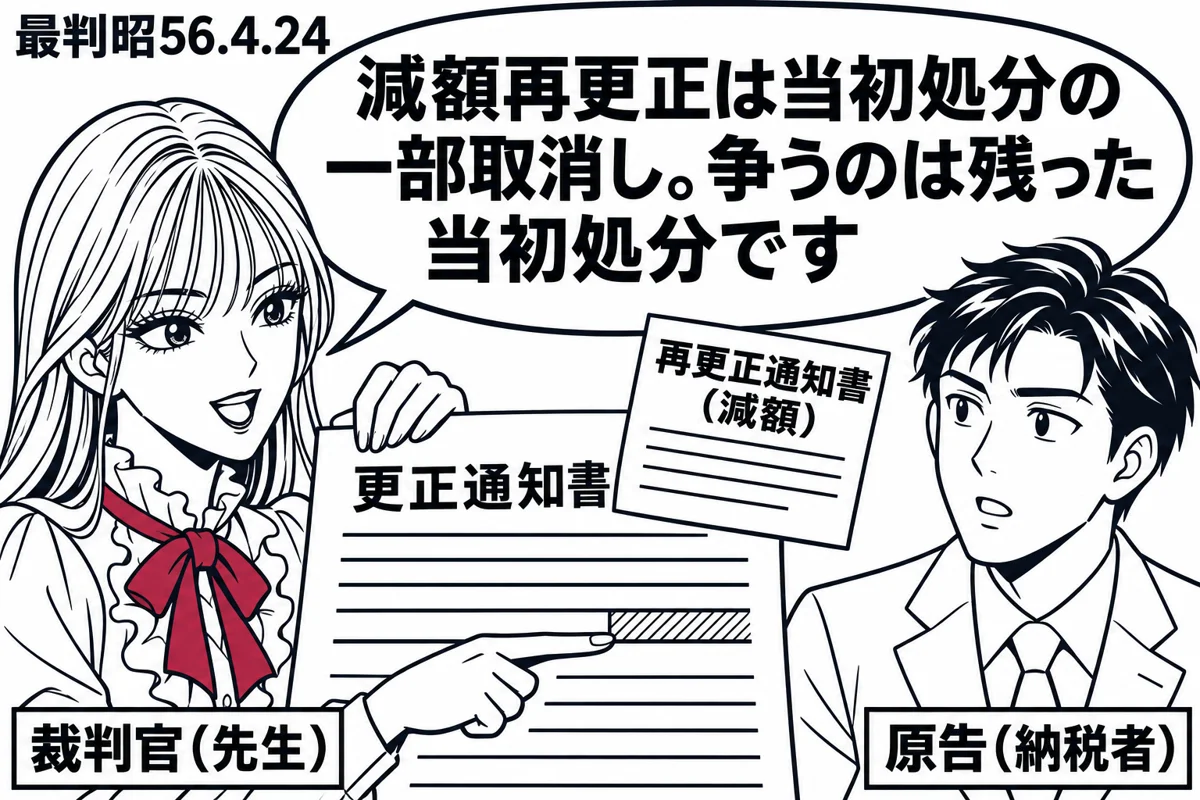
観点 1
税額を減らす再更正処分は当初の更正処分の一部取消しにすぎず納税者に不利益を与えないから、その取消しを求める訴えの利益はない
減額再更正は、当初の更正で定められた税額のうち減らした部分についてだけ効力を持つ処分である(国税通則法29条2項)。判例は、再更正の理由がどうであれ、それは当初処分とは別の独立した課税処分ではなく、当初処分の変更、つまり税額の一部取消しの実質を持つと見た。減額再更正を取り消しても税額が元の高い額に戻るだけで、納税者には何の得にもならない。そのため、納税者が減額再更正の取消しを求めても訴えの利益がなく、訴えは却下される。本件でも、再更正処分の取消しを求める訴えは最高裁で却下された。
よくある誤り
- 減額再更正も独立した行政処分であるから、納税者はその取消しを求める訴えの利益を有する(×)
- 減額再更正の理由が当初の更正と異なる場合には、新たな処分として取消しを求める利益が認められる(×)
- 減額再更正がされると当初の更正処分は消滅するので、当初処分の取消しを求める利益は失われる(×)
短答での問われ方
司法2013年問30アで、当初の更正処分の税額を減額する再更正処分は納税者に有利な効果をもたらすから取消しを求める利益はない、という記述が正しいとされた。取消しを求める利益の有無を問う組合せ問題の一肢で、在留期間更新不許可、同一市内の転任処分、優良運転者の記載のない免許証による更新処分の肢と並んでいる。「有利な処分だから利益なし」という理由づけがそのまま判決の「税額の一部取消という納税者に有利な効果」に対応する点を押さえる。
論文での書き方
課税処分の取消訴訟で訴えの対象を特定する場面で使う。規範は、減額再更正は当初処分の変更であって税額の一部取消しという有利な効果を持つにとどまるから、その取消しを求める法律上の利益(行訴法9条1項)はない、というものである。あてはめでは、問題の再更正が税額を減らすものか、当初処分を取り消して処分をやり直すものかを確かめる。射程は税額を減らす再更正に限られ、当初処分を取り消したうえで改めて更正した場合(最判昭42.9.19)には及ばない。
この観点で解ける過去問(1肢)
司法試験 2013年 第30問 ア直接
当初の更正処分による税額を減額する再更正処分は、納税者に有利な効果をもたらすものであるから、納税者にその取消しを求める利益はない。
観点 2
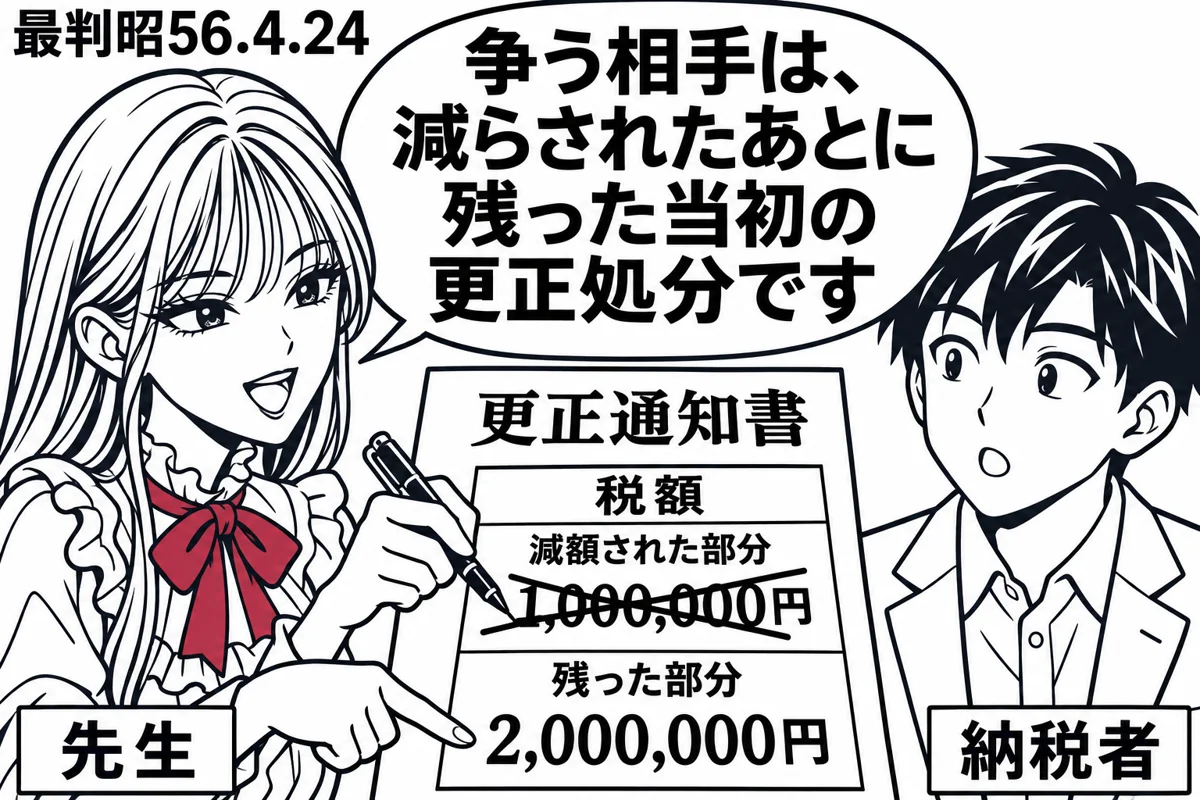
減額再更正の後に残る税額を争う納税者は、減額された当初の更正処分の取消しを求めればよい
減額再更正がされても当初の更正処分は消えず、減らされた残りの税額の限度でなお効力を持ち続ける。だから納税者が争う相手は、減額された形で残っている当初の更正処分である。本件の第一審と原審は、当初処分は再更正に吸収されたとして当初処分の訴えを却下し、再更正処分について本案の判断をしたが、最高裁はこれを逆転させ、当初処分について本案の判断をした。原審の認定は実質的に当初処分の適否の判断であったとして、差し戻さずに自判している。理由付記の不備を直すため当初処分を取り消して改めて更正した最判昭42.9.19とは混同しないこと。
よくある誤り
- 減額再更正がされた後は、残った税額を争うには減額再更正処分の取消しを求めなければならない(×)
- 減額再更正がされると当初の更正処分は再更正処分に吸収されて消滅するから、当初処分の取消しを求める訴えは不適法となる(×)
短答での問われ方
司法2013年問30アは減額再更正の側の利益だけを問う肢で、その裏側にあたるこの観点(争うべきは減額後に残る当初の更正処分)が正面から独立の肢になった例は今のところ見当たらない。ただ、訴えの対象・訴えの利益の肢で、減額再更正と当初処分のどちらを争うかを入れ替えた誤りが作りやすい。最判昭42.9.19との区別も意識しておく。
論文での書き方
訴えの対象の特定では、減額再更正は当初処分の一部取消しにとどまり、当初処分は減額後の税額の限度で存続するから、取消訴訟の対象は当初処分である、と書く。原審のように当初処分が再更正に吸収されると構成するのは誤りである。あてはめでは、減額後に残る税額がどの処分によって定められているかを示す。射程の外にあるのは、当初処分そのものを取り消して別の処分をし直した場合であり、こちらは最判昭42.9.19の枠組みで新しい処分を対象にする。
関連する判例
- 更正処分・再更正処分と訴えの利益最判昭42.9.19対比当初処分を取り消す再更正と別個の再々更正がされた事案で、当初処分は取り消されたとして当初処分の取消しを求める利益を否定した判例であり、当初処分が存続するとした本判決と対比される。
司法試験・予備試験AIブートラボ
短答も論文も、
スマホひとつで対策する。
過去問の肢別演習、論証カード、条文と判例の原文、用語集。司法試験・予備試験の勉強に使う教材をひとつのアプリにまとめました。




